
Китайський рахунок: дані не збігаються
Усуньте невідповідність під час перевірки китайської фактури, порівнявши оригінал, подані поля та повернений запис, а потім запросіть у емітента належні докази.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Якщо перевірка китайської фактури повертає 不一致 («неузгодженість»), порівняйте інформацію, яку ви подали, з оригінальною фактурою перед повторною спробою. Якщо значення збігаються, а результат залишається невирішеним, зверніться до емітента, надавши оригінальний файл і точну відповідь системи. Невдале порівняння є підставою для розслідування; саме по собі воно не пояснює, хто припустився помилки, і не доводить, що постачальник сфабрикував фактуру.
Слід розрізняти дві різні ситуації. Сервіс може повернути повідомлення про неузгодженість без відображення деталей фактури. Альтернативно, він може повернути відповідний запис, у якому покупець, продавець або сума відрізняються від отриманого вами вкладення. У першому випадку перевірте дані подання. У другому — порівняйте документи. Ставлення до обох випадків як до «фактура не спрацювала» ускладнює подальшу комунікацію з емітентом.
Ідентифікація результату
Збережіть результат точно в тому вигляді, в якому він з’явився, разом із датою перевірки та поданими значеннями. У своєму поясненні результатів перевірки податкова адміністрація Гуансі визначає «неузгодженість» як наявність принаймні одного поданого елемента перевірки, що відрізняється від електронної інформації податкових органів. Вона рекомендує звертатися до емітента або до компетентного податкового органу емітента, коли подані елементи було підтверджено за фактурою.
Це повідомлення не обов’язково вказує на конкретне поле, яке відрізняється. Не записуйте «неправильна сума» у свої реєстри, якщо ви фактично не виявили розбіжності в сумі. Сервіс також може перекласти повідомлення або відобразити власний код помилки. Зберігайте оригінальне формулювання разом із вашим поясненням, щоб інший колега міг розрізнити те, що повідомив сервіс, і те, що ви припустили.
| Що ви бачите | Що перевіряти далі |
|---|---|
| Неузгодженість: 不一致 | Порівняйте подані елементи перевірки з оригінальною фактурою та вимогами для її типу. |
| Фактуру не знайдено: 查无此票 | Перевірте ідентифікатори та охоплення сервісу; за потреби запитайте емітента про відповідний запис про видачу. |
| Помилка мережі, CAPTCHA або зчитування файлу | Спочатку усуньте невдалу операцію. Вона ще не встановила, чи відповідає інформація фактури дійсності. |
Чинні інструкції з експлуатації національної платформи подають «неузгодженість» і «фактуру не знайдено» як окремі результати. Її розділ допомоги окремо розглядає проблеми доступу та обмеження пошуку. Дотримуйтесь гілки, яка описує вашу відповідь, а не ставтеся до кожної невдалої спроби як до однієї й тієї ж проблеми.
Скріншот постачальника попередньої успішної перевірки є окремим матеріалом. Перед порівнянням із вашим результатом шукайте ідентифікатор фактури та час тієї перевірки. Зображення, яке приховує номер або показує інше вкладення, не може усунути поточну розбіжність, навіть якщо видима назва компанії вам знайома.
Перевірка поданих полів
Відкрийте оригінальну фактуру поруч із формою подання або збереженими деталями запиту. Порівнюйте одне поле за раз, включаючи будь-який код фактури, необхідний для обраного маршруту. Зберігайте початкові нулі. Зчитуйте дату видачі безпосередньо з фактури; дата електронного листа, дата платежу та дата доставки можуть відрізнятися. Номер фактури ідентифікує документ, тоді як податковий номер продавця ідентифікує бізнес. Вони не є взаємозамінними.
Потім перевірте мітку суми. Для поширених повністю цифрових фактур офіційні інструкції вимагають 20-значний номер фактури, дату видачі та загальну суму з урахуванням податку, позначену як 价税合计. Для старіших спеціальних рахунків-фактур ПДВ, виданих через систему управління рахунками-фактурами ПДВ, відповідна комбінація включає суму без урахування податку. Деякі звичайні фактури натомість вимагають останніх шести цифр коду перевірки фактури. Використовуйте тип фактури та фактичну мітку поля разом; ім’я файлу PDF не визначає правильний маршрут.
Посібник із перевірки китайських рахунків-фактур ПДВ викладає ці комбінації введення даних. Під час усунення неполадок порівняйте вже подане значення з необхідним значенням у вашій конкретній фактурі. Не перебирайте підсумок, податок і загальну суму в надії, що одне з них дасть позитивний результат. Виправлене подання повинно мати чітко визначену причину.
Розпізнавання файлів потребує такого самого порівняння. Якщо сервіс заповнює поля з завантаженої фактури, перевірте витягнуті значення перед поданням. Якщо ви не бачите, що саме було витягнуто, збережіть відповідь про помилку та скористайтеся доступним ручним маршрутом або зверніться до сервісу за роз’ясненнями. Успішне завантаження лише підтверджує, що файл досяг цього етапу; воно не повідомляє, які значення були перевірені.
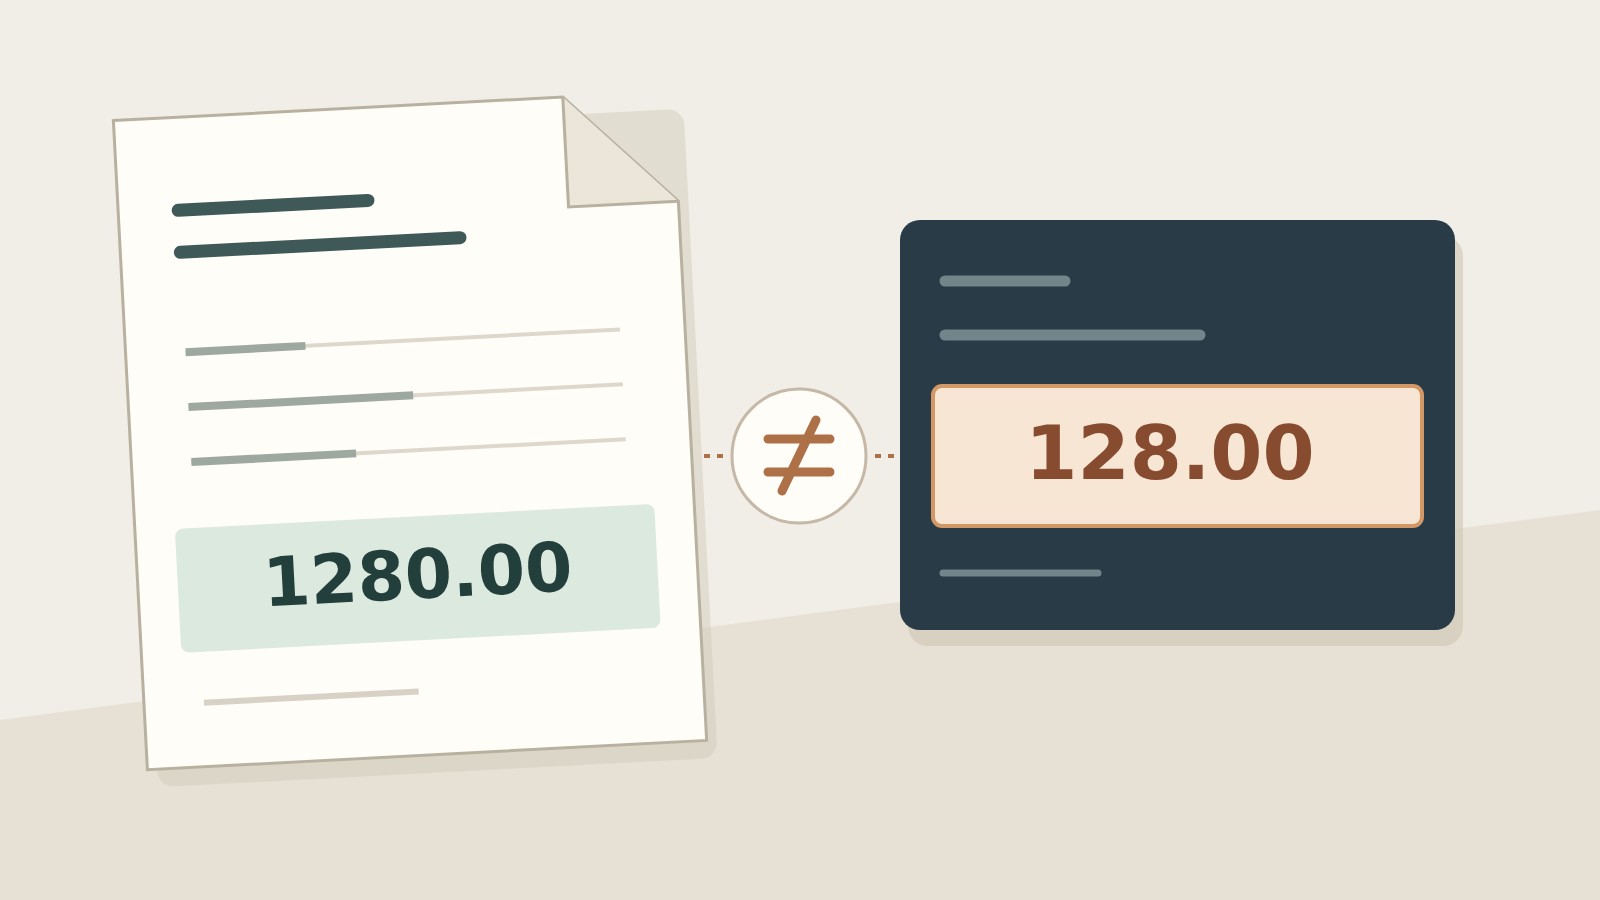
Припустімо, що вигаданий повністю цифровий рахунок показує загальну суму з урахуванням податку в розмірі 1 280,00 CNY, але збережена подана форма містить 128,00 CNY. Номер рахунка та дату скопійовано правильно. Ви виявили розбіжність у транскрипції, а не довели, що сам рахунок є підробленим. Виправте подані дані відповідно до значення, фактично зазначеного в оригіналі, виконайте відповідну перевірку та збережіть нову відповідь поруч із першою.
Якщо друга перевірка пройде успішно, зафіксуйте, що вхідну суму було виправлено. Не стверджуйте, що емітент «виправив рахунок», якщо емітент нічого не змінював. Якщо перевірка все одно не вдається, відсутній нуль пояснює лише результат першої спроби; він не пояснює результат другої. Продовжуйте роботу з уже підтвердженими вхідними даними, а не припускайте, що кожна залишкова проблема має ту саму причину.
Коли джерело розмите, обрізане або нечитабельне, утримайтеся від припущень. Запитайте оригінальний файл для завантаження або повну чітку копію. Посібник із PDF-рахунків охоплює проблеми обробки файлів. Перетворення того самого незрозумілого скріншота в інший формат не дозволяє визначити відсутні символи.
Зверніться до сторони, що видала рахунок
Надішліть емітенту запитання, на яке можна відповісти, спираючись на його запис про видачу рахунка. Включіть ідентифікатор рахунка, дату, відповідну суму або код, оригінальний вкладений файл, використаний сервіс та час отримання відповіді. Використовуйте свій установлений канал комунікації та діліться інформацією лише з тими, кому вона необхідна. Уникайте пересилання нерелевантних рахунків або цілої папки постачальника, щоб пояснити одну невдалу перевірку.
Ми перевірили вкладений рахунок, використовуючи дані, зазначені в оригінальному файлі. Сервіс повернув статус «дані не збігаються» о [час перевірки]. Будь ласка, підтвердьте тип рахунка та відповідний запис про його видачу, а також надішліть оригінальний електронний файл, якщо цей вкладений файл є копією. Якщо рахунок було виправлено або замінено, будь ласка, ідентифікуйте первинний рахунок та пов’язаний документ. Ми додали подані поля, щоб ви могли порівняти ту саму інформацію.
Цей запит надає емітенту більш конкретне завдання, ніж просто «надішліть дійсний рахунок». Відповідь може встановити, що було надіслано неправильний вкладений файл, надати читабельний оригінал, ідентифікувати виправлений документ або залишити питання невирішеним. Попросіть емітента усунути фактичну розбіжність. Загальне запевнення в тому, що їхні рахунки є справжніми, не пояснює, чому ця подача не пройшла перевірку.
Зберігайте новоотриманий файл як окрему версію. Порівняйте його ідентифікатор рахунка, покупця, продавця, дату та суму з першим вкладеним файлом перед поданням. Якщо йдеться про інший рахунок, зафіксуйте цей зв’язок, а не мовчки замінюйте оригінал. Якщо змінився лише вигляд документа, запитайте, що саме змінилося і чому; нова назва файлу не є поясненням.
Якщо виданий електронний рахунок містить фактичну помилку виставлення, виправлення рахунка є справою емітента згідно з чинними правилами. Англомовні правила впровадження податкового органу описують червоні електронні рахунки для певних обставин, включаючи помилки виставлення. Не редагуйте PDF-файл постачальника самостійно. Пояснення щодо червоних рахунків охоплює взаємозв’язок між оригіналом та коригуванням.
Якщо емітент не може усунути суттєву розбіжність, зверніться до відповідного податкового органу щодо належного маршруту перевірки. Стаття 38 чинних китайських правил впровадження передбачає подання заявки на перевірку автентичності рахунка. Надайте оригінальні матеріали та вже проведене порівняння. Це шлях для розв’язання сумнівів, а не гарантія того, що публічний вебсайт видасть судово-експертний висновок на вимогу.
Зіставте отримані дані з рахунком
Пошук, який повертає деталі, створює інше завдання: порівняти повернуту інформацію з точним файлом, який ви отримали. Спочатку перевірте ідентифікатор рахунка. Потім порівняйте продавця та покупця, описи товарів та суми там, де сервіс їх відображає. Зафіксуйте, які поля були фактично повернуті; інтерфейс, який показує лише обмежену інформацію, не підтвердив поля, які він ніколи не відображав.
Якщо повернутий покупець відрізняється від того, що вказано у вкладеному файлі, не ігноруйте цю різницю через те, що продавець і загальна сума виглядають правильно. Збережіть обидві версії та визначте конфліктне поле у своєму запиті до емітента. Аналогічно, справжній рахунок на інше замовлення не підтверджує деталі вашої покупки. Для порівняння потрібні відповідний замовлення на закупівлю або транзакційні документи, а також запис рахунка.
Різниця в назві продавця може вимагати ідентифікації компанії, а не ще одного пошуку рахунка. Зберігайте китайську назву продавця та ідентифікатор платника податків разом, а потім порівняйте їх із компанією, зазначеною у вашому файлі постачальника. Стаття про невідповідність назв постачальника та рахунка пояснює цю окрему проблему. Спільний бренд або менеджер з продажу не робить дві зареєстровані компанії однією юридичною особою.
Завершіть питання точною приміткою: який оригінальний файл було перевірено, яке подане значення було змінено (якщо такі зміни були), що сказано в останній відповіді та чи залишаються будь-які розбіжності в документах або транзакціях. Збережіть невдалу спробу, яка пояснює виправлення, але чітко позначте останній результат, щоб перший скріншот не був помилково сприйнятий як остаточний стан.
Ви можете скористатися інструментом перевірки рахунків ChinaValidate для підтримуваних типів вхідних даних і порівняти отриману відповідь із оригіналом. Якщо невирішене питання стосується ідентичності китайського продавця, скористайтеся пошуком компаній. Успішно завершена перевірка рахунку сама по собі не визначає можливість податкового вирахування, право на відшкодування чи те, чи може інший одержувач коштів у банку отримати платіж.