
Як перевірити китайський рахунок-фактуру у форматі PDF
Перевірте китайський рахунок-фактуру у форматі PDF: розрізняйте оригінальні файли, скани та знімки екрана, а також усувайте проблеми з файлами перед інтерпретацією результатів перевірки.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Щоб перевірити китайський рахунок-фактуру у форматі PDF, збережіть отриманий вкладений файл, визначте податковий рахунок-фактуру всередині нього та надайте необхідну інформацію через відповідний сервіс перевірки. Якщо сервіс приймає оригінальний PDF, скористайтеся опцією завантаження файлу. Якщо потрібне ручне введення даних, зчитайте поля з рахунка-фактури та дотримуйтесь інструкцій для цього типу документа. Відкриття документа або вилучення з нього тексту є лише підготовчим етапом до перевірки.
Практичні труднощі часто виникають ще до подання документів. Постачальник може надіслати оригінальний електронний рахунок-фактуру, скановану копію у форматі PDF або зображення, вбудоване у PDF. На екрані вони можуть виглядати схоже, але для сервісу обробки файлів це зовсім різні дані для зчитування. Визначте тип файлу, перш ніж конвертувати його або багаторазово намагатися завантажити.
Отриманий PDF-файл
Почніть із джерела вкладеного файлу. Чи був він завантажений зі сторінки доставки рахунків-фактур видавця, доданий до електронного листа з рахунком чи створений із фотографії? Зберігайте цю інформацію разом із отриманим файлом. Назва файлу, наприклад invoice.pdf описує контейнер; вона не встановлює, хто видав документ або як було створено його вміст.
Китайський податковий рахунок-фактура, або фап'яо, належить до системи податкових рахунків-фактур Китаю. Комерційний рахунок-фактура або проформа-рахунок англійською мовою також можуть надходити у форматі PDF, але вони мають інше призначення. Перш ніж використовувати китайський сервіс перевірки ПДВ, ідентифікуйте документ за його назвою та вмістом. Наявний посібник із перевірки китайських рахунків-фактур ПДВ пояснює поширені типи рахунків-фактур та їхні поля для введення даних.
Для повністю цифровізованого китайського рахунка-фактури електронна доставка є звичайною практикою. Загальнонаціональне оголошення Державної податкової адміністрації щодо цифрових рахунків-фактур передбачає доставку через платформу електронних рахунків-фактур та іншими способами, включаючи електронну пошту та QR-коди. Цифровий вкладений файл не обов’язково має походити з паперового документа.
Запитайте файл, який спочатку надав видавець, якщо ваша копія пройшла через сканер, графічний редактор або сайт конвертації. Будьте конкретними: «Будь ласка, надішліть оригінальний електронний податковий рахунок-фактуру, доступний для завантаження, для цього номера рахунка, а не фотографію або PDF, створений із знімка екрана». Це практичний запит на отримання більш придатного для використання вихідного файлу, а не вимога повторно виписати рахунок.
Вибір тексту може допомогти під час транскрипції, але він не може засвідчити автентичність вкладеного файлу. Деякі PDF-файли містять текст, доступний для виділення; інші містять зображення, а деякі скановані копії мають додатковий шар тексту, розпізнаного за допомогою OCR. Успішне копіювання номера свідчить лише про те, що програма для читання може вилучати символи. Це не означає, що ці символи відповідають записам у податковому реєстрі.
Зберігайте отриманий вкладений файл без змін, створюючи будь-які робочі копії. Ви можете використовувати збільшений перегляд для читання дрібних полів, але уникайте перезапису вихідного файлу перекладеною, обрезаною або повторно збереженою версією. Якщо пізніше колега запитає, який файл було перевірено, відповідь має вести до фактичного вкладеного файлу, а не до відредагованої копії, створеної під час огляду.
Від файлу до перевірки
Почніть з національної платформи перевірки рахунків-фактур із ПДВ або сервісу, для якого ви перевірили перелік підтримуваних рахунків-фактур і форматів файлів. Національне оголошення про цифрові рахунки-фактури дозволяє організаціям і фізичним особам перевіряти їхні дані через офіційні сервіси. Комерційна служба завантаження може приймати вужчий перелік файлів, ніж офіційна система або інший постачальник.
Перед вибором файлу ознайомтеся з вимогами до завантаження: важливими є прийняті формати, розмір, кількість сторінок і обмеження щодо шифрування. PDF-файл, що містить один рахунок-фактуру, і PDF-файл, який поєднує рахунок-фактуру, замовлення на закупівлю та видаткову накладну, є різними вхідними даними. Додаток може приймати лише перший варіант. Відмова від другого описує обмеження вхідних даних цього додатка; це не визначає, чи існує рахунок-фактура.
Потім визначте, що саме зробив інтерфейс. Попередній перегляд показує, що файл було відображено. Заповнені поля форми свідчать про те, що деякі дані було витягнуто або прийнято. Відповідь системи перевірки показує, що було здійснено пошук і отримано результат. Ці етапи можуть відображатися на одному екрані, але читач повинен розуміти, який саме етап завершено.
Перед надсиланням звірте будь-які витягнуті поля з видимим джерелом. Довгі номери рахунків-фактур можуть втрачати початкові нулі під час копіювання через електронну таблицю; результати оптичного розпізнавання символів (OCR) можуть плутати схожі символи. Порівняйте дату виставлення та точну суму або поле коду перевірки, запитуване для обраного типу рахунка-фактури. Тримайте перед очима китайські назви полів, а не покладайтеся на перекладену назву файлу або резюме постачальника в електронному листі.
Повністю цифровізований рахунок-фактура використовує номер із 20 цифр, тоді як старіші типи можуть вимагати інших комбінацій ідентифікаторів. Номер, що ідентифікує рахунок-фактуру, також відрізняється від податкового ідентифікатора компанії. Якщо форма запитує номер рахунка-фактури, введення податкового номера продавця надішле службі неправильну інформацію. Використовуйте детальний посібник із полів, посилання на який наведено вище, для відповідного типу, а не сприймайте розширення PDF як правило для визначення того, яку суму вводити.
Після надсилання перегляньте повернений запис разом із вкладеним файлом. Переконайтеся, що відповідь стосується саме того рахунка-фактури, який ви мали намір перевірити, а потім порівняйте відображені дані продавця, покупця, товарів і сум, якщо вони доступні. Зафіксуйте технічну помилку, неузгоджену відповідь або успішний збіг як окремий результат, який з’явився. Повідомлення про успішне завантаження файлу ніколи не має ставати висновком про перевірку рахунка-фактури, що зберігається.
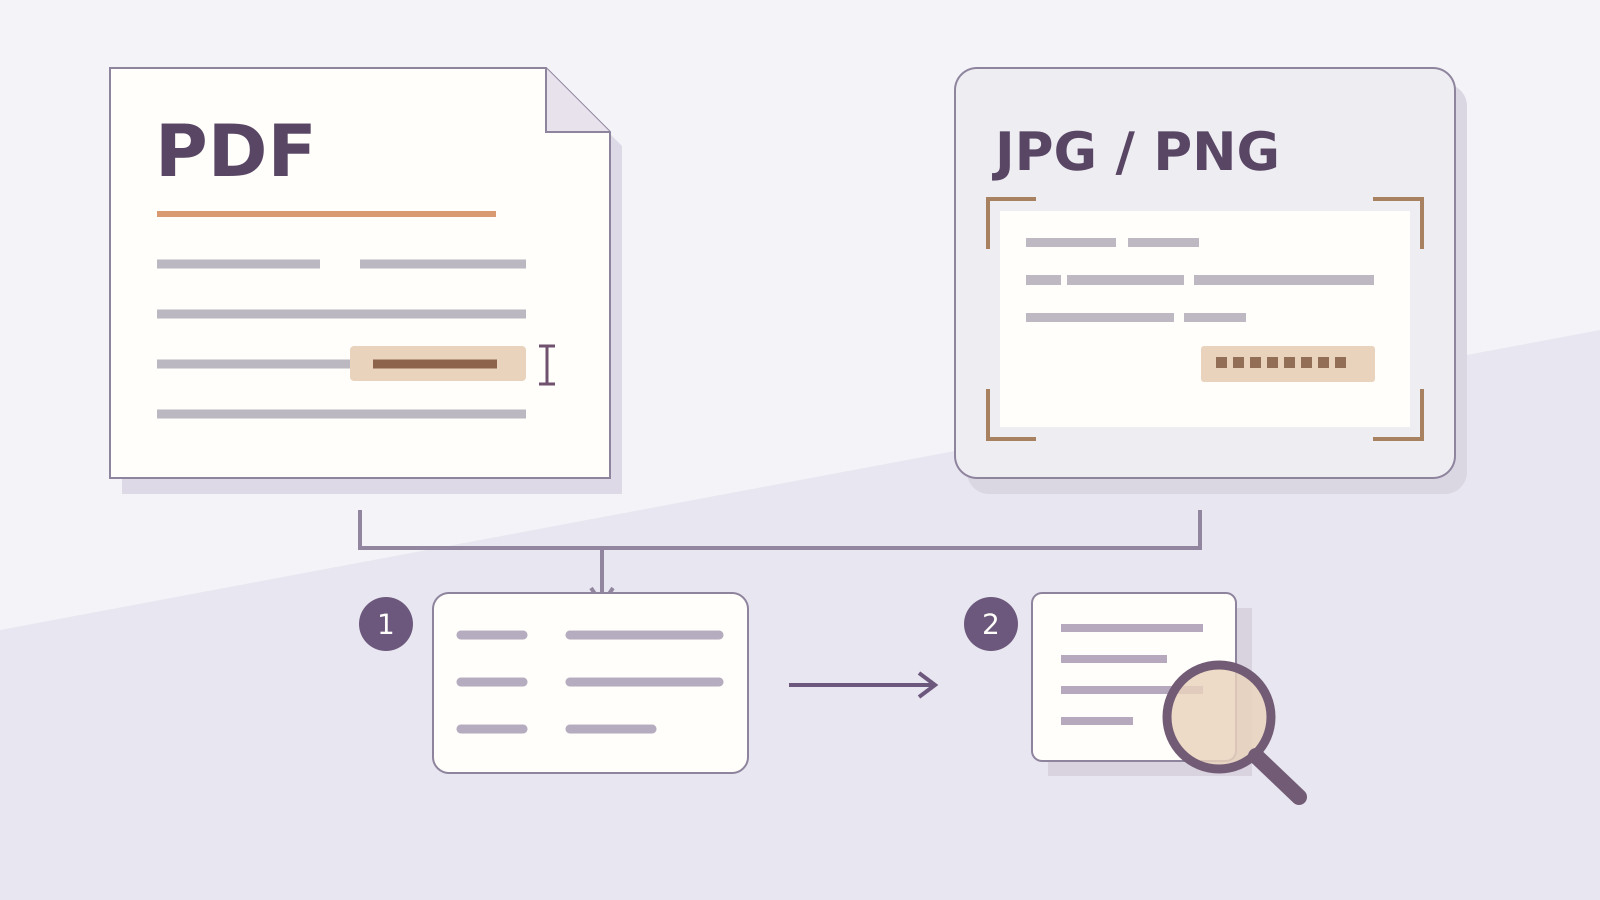
Знімки екрана та файли OFD
Знімок екрана все ще може надавати читабельну інформацію для перевірки. Якщо необхідні поля рахунка-фактури заповнені повністю та чітко читаються, їх можна ввести у відповідну форму ручної перевірки. Сервіс із функцією розпізнавання зображень може допомогти транскрибувати їх, залежно від підтримуваних ним типів рахунків-фактур та можливості виправити помилки. Корисним є питання про те, яку саме інформацію можна фактично отримати з цього конкретного зображення.
Розпізнавання зображень включено не в кожен сервіс завантаження файлів. Підтримка файлів PDF не означає автоматично, що додаток може обробляти зображення JPG або PNG, а розміщення знімка екрана всередині PDF не відновлює оригінальний електронний рахунок-фактуру. Якщо опція завантаження виключає зображення, скористайтеся доступним підтримуваним методом або запросіть у видавця оригінальний вкладений файл. Не припускайте, що перейменування розширення зробить непідтримуване зображення придатним для читання.
Обрізане зображення може бути недостатнім, навіть якщо видимий текст на ньому чіткий. Воно може показувати загальну суму, але не містити номер рахунка-фактури, або зберігати номер, але обрізати код, необхідний для цього типу рахунка-фактури. Запросіть повний файл або конкретну відсутню частину. Уникайте вгадування прихованої цифри на основі іншого рахунка-фактури, виданого тією ж компанією.
OFD — це інший формат електронного документа, що використовується для китайських рахунків-фактур. Це не фотографія і не ознака того, що відправник надав неправильний тип документа. Пояснення податкового органу провінції Цзянсу щодо форматів цифрових рахунків-фактур визначає PDF, OFD та XML як варіанти для завантаження. Який саме формат може відображати або перевіряти конкретний додаток, залишається окремим питанням.
Якщо ваша звичайна програма для перегляду PDF не відкриває вкладений файл OFD, попросіть PDF-версію із системи надання документів постачальника або скористайтеся належним сервісом із підтримкою OFD. Конкретний приклад надання файлів описує посібник AWS China щодо цифровізованих електронних фапяо: він описує доставку у форматах PDF і XML за замовчуванням та можливість запиту OFD через процес технічної підтримки. Інші видавці можуть організовувати доставку інакше; цей приклад не нав’язує їм той самий процес обслуговування клієнтів.
Зберігайте будь-який оригінальний файл OFD або XML, наданий разом із читабельним PDF. Кожен із них може відігравати свою роль у обробці документів одержувачем. Якщо ви конвертуєте файл лише для перегляду, позначте цей результат як робочу копію та збережіть його джерело. Конвертоване відображення не повинно тихо замінювати файл, отриманий від видавця.
Якщо завантаження не вдається
Застосунок відхиляє цей формат. Перевірте опублікований список підтримуваних форматів і фактичне розширення файлу. Навіть дійсна рахунок-фактура у непідтримуваному форматі потребує іншого способу подання. Якщо PDF приймається, а ваш єдиний вкладений файл має формат OFD, запросите у видавця завантаження у PDF або скористайтеся сервісом, який явно підтримує OFD. Підтримку формату файлу слід визначити до наступної спроби верифікації.
Файл PDF захищено паролем або його неможливо прочитати. Попросіть відправника надати доступний оригінал через узгоджений канал. Пароль, який ви використовуєте для відкриття документа локально, може не зробити його придатним для служби завантаження. Уникайте надсилання паролів або деталей рахунка-фактури сторонньому конвертеру лише для того, щоб обійти помилку введення.
Сервіс зчитує файл, але заповнює неправильні значення. Порівняйте результати вилучення даних з оригіналом і виправте лише ті поля подання, які ви можете достовірно встановити. Збережіть вихідний вкладений файл незмінним. Якщо поле суми заповнено неправильно через вибір неверного типу рахунка-фактури, спершу виправте тип, а потім відповідні поля. Інакше те саме число може перевірятися за неправильними вимогами.
Файл подано, але сервіс не повертає жодного запису або виявлено неузгодженість. Ви зіткнулися з іншою проблемою, відмінною від нечитабельних байтів або непідтримуваного формату. Збережіть відповідь і фактично подані поля. Дотримуйтесь інтерпретації результатів, наведеної в чинному посібнику, включно з перевіркою транскрипції та відповідного охоплення послуги. Багаторазове стиснення або конвертація одного й того самого файлу не пояснить відповідь після завершеного пошуку.
Якщо повідомлення є невизначеним, опишіть спостережуваний крок: «Застосунок не зміг прочитати вкладений файл» або «Подані деталі рахунка-фактури не повернули жодного запису». Це дасть відправнику конкретну інформацію для вирішення проблеми. Називати кожну невдачу недійсним рахунком-фактурою означає ігнорувати відмінність між проблемою обробки документа та результатом щодо поданої інформації рахунка-фактури.
Зберігайте файл із результатом
Розглянемо гіпотетичну передачу документів між відділом закупівель і фінансовим відділом. Відділ закупівель отримує оригінал рахунка-фактури у форматі PDF електронною поштою, а потім надсилає фінансистам обрезане зображення із загальною сумою через чат. Фінансовий відділ також отримує скриншот із позначкою «перевірено», але на цьому зображенні не видно повного номера рахунка-фактури або дату перевірки. Ці три файли пов’язані в межах переписки; вони ще не є відтворюваним записом однієї завершеної перевірки.
Наступним корисним кроком є отримання оригінального вкладеного файлу та встановлення того, якого саме рахунка-фактури стосується результат. Якщо попередню відповідь не можна пов’язати з цим рахунком-фактурою, виконайте перевірку через відповідний доступний канал. Зберігайте разом отриманий файл, ідентифікатор рахунка-фактури, датировану відповідь та будь-які невирішені розбіжності. Цей приклад стосується простежуваності; він не передбачає, що обрезане зображення було навмисно змінено.
Збереження файлів також має специфічний бухгалтерський контекст. Відповідно до повідомлення Міністерства фінансів та Національного управління архівів від 2020 року, організації, які використовують паперові роздруківки електронних облікових документів для відшкодування витрат, бухгалтерського обліку та архівування, мають зберігати й електронні документи, з яких зроблено ці роздруківки. Це китайська вимога до бухгалтерського обліку, а не універсальне правило для всіх іноземних покупців. Проте вона пояснює, чому передавання лише роздруківки може бути недостатнім.
Збережений результат має власну дату. Не плутайте її з датою виставлення рахунка-фактури та датою пересилання вкладеного файлу. Якщо видавець пізніше надасть виправлення, збережіть зв’язок між оригіналом і новими матеріалами, замість того щоб перезаписувати перший файл. Ширший посібник із верифікації пояснює питання виправлень і статусу рахунків-фактур, не перетворюючи це завдання обробки файлів на процедуру подання податкової декларації.
Нарешті, тримайте перевірку документа в межах її призначення. Рахунок-фактура, чиї записані поля збігаються з вкладеним файлом, все одно може викликати окреме запитання щодо компанії, зазначеної в ньому. Використовуйте пояснення щодо видавця рахунка-фактури для визначення цієї ролі, а також посібник щодо невідповідності назв постачальника та рахунка-фактури коли суб’єкти відрізняються. Читабельний файл і завершений пошук за рахунком-фактурою не можуть надати пояснення щодо сторонньої договірної сторони.
Завдання обробки файлу вважається завершеним, коли оригінальні матеріали придатні для використання, перевірка стосується того самого рахунка-фактури, а його датований результат точно збережено. Якщо якогось із цих елементів бракує, явно запросіть його. Це зробить наступний обмін із видавцем значно кориснішим, ніж повторне надсилання скриншота з повідомленням «PDF не працює».