
Chinesische Rechnung: Abweichende Daten
Lösen Sie Unstimmigkeiten bei der Verifizierung chinesischer Rechnungen, indem Sie die ursprünglichen, übermittelten Felder und den zurückgegebenen Datensatz vergleichen und anschließend die passenden Nachweise vom Aussteller anfordern.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Wenn eine Prüfung einer chinesischen Rechnung das Ergebnis 不一致 („inkonsistent“) liefert, vergleichen Sie die von Ihnen übermittelten Informationen mit der Originalrechnung, bevor Sie es erneut versuchen. Wenn diese Werte übereinstimmen und das Problem weiterhin besteht, wenden Sie sich mit der Originaldatei und der genauen Antwortmeldung an den Aussteller. Eine fehlgeschlagene Übereinstimmung ist ein Grund zur Untersuchung; sie erklärt nicht von selbst, wer den Fehler begangen hat, und beweist nicht, dass der Lieferant die Rechnung gefälscht hat.
Es gilt, zwei unterschiedliche Situationen zu trennen. Der Dienst kann eine Meldung über Inkonsistenz zurückgeben, ohne die Rechnungsdetails anzuzeigen. Alternativ kann er einen übereinstimmenden Datensatz zurückgeben, bei dem sich Käufer, Verkäufer oder Betrag von der Ihnen vorliegenden Anlage unterscheiden. Überprüfen Sie im ersten Fall die Übermittlung. Im zweiten Fall vergleichen Sie die Dokumente. Wenn beide Fälle pauschal als „Rechnung funktioniert nicht“ behandelt werden, erschwert dies den weiteren Austausch mit dem Aussteller unnötig.
Prüfergebnis einordnen
Bewahren Sie das Ergebnis genau so auf, wie es erschienen ist, zusammen mit dem Prüfdatum und den übermittelten Werten. In ihrer Erläuterung der Verifizierungsergebnisse beschreibt die Steuerbehörde von Guangxi „inkonsistent“ dahingehend, dass mindestens ein übermittelter Prüfpunkt von den elektronischen Informationen der Steuerbehörde abweicht. Sie rät dazu, den Aussteller oder die für den Aussteller zuständige Steuerbehörde zu kontaktieren, wenn die übermittelten Punkte mit der Rechnung abgeglichen wurden.
Diese Meldung benennt nicht zwangsläufig das einzelne Feld, das abweicht. Notieren Sie nicht „falscher Betrag“ in Ihren Aufzeichnungen, es sei denn, Sie haben tatsächlich eine Betragsabweichung festgestellt. Ein Dienst kann die Meldung auch übersetzen oder einen eigenen Fehlercode anzeigen. Bewahren Sie die Originalformulierung neben Ihrer Erläuterung auf, damit ein Kollege unterscheiden kann, was der Dienst gemeldet hat und was Sie daraus abgeleitet haben.
| Was Sie sehen | Was als Nächstes zu prüfen ist |
|---|---|
| Inkonsistent: 不一致 | Vergleichen Sie die übermittelten Prüfpunkte mit der Originalrechnung und den Anforderungen für diesen Rechnungstyp. |
| Keine Rechnung gefunden: 查无此票 | Prüfen Sie die Identifikatoren und den Abdeckungsbereich des Dienstes; fragen Sie den Aussteller bei Bedarf nach dem relevanten Ausstellungsdatensatz. |
| Netzwerk-, CAPTCHA- oder Dateilesefehler | Beheben Sie zunächst den fehlgeschlagenen Vorgang. Damit wurde noch nicht festgestellt, ob die Rechnungsinformationen übereinstimmen. |
Die aktuellen Bedienungsanleitungen der nationalen Plattform führen „inkonsistent“ und „keine Rechnung gefunden“ als separate Ergebnisse auf. Ihr Hilfebereich behandelt Zugriffsprobleme und Suchlimits separat. Folgen Sie dem Zweig, der Ihre Antwort beschreibt, anstatt jeden erfolglosen Versuch als dasselbe Problem zu behandeln.
Ein Screenshot eines Lieferanten über eine frühere erfolgreiche Prüfung ist ein separates Dokument. Suchen Sie nach dem Rechnungsidentifikator und dem Zeitpunkt dieser Prüfung, bevor Sie ihn mit Ihrem Ergebnis vergleichen. Ein Bild, das die Nummer verdeckt oder eine andere Anlage zeigt, kann die aktuelle Diskrepanz nicht lösen, selbst wenn der sichtbare Firmenname bekannt ist.
Übermittelte Felder prüfen
Öffnen Sie die Originalrechnung neben dem Eingabeformular oder den gespeicherten Anfragedetails. Vergleichen Sie Feld für Feld, einschließlich eventueller Rechnungskodes, die für den gewählten Pfad erforderlich sind. Bewahren Sie führende Nullen. Lesen Sie das Ausstellungsdatum direkt von der Rechnung ab; das E-Mail-Datum, Zahlungsdatum und Lieferdatum können abweichen. Eine Rechnungsnummer identifiziert das Dokument, während die Steuernummer des Verkäufers das Unternehmen identifiziert. Sie sind nicht austauschbar.
Prüfen Sie dann die Betragsbezeichnung. Für gängige vollständig digitalisierte Rechnungen verlangen die offiziellen Anweisungen die 20-stellige Rechnungsnummer, das Ausstellungsdatum und den Gesamtbetrag inklusive Steuer, gekennzeichnet mit 价税合计. Bei älteren speziellen Mehrwertsteuerrechnungen, die über das Mehrwertsteuer-Rechnungsmanagementsystem ausgestellt wurden, umfasst die relevante Kombination den Nettobetrag (exklusive Steuer). Bestimmte normale Rechnungen erfordern stattdessen die letzten sechs Ziffern des Rechnungsprüfcodes. Nutzen Sie den Rechnungstyp und die tatsächliche Feldbezeichnung gemeinsam; der PDF-Dateiname bestimmt nicht den korrekten Pfad.
Der Leitfaden zur Verifizierung chinesischer Mehrwertsteuerrechnungen legt diese Eingabekombinationen dar. Vergleichen Sie bei der Fehlersuche den bereits übermittelten Wert mit dem auf Ihrer spezifischen Rechnung erforderlichen Wert. Probieren Sie nicht wahllos Zwischensumme, Steuerbetrag und Gesamtsumme durch, in der Hoffnung, dass eines ein positives Ergebnis liefert. Eine korrigierte Übermittlung sollte einen nachvollziehbaren Grund haben.
Die Dateierkennung erfordert denselben Vergleich. Wenn ein Dienst Felder aus einer hochgeladenen Rechnung automatisch ausfüllt, prüfen Sie die extrahierten Werte vor der Übermittlung. Wenn Sie nicht einsehen können, was extrahiert wurde, bewahren Sie die Fehlermeldung auf und nutzen Sie einen verfügbaren manuellen Pfad oder bitten Sie den Dienst um Klärung. Ein erfolgreicher Upload bestätigt nur, dass die Datei diese Stufe erreicht hat; er sagt nichts darüber aus, welche Werte geprüft wurden.
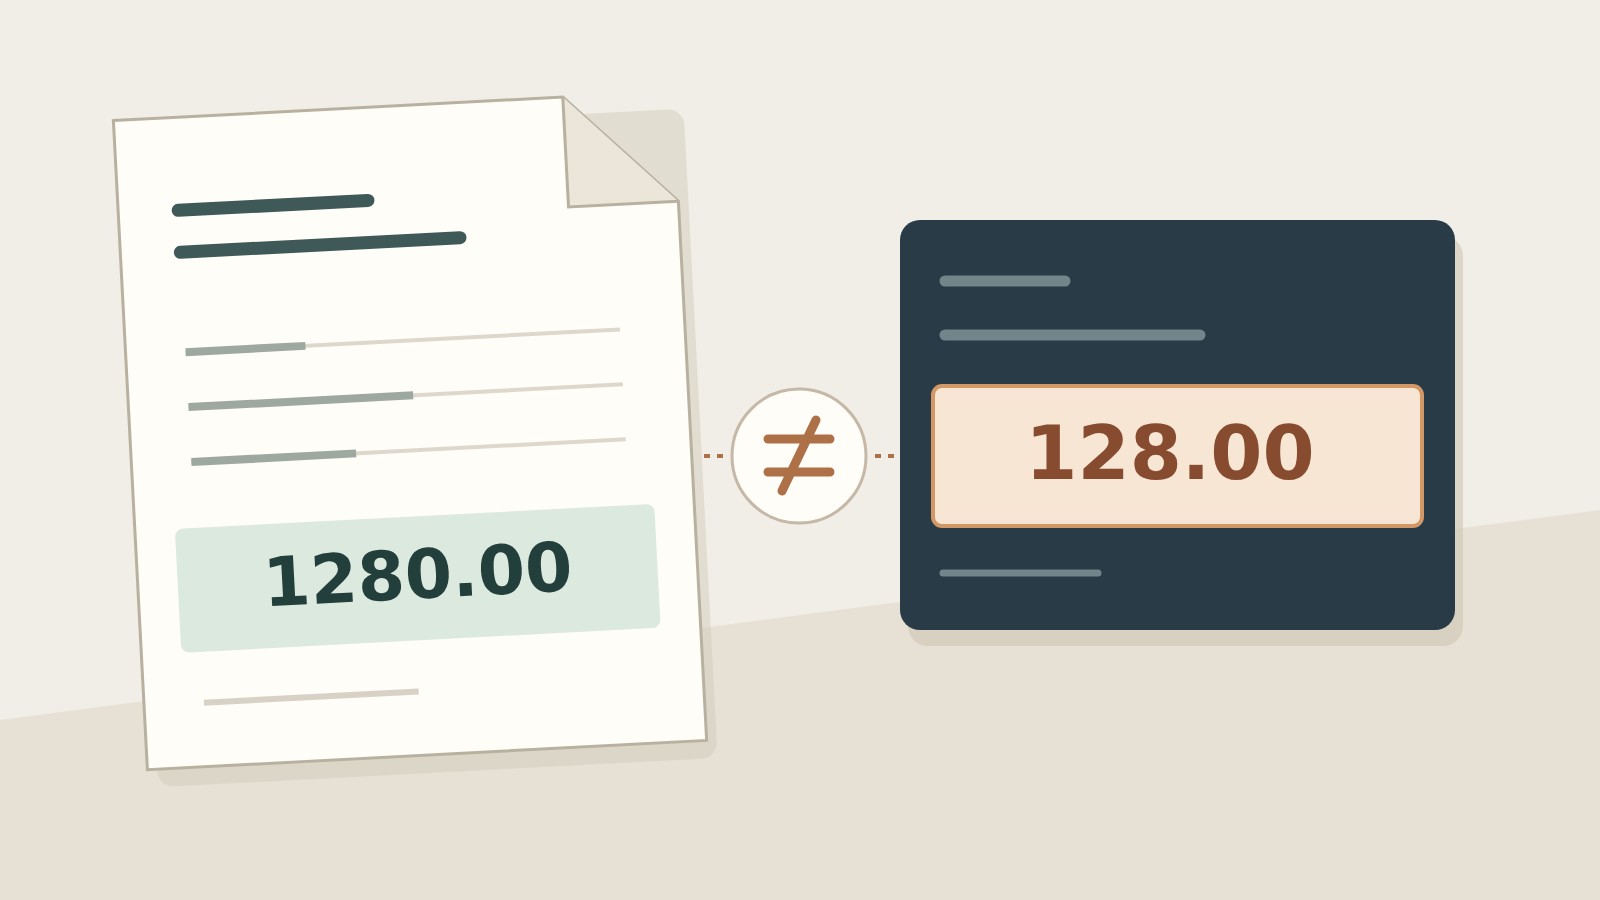
Angenommen, eine fiktive vollständig digitalisierte Rechnung weist einen brutto Gesamtbetrag von CNY 1,280.00 aus, die gespeicherte Übermittlung enthält jedoch CNY 128.00. Rechnungsnummer und Datum wurden korrekt übernommen. Sie haben einen Abschreibfehler festgestellt, nicht aber nachgewiesen, dass die Rechnung selbst gefälscht ist. Korrigieren Sie die Übermittlung auf den im Original tatsächlich ausgewiesenen Wert, führen Sie die entsprechende Prüfung durch und bewahren Sie die neue Antwort neben der ersten auf.
Wenn die zweite Prüfung erfolgreich ist, dokumentieren Sie, dass der eingegebene Betrag korrigiert wurde. Behaupten Sie nicht, der Aussteller habe die „Rechnung berichtigt“, wenn der Aussteller nichts geändert hat. Schlägt sie weiterhin fehl, erklärt die fehlende Null nur den ersten Versuch; sie erklärt nicht das zweite Ergebnis. Fahren Sie mit dem nun bestätigten Input fort, statt anzunehmen, dass jedes verbleibende Problem dieselbe Ursache hat.
Wenn die Quelle unscharf, beschnitten oder unleserlich ist, verzichten Sie auf Spekulationen. Fordern Sie die original herunterladbare Datei oder eine vollständige, lesbare Kopie an. Der Leitfaden zu Rechnungs-PDFs behandelt Probleme bei der Dateiverarbeitung. Die Konvertierung desselben unklaren Screenshots in ein anderes Format stellt die fehlenden Zeichen nicht wieder her.
Den Aussteller zur Klärung auffordern
Senden Sie dem Aussteller eine Frage, die anhand seiner Ausstellungsunterlagen beantwortet werden kann. Fügen Sie die Rechnungskennung, das Datum, den relevanten Betrag oder Code, das Original-Attachment, den genutzten Dienst und den Zeitpunkt der Antwort hinzu. Nutzen Sie Ihren etablierten Kommunikationskanal und teilen Sie die Informationen nur mit Personen, die diese benötigen. Vermeiden Sie es, nicht zusammenhängende Rechnungen oder einen gesamten Lieferantenordner weiterzuleiten, um eine fehlgeschlagene Prüfung zu erklären.
Wir haben die beigefügte Rechnung anhand der im Originalfile angegebenen Daten geprüft. Der Dienst lieferte um [Prüfzeitpunkt] die Meldung „inkonsistent“. Bitte bestätigen Sie den Rechnungstyp und den entsprechenden Ausstellungsdatensatz und senden Sie die originale elektronische Datei, falls dieses Attachment eine Kopie ist. Wenn die Rechnung korrigiert oder ersetzt wurde, identifizieren Sie bitte die Originalrechnung und das zugehörige Dokument. Wir haben die übermittelten Felder beigefügt, damit Sie dieselben Informationen vergleichen können.
Diese Anfrage gibt dem Aussteller etwas Präziseres an die Hand als „bitte senden Sie eine gültige Rechnung“. Eine Antwort kann ergeben, dass das falsche Attachment weitergeleitet wurde, eine lesbare Originalversion liefern, ein korrigiertes Dokument identifizieren oder die Angelegenheit ungeklärt lassen. Fordern Sie den Aussteller auf, die tatsächliche Diskrepanz zu adressieren. Eine allgemeine Zusicherung, dass seine Rechnungen echt sind, erklärt nicht, warum diese Übermittlung fehlgeschlagen ist.
Bewahren Sie eine neu erhaltene Datei als separate Version auf. Vergleichen Sie Rechnungskennung, Käufer, Verkäufer, Datum und Betrag mit dem ersten Attachment, bevor Sie sie übermitteln. Wenn es sich um eine andere Rechnung handelt, dokumentieren Sie diesen Zusammenhang, statt das Original stillschweigend zu ersetzen. Wenn sich nur das Erscheinungsbild des Dokuments ändert, fragen Sie nach, was sich geändert hat und warum; ein neuer Dateiname ist keine Erklärung.
Wenn eine ausgestellte elektronische Rechnung einen tatsächlichen Ausstellungsfehler enthält, ist die Korrektur der Rechnung gemäß den geltenden Vorschriften Sache des Ausstellers. Die englischsprachigen Durchführungsbestimmungen der Steuerbehörde beschreiben Rotletter-Elektronikrechnungen für bestimmte Umstände, einschließlich Ausstellungsfehlern. Nehmen Sie keine eigenständigen Bearbeitungen am PDF des Lieferanten vor. Die Erläuterung zu Rotletter-Rechnungen behandelt das Verhältnis zwischen Original und Anpassung.
Wenn der Aussteller eine wesentliche Diskrepanz nicht klären kann, wenden Sie sich an die zuständige Steuerbehörde, um den geeigneten Prüfweg zu erfragen. Artikel 38 der aktuellen chinesischen Durchführungsbestimmungen sieht einen Antrag auf Überprüfung der Rechnungsechtheit vor. Legen Sie das Originalmaterial und den bereits durchgeführten Vergleich vor. Dies ist ein Weg zur Klärung von Zweifeln, kein Versprechen, dass eine öffentliche Website auf Abruf ein forensisches Gutachten erstellt.
Abgerufene Daten mit der Rechnung abgleichen
Eine Abfrage, die Details zurückliefert, schafft eine andere Aufgabe: Vergleichen Sie die zurückgegebenen Informationen mit der exakten Datei, die Sie erhalten haben. Prüfen Sie zuerst die Rechnungskennung. Vergleichen Sie dann Verkäufer und Käufer, Positionsbeschreibungen und Beträge, soweit der Dienst diese anzeigt. Dokumentieren Sie, welche Felder tatsächlich zurückgegeben wurden; eine Schnittstelle, die nur begrenzte Informationen zeigt, hat Felder, die sie nie angezeigt hat, nicht bestätigt.
Wenn der zurückgegebene Käufer vom Attachment abweicht, weisen Sie die Differenz nicht ab, nur weil Verkäufer und Summe plausibel erscheinen. Speichern Sie beide Versionen und benennen Sie das konfliktäre Feld in Ihrer Anfrage an den Aussteller. Ebenso begründet eine echte Rechnung für eine andere Bestellung nicht die Details Ihres Einkaufs. Für den Vergleich benötigen Sie neben dem Rechnungsdatensatz auch die relevante Bestellung oder Transaktionsdokumente.
Eine Abweichung beim Verkäufernamen kann eher eine Unternehmensidentifikation erfordern als eine weitere Rechnungsabfrage. Halten Sie den chinesischen Firmennamen und die Steueridentifikationsnummer zusammen und vergleichen Sie sie mit dem im Lieferantenfile genannten Unternehmen. Der Artikel zur Nichtübereinstimmung von Lieferanten- und Rechnungsnamen erläutert dieses separate Problem. Eine gemeinsame Marke oder ein gemeinsamer Vertriebsmitarbeiter machen zwei registrierte Unternehmen nicht zur selben juristischen Person.
Schließen Sie den Vorgang mit einer präzisen Notiz ab: Welche Originaldatei wurde geprüft, welcher übermittelte Wert wurde ggf. geändert, was besagte die neueste Antwort und bleibt eine Dokument- oder Transaktionsdifferenz bestehen? Bewahren Sie einen fehlgeschlagenen Versuch, der die Korrektur erklärt, auf, kennzeichnen Sie das neueste Ergebnis jedoch klar, damit der erste Screenshot nicht mit der endgültigen Position verwechselt wird.
Sie können das Rechnungsprüfungstool von ChinaValidate für die unterstützten Rechnungseingaben nutzen und die Antwort im Vergleich mit dem Original prüfen. Verwenden Sie die Unternehmenssuche, wenn die ungeklärte Frage die Identität des chinesischen Verkäufers betrifft. Eine abgeschlossene Rechnungsprüfung entscheidet nicht automatisch über die steuerliche Abzugsfähigkeit, die Erstattungsfähigkeit oder darüber, ob ein anderer Bankbegünstigter die Zahlung erhalten darf.