
Factura china: datos que no coinciden
Resuelva una discrepancia en la verificación de facturas chinas comparando los campos originales enviados y el registro devuelto, y luego solicite la evidencia adecuada al emisor.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Si una verificación de factura china devuelve 不一致 (“inconsistente”), compare la información que envió con la factura original antes de intentarlo de nuevo. Si esos valores coinciden y el resultado sigue sin resolverse, contacte al emisor con el archivo original y la respuesta exacta. Una comparación fallida es motivo para investigar; por sí sola, no explica quién cometió el error ni prueba que el proveedor haya fabricado la factura.
Hay dos situaciones diferentes que deben distinguirse. El servicio puede devolver un mensaje de inconsistencia sin mostrar los detalles de la factura. Alternativamente, puede devolver un registro coincidente cuyo comprador, vendedor o importe difiere del adjunto que recibió. En la primera situación, revise el envío. En la segunda, compare los documentos. Tratar ambos casos como “la factura no funcionó” hace innecesariamente difícil el siguiente intercambio con el emisor.
Identificar el resultado
Conserve el resultado exactamente como apareció, junto con la fecha de la verificación y los valores enviados. En su explicación de los resultados de verificación, la autoridad tributaria de Guangxi describe “inconsistente” como al menos un elemento de verificación enviado que difiere de la información electrónica de la autoridad tributaria. Aconseja contactar al emisor o a la autoridad tributaria competente del emisor cuando los elementos enviados hayan sido confirmados frente a la factura.
Ese mensaje no necesariamente identifica el campo individual que difiere. No escriba “importe incorrecto” en sus registros a menos que haya encontrado realmente una discrepancia en el importe. Un servicio también puede traducir el mensaje o mostrar su propio código de error. Conserve la redacción original junto con su explicación para que otro colega pueda distinguir lo que informó el servicio de lo que usted infirió.
| Lo que ve | Qué verificar a continuación |
|---|---|
| Inconsistente: 不一致 | Compare los elementos de verificación enviados con la factura original y los requisitos para su tipo. |
| No se encuentra la factura: 查无此票 | Verifique los identificadores y la cobertura del servicio; pregunte al emisor sobre el registro de emisión relevante si es necesario. |
| Error de red, CAPTCHA o lectura de archivo | Resuelva primero la operación fallida. No ha establecido si la información de la factura coincide. |
Las instrucciones de uso actuales de la plataforma nacional muestran “inconsistente” y “no se encuentra la factura” como resultados separados. Su sección de ayuda aborda por separado los problemas de acceso y los límites de búsqueda. Siga la rama que describe su respuesta en lugar de tratar cada intento fallido como el mismo problema.
Una captura de pantalla de un proveedor de una verificación exitosa anterior es un material separado. Busque el identificador de la factura y la hora de esa verificación antes de compararla con su resultado. Una imagen que oculta el número o muestra otro adjunto no puede resolver la discrepancia actual, incluso si el nombre de la empresa visible es familiar.
Verificar los campos enviados
Abra la factura original junto al formulario de envío o los detalles guardados de la solicitud. Compare un campo a la vez, incluido cualquier código de factura requerido por la ruta seleccionada. Conserve los ceros iniciales. Lea la fecha de emisión directamente de la factura; la fecha del correo electrónico, la fecha de pago y la fecha de entrega pueden ser diferentes. Un número de factura identifica el documento, mientras que el número de contribuyente del vendedor identifica a la empresa. No son intercambiables.
Luego verifique la etiqueta del importe. Para las facturas totalmente digitalizadas comunes, las instrucciones oficiales requieren el número de factura de 20 dígitos, la fecha de emisión y el total incluyendo impuestos, etiquetado como 价税合计. Para las facturas especiales de IVA más antiguas emitidas a través del sistema de gestión de facturas de IVA, la combinación relevante incluye el importe excluyendo impuestos. Ciertas facturas ordinarias requieren en su lugar los últimos seis dígitos del código de verificación de la factura. Utilice el tipo de factura y la etiqueta real del campo conjuntamente; el nombre del archivo PDF no determina la ruta correcta.
La guía de verificación de facturas de IVA chinas establece estas combinaciones de entrada. Al solucionar problemas, compare el valor ya enviado con el valor requerido en su factura particular. No pruebe cíclicamente el subtotal, el impuesto y el total esperando que uno produzca un resultado positivo. Un envío corregido debe tener una razón identificable.
El reconocimiento de archivos necesita la misma comparación. Si un servicio completa campos desde una factura cargada, inspeccione los valores extraídos antes de enviarlos. Si no puede ver qué se extrajo, conserve la respuesta fallida y utilice una ruta manual disponible o solicite aclaraciones al servicio. El éxito de la carga solo confirma que el archivo llegó a esa etapa; no le indica qué valores se verificaron.
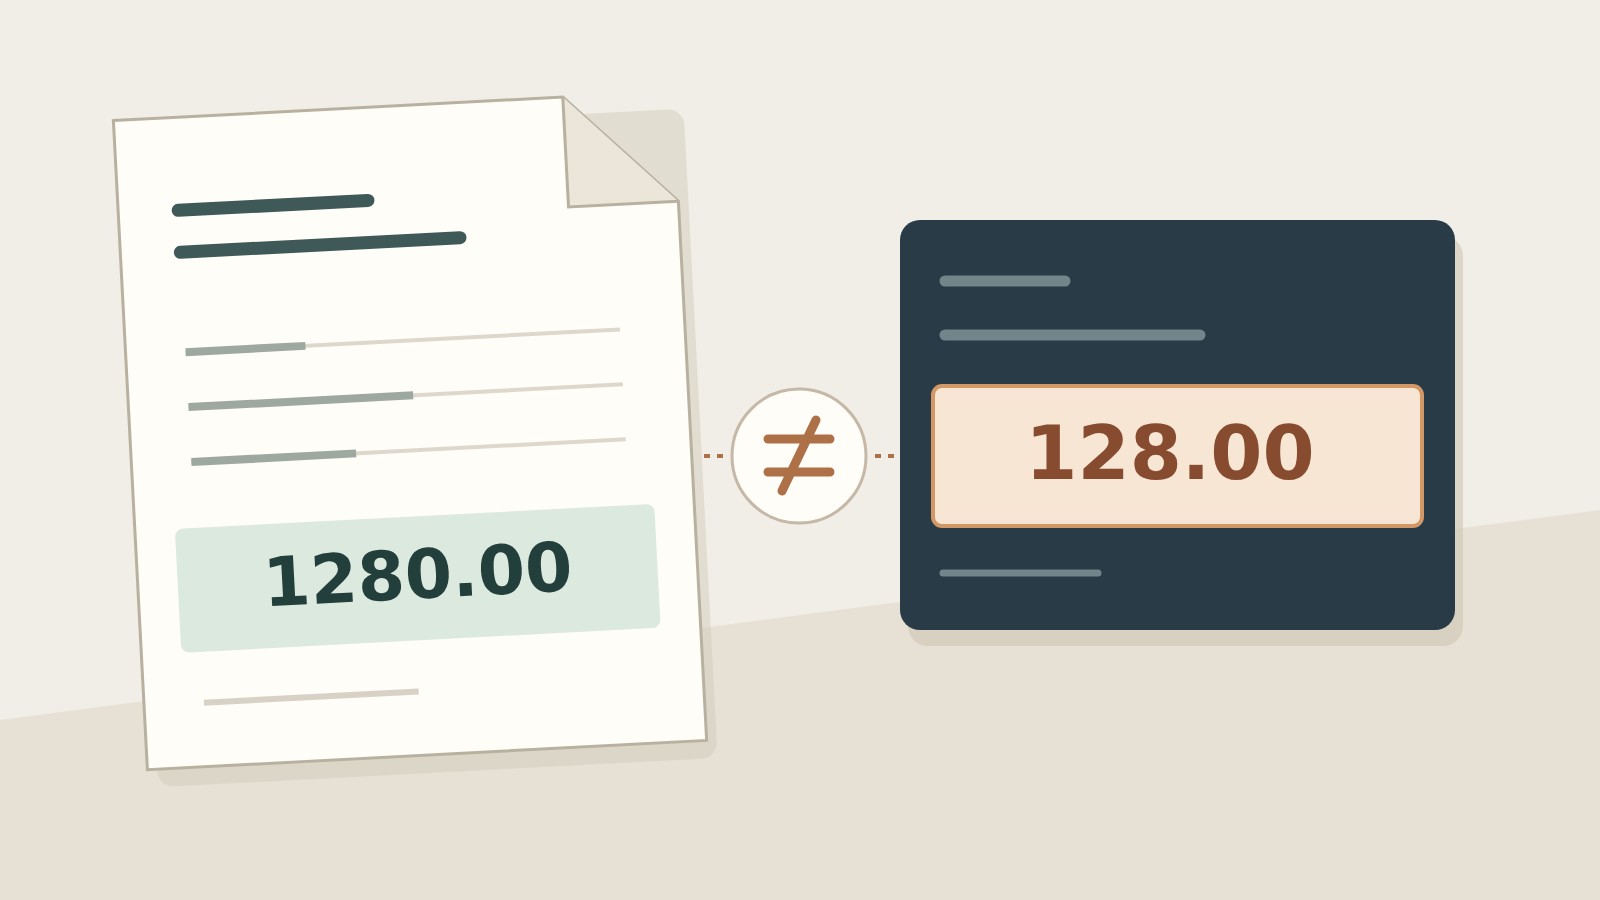
Supongamos que una factura digitalizada ficticia muestra un total con impuestos de CNY 1,280.00, pero el envío guardado contiene CNY 128.00. El número de factura y la fecha se han copiado correctamente. Ha encontrado una discrepancia de transcripción, no ha establecido que la factura en sí sea falsa. Corrija el envío para que coincida con el valor que aparece realmente en el original, realice la verificación correspondiente y conserve la nueva respuesta junto a la primera.
Si la segunda verificación tiene éxito, registre que se corrigió el importe introducido. No diga que el emisor «arregló la factura» si el emisor no cambió nada. Si sigue fallando, el cero faltante explica solo el primer intento; no explica el segundo resultado. Continúe con los datos de entrada ahora confirmados en lugar de asumir que cada problema restante tiene la misma causa.
Cuando el origen esté borroso, recortado o sea ilegible, evite adivinar. Solicite el archivo descargable original o una copia completa y legible. La guía de PDF de facturas aborda los problemas de manejo de archivos. Convertir la misma captura de pantalla poco clara a otro formato no permite determinar los caracteres faltantes.
Contactar con el emisor
Envíe al emisor una pregunta que pueda responderse consultando su registro de emisión. Incluya el identificador de la factura, la fecha, el importe o código relevante, el archivo adjunto original, el servicio utilizado y la hora de la respuesta. Utilice su canal de comunicación habitual y comparta la información solo con las personas que necesiten conocerla. Evite reenviar facturas no relacionadas o una carpeta completa del proveedor para explicar una única verificación fallida.
Hemos verificado la factura adjunta utilizando los detalles que aparecen en el archivo original. El servicio devolvió «los datos no coinciden» a [hora de la verificación]. Por favor, confirme el tipo de factura y el registro de emisión correspondiente, y envíe el archivo electrónico original si este adjunto es una copia. Si la factura ha sido corregida o sustituida, identifique la factura original y el documento relacionado. Hemos adjuntado los campos enviados para que pueda comparar la misma información.
Esta solicitud ofrece al emisor algo más preciso que «por favor, envíe una factura válida». Una respuesta puede establecer que se reenvió el adjunto incorrecto, proporcionar un original legible, identificar un documento corregido o dejar la incidencia sin resolver. Pida al emisor que aborde la discrepancia real. Una garantía general de que sus facturas son genuinas no le indica por qué falló este envío.
Conserve el archivo recién recibido como una versión separada. Compare su identificador de factura, comprador, vendedor, fecha e importe con el primer adjunto antes de enviarlo. Si se trata de una factura diferente, registre esa relación en lugar de sustituir silenciosamente el original. Si solo cambia la apariencia del documento, pregunte qué ha cambiado y por qué; un nuevo nombre de archivo no es una explicación.
Cuando una factura electrónica emitida contiene un error de facturación real, la corrección de la factura es una cuestión que corresponde al emisor según las normas aplicables. Las normas de aplicación en inglés de la autoridad tributaria describen las facturas electrónicas en rojo para circunstancias específicas, incluidos los errores de facturación. No edite usted mismo el PDF del proveedor. La explicación sobre las facturas en rojo cubre la relación entre el original y el ajuste.
Si el emisor no puede resolver una discrepancia material, contacte con la autoridad tributaria correspondiente sobre la vía de verificación adecuada. El artículo 38 de las normas de aplicación chinas vigentes prevé la presentación de una solicitud para verificar la autenticidad de la factura. Presente el material original y la comparación ya realizada. Esta es una vía para resolver dudas, no una promesa de que un sitio web público emitirá una conclusión forense bajo demanda.
Comparar los resultados con la factura
Una búsqueda que devuelve detalles crea una tarea diferente: compare la información devuelta con el archivo exacto que recibió. Verifique primero el identificador de la factura. Luego compare el vendedor y el comprador, las descripciones de los artículos y los importes dondequiera que el servicio los muestre. Registre qué campos se devolvieron realmente; una interfaz que muestra solo información limitada no ha confirmado los campos que nunca mostró.
Si el comprador devuelto difiere del adjunto, no descarte la diferencia porque el vendedor y el total parezcan correctos. Guarde ambas versiones e identifique el campo conflictivo en su solicitud al emisor. Asimismo, una factura genuina correspondiente a otro pedido no establece los detalles de su compra. La comparación necesita la orden de compra relevante o los documentos de la transacción, así como el registro de la factura.
Una diferencia en el nombre del vendedor puede requerir identificación empresarial en lugar de otra búsqueda de factura. Mantenga juntos el nombre chino del vendedor y el identificador fiscal, luego compárelos con la empresa nombrada en su archivo de proveedores. El artículo sobre la discrepancia de nombres entre proveedor y factura explica ese problema separado. Una marca compartida o un comercial no hacen que dos empresas registradas sean la misma entidad.
Cierre la incidencia con una nota precisa: qué archivo original se verificó, qué valor enviado cambió si hubo alguno, qué dijo la última respuesta y si permanece alguna diferencia documental o transaccional. Conserve un intento fallido que explique la corrección, pero etiquete claramente el último resultado para que la primera captura de pantalla no se confunda con la posición final.
Puede utilizar la herramienta de verificación de facturas de ChinaValidate para los tipos de factura admitidos y cotejar la respuesta con el original. Utilice la búsqueda de empresas cuando la duda pendiente se refiera a la identidad del vendedor chino. Una verificación de factura completada no determina por sí sola la deducibilidad fiscal, la elegibilidad para reembolso ni si un beneficiario bancario distinto puede recibir el pago.