
Fattura cinese: dati non corrispondenti
Risolvi una mancata corrispondenza nella verifica di una fattura cinese confrontando l’originale, i campi inviati e il record restituito, quindi richiedi all’emittente la documentazione corretta.
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Se un controllo di una fattura cinese restituisce 不一致 («inconsistente»), confronta le informazioni che hai inviato con la fattura originale prima di riprovare. Se quei valori coincidono e il risultato rimane irrisolto, contatta l’emittente fornendo il file originale e la risposta esatta. Un confronto negativo è un motivo per indagare; di per sé non spiega chi abbia commesso l’errore né prova che il fornitore abbia fabbricato la fattura.
Bisogna distinguere due situazioni diverse. Il servizio può restituire un messaggio di incoerenza senza mostrare i dettagli della fattura. In alternativa, può restituire un record corrispondente in cui l’acquirente, il venditore o l’importo differiscono dall’allegato che hai ricevuto. Nella prima situazione, verifica l’invio. Nella seconda, confronta i documenti. Trattare entrambi i casi come «la fattura non ha funzionato» rende lo scambio successivo con l’emittente inutilmente difficile.
Identificare il risultato
Conserva il risultato esattamente come è apparso, insieme alla data del controllo e ai valori inviati. Nella sua spiegazione dei risultati di verifica, l’autorità fiscale del Guangxi descrive «inconsistente» come almeno una voce di verifica inviata che differisce dalle informazioni elettroniche dell’autorità fiscale. Consiglia di contattare l’emittente o l’autorità fiscale competente dell’emittente quando le voci inviate sono state confermate rispetto alla fattura.
Questo messaggio non identifica necessariamente il singolo campo che differisce. Non annotare «importo errato» nei tuoi registri a meno che tu non abbia effettivamente riscontrato una discrepanza nell’importo. Un servizio può anche tradurre il messaggio o visualizzare un proprio codice di errore. Conserva la formulazione originale accanto alla tua spiegazione, così che un collega possa distinguere ciò che il servizio ha riportato da ciò che hai dedotto.
| Cosa vedi | Cosa verificare dopo |
|---|---|
| Inconsistente: 不一致 | Confronta le voci di verifica inviate con la fattura originale e i requisiti per il suo tipo. |
| Nessuna fattura trovata: 查无此票 | Verifica gli identificativi e la copertura del servizio; se necessario, chiedi all’emittente informazioni sul relativo record di emissione. |
| Errore di rete, CAPTCHA o lettura del file | Risolvi prima l’operazione fallita. Non ha stabilito se le informazioni della fattura corrispondano. |
Le istruzioni operative attuali della piattaforma nazionale mostrano «inconsistente» e «nessuna fattura trovata» come esiti separati. La sua sezione di aiuto affronta separatamente i problemi di accesso e i limiti di ricerca. Segui il ramo che descrive la tua risposta invece di trattare ogni tentativo non riuscito come lo stesso problema.
Uno screenshot fornito dal fornitore di un controllo precedente andato a buon fine è un elemento distinto. Cerca l’identificativo della fattura e l’orario di quel controllo prima di confrontarlo con il tuo risultato. Un’immagine che nasconde il numero o mostra un altro allegato non può risolvere la discrepanza attuale, anche se il nome della società visibile ti è familiare.
Controllare i campi inviati
Apri la fattura originale accanto al modulo di invio o ai dettagli salvati della richiesta. Confronta un campo alla volta, includendo eventuali codici fattura richiesti dalla procedura selezionata. Conserva gli zeri iniziali. Leggi la data di emissione direttamente dalla fattura; la data dell’e-mail, la data di pagamento e la data di consegna possono essere diverse. Il numero di fattura identifica il documento, mentre il numero di contribuente del venditore identifica l’impresa. Non sono intercambiabili.
Quindi controlla l’etichetta dell’importo. Per le comuni fatture completamente digitalizzate, le istruzioni ufficiali richiedono il numero di fattura a 20 cifre, la data di emissione e il totale comprensivo di imposta, etichettato 价税合计. Per le vecchie fatture speciali IVA emesse tramite il sistema di gestione delle fatture IVA, la combinazione pertinente include l’importo al netto dell’imposta. Alcune fatture ordinarie richiedono invece le ultime sei cifre del codice di verifica della fattura. Usa il tipo di fattura e l’etichetta effettiva del campo insieme; il nome del file PDF non sceglie la procedura corretta.
La guida alla verifica delle fatture IVA cinesi illustra queste combinazioni di input. Durante la risoluzione dei problemi, confronta il valore già inviato con il valore richiesto sulla tua specifica fattura. Non provare a ciclo continuo subtotali, imposta e totale sperando che uno produca un risultato positivo. Una correzione dell’invio deve avere un motivo identificabile.
Il riconoscimento del file richiede lo stesso confronto. Se un servizio compila i campi a partire da una fattura caricata, ispeziona i valori estratti prima di inviare. Se non puoi vedere cosa è stato estratto, conserva la risposta di errore e utilizza una procedura manuale disponibile oppure chiedi chiarimenti al servizio. Il successo del caricamento conferma solo che il file ha raggiunto quella fase; non ti dice quali valori siano stati verificati.
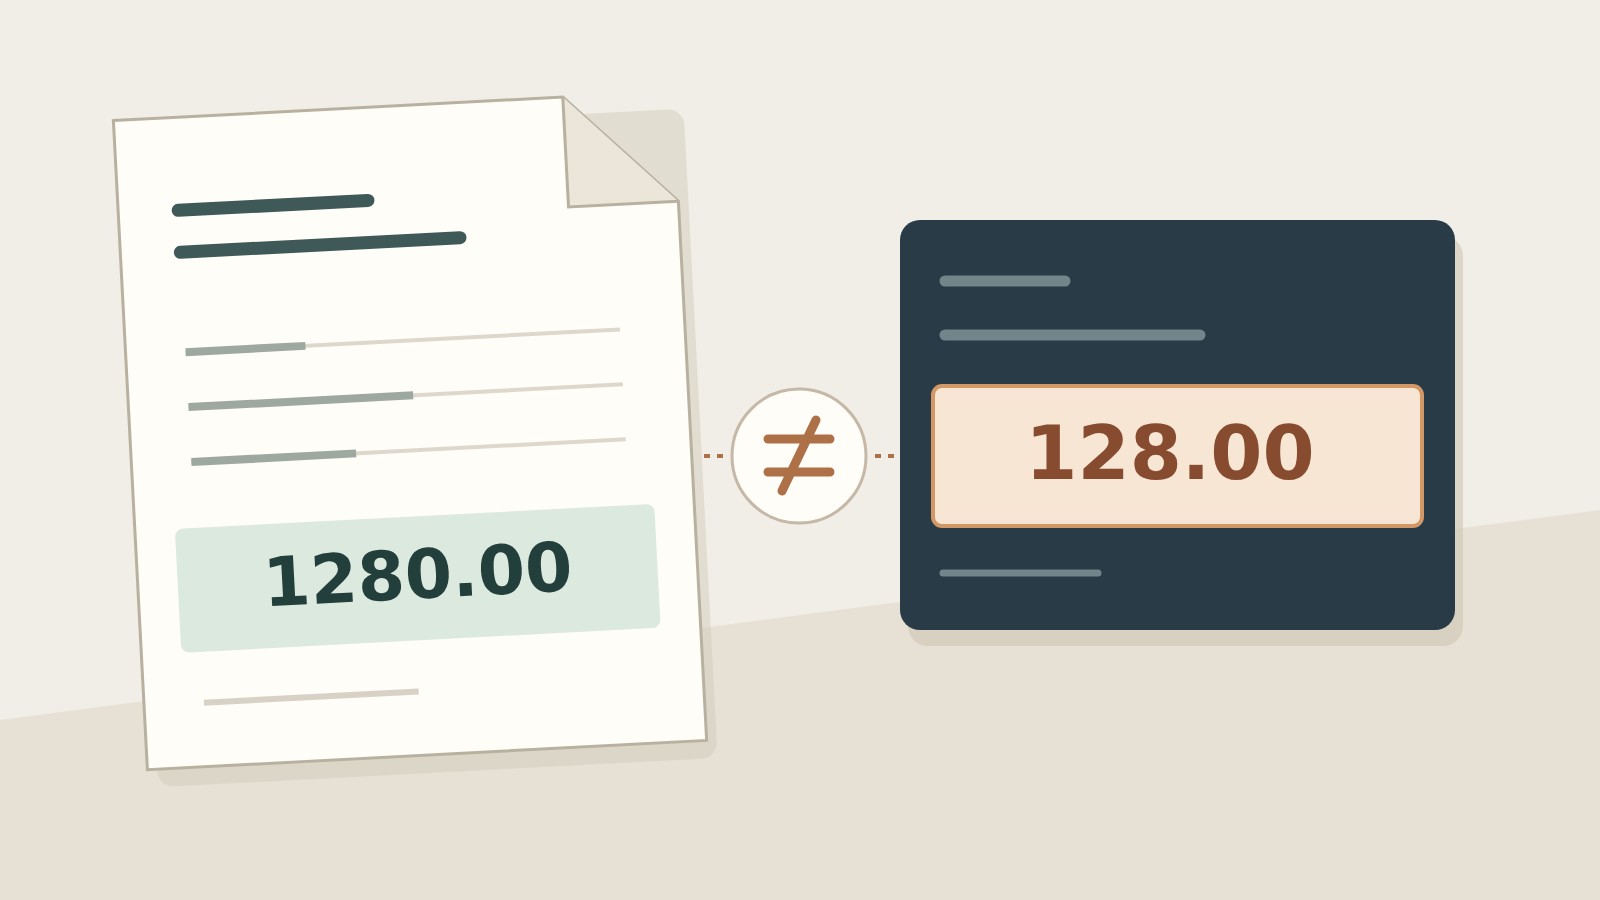
Supponi che una fattura completamente digitalizzata fittizia mostri un totale comprensivo di IVA pari a CNY 1,280.00, ma che la richiesta salvata contenga CNY 128.00. Il numero di fattura e la data sono stati copiati correttamente. Hai individuato una discrepanza di trascrizione, non hai stabilito che la fattura stessa sia falsa. Correggi i dati inviati con il valore effettivamente riportato sull’originale, esegui la verifica appropriata e conserva la nuova risposta accanto alla prima.
Se la seconda verifica ha esito positivo, registra che l’importo inserito è stato corretto. Non affermare che l’emittente ha “corretto la fattura” quando l’emittente non ha modificato nulla. Se la verifica fallisce ancora, lo zero mancante spiega solo il primo tentativo; non spiega il secondo risultato. Prosegui con i dati di input ormai confermati, invece di presumere che ogni problema residuo abbia la stessa causa.
Quando la fonte è sfocata, ritagliata o illeggibile, evita di tirare a indovinare. Richiedi il file originale scaricabile o una copia completa e leggibile. La guida al PDF della fattura tratta i problemi di gestione dei file. Convertire lo stesso screenshot poco chiaro in un altro formato non consente di ricostruire i caratteri mancanti.
Chiedi chiarimenti all’emittente
Invia all’emittente una domanda alla quale possa rispondere sulla base del proprio registro di emissione. Includi l’identificativo della fattura, la data, l’importo o il codice rilevanti, l’allegato originale, il servizio utilizzato e l’orario della risposta. Usa il tuo canale di comunicazione consolidato e condividi le informazioni solo con le persone che ne hanno bisogno. Evita di inoltrare fatture non correlate o un’intera cartella del fornitore per spiegare una singola verifica fallita.
Abbiamo verificato la fattura allegata utilizzando i dettagli riportati nel file originale. Il servizio ha restituito “dati non corrispondenti” alle [ora della verifica]. Si prega di confermare il tipo di fattura e il relativo record di emissione e di inviare il file elettronico originale se questo allegato è una copia. Se la fattura è stata corretta o sostituita, si prega di identificare la fattura originale e il documento correlato. Abbiamo allegato i dati inviati per consentire il confronto degli stessi dati.
Questa richiesta offre all’emittente qualcosa di più preciso di “si prega di inviare una fattura valida”. Una risposta può stabilire che è stato inoltrato l’allegato sbagliato, fornire un originale leggibile, identificare un documento corretto o lasciare la questione irrisolta. Chiedi all’emittente di affrontare la discrepanza effettiva. Una generica assicurazione sulla genuinità delle sue fatture non ti spiega perché questa sottomissione sia fallita.
Conserva il file appena ricevuto come versione separata. Confronta il suo identificativo di fattura, l’acquirente, il venditore, la data e l’importo con il primo allegato prima di sottometterlo. Se riguarda una fattura diversa, registra tale relazione invece di sostituire silenziosamente l’originale. Se cambia solo l’aspetto del documento, chiedi cosa è cambiato e perché; un nuovo nome file non è una spiegazione.
Quando una fattura elettronica emessa contiene un effettivo errore di fatturazione, la correzione della fattura è di competenza dell’emittente ai sensi delle norme applicabili. Le norme attuative in inglese dell’autorità fiscale descrivono le fatture elettroniche in rosso per circostanze specifiche, inclusi gli errori di fatturazione. Non modificare autonomamente il PDF del fornitore. La spiegazione sulle fatture in rosso illustra il rapporto tra l’originale e la rettifica.
Se l’emittente non riesce a risolvere una discrepanza sostanziale, contatta l’autorità fiscale competente per conoscere la procedura di verifica appropriata. L’articolo 38 delle norme attuative cinesi vigenti prevede la possibilità di presentare una domanda per verificare l’autenticità della fattura. Porta con te il materiale originale e il confronto già effettuato. Si tratta di una via per risolvere un dubbio, non della garanzia che un sito pubblico emetta una conclusione forense su richiesta.
Confronta i risultati con la fattura
Una ricerca che restituisce dettagli crea un compito diverso: confronta le informazioni restituite con il file esatto che hai ricevuto. Controlla prima l’identificativo della fattura. Poi confronta venditore e acquirente, descrizioni degli articoli e importi, ovunque il servizio li visualizzi. Registra quali campi sono stati effettivamente restituiti; un’interfaccia che mostra solo informazioni limitate non ha confermato i campi che non ha mai visualizzato.
Se l’acquirente restituito differisce dall’allegato, non ignorare la differenza perché il venditore e il totale sembrano corretti. Salva entrambe le versioni e identifica il campo conflittuale nella tua richiesta all’emittente. Allo stesso modo, una fattura genuina relativa a un altro ordine non stabilisce i dettagli del tuo acquisto. Il confronto richiede anche l’ordine di acquisto pertinente o i documenti transazionali, oltre al record della fattura.
Una differenza nel nome del venditore può richiedere l’identificazione societaria piuttosto che un’altra consultazione della fattura. Conserva insieme il nome cinese del venditore e l’identificativo del contribuente, quindi confrontali con la società indicata nel tuo file del fornitore. L’articolo sulla mancata corrispondenza tra nome del fornitore e nome in fattura spiega questo problema distinto. Un marchio condiviso o un addetto alle vendite non fanno sì che due società registrate siano la stessa entità.
Chiudi la questione con una nota precisa: quale file originale è stato verificato, quale valore sottomesso è stato modificato, se del caso, cosa indicava l’ultima risposta e se permane alcuna differenza documentale o transazionale. Conserva un tentativo fallito che spieghi la correzione, ma etichetta chiaramente l’ultimo risultato in modo che il primo screenshot non venga scambiato per la posizione finale.
Puoi utilizzare lo strumento di verifica delle fatture di ChinaValidate per i tipi di fattura supportati e confrontare la risposta con l’originale. Ricorri alla ricerca aziendale quando il dubbio irrisolto riguarda l’identità del venditore cinese. Una verifica della fattura completata non determina di per sé la deducibilità fiscale, l’eleggibilità al rimborso né se un beneficiario bancario diverso possa ricevere il pagamento.