
Статус «червоного» рахунка-фактури в Китаї: що це означає
Розберіться з повними та частковими коригуваннями через «червоні» рахунки-фактури, зіставте оригінальні та виправлені документи й розрізняйте суми в рахунках-фактурах і фактичні повернення коштів.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Китайський рахунок-фактура з позначкою про коригування («червоний» рахунок) був скоригований. Практичне питання полягає в тому, яка сума була скоригована та які документи пояснюють зміну. Часткове коригування залишає частину початкової виставленої суми; повне коригування скасовує її. Жоден із цих статусів сам по собі не свідчить про те, що кошти вже надійшли назад на банківський рахунок.
Почніть з оригінального рахунка-фактури та фактично виданого до нього «червоного» рахунка-фактури. Якщо постачальник надіслав лише запит на виправлення або форму підтвердження, вам усе одно потрібно з’ясувати, чи було видано «червоний» рахунок-фактуру. Це важливо, коли одна й та сама покупка фігурує в кількох вкладеннях: оригінал, негативне коригування та, можливо, замінний документ. Якщо рахувати кожен позитивний документ як окрему покупку, ви можете отримати хибну загальну суму.
Як читати статус коригування
У материковому Китаї оригінальний позитивний рахунок-фактуру часто називають «синім» рахунком-фактурою. Червоний рахунок-фактура фіксує його виправлення. Для повністю цифрових рахунків-фактур Державна податкова адміністрація Китаю серед обставин, що вимагають коригування через червоний рахунок-фактуру згідно з чинними правилами, зазначає повернення товарів, помилки виставлення рахунків, переривання послуг та торговельні знижки. Повернення та переривання послуг можуть бути частковими. Це звичайні комерційні ситуації, тому саме по собі коригування не є ознакою того, що постачальник сфабрикував рахунок-фактуру. Див. статтю 8 Оголошення № 11 за 2024 рік.
Тримайте результат перевірки окремо від статусу коригування рахунка-фактури. Відповідь про те, що подана інформація збігається з записом, дає відповідь на запит щодо пошуку. Позначка, що вказує на повне або часткове коригування через червоний рахунок-фактуру, повідомляє іншу інформацію про цей рахунок-фактуру. Читайте обидві частини відповіді, включаючи час перевірки. Збіг не означає, що початкова сума залишається незмінною.
Зверніть також увагу на те, де з’являється ця позначка. У білінговому акаунті постачальника може відображатися прогрес його власного запиту на виправлення, тоді як сервіс перевірки може повертати статус рахунка-фактури. Не припускайте, що дві схоже перекладені позначки описують одну й ту саму завершену подію. Якщо сервіс не надає деталей коригування, зафіксуйте цю прогалину, а не сприймайте порожнє поле як нормальний статус. Щодо ширшого процесу пошуку та необхідних вхідних даних скористайтеся нашим посібником із перевірки китайських рахунків-фактур.
Зв’язок між оригінальним і «червоним» рахунками-фактурами
Розмістіть оригінальний і виданий червоний рахунок-фактури поруч. Запишіть їхні номери та дати окремо, а потім порівняйте покупця, продавця, відповідні позиції, суми до оподаткування та суми податку. Шукайте посилання або наданий емітентом запис, який пов’язує коригування з оригіналом. Той самий постачальник і схожа загальна сума є корисними підказками, але самі по собі вони не встановлюють зв’язок.
Не потрібно вгадувати зв’язок за назвами файлів на кшталт «новий рахунок» або «остаточна копія». Попросіть емітента вказати, до якого початкового рахунку належить кожне коригування. Якщо цей зв’язок зафіксовано в історії облікового запису, формі підтвердження чи супровідному листуванні, збережіть ці матеріали разом із самими рахунками. Не припускайте, що в усіх форматах номер початкового рахунку розміщено в тому самому місці.
Це розрізнення стає важливим, коли постачальник надсилає кілька виправлень одночасно. Два червоні рахунки-фактури від одного продавця можуть стосуватися двох різних покупок. І навпаки, кілька червоних рахунків-фактур можуть належати до одного оригіналу. Сформуйте групу на основі документально підтвердженого зв’язку, перш ніж додавати будь-які суми. Якщо продавець відрізняється, вирішуйте це питання ідентифікації окремо за допомогою нашого пояснення ролі емітента рахунка-фактури; правдоподібне віднімання не пояснює наявність іншої юридичної особи.
Часткове коригування в цифрах
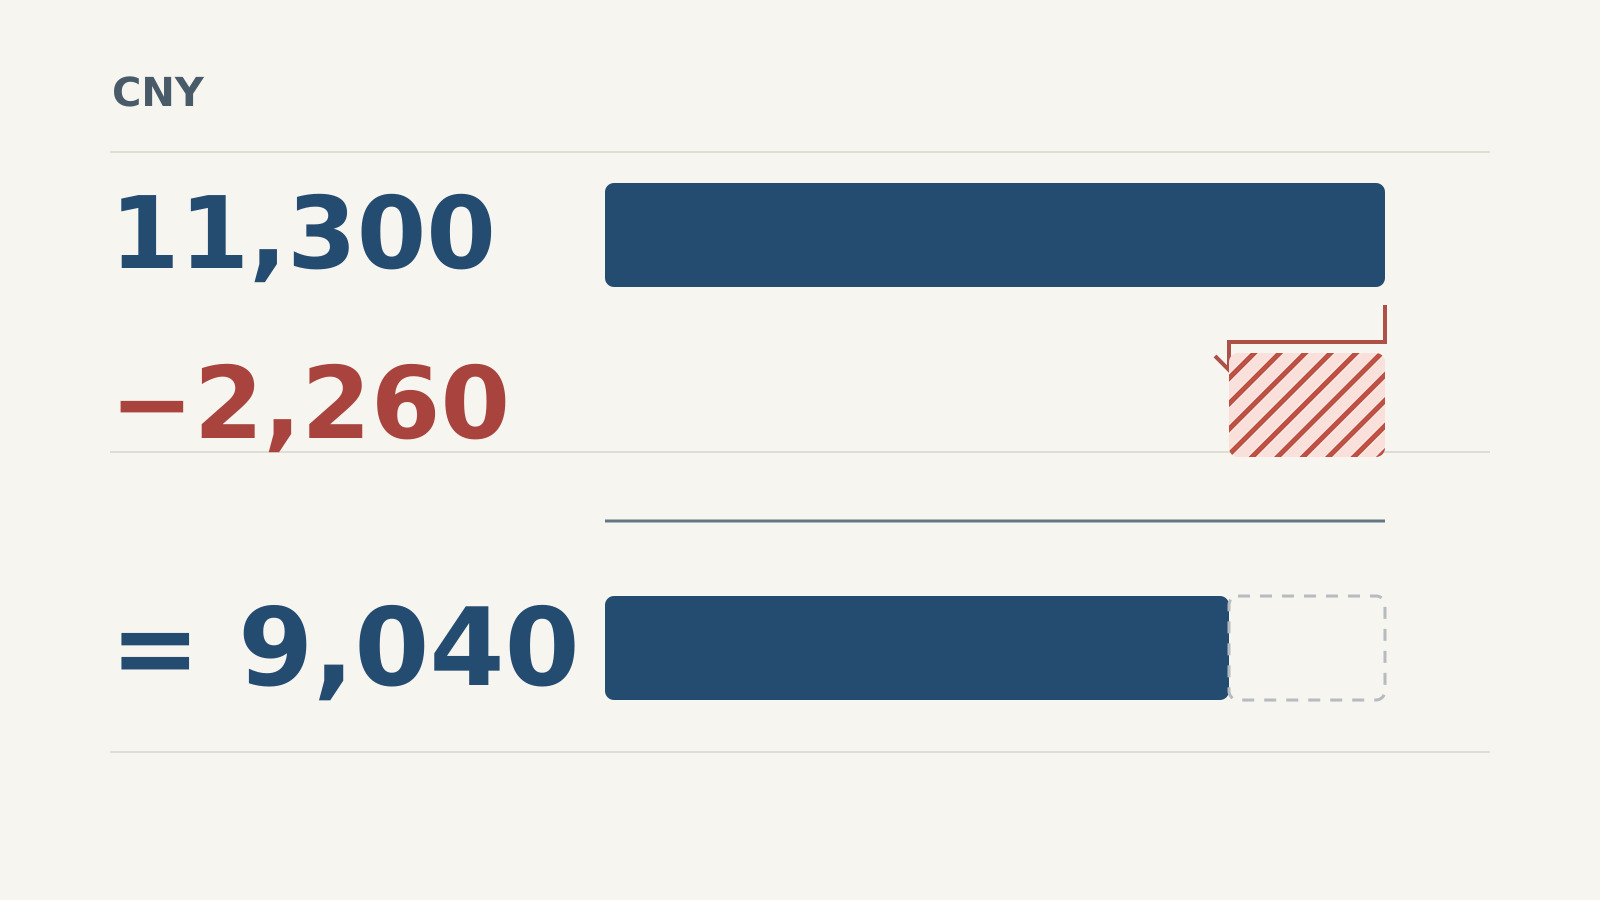
Розглянемо гіпотетичну покупку з початковою сумою до оподаткування CNY 10,000 та податком CNY 1,300. Її загальна сума з урахуванням податку становить CNY 11,300. Частина товарів повертається, і виставлений червоний рахунок-фактура показує −2,000 юанів до оподаткування та −260 юанів податку, загалом −2,260 юанів. Припущена ставка 13% використовується лише для того, щоб зробити цей приклад обчислюваним; вона не є рекомендацією щодо ставки для вашої транзакції.
| Документ або розрахунок | До оподаткування, юані | Податок, юані | З урахуванням податку, юані |
|---|---|---|---|
| Оригінальний рахунок-фактура | 10,000 | 1,300 | 11,300 |
| Виставлений червоний рахунок-фактура | −2,000 | −260 | −2,260 |
| Сукупні суми | 8,000 | 1,040 | 9,040 |
Арифметика зберігає три окремі стовпці. Віднімання суми червоного рахунка-фактури до оподаткування від загальної суми оригінального рахунка з урахуванням податку змішало б дві різні бази та дало б оманливий результат. Якщо рахунок-фактура містить кілька позицій або різних податкових режимів, порівнюйте відповідні рядки та їх фактичні суми податку, замість того щоб застосовувати відсоток із цього прикладу до всього документа.
Отриманий результат CNY 9,040 описує сукупну суму виставлених рахунків-фактур у цьому прикладі. Він не обов’язково відображає залишок платежу до сплати. Покупець міг уже сплатити повну початкову суму, внести аванс або домовитися, що кредит буде зараховано в рахунок майбутньої покупки. Щоб відповісти на питання про оплату, окремо порівняйте коригування замовлення та записи про платежі. Аналогічно, коригування CNY 2,260 не є доказом того, що відшкодування вже здійснено.
Більше ніж одне часткове коригування вимагає кумулятивних розрахунків. Припустимо, що другий виставлений червоний рахунок-фактура для того самого оригіналу додатково зменшує суму до оподаткування на CNY 1,000, а податок — на CNY 130. Разом два коригування становлять −3,390 юанів з урахуванням податку, залишаючи CNY 7,910 по групі. Розгляд лише останнього документа на суму −1,130 юанів призведе до того, що попереднє коригування буде пропущено.
Податкова адміністрація Тяньцзіня пояснює, що повністю цифрові рахунки-фактури можуть зазнавати кількох часткових коригувань за передбачених правилами обставин. Сукупні від’ємні кількості, суми та податки не повинні перевищувати відповідні початкові значення. Для власного порівняння зберігайте кожен окремий червоний рахунок-фактуру один раз: той самий вкладений файл, пересланий двома колегами, не є другим коригуванням.
Повне скасування та заміна
Тепер змінимо гіпотетичну ситуацію. Постачальник повністю коригує оригінальний рахунок-фактуру CNY 11,300, виставляючи червоний рахунок-фактуру на суму CNY −11,300. Потім він виставляє новий позитивний рахунок-фактуру на суму CNY 11,300 із виправленими даними покупця. У межах цих трьох пов’язаних документів розрахунок виглядає так: 11,300 − 11,300 + 11,300 = 11,300. Додавання лише двох позитивних рахунків-фактур помилково перетворило б одну покупку на CNY 22,600.
Заміна не є автоматичним доказом того, що попереднє скасування завершено. Отримайте фактичний червоний рахунок-фактуру, а також новий рахунок-фактуру та пов’яжіть усі три записи. Якщо нова сума відрізняється, з’ясуйте, яка кількість, ціна, сума податку чи інша деталь транзакції змінилася. Зберігайте це пояснення разом із документами; різниця в сумі має бути пояснена виправленою транзакцією, а не мовчки підганятися під перший рахунок-фактуру.
Повне скасування також не означає, що за ним обов’язково має слідувати новий рахунок-фактура. Повністю скасована покупка та рахунок-фактура, перевиставлений для виправлення деталей, призводять до різних наборів документів. Запитайте, чи планує постачальник виставити заміну, і розрізняйте «очікуване» та «отримане». Це допоможе уникнути даремних спроб отримати заміну, яка не є частиною узгодженого коригування, або розглядати обіцяний файл як уже доступний.
Мітки статусу емітента можуть допомогти. Інструкції Alibaba Cloud щодо перевиставлення рахунків-фактур розрізняють запит на повернення рахунка-фактури, який ще обробляється, завершене коригування через червоний рахунок-фактуру та подальшу заявку на правильний рахунок-фактуру. Це приклад процесу одного емітента, а не універсальний строк обробки. Його процедура повного повернення рахунка-фактури не забороняє часткових коригувань, описаних вище.
Форма підтвердження
Форма підтвердження інформації для червоного рахунка-фактури та сам червоний рахунок-фактура — різні документи. Для повністю цифрових рахунків-фактур стаття 8 розрізняє пряме виставлення за визначених обставин та процедуру з підтвердженням іншою стороною. Вибір залежить від того, чи одержувач підтвердив використання рахунка або його відображення в обліку; передбачено також винятки. Тому не кожне коригування потребує попереднього схвалення покупця.
Якщо постачальник надсилає лише форму підтвердження, точно опишіть, що ви маєте: форму, що стосується запропонованого коригування, із фактично видимим статусом підтвердження. Потім запросіть виставлений червоний рахунок-фактуру або уточнення щодо наступного кроку. Не називайте номер форми підтвердження номером рахунка-фактури та не позначайте коригування як завершене лише тому, що запит було подано. Національне оголошення розглядає підтвердження та виставлення окремо.
Для внутрішнього передавання справ це часто корисніше, ніж невизначена примітка «рахунок-фактура скасовано». Один колега може мати на увазі, що було подано запит на скасування, інший — що червоний рахунок-фактуру виставлено, а третій — що кошти повернуто. Використовуйте фактичну назву документа та етап, який ви можете підтвердити. Ваша фінансова команда має визначити бухгалтерське оформлення або порядок відрахування на основі чинних правил та обставин транзакції.
Документи після перевірки
Коли відповідні файли надійдуть, скористайтеся відповідним каналом перевірки та збережіть результат із зазначенням дати. Посібник AWS China щодо цифрових е-фапяо, наприклад, спрямовує одержувачів на національну платформу верифікації або їхній податковий цифровий кабінет. Публічний вхід — це Національна платформа перевірки рахунків-фактур ПДВ. Дотримуйтеся підтримуваних типів рахунків-фактур та інструкцій щодо полів обраного каналу. Не видаляйте знак мінус лише для того, щоб примусово ввести суму у форму, яка відхиляє від’ємні значення.
Раніше успішний пошук не може підтвердити, що сталося з рахунком-фактурою згодом. Зберігайте оригінал рахунка-фактури, кожен виявлений виставлений червоний рахунок-фактуру (коригувальний), будь-яку фактично отриману заміну, а також час і результат останньої перевірки. Окремо прикріплюйте докази платежу або повернення коштів. Якщо вкладення неповні або доступні лише обрізані зображення, наш посібник щодо PDF-рахунків-фактур пояснює, як відновити придатний вихідний файл, не плутаючи читання файлу з перевіркою.
Лаконічний запит постачальнику може усунути залишкові прогалини: «Будь ласка, надішліть виставлений червоний рахунок-фактуру (коригувальний), пов’язаний із цим оригінальним рахунком-фактурою, і підтвердьте, чи є коригування повним або частковим. Якщо було виставлено замінний рахунок-фактуру, будь ласка, додайте його та вкажіть виправлені дані. Також окремо підтвердьте, як здійснюється узгоджений платіж або повернення коштів». Під час надсилання додайте ваш фактичний номер оригінального рахунка-фактури. Це дасть наступному колезі конкретну інформацію для подальших дій, водночас розмежовуючи коригування рахунка-фактури та рух коштів.