
Fatura chinesa: dados divergentes
Resolva uma inconsistência na verificação de fatura chinesa comparando os campos originais enviados e o registro retornado, e solicite as evidências corretas ao emissor.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Se uma verificação de fatura chinesa retornar 不一致 (“inconsistente”), compare as informações que você enviou com a fatura original antes de tentar novamente. Se esses valores estiverem corretos e o resultado permanecer inconclusivo, entre em contato com o emissor fornecendo o arquivo original e a resposta exata recebida. Uma comparação falha é um motivo para investigar; por si só, ela não explica quem cometeu o erro nem prova que o fornecedor fabricou a fatura.
Há duas situações distintas que devem ser separadas. O serviço pode retornar uma mensagem de inconsistência sem mostrar os detalhes da fatura. Alternativamente, ele pode retornar um registro correspondente cujo comprador, vendedor ou valor difere do anexo que você recebeu. Na primeira situação, verifique o envio. Na segunda, compare os documentos. Tratar ambos os casos como “a fatura não funcionou” torna a próxima troca com o emissor desnecessariamente difícil.
Identificar o resultado
Mantenha o resultado exatamente como ele apareceu, juntamente com a data da verificação e os valores enviados. Em sua explicação sobre os resultados da verificação, a autoridade tributária de Guangxi descreve “inconsistente” como pelo menos um item de verificação enviado diferindo das informações eletrônicas da autoridade tributária. Ela recomenda entrar em contato com o emissor ou com a autoridade tributária competente do emissor quando os itens enviados tiverem sido confirmados em relação à fatura.
Essa mensagem não necessariamente identifica o campo individual que difere. Não registre “valor incorreto” em seus registros, a menos que você tenha realmente encontrado uma discrepância no valor. Um serviço também pode traduzir a mensagem ou exibir seu próprio código de erro. Mantenha a redação original junto com sua explicação para que outro colega possa distinguir o que o serviço relatou daquilo que você inferiu.
| O que você vê | O que verificar a seguir |
|---|---|
| Inconsistente: 不一致 | Compare os itens de verificação enviados com a fatura original e os requisitos para o seu tipo. |
| Fatura não encontrada: 查无此票 | Verifique os identificadores e a cobertura do serviço; pergunte ao emissor sobre o registro de emissão relevante, se necessário. |
| Erro de rede, CAPTCHA ou leitura de arquivo | Resolva primeiro a operação falhada. Ela não estabeleceu se as informações da fatura correspondem. |
As instruções operacionais atuais da plataforma nacional mostram “inconsistente” e “fatura não encontrada” como resultados separados. Sua seção de ajuda aborda separadamente problemas de acesso e limites de consulta. Siga a ramificação que descreve sua resposta, em vez de tratar cada tentativa sem sucesso como o mesmo problema.
Uma captura de tela de um fornecedor mostrando uma verificação bem-sucedida anterior é um material separado. Procure o identificador da fatura e o horário dessa verificação antes de compará-la com seu resultado. Uma imagem que oculta o número ou mostra outro anexo não pode resolver a discrepância atual, mesmo que o nome da empresa visível seja familiar.
Verificar os campos enviados
Abra a fatura original ao lado do formulário de envio ou dos detalhes salvos da solicitação. Compare um campo por vez, incluindo qualquer código de fatura exigido pela rota selecionada. Preserve os zeros à esquerda. Leia a data de emissão diretamente da fatura; a data do e-mail, a data do pagamento e a data de entrega podem ser diferentes. Um número de fatura identifica o documento, enquanto o número de contribuinte do vendedor identifica a empresa. Eles não são intercambiáveis.
Em seguida, verifique o rótulo do valor. Para faturas totalmente digitalizadas comuns, as instruções oficiais exigem o número da fatura de 20 dígitos, a data de emissão e o total incluindo impostos, rotulado como 价税合计. Para faturas especiais de IVA mais antigas emitidas por meio do sistema de gestão de faturas de IVA, a combinação relevante inclui o valor excluindo impostos. Certas faturas ordinárias exigem, em vez disso, os últimos seis dígitos do código de verificação da fatura. Use o tipo de fatura e o rótulo real do campo em conjunto; o nome do arquivo PDF não determina a rota correta.
O guia de verificação de faturas de IVA chinesas detalha essas combinações de entrada. Ao solucionar problemas, compare o valor já enviado com o valor exigido na sua fatura específica. Não alterne aleatoriamente entre subtotal, imposto e total na esperança de que um deles produza um resultado positivo. Um envio corrigido deve ter um motivo identificável.
O reconhecimento de arquivo necessita da mesma comparação. Se um serviço preencher campos a partir de uma fatura carregada, inspecione os valores extraídos antes de enviar. Se você não puder ver o que foi extraído, mantenha a resposta de falha e use uma rota manual disponível ou solicite esclarecimentos ao serviço. O sucesso do upload apenas confirma que o arquivo chegou a essa etapa; ele não informa quais valores foram verificados.
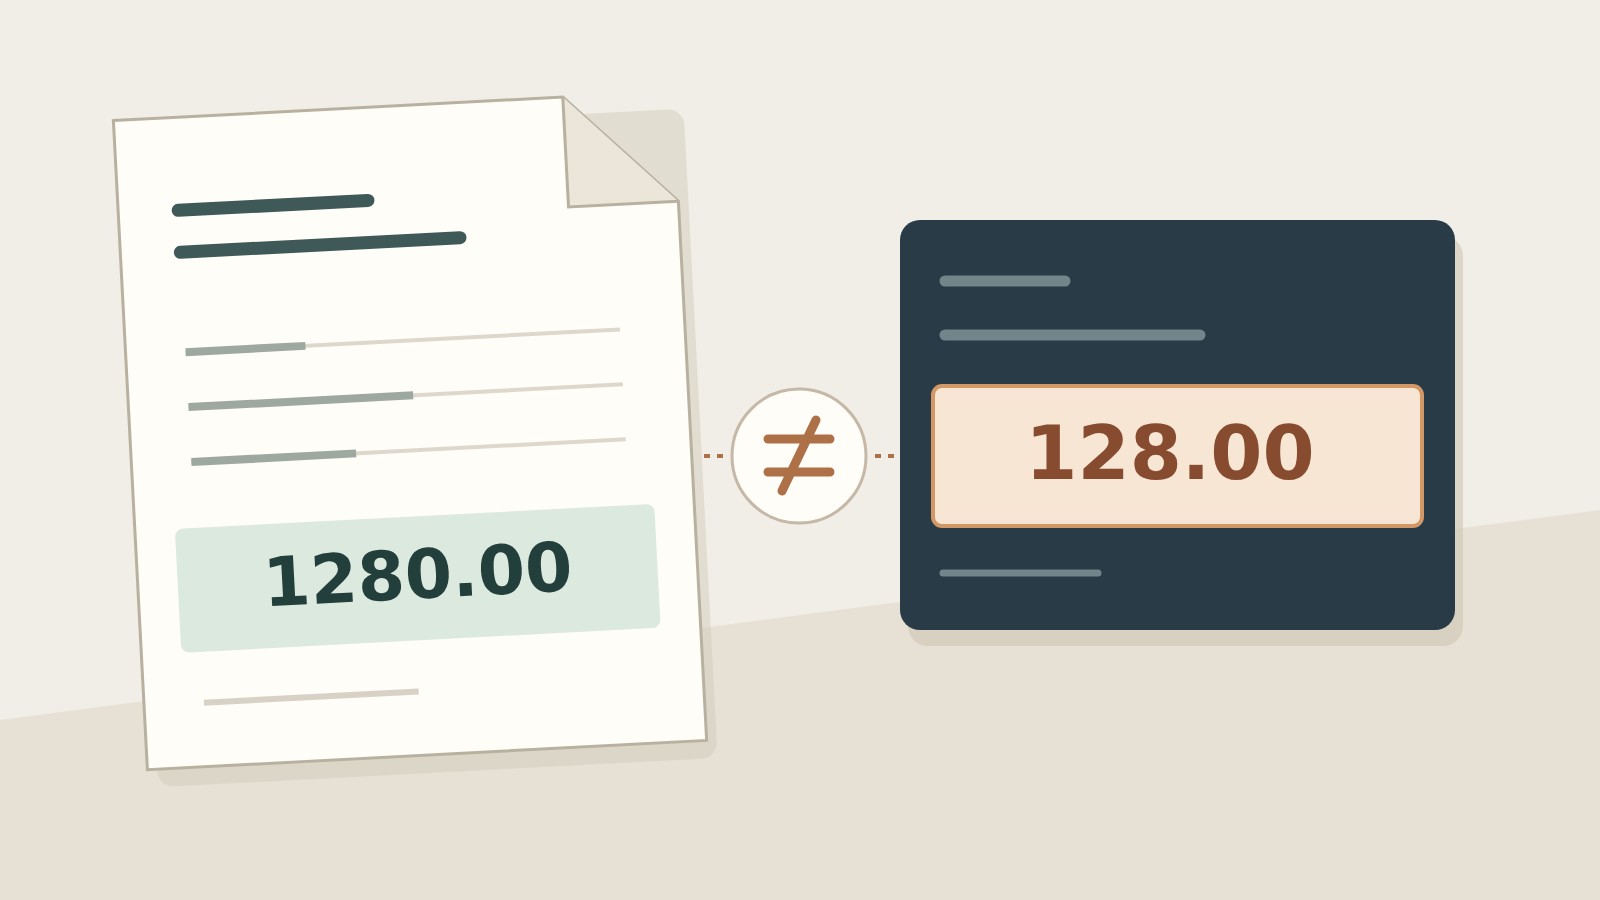
Suponha que uma nota fiscal eletrônica totalmente digitalizada fictícia mostre um total com impostos de CNY 1,280.00, mas o envio salvo contenha CNY 128.00. O número da nota e a data foram copiados corretamente. Você encontrou uma discrepância de transcrição, não estabeleceu que a própria nota é falsa. Corrija o envio para o valor realmente mostrado no original, realize a verificação apropriada e mantenha a nova resposta ao lado da primeira.
Se a segunda verificação for bem-sucedida, registre que o valor de entrada foi corrigido. Não diga que o emissor “consertou a nota” quando o emissor não mudou nada. Se ainda falhar, o zero faltante explica apenas a primeira tentativa; ele não explica o segundo resultado. Continue com a entrada agora confirmada em vez de assumir que cada problema restante tem a mesma causa.
Quando a origem estiver borrada, cortada ou ilegível, evite suposições. Solicite o arquivo original para download ou uma cópia completa e legível. O guia de PDF de notas fiscais aborda problemas de manipulação de arquivos. Converter a mesma captura de tela pouco clara para outro formato não estabelece os caracteres ausentes.
Peça esclarecimentos ao emissor
Envie ao emissor uma pergunta que possa ser respondida a partir do seu registro de emissão. Inclua o identificador da nota, a data, o valor ou código relevante, o anexo original, o serviço utilizado e o horário da resposta. Use seu canal de comunicação estabelecido e compartilhe as informações apenas com pessoas que precisem delas. Evite encaminhar notas não relacionadas ou uma pasta inteira do fornecedor para explicar uma única verificação falha.
Verificamos a nota anexada usando os detalhes mostrados no arquivo original. O serviço retornou “inconsistente” às [horário da verificação]. Por favor, confirme o tipo de nota e o registro de emissão relevante, e envie o arquivo eletrônico original se este anexo for uma cópia. Se a nota tiver sido corrigida ou substituída, por favor, identifique a nota original e o documento relacionado. Anexamos os campos enviados para que você possa comparar as mesmas informações.
Esta solicitação dá ao emissor algo mais preciso do que “por favor, envie uma nota válida”. Uma resposta pode estabelecer que o anexo errado foi encaminhado, fornecer um original legível, identificar um documento corrigido ou deixar a questão sem resolução. Peça ao emissor para abordar a discrepância real. Uma garantia geral de que suas notas são genuínas não informa por que este envio falhou.
Mantenha um arquivo recém-recebido como uma versão separada. Compare seu identificador de nota, comprador, vendedor, data e valor com o primeiro anexo antes de enviá-lo. Se concernir a uma nota diferente, registre essa relação em vez de substituir silenciosamente o original. Se apenas a aparência do documento mudar, pergunte o que mudou e por quê; um novo nome de arquivo não é uma explicação.
Quando uma nota fiscal eletrônica emitida contém um erro real de faturamento, a correção da nota é uma questão do lado do emissor, sob as regras aplicáveis. As regras de implementação em inglês da autoridade tributária descrevem notas fiscais eletrônicas em vermelho para circunstâncias específicas, incluindo erros de faturamento. Não edite o PDF do fornecedor por conta própria. A explicação sobre notas fiscais em vermelho aborda a relação entre o original e o ajuste.
Se o emissor não puder resolver uma discrepância material, entre em contato com a autoridade tributária relevante sobre a rota de verificação apropriada. O Artigo 38 das regras de implementação chinesas atuais prevê um pedido para verificar a autenticidade da nota. Leve o material original e a comparação já realizada. Esta é uma rota para resolver dúvidas, não uma promessa de que um site público emitirá uma conclusão forense sob demanda.
Compare o resultado com a fatura
Uma consulta que retorna detalhes cria uma tarefa diferente: compare as informações retornadas com o arquivo exato que você recebeu. Verifique primeiro o identificador da nota. Em seguida, compare o vendedor e o comprador, descrições de itens e valores onde quer que o serviço os exiba. Registre quais campos foram realmente retornados; uma interface que mostra apenas informações limitadas não confirmou campos que nunca exibiu.
Se o comprador retornado diferir do anexo, não descarte a diferença porque o vendedor e o total parecem corretos. Salve ambas as versões e identifique o campo conflitante em sua solicitação ao emissor. Da mesma forma, uma nota genuína para outro pedido não estabelece os detalhes da sua compra. A comparação precisa do pedido de compra relevante ou documentos de transação, bem como do registro da nota.
Uma diferença no nome do vendedor pode exigir identificação da empresa em vez de outra consulta de nota. Mantenha o nome chinês do vendedor e o identificador do contribuinte juntos, depois compare-os com a empresa nomeada no seu arquivo de fornecedor. O artigo sobre incompatibilidade de nomes entre fornecedor e nota explica esse problema separado. Uma marca compartilhada ou vendedor não torna duas empresas registradas a mesma entidade.
Encerre a questão com uma nota precisa: qual arquivo original foi verificado, qual valor enviado mudou, se houver, o que a última resposta disse e se alguma diferença de documento ou transação permanece. Preserve uma tentativa falha que explique a correção, mas rotule claramente o resultado mais recente para que a primeira captura de tela não seja confundida com a posição final.
Você pode usar a ferramenta de verificação de notas fiscais do ChinaValidate para os tipos de nota fiscal suportados e analisar a resposta em conjunto com o documento original. Utilize a pesquisa de empresas quando a dúvida pendente disser respeito à identidade do vendedor chinês. A conclusão da verificação da nota fiscal, por si só, não determina a dedutibilidade fiscal, a elegibilidade para reembolso nem se um beneficiário bancário diferente pode receber o pagamento.