
中国の発票照合で不一致が出たら
原本、送信した項目、返却された記録を比較し、発行者から適切な証拠を請求することで、中国のインボイス検証における不一致を解決します。
中国のインボイス確認で不一致(「不一致」)が返された場合は、再試行する前に、送信した情報を元のインボイスと比較してください。これらの値が一致しており、かつ結果が依然として未解決の場合は、元のファイルと正確なレスポンスを添えて発行者に連絡してください。比較の失敗は調査の理由となりますが、それ自体では誰が誤りを犯したかを説明するものではなく、供給者がインボイスを偽造したことを証明するものではありません。
区別すべき2つの異なる状況があります。サービスは、インボイスの詳細を表示せずに不一致メッセージを返す場合があります。あるいは、受信した添付ファイルとは購入者、販売者、または金額が異なる一致する記録を返す場合もあります。最初の状況では送信内容を確認し、2番目の状況では書類を比較してください。両方を単に「インボイスが機能しなかった」として扱うと、発行者との次のやり取りが不必要に困難になります。
照合結果を確認する
結果は、チェック日時および送信した値とともに、表示されたとおりに正確に保持してください。広西チワン族自治区税務当局は検証結果の説明において、「不一致」とは、送信された検証項目の少なくとも1つが税務当局の電子情報と異なる状態であると説明しています。また、送信項目がインボイスに対して確認済みの場合は、発行者または発行者の管轄税務当局に連絡することを推奨しています。
そのメッセージは、必ずしも異なっている個々の項目を特定するものではありません。実際に金額の不一致を発見していない限り、記録に「金額誤り」と記載しないでください。サービスはメッセージを翻訳したり、独自のエラーコードを表示したりする場合もあります。元のメッセージを説明とともに残し、他の同僚がサービスの報告内容とあなたの推測を区別できるようにしてください。
| 表示内容 | 次に確認すべき事項 |
|---|---|
| 不一致: 不一致 | 送信した検証項目を元のインボイスおよびその種類に関する要件と比較してください。 |
| 該当インボイスなし: 查无此票 | 識別子とサービスの対象範囲を確認し、必要に応じて発行者に関連する発行記録について問い合わせてください。 |
| ネットワーク、CAPTCHA、またはファイル読み取りエラー | まず操作の失敗を解決してください。これにより、インボイス情報が一致するかどうかはまだ確定していません。 |
国家プラットフォームの現在の操作手順では、「不一致」と「該当インボイスなし」は別々の結果として示されています。ヘルプセクションでは、アクセスの問題と検索制限についても別途扱われています。すべての不成功な試行を同じ問題として扱うのではなく、あなたのレスポンスを記述している分岐に従ってください。
供給者による以前の成功したチェックのスクリーンショットは、別の資料です。あなたの結果と比較する前に、そのチェックのインボイス識別子と時刻を探してください。番号が隠されている画像や、別の添付ファイルを示す画像は、表示されている会社名が見覚えのあるものであっても、現在の不一致を解決することはできません。
入力内容を確認する
提出フォームまたは保存されたリクエスト詳細の横で元のインボイスを開きます。選択したルートに必要なインボイスコードを含め、項目を1つずつ比較してください。先頭のゼロは維持してください。発行日はインボイス自体から読み取ってください。メールの日付、支払日、納品日は異なる場合があります。インボイス番号は文書を識別し、販売者の納税者番号は事業体を識別します。これらは互換性がありません。
次に、金額のラベルを確認してください。一般的な完全デジタル化インボイスの場合、公式の手順では20桁のインボイス番号、発行日、および价税合计(税込合計)が必要です。VATインボイス管理システムを通じて発行された古い特別VATインボイスの場合、関連する組み合わせには税抜金額が含まれます。特定の普通インボイスでは、代わりにインボイス検証コードの下6桁が必要です。インボイスの種類と実際のフィールドラベルを併用してください。PDFファイル名が正しいルートを決定するわけではありません。
中国VATインボイス検証ガイドでは、これらの入力組み合わせを規定しています。トラブルシューティングの際は、すでに送信した値と、特定のインボイス上の必須値を比較してください。緑色の結果が出ることを期待して、小計、税金、合計を循環させないでください。修正後の送信には、特定可能な理由が必要です。
ファイル認識にも同じ比較が必要です。サービスがアップロードされたインボイスから項目を入力する場合、送信前に抽出された値を検査してください。何が抽出されたかを確認できない場合は、失敗したレスポンスを保持し、利用可能な手動ルートを使用するか、サービスに説明を求めてください。アップロードの成功は、ファイルがその段階に到達したことを確認するだけであり、どの値がチェックされたかは示しません。
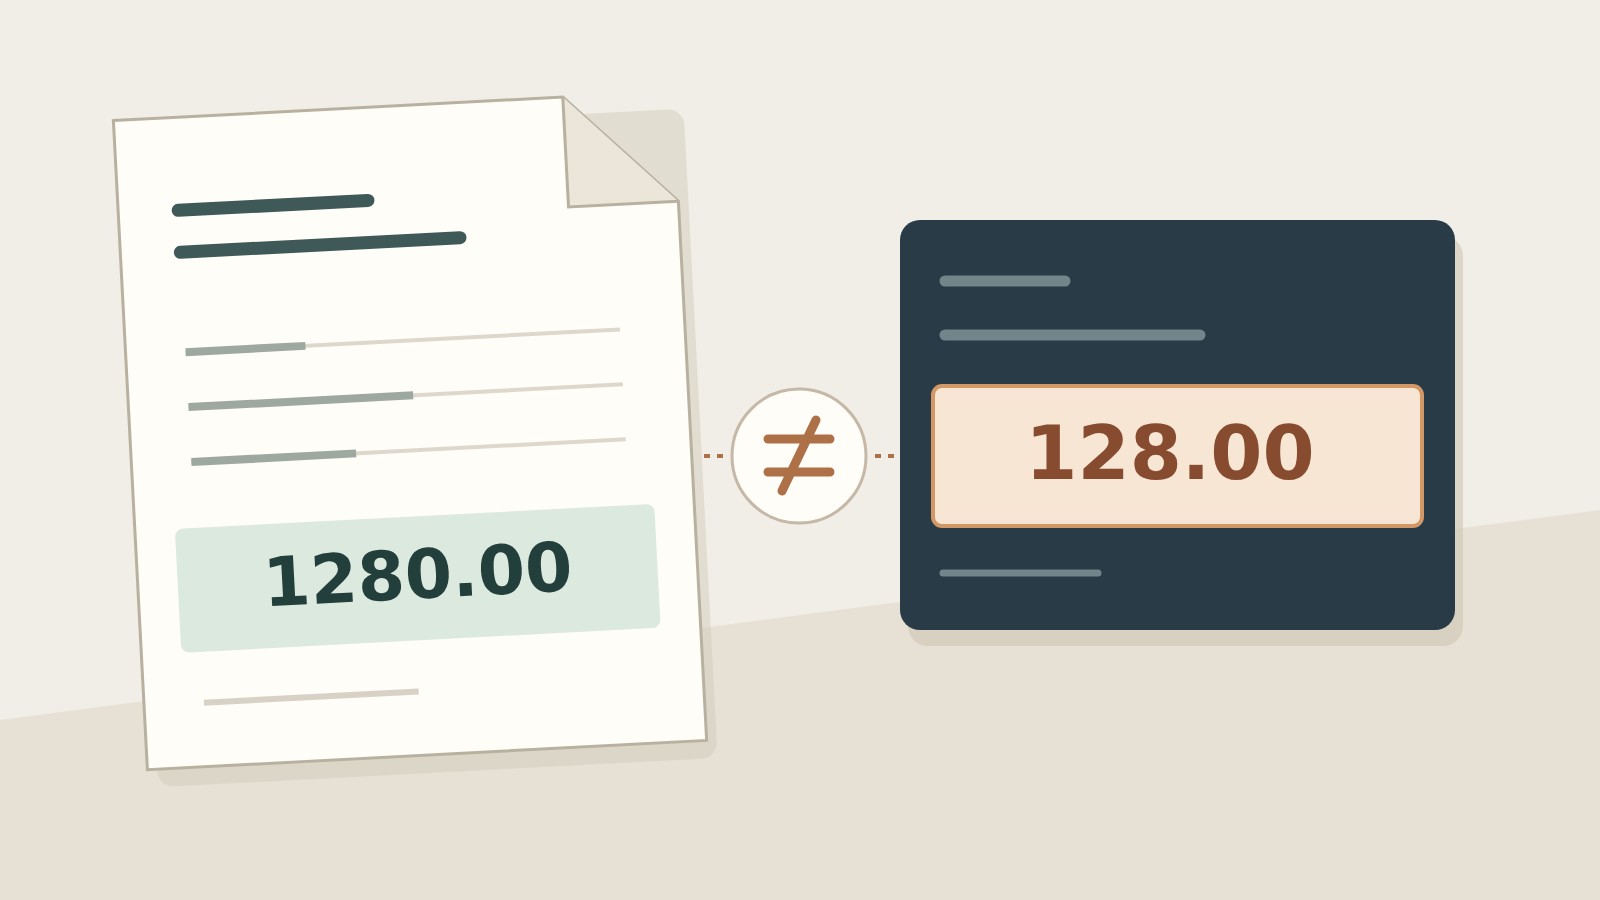
架空の完全デジタル化請求書で、税込み合計額がCNY 1,280.00と表示されているにもかかわらず、保存済みの送信データにはCNY 128.00が含まれている場合を想定します。請求書番号と日付は正しくコピーされています。これは転記上の不一致を発見したものであり、請求書そのものが偽造であると断定したわけではありません。元の書類に実際に記載されている値に合わせて送信データを修正し、適切な照合を実施してください。また、新しい応答結果を最初の結果と併せて保管してください。
2回目の照合が成功した場合は、入力金額を修正したことを記録してください。発行側が何も変更していないのに、発行側が「請求書を修正した」と表現するのは避けてください。それでも失敗する場合、ゼロの欠落は1回目試行の不具合を説明するだけであり、2回目の結果を説明するものではありません。残る問題すべてが同じ原因であると仮定せず、現在確認済みの入力値に基づいて作業を継続してください。
原本がぼやけている、切り取られている、または判読不能な場合は、推測で補わないでください。ダウンロード可能な原本ファイル、または完全で判読可能なコピーを依頼してください。請求書PDFガイドではファイル処理に関する問題を扱っています。同じ不鮮明なスクリーンショットを別の形式に変換しても、欠落している文字を特定することはできません。
発行側に解決を依頼する
発行側の発行記録から回答可能な質問を送付してください。請求書識別子、日付、関連する金額またはコード、元の添付ファイル、使用したサービス、および応答時刻を含めます。確立された通信チャネルを使用し、情報は必要な関係者のみに共有してください。1件の照合失敗を説明するために、無関係な請求書や仕入先フォルダ全体を転送するのは避けてください。
添付された請求書を、元ファイルに記載された詳細情報を用いて照合しました。[照合時刻]時点で、サービスは「不一致」を返しました。請求書の種類および関連する発行記録を確認し、この添付ファイルがコピーである場合は元の電子ファイルを送付してください。請求書が修正または置換されている場合は、元の請求書と関連文書を特定してください。比較用に、送信したフィールド情報を添付しています。
このリクエストにより、発行側は「有効な請求書を送ってください」という曖昧な指示よりも具体的な対応が可能になります。返信によって、誤った添付ファイルが転送されたことの特定、判読可能な原本の提供、修正済み文書の識別、あるいは問題未解決のまま終了といった結果が得られます。発行側には実際の不一致に対処するよう依頼してください。自社の請求書が 真正であるという一般的な保証だけでは、今回の送信が失敗した理由は分かりません。
新たに受信したファイルは別バージョンとして保管してください。送信前に、その請求書識別子、買手、売手、日付、および金額を最初の添付ファイルと比較してください。異なる請求書に関するものである場合は、元のファイルを黙って置き換えるのではなく、その関係を記録してください。文書の見かけのみが変更されている場合は、何がどのようになぜ変更されたかを問い合わせてください。新しいファイル名自体は説明になりません。
発行済みの電子請求書に実際の請求書記載誤りがある場合、該当する規則の下での請求書修正は発行側の対応事項です。税務当局の英語版実施規則では、請求書記載誤りなど特定の状況における赤色電子請求書について規定しています。仕入先のPDFを自分で編集しないでください。赤色請求書の解説では、原本と調整文書の関係について説明しています。
発行側が重大な不一致を解決できない場合は、適切な検証経路について関連する税務当局に連絡してください。現行の中国実施規則第38条では、請求書の真正性を検証するための申請手続きが定められています。原本資料と既に実施済みの比較結果を持参してください。これは疑義を解決するための経路であり、公的ウェブサイトが要求に応じて法科学的な結論を出してくれることを意味するものではありません。
取得した情報と発票を照らし合わせる
詳細情報を返す検索結果が得られた場合は、返された情報を受信した正確なファイルと比較するという別のタスクが生じます。まず請求書識別子を確認してください。次に、サービスが表示する範囲において、売手と買手、品目説明、および金額を比較してください。実際に返されたフィールドを記録してください。限定的な情報しか表示しないインターフェースは、表示されなかったフィールドを確認したことにはなりません。
返却された買手情報が添付ファイルと異なる場合、売手名や合計金額が一致しているからといってその差異を軽視しないでください。両方のバージョンを保存し、発行側への問い合わせにおいて矛盾するフィールドを特定してください。同様に、他の注文に対する真正な請求書であっても、あなたの購入詳細を証明するものではありません。この比較には、請求書記録に加えて、関連する購買オーダーまたは取引書類が必要です。
売手名の不一致は、別の請求書照会ではなく、企業識別による対応が必要になる場合があります。中国語の売手名と納税者識別番号をセットで保持し、それらを仕入先ファイルに記載された会社名と比較してください。仕入先名と請求書名の不一致に関する記事では、この別個の問題について説明しています。共通のブランド名や営業担当者が存在しても、2つの登録企業が同一の法人であることを意味しません。
どの元ファイルが照合されたか、提出値に変更があった場合はその内容、最新の応答結果、そして文書または取引上の差異が残っているかどうかを明確に記録して問題を終結させてください。修正を説明する失敗事例は保存しておきますが、最初のスクリーンショットが最終的な結論と誤解されないよう、最新の結果を明確にラベル付けしてください。
ChinaValidateの請求書検証ツールを使用して、対応する請求書入力を行い、元のデータと照らし合わせてレスポンスを確認してください。中国の販売者の身元に関する未解決の疑問がある場合は、企業検索をご利用ください。請求書の確認が完了しても、それだけで税務上の控除可能性、経費精算の適格性、または別の銀行受取人への支払い可否が決定されるわけではありません。