
Niezgodność w weryfikacji chińskich faktur: co zrobić?
Rozwiąż niezgodność w weryfikacji chińskiej faktury, porównując oryginał, przesłane pola i zwrócony rekord, a następnie poproś wystawcę o odpowiednie dowody.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Jeśli sprawdzenie chińskiej faktury zwróci wynik 不一致 („niezgodny”), przed ponowną próbą porównaj wprowadzone informacje z oryginalną fakturą. Jeśli wartości są zgodne, a wynik nadal pozostaje nierozstrzygnięty, skontaktuj się z wystawcą, przesyłając oryginalny plik oraz dokładną treść odpowiedzi. Nieudane porównanie jest podstawą do przeprowadzenia dochodzenia; samo w sobie nie wyjaśnia, kto popełnił błąd, ani nie dowodzi, że dostawca sfałszował fakturę.
Należy rozróżnić dwie różne sytuacje. Usługa może zwrócić komunikat o niezgodności bez wyświetlania szczegółów faktury. Alternatywnie, może zwrócić pasujący rekord, w którym dane nabywcy, sprzedawcy lub kwota różnią się od załącznika, który otrzymałeś. W pierwszej sytuacji sprawdź poprawność zgłoszenia. W drugiej porównaj dokumenty. Traktowanie obu przypadków jako „błędu faktury” niepotrzebnie utrudnia kolejną wymianę informacji z wystawcą.
Identyfikacja wyniku
Zachowaj wynik dokładnie w takiej formie, w jakiej się pojawił, wraz z datą sprawdzenia i przesłanymi wartościami. W swoim wyjaśnieniu wyników weryfikacji organ podatkowy prowincji Guangxi określa „niezgodność” jako sytuację, w której co najmniej jeden przesłany element weryfikacyjny różni się od elektronicznych informacji posiadanych przez organ podatkowy. Zaleca kontakt z wystawcą lub właściwym organem podatkowym wystawcy, gdy przesłane elementy zostały potwierdzone na podstawie faktury.
Ten komunikat niekoniecznie wskazuje poszczególne pole, które się różni. Nie wpisuj w swoich rejestrach „błędna kwota”, chyba że faktycznie stwierdzisz rozbieżność w kwocie. Usługa może również przetłumaczyć komunikat lub wyświetlić własny kod błędu. Zachowaj oryginalne brzmienie komunikatu wraz ze swoim objaśnieniem, aby inny współpracownik mógł odróżnić to, co zgłosiła usługa, od tego, co zostało wywnioskowane.
| Co widzisz | Co sprawdzić dalej |
|---|---|
| Niezgodny: 不一致 | Porównaj przesłane elementy weryfikacyjne z oryginalną fakturą i wymaganiami dla jej typu. |
| Nie znaleziono faktury: 查无此票 | Sprawdź identyfikatory i zakres działania usługi; w razie potrzeby zapytaj wystawcę o odpowiedni rekord wystawienia. |
| Błąd sieci, CAPTCHA lub odczytu pliku | Najpierw rozwiąż problem nieudanej operacji. Nie ustalono jeszcze, czy informacje na fakturze są zgodne. |
Aktualne instrukcje obsługi platformy krajowej przedstawiają „niezgodność” i „brak faktury” jako osobne wyniki. Jej sekcja pomocy osobno omawia problemy z dostępem i ograniczenia wyszukiwania. Postępuj zgodnie ze ścieżką opisującą Twoją odpowiedź, zamiast traktować każdą nieudaną próbę jako ten sam problem.
Zrzut ekranu dostawcy z wcześniejszego pomyślnego sprawdzenia stanowi oddzielny materiał. Przed porównaniem go z własnym wynikiem sprawdź identyfikator faktury i czas tego sprawdzenia. Obrazek, który ukrywa numer lub pokazuje inny załącznik, nie rozwiąże obecnej rozbieżności, nawet jeśli widoczna nazwa firmy jest znajoma.
Sprawdzenie przesłanych pól
Otwórz oryginalną fakturę obok formularza zgłoszeniowego lub zapisanych szczegółów żądania. Porównuj jedno pole po drugim, uwzględniając wszelkie kody faktur wymagane przez wybraną ścieżkę. Zachowaj zera wiodące. Odczytaj datę wystawienia bezpośrednio z faktury; data e-maila, data płatności i data dostawy mogą być inne. Numer faktury identyfikuje dokument, podczas gdy numer identyfikacji podatkowej sprzedawcy identyfikuje przedsiębiorstwo. Nie są one wymienne.
Następnie sprawdź etykietę kwoty. W przypadku powszechnych w pełni cyfrowych faktur oficjalne instrukcje wymagają podania 20-cyfrowego numeru faktury, daty wystawienia oraz sumy brutto (z podatkiem), oznaczonej jako 价税合计. W przypadku starszych specjalnych faktur VAT wystawianych przez system zarządzania fakturami VAT odpowiednia kombinacja obejmuje kwotę netto (bez podatku). Niektóre zwykłe faktury wymagają natomiast ostatnich sześciu cyfr kodu weryfikacyjnego faktury. Korzystaj jednocześnie z typu faktury i rzeczywistej etykiety pola; nazwa pliku PDF nie determinuje poprawnej ścieżki.
Przewodnik po weryfikacji chińskich faktur VAT przedstawia te kombinacje danych wejściowych. Podczas rozwiązywania problemów porównaj wartość już przesłaną z wartością wymaganą dla Twojej konkretnej faktury. Nie przeglądaj kolejno sumy cząstkowej, podatku i sumy całkowitej w nadziei, że któraś z nich da pozytywny wynik. Poprawione zgłoszenie powinno mieć identyfikowalną przyczynę.
Rozpoznawanie plików wymaga tego samego porównania. Jeśli usługa wypełnia pola na podstawie przesłanej faktury, sprawdź wyodrębnione wartości przed wysłaniem zgłoszenia. Jeśli nie widzisz, co zostało wyodrębnione, zachowaj odpowiedź o błędzie i skorzystaj z dostępnej ścieżki ręcznej lub poproś usługę o wyjaśnienia. Pomyślne przesłanie potwierdza jedynie, że plik dotarł do tego etapu; nie informuje, które wartości zostały sprawdzone.
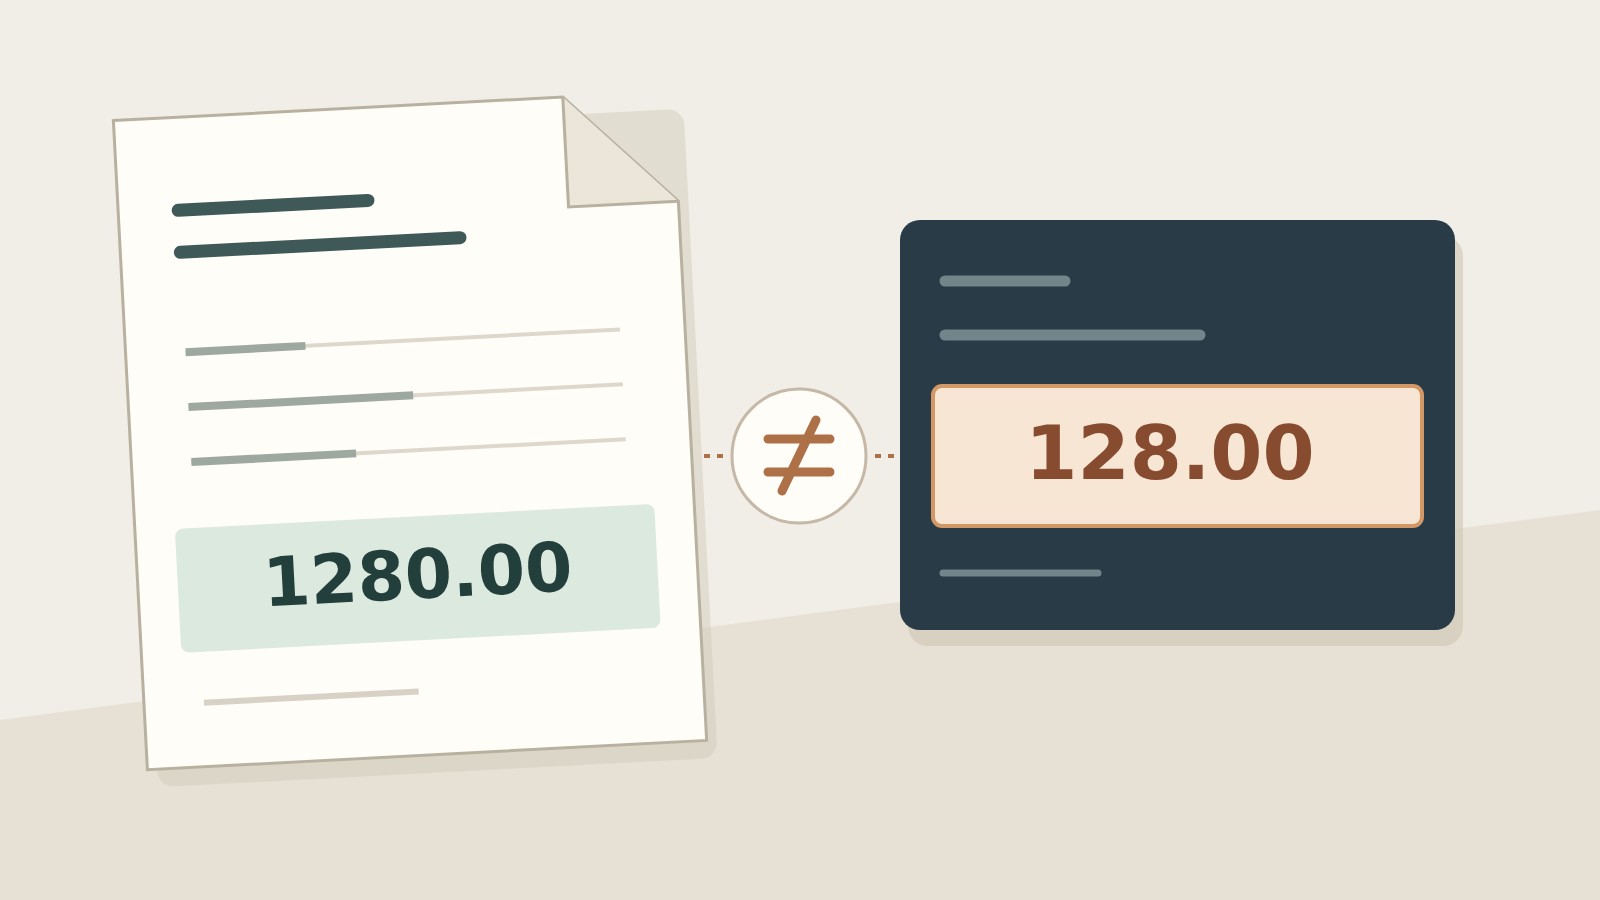
Załóżmy, że fikcyjna w pełni zdigitalizowana faktura wykazuje kwotę brutto (z podatkiem) w wysokości 1280,00 CNY, ale zapisane zgłoszenie zawiera kwotę 128,00 CNY. Numer faktury i data zostały poprawnie skopiowane. Stwierdzono rozbieżność wynikającą z błędu przepisania, a nie fałszerstwo samej faktury. Należy skorygować zgłoszenie do wartości faktycznie widocznej na oryginale, przeprowadzić odpowiednie sprawdzenie i zachować nową odpowiedź obok pierwszej.
Jeśli drugie sprawdzenie zakończy się powodzeniem, należy odnotować, że kwota wejściowa została skorygowana. Nie należy twierdzić, że wystawca „naprawił fakturę”, skoro wystawca niczego nie zmieniał. Jeśli sprawdzenie nadal kończy się niepowodzeniem, brakujące zero wyjaśnia jedynie rezultat pierwszej próby; nie tłumaczy ono wyniku drugiej. Należy kontynuować pracę z obecnie potwierdzonymi danymi wejściowymi, zamiast zakładać, że każdy pozostały problem ma tę samą przyczynę.
Gdy źródło jest rozmazane, przycięte lub nieczytelne, należy powstrzymać się od zgadywania. Należy poprosić o oryginalny plik do pobrania lub kompletną, czytelną kopię. Przewodnik po plikach PDF faktur omawia problemy związane z obsługą plików. Konwersja tego samego niejasnego zrzutu ekranu do innego formatu nie pozwala odtworzyć brakujących znaków.
Poproś wystawcę o rozwiązanie problemu
Wyślij wystawcy pytanie, na które można odpowiedzieć, korzystając z jego rejestru wystawienia. Dołącz identyfikator faktury, datę, odpowiednią kwotę lub kod, oryginalny załącznik, nazwę użytej usługi oraz czas odpowiedzi. Skorzystaj z ustalonego kanału komunikacji i udostępnij informacje wyłącznie osobom, które muszą je znać. Unikaj przekazywania niezwiązanych faktur lub całego folderu dostawcy w celu wyjaśnienia jednego nieudanego sprawdzenia.
Sprawdziliśmy załączoną fakturę, korzystając z danych widocznych w oryginalnym pliku. Usługa zwróciła status „niespójne” ([czas sprawdzenia]). Prosimy o potwierdzenie typu faktury oraz odpowiedniego rekordu wystawienia, a także o przesłanie oryginalnego pliku elektronicznego, jeśli ten załącznik jest kopią. Jeśli faktura została skorygowana lub zastąpiona, prosimy o wskazanie oryginalnej faktury oraz powiązanego dokumentu. Załączyliśmy przesłane pola, aby umożliwić porównanie tych samych informacji.
To żądanie daje wystawcy coś bardziej precyzyjnego niż prośba „proszę przesłać ważną fakturę”. Odpowiedź może ustalić, że przesłano niewłaściwy załącznik, dostarczyć czytelny oryginał, zidentyfikować skorygowany dokument lub pozostawić problem nierozwiązany. Należy poprosić wystawcę o odniesienie się do rzeczywistej rozbieżności. Ogólne zapewnienie, że jego faktury są autentyczne, nie wyjaśnia, dlaczego to konkretne zgłoszenie zakończyło się niepowodzeniem.
Nowo otrzymany plik należy przechowywać jako oddzielną wersję. Przed jego przesłaniem należy porównać identyfikator faktury, nabywcę, sprzedawcę, datę i kwotę z pierwszym załącznikiem. Jeśli dotyczy on innej faktury, należy odnotować tę zależność, zamiast cicho zastępować oryginał. Jeśli zmienia się tylko wygląd dokumentu, należy zapytać, co się zmieniło i dlaczego; sama nowa nazwa pliku nie stanowi wyjaśnienia.
Jeśli wystawiona faktura elektroniczna zawiera rzeczywisty błąd fakturowy, korekta faktury jest sprawą leżącą po stronie wystawcy, zgodnie z obowiązującymi przepisami. Anglojęzyczne zasady wykonawcze organu podatkowego opisują faktury korygujące (tzw. faktury z czerwonym znakiem) w określonych okolicznościach, w tym w przypadku błędów fakturowych. Nie należy samodzielnie edytować pliku PDF dostawcy. Wyjaśnienie dotyczące faktur z czerwonym znakiem omawia relację między oryginałem a korektą.
Jeśli wystawca nie może rozwiązać istotnej rozbieżności, należy skontaktować się z właściwym organem podatkowym w sprawie odpowiedniej ścieżki weryfikacji. Artykuł 38 obecnych chińskich zasad wykonawczych przewiduje możliwość złożenia wniosku o weryfikację autentyczności faktury. Należy przedstawić oryginalne materiały oraz dotychczas przeprowadzone porównanie. Jest to droga służąca rozstrzygnięciu wątpliwości, a nie gwarancja, że publiczna strona internetowa wyda ekspertyzę sądową na żądanie.
Porównaj wszelkie zwrócone rekordy
Wyszukiwanie, które zwraca szczegóły, tworzy inne zadanie: należy porównać zwrócone informacje z dokładnie tym plikiem, który otrzymano. Najpierw sprawdź identyfikator faktury. Następnie porównaj sprzedawcę i nabywcę, opisy pozycji oraz kwoty wszędzie tam, gdzie usługa je wyświetla. Odnotuj, które pola zostały faktycznie zwrócone; interfejs pokazujący tylko ograniczone informacje nie potwierdził pól, których nigdy nie wyświetlił.
Jeśli zwrócony nabywca różni się od osoby/entity wskazanego w załączniku, nie należy lekceważyć tej różnicy tylko dlatego, że sprzedawca i suma całkowita wydają się prawidłowe. Należy zapisać obie wersje i zidentyfikować konfliktujące pole w zapytaniu do wystawcy. Podobnie, autentyczna faktura dla innego zamówienia nie ustanawia szczegółów Twojego zakupu. Porównanie wymaga odpowiedniego zamówienia zakupu lub dokumentów transakcyjnych, a także rekordu faktury.
Różnica w nazwie sprzedawcy może wymagać weryfikacji identyfikacji firmy, a nie kolejnego wyszukiwania faktury. Należy zachować razem chińską nazwę sprzedawcy i identyfikator podatkowy, a następnie porównać je z firmą wymienioną w pliku dostawcy. Artykuł o niezgodności nazw dostawcy i faktury wyjaśnia ten odrębny problem. Wspólna marka lub handlowiec nie czynią dwóch zarejestrowanych spółek tym samym podmiotem.
Zamknij sprawę, sporządzając precyzyjną notatkę: który oryginalny plik został sprawdzony, która przesłana wartość uległa zmianie (jeśli taka miała miejsce), co mówiła najnowsza odpowiedź oraz czy jakakolwiek różnica w dokumentach lub transakcji nadal istnieje. Zachowaj nieudaną próbę, która wyjaśnia korektę, ale wyraźnie oznacz najnowszy wynik, aby pierwszy zrzut ekranu nie został pomylony z ostatecznym stanowiskiem.
Możesz skorzystać z narzędzia do weryfikacji faktur ChinaValidate dla obsługiwanych typów danych wejściowych i przeanalizować odpowiedź systemu, porównując ją z oryginałem. Jeśli nierozstrzygnięta wątpliwość dotyczy tożsamości chińskiego sprzedawcy, użyj wyszukiwarki firm. Samo pomyślne sprawdzenie faktury nie przesądza automatycznie o możliwości odliczenia podatku, kwalifikowalności do zwrotu kosztów ani o tym, czy płatność może zostać przekazana innemu beneficjentowi bankowemu.