
中国发票查验不一致怎么办?
查验发票提示不一致?先核对原票与输入信息,再联系开票方核实。本文说明常见结果的区别、金额录入错误的排查方法,以及需要保留的材料。
查验中国发票时,如果系统提示不一致,先核对已提交的信息与原票是否一致,再决定是否重试。确认输入无误后仍提示不一致,应把原始文件和完整提示发给开票方核实。一次查验不一致,只能说明需要进一步排查,不能据此认定是谁出错,更不能直接断言供应商开了假票。
先分清两种情况:一种是系统只提示不一致,没有返回发票详情;另一种是已经查到记录,但记录中的购买方、销售方或金额与收到的文件不同。前者先排查输入,后者需要逐项比对文件和记录。如果只笼统地告诉开票方“发票有问题”,对方很难有针对性地处理。
先看查验结果
保留系统的完整提示、查验时间和已提交的信息。广西税务局的查验结果说明指出,“不一致”是指输入的查验信息中,至少有一项与税务机关的电子信息不同。确认输入与票面一致后仍有问题的,应联系开票方或其主管税务机关。
“不一致”未必会告诉你具体哪项信息有误。没有发现实际的金额差异,就不要在处理记录里写“金额错误”。有些服务会翻译提示或使用自己的错误代码,因此应同时保留原始提示和排查说明,让接手的同事分清哪些是系统结果,哪些是你的判断。
| 您看到的情况 | 接下来要检查的内容 |
|---|---|
| 不一致 | 按票种要求,逐项核对输入信息与原票。 |
| 查无此票 | 检查发票号码、代码等识别信息及平台查验范围,必要时请开票方核对开票记录。 |
| 网络、验证码或文件读取错误 | 先解决连接、验证码或文件读取问题;此时还没有得出发票信息是否一致的结论。 |
全国平台的当前操作说明将“不一致”和“查无此票”列为不同的结果。其常见问题另有访问异常和查验次数限制的说明。应根据实际提示分别处理,不要把所有查验失败都归为同一种原因。
供应商发来的历史查验成功截图只能作为另一份材料。对照之前,先确认截图查的是哪张发票、什么时候查的。如果截图遮住了发票号码,或对应的是另一份附件,即使公司名称相同,也不能解释当前这次不一致。
核对输入信息
打开原票,与提交表单或保存的查验信息逐项对照;需要填写发票代码的,也要一并核对。号码开头的零不能省略。开票日期以票面为准,不要误填邮件发送日期、付款日期或交货日期。发票号码对应一张发票,销售方的纳税人识别号对应企业,两者不能混用。
金额尤其要看清字段名称。按官方操作说明,常见数电发票需填写20位发票号码、开票日期和含税总额,即价税合计。通过增值税发票管理系统开具的旧版增值税专用发票,相关查验字段使用不含税金额;部分普通发票则需填写校验码后六位。应以票种和界面的实际字段名称为准,不能仅凭 PDF 文件名判断该怎么填。
中国增值税发票查验指南介绍了不同票种需要填写哪些信息。排查时,应按照票种逐项核对已提交的信息与票面对应字段。不要把不含税金额、税额和价税合计轮流填入,试图碰出一个通过结果。每次修改输入,都应有票面信息作为依据。
上传文件后自动识别出的信息也要核对。如果界面展示了识别结果,应先与原票逐项确认,再提交查验。看不到识别内容时,保留失败提示,改用平台支持的手动输入方式,或联系服务方了解实际提交了什么。文件上传成功,并不等于识别结果已经准确。
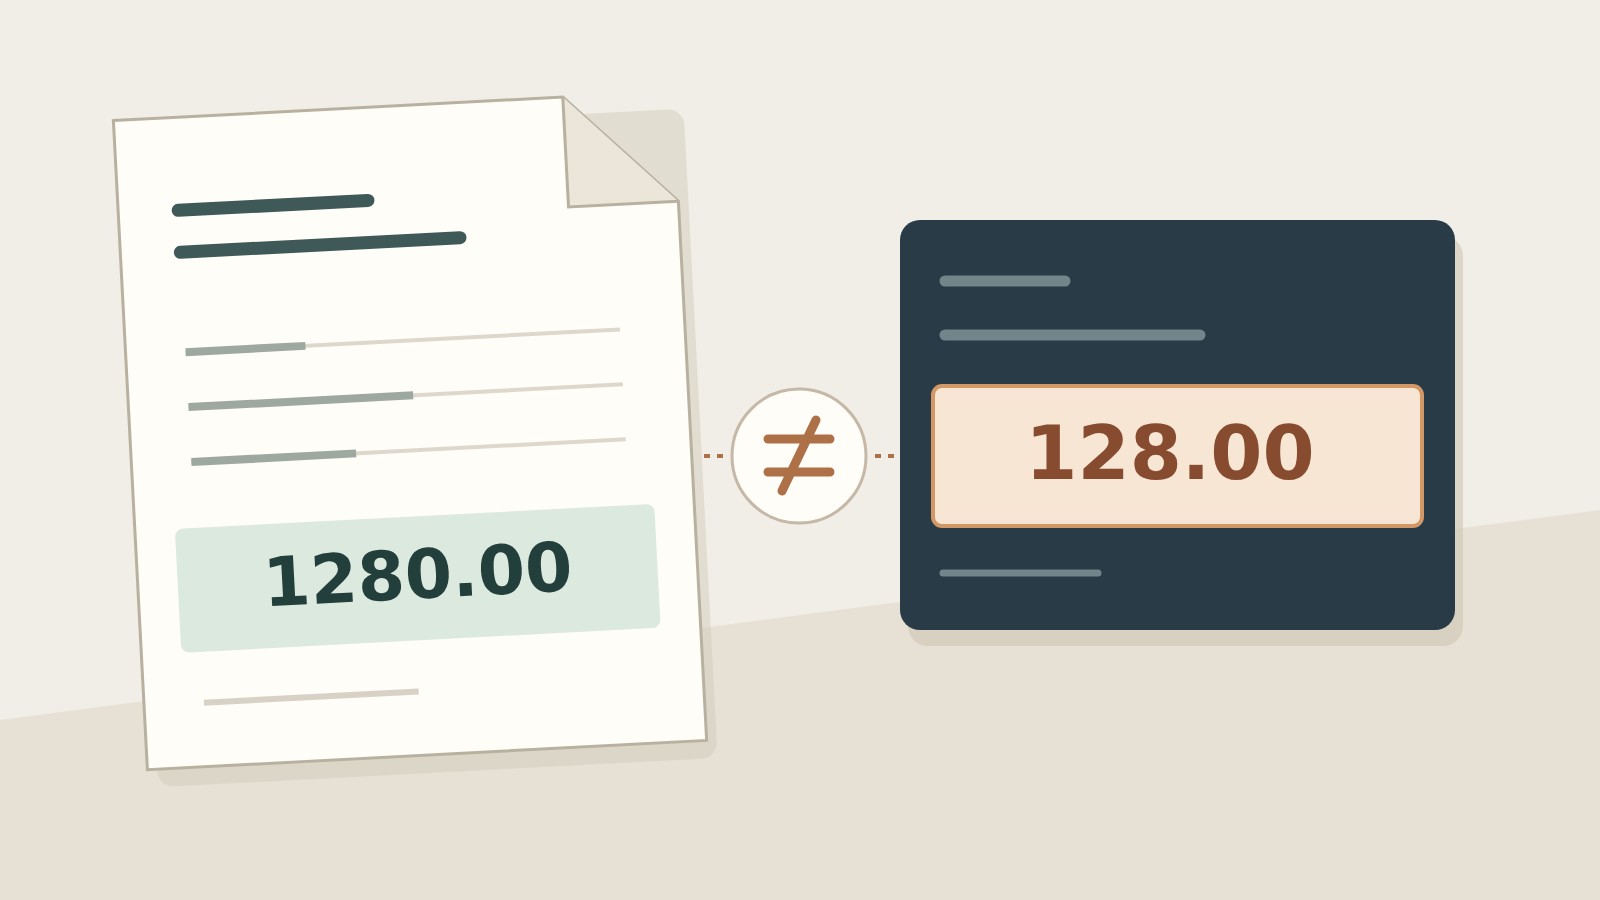
举个虚构的例子:一张数电发票的价税合计为 CNY 1,280.00,保存的查验记录里却填成了 CNY 128.00,发票号码和开票日期都没有填错。这说明金额录入有误,还不能据此判断发票是假的。应按原票更正输入后再查验,并将两次结果一并保存,方便对照。
如果更正输入后查验通过,应记录“已更正录入金额”。开票方没有修改发票,就不能写成“开票方已更正发票”。如果仍未通过,少录一个零只能解释第一次输入的问题,不能解释第二次结果;还需在已确认的输入基础上继续排查。
当源文件模糊、被裁剪或无法辨认时,切勿猜测。请索取原始电子文件或完整清晰的副本。发票 PDF 指南涵盖了文件处理问题。将同一张不清晰的截图转换为其他格式并不能补全缺失的字符。
请开票方核实
联系开票方时,把问题说到对方能查开票记录的程度:提供发票号码等识别信息、开票日期、有关金额或代码、原始附件、查验平台及查验时间。使用双方已有的沟通渠道,只向需要处理此事的人提供材料,不必转发无关发票或整个供应商资料文件夹。
我们按原始文件上的信息查验了附件中的发票,平台在 [查验时间] 提示“不一致”。烦请核对票种及开票记录;如附件不是原始电子文件,请补发原件。如发票已更正或换开,也请说明原票与相关单据的对应关系。此次提交的查验信息一并附上,供您核对。
这样询问比一句“请提供有效发票”更容易得到有用的回复。对方可能确认发错了附件、补发清晰原件,或提供更正后的单据;也可能仍未解释清楚原因。应请开票方回应具体差异,仅说“我们的发票都是真的”,并不能说明这次为何查验不通过。
新收到的文件要单独保存,再次查验前,将发票号码等识别信息、购买方、销售方、日期和金额与原附件对照。如果换了一张发票,应记录两张票的关系,不要直接覆盖原文件。如果只是版式变了,也应问清改了哪里、为什么改;文件名不同并不能解释内容差异。
如果发票本身确有开具错误,应由开票方按适用规定处理。税务机关公布的英文版实施细则描述了在特定情形(包括开票错误)下开具红字电子发票的规定。请勿自行编辑供应商的 PDF 文件。红字发票说明介绍了原票与调整单据的对应关系。
如果开票方无法解决重大差异,请联系相关税务机关咨询适当的核实途径。现行《中华人民共和国发票管理办法实施细则》第三十八条规定了申请鉴别发票真伪的途径。咨询时应提供原始材料和已有的核对记录。这不意味着在公共查验网站上查询一次,就能获得正式的真伪鉴别结论。
核对查到的发票记录
如果已经查到发票详情,就要把结果与收到的那份文件逐项比较。先确认发票号码等识别信息,再核对页面展示的销售方、购买方、项目及金额。也要记下平台实际返回了哪些字段:页面未展示的信息,不能当作已经核实。
如果返回的购买方与附件不符,不要因为销售方和总额看起来正确就忽视这一差异。保存两个版本,并在向开票方提出的请求中指出冲突字段。同样,一张对应其他订单的真发票,也不能证明本次采购情况。除了发票记录,还应结合相关采购订单或交易单据核对。
销售方名称的差异可能需要核对公司身份信息,而非再次进行发票查询。请将中文销售方名称与纳税人识别号一并保留,然后将其与供应商文件中列明的公司进行比对。供应商名称与开票名称不一致的说明解释了这一独立问题。使用同一品牌或由同一销售人员对接,不代表两家注册公司就是同一主体。
处理记录应写清:查的是哪份原始文件,提交过哪些信息、改过什么,最新结果是什么,还有哪些单据或交易差异尚未解决。能说明更正过程的失败记录也应保留,并清楚标注最新结果,避免同事把第一次截图当成最终结论。
您可以使用ChinaValidate 的发票查验工具查验支持的发票,并将结果与原票对照。如果还需确认中国销售方的企业身份,可使用企业查询功能。发票查验结果本身不能决定能否抵扣、报销,也不能证明向另一个银行收款人付款就是合适的。