
Status korekty faktury chińskiej: co to oznacza
Zrozum pełne i częściowe korekty faktur, powiąż oryginalne faktury z tymi skorygowanymi oraz odróżnij kwoty na fakturach od rzeczywistych zwrotów.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Chińska faktura oznaczona jako poddana korekcie została zmieniona. Kluczowe pytanie brzmi: jaka kwota została skorygowana i które dokumenty wyjaśniają tę zmianę. Częściowa korekta pozostawia część pierwotnie zafakturowanej kwoty; pełna korekta ją anuluje. Żadne z tych oznaczeń samo w sobie nie potwierdza, że pieniądze wróciły na konto bankowe.
Rozpocznij od oryginalnej faktury oraz faktycznie wystawionej do niej faktury korygującej. Jeśli dostawca przesłał jedynie wniosek o korektę lub formularz potwierdzenia, nadal musisz ustalić, czy faktura korygująca została wystawiona. Ma to znaczenie, gdy ta sama transakcja zakupowa pojawia się w kilku załącznikach: oryginał, korekta ujemna, a ewentualnie także faktura zastępcza. Traktowanie każdego dokumentu z dodatnią kwotą jako osobnego zakupu może prowadzić do błędnego sumowania.
Odczytywanie statusu korekty
W Chinach kontynentalnych oryginalną fakturę z dodatnią kwotą często nazywa się „fakturą niebieską”. Faktura korygująca („czerwona”) rejestruje jej korektę. W przypadku w pełni cyfrowych faktur Chińska Administracja Podatkowa wymienia wśród okoliczności wymagających korekty zgodnie z obowiązującymi przepisami zwroty towarów, błędy fakturowania, przerwania w świadczeniu usług oraz rabaty sprzedażowe. Zwroty i przerwy w usługach mogą mieć charakter częściowy. Są to zwykłe sytuacje handlowe, więc sama korekta nie oznacza, że dostawca sfałszował fakturę. Zobacz Artykuł 8 Ogłoszenia nr 11 z 2024.
Oddziel wynik weryfikacji od statusu korekty faktury. Odpowiedź wskazująca, że przesłane informacje są zgodne z rekordem, rozstrzyga kwestię dopasowania danych. Etykieta informująca o pełnej lub częściowej korekcie mówi coś innego o tej fakturze. Przeanalizuj obie części odpowiedzi, w tym czas przeprowadzenia sprawdzenia. Dopasowanie nie oznacza, że pierwotna kwota pozostała niezmieniona.
Zwróć również uwagę na miejsce pojawienia się etykiety. Konto rozliczeniowe dostawcy może pokazywać postęp jego własnego wniosku o korektę, podczas gdy usługa weryfikacyjna może zwracać status faktury. Nie zakładaj, że dwie podobnie przetłumaczone etykiety opisują to samo zakończone zdarzenie. Jeśli usługa nie podaje szczegółów korekty, odnotuj ten brak zamiast traktować puste pole jako normalny status. Więcej informacji na temat szerszego procesu wyszukiwania i wymaganych danych wejściowych znajdziesz w naszym przewodniku po weryfikacji chińskich faktur.
Powiązanie faktury oryginalnej z fakturą korygującą
Umieść obok siebie fakturę oryginalną oraz wystawioną fakturę korygującą. Zanotuj ich numery i daty oddzielnie, a następnie porównaj dane nabywcy, sprzedawcy, pozycji objętych korektą, kwot netto oraz kwot podatku. Szukaj odniesienia lub rekordu dostarczonego przez wystawcę, który łączy korektę z oryginałem. Ten sam dostawca i podobna suma całkowita są użytecznymi wskazówkami, ale same w sobie nie ustanawiają tego powiązania.
Nie ma potrzeby zgadywania powiązań na podstawie nazw plików, takich jak „faktura-nowa” czy „kopia-ostateczna”. Poproś wystawcę o wskazanie, której oryginalnej faktury dotyczy każda korekta. Gdy relacja ta jest odnotowana w historii konta, formularzu potwierdzenia lub towarzyszącej korespondencji, zachowaj te materiały wraz z właściwymi fakturami. Nie zakładaj, że każdy format faktury wyświetla numer oryginału w tym samym miejscu.
Rozróżnienie to staje się istotne, gdy dostawca przesyła kilka korekt jednocześnie. Dwie faktury korygujące od jednego sprzedawcy mogą dotyczyć dwóch różnych zakupów. Z drugiej strony, kilka faktur korygujących może należeć do jednej faktury oryginalnej. Utwórz grupę w oparciu o udokumentowaną relację przed dodaniem jakichkolwiek kwot. Jeśli sprzedawca się różni, rozstrzygnij tę kwestię tożsamości osobno, korzystając z wyjaśnień wystawcy faktury; prawdopodobne odjęcie kwoty nie wyjaśnia obecności innego podmiotu prawnego.
Częściowa korekta w liczbach
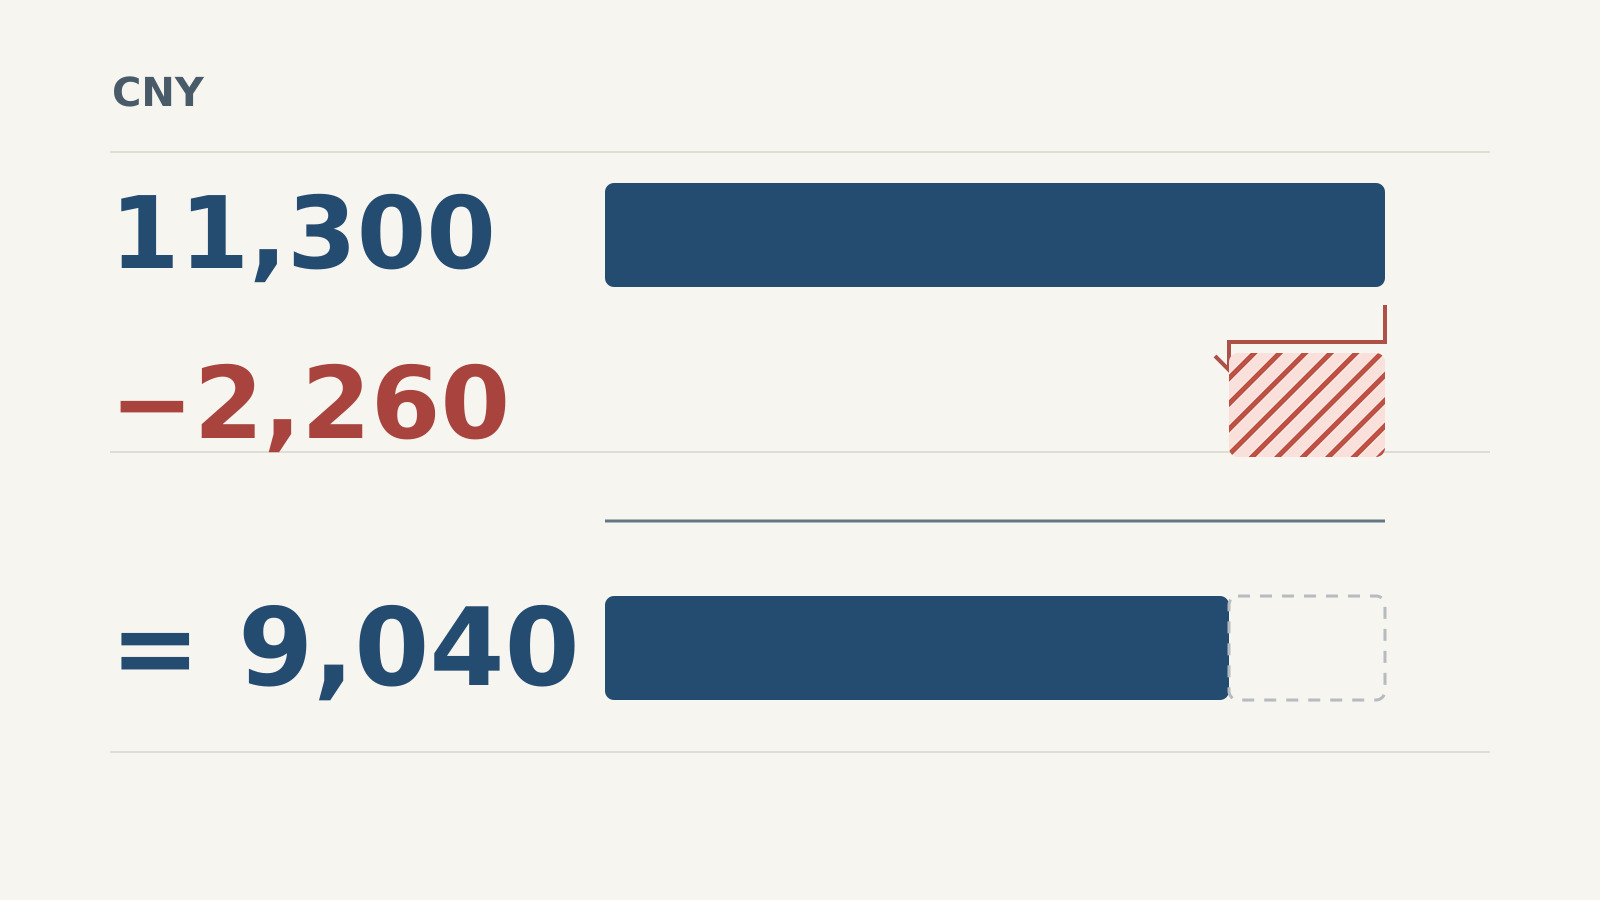
Rozważmy hipotetyczny zakup z kwotą pierwotną przed opodatkowaniem w wysokości CNY 10,000 oraz podatkiem w wysokości CNY 1,300. Łączna kwota wraz z podatkiem wynosi CNY 11,300. Część towaru zostaje zwrócona, a wystawiona faktura korygująca (tzw. „czerwona faktura”) wykazuje kwotę CNY −2,000 przed opodatkowaniem oraz CNY −260 tytułem podatku, co daje łącznie CNY −2,260. Przyjęta stawka 13% służy wyłącznie do umożliwienia obliczeń w tym przykładzie i nie stanowi rekomendacji stawki dla Twojej transakcji.
| Dokument lub kalkulacja | Kwota netto, CNY | Podatek, CNY | Kwota brutto, CNY |
|---|---|---|---|
| Faktura pierwotna | 10,000 | 1,300 | 11,300 |
| Wystawiona faktura korygująca („czerwona faktura”) | −2,000 | −260 | −2,260 |
| Kwoty łączne | 8,000 | 1,040 | 9,040 |
Obliczenia uwzględniają trzy oddzielne kolumny. Odjęcie kwoty netto z faktury korygującej od całkowitej kwoty brutto faktury pierwotnej mieszałoby dwie różne podstawy i prowadziłoby do mylącego wyniku. W przypadku faktur zawierających kilka pozycji lub różnych stawek podatkowych należy porównać odpowiednie linie oraz ich rzeczywiste kwoty podatku, zamiast stosować procent z tego przykładu do całego dokumentu.
Wynikowa wartość CNY 9,040 opisuje łączną kwotę fakturowaną w tym przykładzie. Nie musi ona odzwierciedlać pozostałej należności do zapłaty. Kupujący mógł już uiścić pełną pierwotną kwotę, wpłacić zaliczkę lub uzgodnić, że nota kredytowa zostanie potrącona przy kolejnym zakupie. Aby odpowiedzieć na pytanie dotyczące płatności, należy osobno przeanalizować korektę zamówienia oraz rejestry płatności. Podobnie korekta CNY 2,260 nie stanowi dowodu na to, że zwrot środków został zrealizowany.
Więcej niż jedna częściowa korekta wymaga skumulowanych obliczeń. Załóżmy, że druga wystawiona faktura korygująca dotycząca tej samej faktury pierwotnej zmniejsza kwotę netto o kolejne CNY 1,000, a podatek o CNY 130. Obie korekty łącznie dają kwotę CNY −3,390 brutto, pozostawiając CNY 7,910 w ramach grupy. Analiza wyłącznie najnowszej dokumentacji na kwotę CNY −1,130 spowodowałaby pominięcie wcześniejszej korekty.
Organ podatkowy w Tiencinie wyjaśnia, że w pełni cyfrowe faktury mogą być poddawane wielokrotnym częściowym korektom z uzasadnionych przyczyn. Skumulowane ujemne ilości, kwoty i podatek nie mogą przekraczać oryginalnych wartości odpowiadających im pozycji. Dla własnych potrzeb porównawczych należy uwzględnić każdą odrębną fakturę korygującą tylko raz: ten sam załącznik przesłany przez dwóch współpracowników nie stanowi drugiej korekty.
Pełne anulowanie i wystawienie nowej faktury
Zmieńmy teraz założenia hipotetycznej sytuacji. Dostawca dokonuje pełnej korekty pierwotnej faktury CNY 11,300, wystawiając fakturę korygującą na kwotę CNY −11,300. Następnie wystawia nową fakturę na kwotę CNY 11,300 ze skorygowanymi danymi nabywcy. W przypadku tych trzech powiązanych dokumentów kalkulacja przedstawia się następująco: 11,300 − 11,300 + 11,300 = 11,300. Dodanie jedynie dwóch faktur z wartościami dodatnimi błędnie przekształciłoby jeden zakup w kwotę CNY 22,600.
Wystawienie faktury zastępczej nie jest automatycznym dowodem na to, że wcześniejsze anulowanie zostało sfinalizowane. Należy uzyskać zarówno właściwą fakturę korygującą, jak i nową fakturę, a następnie powiązać wszystkie trzy rekordy. Jeśli nowa kwota całkowita różni się od poprzedniej, należy ustalić, która ilość, cena, kwota podatku lub inny szczegół transakcji uległ zmianie. Wyjaśnienie to należy przechowywać wraz z dokumentacją; różnica w kwocie powinna wynikać ze skorygowanej transakcji, a nie być cicho dopasowywana do pierwszej faktury.
Pełne anulowanie nie oznacza również, że zawsze musi po nim następować wystawienie nowej faktury. Całkowicie anulowany zakup oraz faktura wystawiona ponownie w celu skorygowania danych prowadzą do różnych zestawów dokumentów. Należy zapytać, czy dostawca zamierza wystawić fakturę zastępczą, i rozróżniać status „oczekiwany” od „otrzymany”. Pozwala to uniknąć poszukiwania faktury zastępczej, która nie jest częścią uzgodnionej korekty, lub traktowania obiecanego pliku jako już dostępnego.
Etykiety postępu stosowane przez wystawcę mogą być pomocne. Instrukcje Alibaba Cloud dotyczące ponownego wystawiania faktur rozróżniają wniosek o zwrot będący w trakcie przetwarzania, zakończoną korektę poprzez fakturę korygującą oraz późniejszy wniosek o wystawienie prawidłowej faktury. Jest to przykład procesu jednego z wystawców, a nie uniwersalny harmonogram przetwarzania. Procedura pełnego zwrotu nie powinna być interpretowana jako zasada zakazująca częściowych korekt opisanych powyżej.
Formularz potwierdzenia
Formularz potwierdzenia informacji o fakturze korygującej i sama faktura korygująca to różne dokumenty. W przypadku w pełni cyfrowych faktur artykuł 8 rozróżnia bezpośrednie wystawienie w określonych sytuacjach od procedury wymagającej potwierdzenia przez drugą stronę. Procedura zależy od potwierdzenia sposobu wykorzystania lub ujęcia w księgach; istnieją też dodatkowe wyjątki. Nie jest więc prawdą, że każda korekta wymaga zgody kupującego przed wystawieniem.
Jeśli dostawca przesyła wyłącznie formularz potwierdzenia, należy dokładnie opisać, co posiadasz: formularz dotyczący proponowanej korekty, z widocznym aktualnym statusem potwierdzenia. Następnie należy poprosić o wystawioną fakturę korygującą lub wyjaśnienie dotyczące pozostałego etapu. Nie należy nazywać numeru formularza potwierdzenia numerem faktury ani oznaczać korekty jako zakończonej wyłącznie na podstawie faktu złożenia wniosku. ogłoszenie krajowe traktuje potwierdzenie i emisję jako odrębne procesy.
Do celów wewnętrznego przekazywania informacji jest to często bardziej użyteczne niż luźna notatka mówiąca „faktura anulowana”. Jeden współpracownik może mieć na myśli, że wniesiono wniosek o anulowanie, inny – że wystawiono fakturę korygującą, a jeszcze inny – że środki zostały zwrócone. Należy używać rzeczywistej nazwy dokumentu oraz etapu, który można udokumentować. Zespół finansowy powinien określić sposób ujęcia księgowego lub prawo do odliczenia na podstawie obowiązujących przepisów oraz okoliczności transakcji.
Dokumenty do zachowania po weryfikacji
Po otrzymaniu odpowiednich plików należy skorzystać z właściwego kanału weryfikacji i zachować wynik z datą. Przewodnik AWS China po w pełni cyfrowych fakturach, na przykład, kieruje odbiorców do krajowej platformy weryfikacyjnej lub ich cyfrowego konta podatkowego. Publicznym punktem wejścia jest Krajowa Platforma Weryfikacji Faktur VAT. Należy stosować się do obsługiwanych typów faktur i instrukcji dotyczących pól dla wybranego kanału. Nie usuwaj znaku minus tylko po to, aby wymusić wprowadzenie kwoty do formularza odrzucającego wartości ujemne.
Wcześniejsze pomyślne wyszukanie nie potwierdza, co stało się z fakturą później. Należy zachować oryginalną fakturę, każdą zidentyfikowaną wystawioną fakturę korygującą (czerwoną), wszelkie faktycznie otrzymane faktury zastępcze oraz czas i wynik ostatniej kontroli. Dowody płatności lub zwrotu należy dołączać oddzielnie. Jeśli załączniki są niekompletne lub dostępne są jedynie przycięte obrazy, nasz przewodnik po plikach PDF faktur wyjaśnia, jak odzyskać użyteczny plik źródłowy, nie myląc odczytu pliku z weryfikacją.
Zwięzłe zapytanie do dostawcy może wypełnić pozostałą lukę: „Prosimy o przesłanie wystawionej faktury korygującej (czerwonej) powiązanej z niniejszą fakturą oryginalną oraz potwierdzenie, czy korekta jest pełna, czy częściowa. Jeśli wystawiono fakturę zastępczą, prosimy o jej dołączenie i wskazanie skorygowanych danych. Prosimy również o osobne potwierdzenie, w jaki sposób realizowana jest uzgodniona płatność lub zwrot”. Podczas wysyłki wiadomości należy dodać rzeczywisty numer oryginalnej faktury. Dzięki temu kolejny współpracownik będzie miał konkretny punkt odniesienia do dalszych działań, przy jednoczesnym wyraźnym rozdzieleniu korekty faktury od przepływu środków.