
Çin Faturası Nasıl Okunur
Belgeyi kontrol etmeden önce Çin faturasındaki etiketleri okuyun, alıcı ve satıcıyı belirleyin; kalem detaylarını, vergi tutarlarını ve toplamları anlayın.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Her cümlenin çevirisine değil, öncelikle etiketlere odaklanın. Bir Çin vergi faturasında şirket adları kimin alıcı, kimin satıcı olduğunu gösterir; kalem satırları neyin faturalandırıldığını açıklar; toplamlar ise fiyat ile vergiyi ayırır. Bu bölümleri birlikte okumak, sayfadaki en büyük rakamı kopyalamaktan çok daha net bir resim sunar.
Bu kılavuz, yurtdışındaki alıcılar ve finans ekipleri için Anakara Çin faturalarının (fapiao) yaygın alanlarını açıklar. Odak noktası olağan mal ve hizmetlerdir. Belge bir tedarikçinin ticari faturası veya fiyat teklifi ise, elinizdeki belge türünü belirlemek için önce fapiao ile ticari fatura karşılaştırmasını kullanın.
1. Faturayı tanımlayın
Orijinal belgeyi notlarınızın yanında açık tutun. Her açıklama kendi Çince etiketi ve orijinal değeriyle bağlantılı kaldığında çeviri daha kullanışlı olur. Bir Çin şirket adını veya uzun bir tanımlayıcıyı çeviriyle yaklaşık bir ifadeyle değiştirmeyin; bir sonraki sorgulama için orijinal karakterlere ihtiyacınız olabilir.
Devlet Vergi İdaresi’nin 2024 dijital fatura duyurusu, temel alanları listeler ve tamamen dijitalleştirilmiş faturalar için 20 haneli bir numara belirtir. Daha eski fatura formatlarında ayrı bir fatura kodu ve numarası bulunabilir. Bir alanın eksik olduğuna karar vermeden önce formatı belirleyin.
| Çince etiket | Nasıl okunur | Ne kaydedilmeli |
|---|---|---|
| 发票号码 | Fatura numarası | Baştaki sıfırlar dahil tam tanımlayıcı. Bu, tedarikçiyi değil, bu faturayı tanımlar. |
| 发票代码 | Fatura kodu | Formatın böyle bir alan içermesi durumunda ayrı bir alandır. Fatura numarasından ayrı tutun. |
| 开票日期 | Düzenleme tarihi | Tedarikçinin e-postayla gönderdiği tarih değil, faturada basılı olan tarih. |
| 备注 | Açıklamalar | Faturalandırılan işlemi açıklayabilecek ek ifadeler veya referanslar. |
Çin’de tarihler genellikle yılı ay ve günden önce yazar. 年, 月 ve 日 karakterleri bu bölümleri belirtir. Tarihi farklı bir sıralama kullanan bir forma aktarırken, aynı rakam dizisini yapıştırmak yerine alan etiketlerini kontrol edin. Orijinal tarihin bir kopyasını saklayın, böylece bir meslektaşınız gün ve ay belirsizliğini çözebilir.
Başlığı da okuyun. Olağan bir faturaya atıfta bulunan bir başlık ile özel KDV faturasına atıfta bulunan bir başlık, farklı fatura kategorilerini tanımlar. İkisini de yalnızca “makbuz” olarak çevirmek bilgi kaybına yol açar. Belgeyi tartışırken daha kısa bir İngilizce açıklama kullansanız bile, orijinal başlığı kaydınıza kopyalayın.
Ezberlenmiş konumlara değil, etiketlere dayanarak çalışın. Vergi idaresi, dijital fatura düzenlerinin işletmelere göre değişebileceğini açıklar. Daha eski bir faturanın alt köşesinde görünen bir alan, başka bir formatta başka yerde yer alabilir. Farklı bir düzen tek başına bir belgenin özgün olup olmadığını belirlemez.
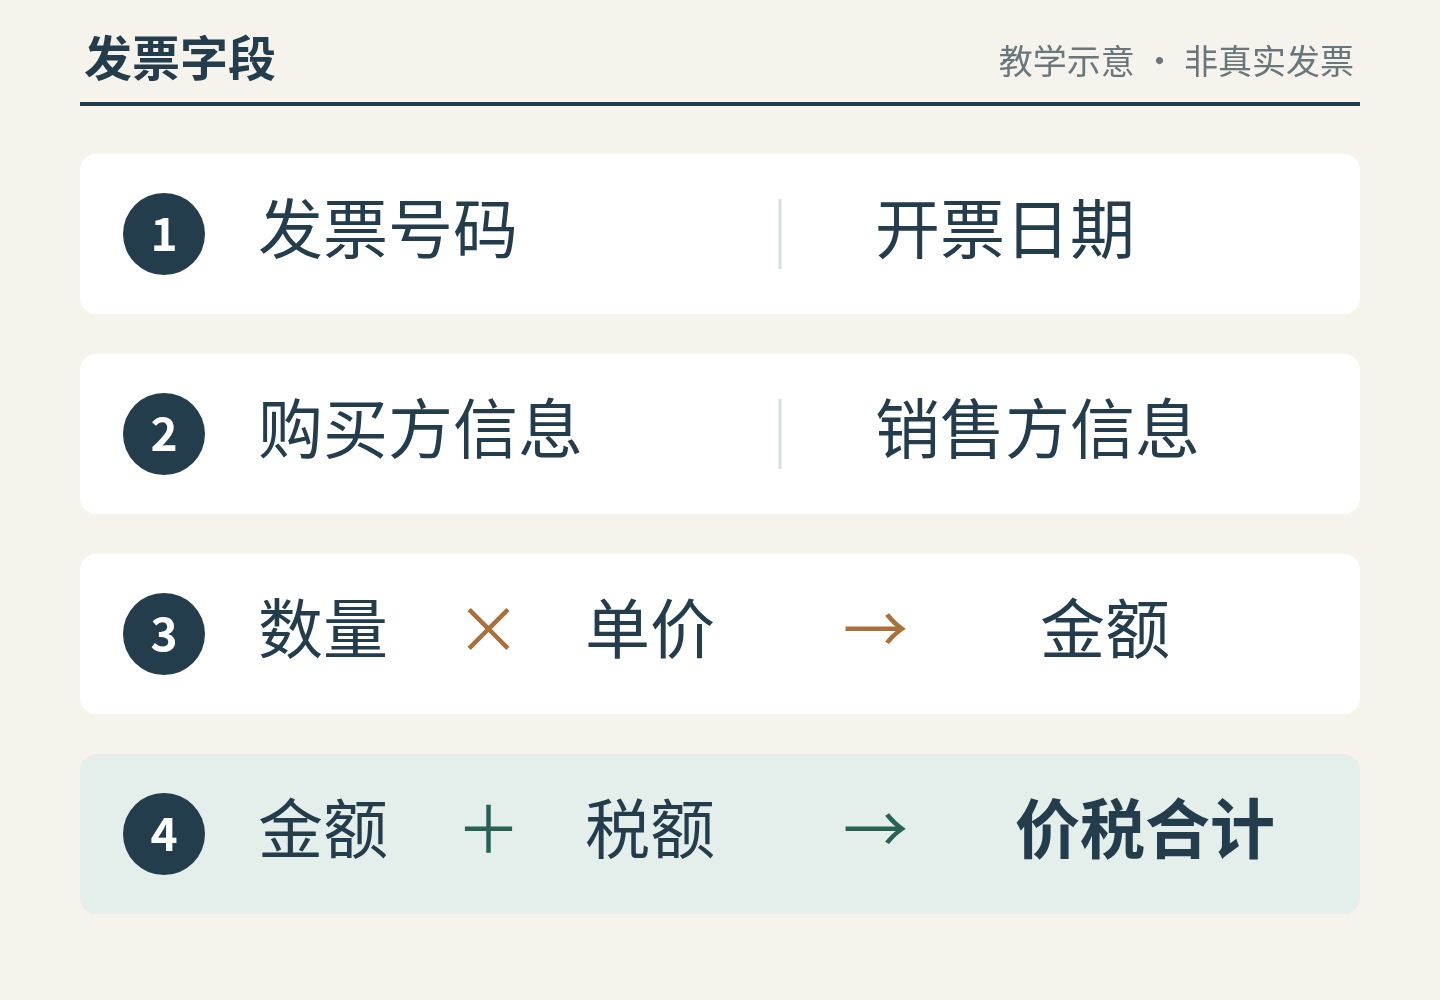
Şema bir okuma haritasıdır. Belgeyi tanımlamak için birinci bölgeyi, tarafları tanımlamak için ikinci bölgeyi ve işlem ile toplamları anlamak için kalan bölgeleri kullanın. Kasıtlı olarak kullanılabilir bir fatura numarası, şirket kimliği veya doğrulama sonucu içermez.
2. Alıcı ve satıcı bilgileri
Bir şirket adını okumadan önce taraf başlığını bulun. Her iki tarafta da “ad” ve “vergi mükellefi kimlik numarası” adlı alanlar bulunabilir. Bu değerleri başlık olmadan kopyalarsanız, alıcının tanımlayıcısını yanlışlıkla satıcıya atamak kolaydır.
- 购买方信息 — alıcı bilgileri. Bu blok içindeki adı ve tanımlayıcıyı birlikte okuyun. Bunlar, bu belirli faturada gösterilen alıcıyı tanımlar.
- 销售方信息 — satıcı bilgileri. Bu bloktaki adı ve tanımlayıcıyı da birlikte tutun. Faturalandıran şirketi araştırmak istediğinizde başlangıç noktanız bu taraftır.
- 名称 — ad. Rolü, çevreleyen alıcı veya satıcı başlığı sağlar. Tekrarlanan bir etiket, iki adın aynı olması gerektiği anlamına gelmez.
- 纳税人识别号 — vergi mükellefi kimlik numarası. Bir alan bunun yerine Birleşik Sosyal Kredi Kodu’na (USCC) atıfta bulunabilir. Bu, faturaya değil, adı geçen tarafa aittir.
Her boş alıcı kimliğini aynı sorun olarak değerlendirmeyin. Şanghay vergi dairesinin fatura rehberi, kurumsal alıcıları bireylerden, kurumsal olmayan kuruluşlardan ve yabancı müşterilerden ayırır; bu gruplar için alıcı vergi kimlik numarasının belirtilmesi gerekmeyebilir. Tedarikçiden yurtdışı bir şirket için uydurma bir Çinli kimlik numarası oluşturmasını istemeden önce alıcının durumunu kontrol edin.
Ayrıca 开票人 alanındaki kişiyi, yani faturayı düzenleyen veya hazırlayan kişiyi, satıcı şirketten ayırt edin. Bu alandaki bir kişi adı ikinci bir tedarikçi anlamına gelmez. Fatura düzenleyeni açıklaması bu ayrımı ve fatura düzenleyen tüzel kişinin sözleşmedeki satıcıyla ilişkisine dair ayrı konuyu ele almaktadır.
Kullanışlı iki dilli bir kayıt tutmak için Çinli satıcı unvanını ve kimlik numarasını olduğu gibi koruyun, varsa İngilizce ticari unvanı ayrı bir notta belirtin. Yasal unvanın üzerine mağaza markasını yazmayın. Kimlik numarasını bulmanız veya yorumlamanız gerekirse Çinli şirket vergi numarası rehberini takip edin.
3. Fatura kalemleri
Bir sonraki satıra geçmeden önce tek bir satırı baştan sona okuyun. Açıklama, miktar, birim fiyat ve tutar birbirine aittir. Fatura geniş bir ürün açıklaması kullanıyorsa, İngilizce ürün adının kelimesi kelimesine yer alması gerektiğini varsaymak yerine bunu siparişin destekleyici detaylarıyla karşılaştırın.
项目名称 alanı kalemi veya hizmeti tanımlar; daha eski düzenlerde daha uzun bir mal veya hizmet başlığı kullanılabilir. 规格型号 özellikler veya model anlamına gelir. Bir model referansı, yabancı gelen bir Çinli açıklamayı sipariş edilen ürünle eşleştirmeye yardımcı olabilir, ancak fatura satırı tek başına malların her özelliğini tanımlamayabilir.
| Alan | Anlamı | Varsayımsal okuma |
|---|---|---|
| 单位 | Ölçü birimi | Adet. Miktarı yorumlamadan önce birimi okuyun. |
| 数量 | Miktar | Bu örnekte 10 adet. |
| 单价 | Birim fiyat | Bu örnekte vergi hariç adet başına 100 CNY. |
| 金额 | Satır tutarı | Vergi öncesi 1.000 CNY: miktar ile varsayılan birim fiyatın çarpımı. |
| 税率/征收率 | Vergi oranı veya tahsilat oranı | Görünen girişi okuyun; yalnızca ürün adından yola çıkarak oranı tahmin etmeyin. |
| 税额 | Vergi tutarı | Örneğin varsayılan %13 oranına göre 130 CNY. |
Bu, satın alımınız için geçerli oranı beyan eden değil, kurgusal bir aritmetik örnektir. Tek bir pozitif mal satırı, vergi hariç birim fiyat ve iskonto olmadığını varsayar. Gerçek fatura birkaç satır, farklı birimler veya diğer düzeltmeler içerebilir. Notlarınızı alırken bu ayrımları koruyun.
Bir koli adet değildir ve faturadaki miktar otomatik olarak packing listinizdeki sevkiyat miktarı değildir. Bir farkı işaretlemekten önce birimleri ve belgenin kapsadığı kapsamı karşılaştırın. Bir sipariş kısmen de faturalandırılabilir. Miktarı başka bir belgeyle eşleşecek şekilde sessizce değiştirmek yerine faturanın neyi kapsadığını sorun.
Açıklama başka bir satıra kayıyorsa satır sınırlarının nerede olduğunu kontrol edin. Görsel bir satır sonu aynı kalemi devam ettirebilir; bu mutlaka başka bir ücret getirmeyebilir. Benzer şekilde, gerçekten boş bir hücreyi kırpılmış bir ekran görüntüsünden veya okunamayan bir karakterden ayırt edin. Kendinden emin bir tahminden daha net bir kaynak dosya daha faydalıdır.
Faturayı bir meslektaşınıza iletirken kısa bir satır notu yeterli olabilir: orijinal kalem açıklaması, varsa model, birim, miktar ve ilgili tutar. Belirsiz çevirileri belirsiz olarak işaretli tutun. Teknik bir kalem adını farklı çevirmek, model referansını veya sayısal değerleri değiştirmeyi haklı çıkarmaz.
4. Fiyat, vergi ve toplam
En kritik okuma hatası, standart KDV kalem satırında vergi öncesi tutar olan 金额 alanını nihai ödenecek toplam olarak almaktır. Bunu vergi tutarı olan 税额 ve vergi dahil toplam olan 价税合计 ile birlikte okuyun. Bu etiketler farklı soruları yanıtlar.
合计 etiketli satır, tutar ve vergi sütunları altında ayrı toplamlar gösterebilir. Her rakamın üzerindeki sütun başlıklarını takip edin. Vergi dahil toplamı başka bir vergi öncesi tutar olarak değerlendirerek vergiyi iki kez eklemeyin.
| Örnek bileşen | Değer | Nasıl uyduğu |
|---|---|---|
| Vergi hariç tutar | 1.000 CNY | Örnekteki mal tutarı, varsayılan KDV öncesi. |
| Vergi tutarı | 130 CNY | Bu varsayımsal tek satırlı örnekteki vergi tutarı. |
| Vergi dahil toplam | 1.130 CNY | Vergi hariç tutar ile vergi tutarının toplamı. |
Hesaplama, etiketlerin ne anlama geldiğini açıklar; faturayı doğrulamaz. Sahte bir belge doğru aritmetik içerebilir. Tersine, kendi hesaplamanız basılı rakamdan farklıysa, sonuç çıkarmadan önce tüm satırları, indirimleri ve gösterilen ondalık hassasiyeti inceleyin. E-tablonuzun denk gelmesi için tedarikçinin değerlerini değiştirmeyin.
Toplamın yakınında, 大写 resmi Çin finansal karakterleriyle yazılan tutarı ifade ederken, 小写 sayısal gösterimi belirtir. Bunlar aynı toplamın iki farklı temsilidir, iki ayrı ücret değildir. Buradaki “büyük harf” ifadesi büyük alfabe harfleri veya daha yüksek bir ödenecek tutar anlamına gelmez.
Örnekte, 1.130 CNY’lik sayısal toplam 壹仟壹佰叁拾元整 şeklinde yazılabilir. Son karakter, kesirli kısmı olmayan tam yuan tutarını gösterir. Toplamı bulmak için tüm finansal sayı sistemini öğrenmeniz gerekmez, ancak yazılı ve sayısal tutarlar arasındaki bir uyuşmazlık açıklama gerektirir.
Faturanın para birimini ve orijinal ondalık hassasiyetini kayıtlarınızda koruyun. Ayrı bir ticari fatura başka bir para birimi kullanabilir veya farklı bir ücret setini kapsayabilir. Bir doğrulama alanına veri girerken, döviz çevrimi veya o diğer belgeden elde edilen bir toplam, Çin vergi faturasında basılı değerin yerine geçmemelidir.
5. Alanları doğru kullanın
Faturayı okuduktan sonra, yanıtlanması gereken soruya göre bir sonraki adımı seçin. Belge numarası bir fatura sorgusunda yer alırken, şirket tanımlayıcısı bir şirket sorgusunda yer alır. Her ikisinden birini başarıyla okumak, bir kontrol için hazırlık niteliğindedir; kontrolün zaten yapıldığına dair kanıt değildir.
- Fatura kaydını kontrol edin. Desteklenen Çin KDV faturaları için ChinaValidate fatura doğrulama aracını kullanın. İlgili fatura türü için istenen alanları takip edin ve değerleri orijinalinden kopyalayın. KDV faturası doğrulama kılavuzu, giriş kombinasyonlarını ve sonuçları açıklar.
- Fatura düzenleyen işletmeyi kontrol edin. Satıcının Çince unvanını veya şirket tanımlayıcısını şirket arama bölümünde kullanın. Bu ayrı bir şirket bilgisi sorgusudur; belgenizde bu blok ilk sırada göründüğü için alıcının bilgilerini göndermeyin.
- Belirsiz bir alanı netleştirin. Tam ve okunabilir faturayı veya belirli kalem, birim ya da toplamla ilgili açıklamayı talep edin. Sorgu bir doğrulama kodu istiyorsa, doğrulama kodu kılavuzunu kullanın; şirket vergi numarası bunun yerine geçmez.
Kompakt bir devir işlemi, orijinal dosyayı, fatura başlığını ve tanımlayıcıları, her iki taraf bloğunu, ilgili kalem satırlarını ve vergi dahil toplamı içermelidir. Çevirinizi bu ayrıntıların yanına ekleyin. Bu, başka bir okuyucunun İngilizce açıklamayı etiketsiz bir sayı listesine güvenmek yerine doğrudan ilgili Çince alana kadar izlemesine olanak tanır.
Sonuç somut olmalıdır: Faturanın kime ait olduğunu, neyi tanımladığını ve rakamlarının nasıl birbirine uyduğunu bilirsiniz. Ardından faturayı doğru girdilerle doğrulayabilir veya satıcıyı araştırabilirsiniz. Ayrı bir ticari veya muhasebe sorusu hala yanıt bekliyor olsa bile, alanları okumanın faydalı amacı budur.