
中国発票の読み方
文書を確認する前に、中国の請求書のラベルを読み、買い手と売り手を特定し、品目詳細、税額、合計金額を理解してください。
すべての文を翻訳するのではなく、ラベルから始めましょう。中国の税務請求書では、会社名から誰が購入し、誰が販売したかが分かり、品目行には請求対象の内容が記載され、合計金額からは価格と税額が区別されます。これらの部分をまとめて読むことで、ページ上の最大数値を単にコピーするよりもはるかに明確な全体像が把握できます。
このガイドでは、海外の購買担当者や経理チーム向けに、中国本土の請求書(発票)の一般的な項目を解説します。対象は通常の貨物およびサービスです。もし手元の文書が仕入先の商業請求書や見積書である場合は、まず発票と商業請求書の比較を用いて、どのような文書かを特定してください。
1. 発票の基本情報
メモを取りながら原本を開いた状態にしておきましょう。各説明が中国語のラベルと元の値に紐付いている方が、翻訳は使いやすくなります。中国の会社名や長い識別子を翻訳した近似値で置き換えないでください。次の照合のために元の漢字が必要になる場合があります。
国家税務総局の2024年のデジタル請求書に関する公告では、主要な項目が列挙され、完全電子化された請求書には20桁の番号が指定されています。古い請求書の形式では、請求書コードと請求書番号が別々に記載されていることがあります。項目が欠落していると判断する前に、まず形式を特定してください。
| 中国語のラベル | 読み方 | 記録すべき内容 |
|---|---|---|
| 发票号码 | 請求書番号 | 先頭のゼロを含む完全な識別子です。これは仕入先ではなく、この請求書そのものを識別します。 |
| 发票代码 | 請求書コード | 形式によって存在する別項目です。請求書番号とは区別して扱ってください。 |
| 开票日期 | 発行日 | 仕入先がメールを送信した日ではなく、請求書に記載された日付です。 |
| 备注 | 備考 | 請求対象の取引を説明する追加の文言や参照情報です。 |
中国の日付表記では、一般的に年、月、日の順になります。年、月、日という文字がそれぞれの部分を示します。別の順序を使用するフォームに日付を入力する際は、同じ数字の並びを貼り付けるのではなく、項目ラベルを確認してください。同僚が日と月の曖昧さを解消できるよう、元の日付のコピーを保管しておきましょう。
タイトルも確認してください。通常の請求書を指すタイトルと、増値税特別請求書を指すタイトルは、異なる請求書のカテゴリを示しています。どちらも単に「領収書」と訳すと情報が失われます。文書について議論する際に短い英語の説明を使用する場合でも、記録には元のタイトルをコピーしておきましょう。
暗記した位置ではなく、ラベルに基づいて作業しましょう。税務当局は、デジタル請求書のレイアウトは事業者によって異なる可能性があると説明しています。古い請求書の隅にあった項目が、別の形式では異なる場所にあるかもしれません。配置が違うという事実だけで、文書の真偽を判定することはできません。
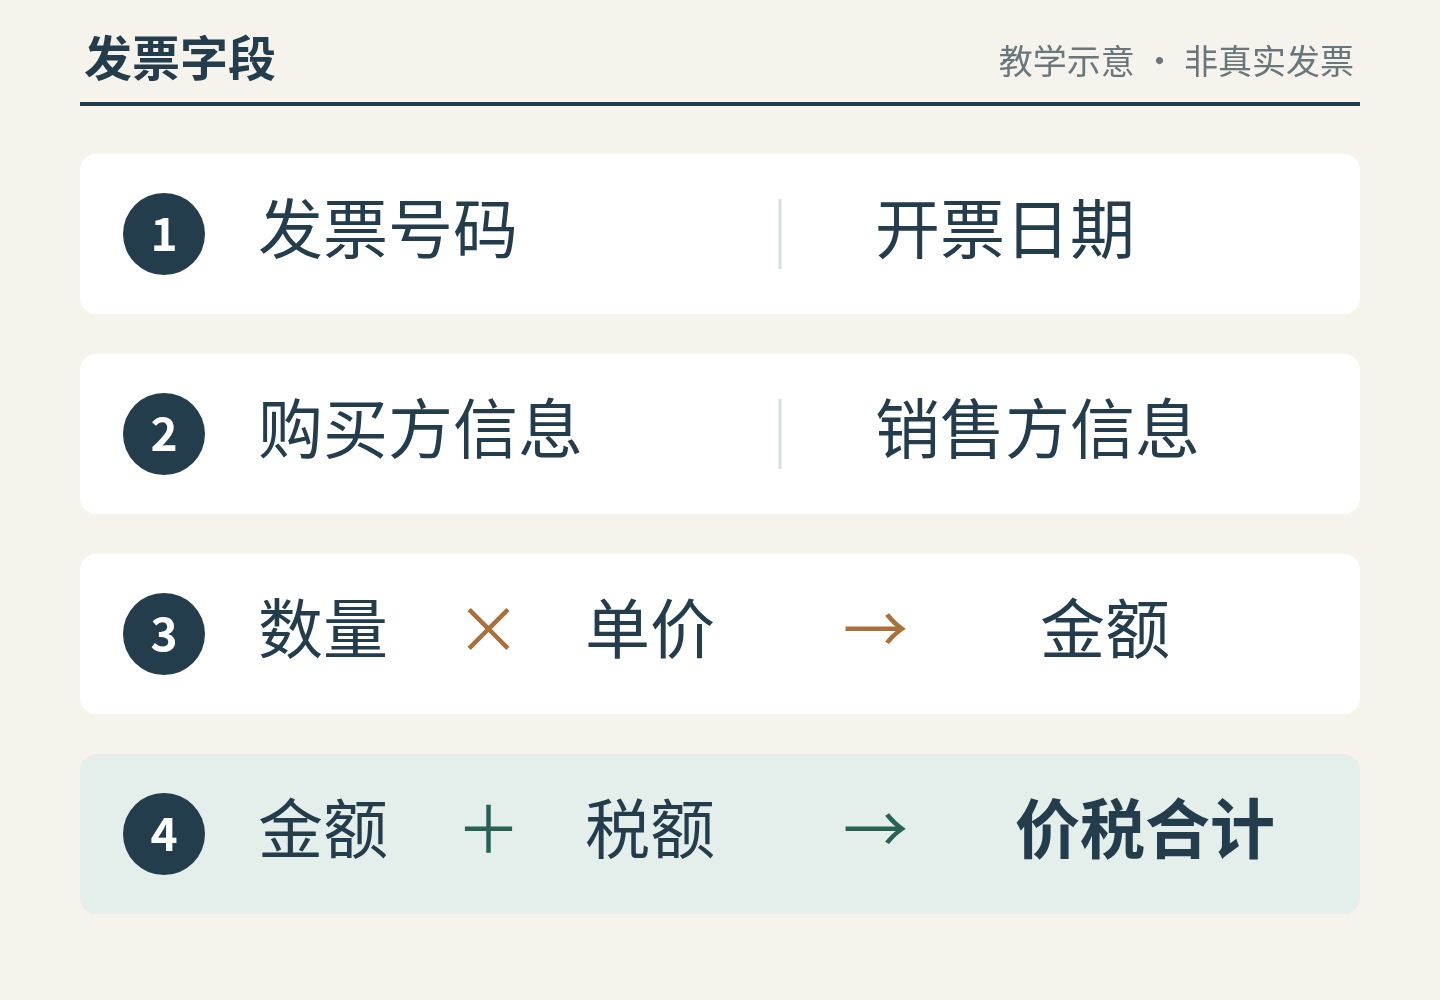
この図は読み取りのための地図です。最初のゾーンで文書を特定し、2番目のゾーンで当事者を特定し、残りのゾーンで取引内容と合計金額を理解します。意図的に、使用可能な請求書番号、企業識別情報、検証結果は一切含まれていません。
2. 購入者・販売者情報
会社名を読む前に、当事者を示す見出しを見つけましょう。両方の欄に「名称」という項目と「納税者識別番号」という項目が含まれている可能性があります。見出しなしでこれらの値をコピーすると、買い手の識別子を売り手に誤って割り当ててしまう恐れがあります。
- 购买方信息 — 買い手情報。このブロック内の名称と識別子を合わせて読み取ってください。これらは、この特定の請求書に示された購入者を表します。
- 销售方信息 — 売り手情報。このブロックの名称と識別子も合わせて保持してください。請求を行っている会社を調査する際の起点となる当事者です。
- 名称 — 名称。役割は周囲の買い手または売り手の見出しによって供給されます。ラベルが重複しているからといって、2つの名称が同一であるべきという意味ではありません。
- 纳税人识别号 — 納税者識別番号。項目によっては統一社会信用コード(USCC)を指す場合もあります。これは請求書そのものではなく、記載された当事者に属するものです。
空欄の購入者識別子をすべて同じ問題として扱わないでください。上海税務当局のインボイスに関するガイダンスでは、企業購買者、個人、非企業組織、および海外顧客を区別しており、後者の場合には購入者の税務識別番号を省略できる場合があります。海外企業のために中国の識別番号を仕様にない形で作成するようサプライヤーに求める前に、購買者の状況を確認してください。
また、开票人(インボイスを発行または作成した担当者)と販売会社を区別してください。この欄に個人名が記載されていても、それは第二の供給者を意味しません。インボイス発行者の説明では、この区別と、インボイス発行主体が契約上の販売者とどのように関連するかという別の問題について解説しています。
有用なバイリンガル記録を作成するには、中国語の販売者名とその識別番号を正確に保持し、英語の取引名は別途メモに記載してください。店舗ブランドで法定名称を上書きしないでください。識別番号の所在確認や解釈が必要な場合は、中国企業の税務番号ガイドに従ってください。
3. 明細行の読み方
次の行に移る前に、1行全体を確認してください。品目説明、数量、単価、金額はセットです。インボイスに広範な製品説明しか記載されていない場合は、英語の製品名が一字一句一致しているはずだと想定せず、注文の補足詳細と比較してください。
项目名称の欄は品目またはサービスを特定します。古いレイアウトでは、より長い「貨物またはサービス」の見出しが使われている場合があります。规格型号は仕様またはモデルを意味します。モデル参照は、馴染みのない中国語の説明と注文製品を結び付けるのに役立ちますが、インボイスの明細行だけでは商品のすべての特徴を説明していない可能性があります。
| 項目 | 意味 | 仮想的な読み取り例 |
|---|---|---|
| 单位 | 単位 | 個。数量を解釈する前に単位を確認してください。 |
| 数量 | 数量 | この例では10個。 |
| 单价 | 単価 | この例では、個あたりの税抜単価は CNY 100。 |
| 金额 | 行金額 | 税抜金額 CNY 1,000:数量に仮定された単価を乗じたもの。 |
| 税率/征收率 | 税率または徴収率 | 表示されている値を確認してください。製品名のみから推測しないでください。 |
| 税额 | 税額 | この例で仮定された13%の税率に基づくCNY 130。 |
これは架空の算術例であり、お客様の購入に適用される税率を示すものではありません。この例は、正の金額を持つ貨物の明細が1行あり、税抜き単価が使用され、割引がないことを前提としています。実際のインボイスには複数の明細行、異なる単位、その他の調整が含まれる場合があります。メモを作成する際は、これらの違いを保持してください。
カートンは「個」とは異なり、インボイス上の数量が 梱包明細書の出荷数量と自動的に一致するわけではありません。差異を指摘する前に、単位と書類がカバーする範囲を比較してください。注文が分割して請求されることもあります。他の書類に合わせるために数量を黙って変更するのではなく、インボイスが何を含んでいるかを確認してください。
説明が別の行に折り返されている場合は、行の境界線がどこにあるかを確認してください。視覚的な改行は同じ品目の続きである可能性があり、必ずしも別の請求項目を導入するものではありません。同様に、 実際に空欄になっているセルと、切り取られたスクリーンショットや判読不能な文字を区別してください。自信のある推測よりも、明確なソースファイルの方が有用です。
インボイスを同僚に渡す際には、簡単な行メモで十分な場合があります。元の品目説明、存在すればモデル、単位、数量、および関連する金額を記載してください。不確かな翻訳は不確かであることを明示してください。技術的な品目名の翻訳を変えたとしても、そのモデル参照や数値を変更する正当な理由にはなりません。
4. 税抜額・税額・税込額
最も重大な読み取りミスは、標準的なVAT明細行における税抜き金額である金额を、支払うべき最終合計額とみなしてしまうことです。これを、税額である税额および税込み合計である价税合计と併せて読んでください。これらのラベルは異なる質問に答えるものです。
合计とラベル付けされた行には、金額列と税額列の下に個別の合計が表示される場合があります。各数値の上にある列見出しに従ってください。税込み合計を別の税抜き金額として扱い、税金を二重に計上しないように注意してください。
| 例の構成要素 | 値 | 整合性 |
|---|---|---|
| 税抜き金額 | CNY 1,000 | この例における貨物金額(仮定されたVAT以前)。 |
| 税額 | CNY 130 | この仮想的な単一行の例における税額。 |
| 税込合計 | CNY 1,130 | 税抜金額に税額を加算した金額。 |
この計算はラベルの意味を説明するものであり、請求書の正当性を検証するものではありません。偽造された文書でも算術的に正しい数値が含まれている可能性があります。逆に、ご自身で計算した結果と記載額が異なる場合は、結論を出す前に明細行全体、割引、および表示されている桁数を精査してください。スプレッドシートの整合性を取るためだけに、仕入先が記載した数値を編集しないでください。
合計額の近くにある大写は、中国の財務用正式漢字で記された金額を意味し、小写は数値による表記を示します。これらは同じ合計金額の2つの表現形式であり、二重の請求ではありません。ここでの「大写」は、アルファベットの大文字や、より大きな支払可能金額を意味するものではありません。
この例では、数値の合計である1,130人民元は壹仟壹佰叁拾元整と表記できます。最後の文字は、端数のない元単位の整数金額であることを示しています。合計額を見つけるために中国の財務用数字体系全体を習得する必要はありませんが、漢字表記と数値表記の間で不一致がある場合は、明確化が必要です。
記録には、請求書の通貨と元の桁数を保持してください。別の商業請求書では異なる通貨が使用されていたり、異なる費用項目が含まれていたりする可能性があります。検証フィールドに入力する際は、為替換算額や他の書類からの合計額で、中国の税務請求書に記載された値を置き換えないでください。
5. 照会に使う項目
請求書の内容を読み取ったら、解決すべき質問に応じて次の行動を選択してください。文書番号は請求書の照会に使用し、企業識別子は企業の照会に使用します。いずれかを正常に読み取れたことは、確認作業の準備段階であり、確認がすでに完了したことを証明するものではありません。
- 請求書記録を確認する。対応する中国の増値税(VAT)請求書には、ChinaValidate請求書検証ツールを使用してください。その請求書タイプで要求されるフィールドに従い、原本から値をコピーしてください。VAT請求書検証ガイドでは、入力組み合わせとその結果について説明しています。
- 請求発行事業者を確認する。企業検索で、販売者の中国語名称または企業識別子を使用してください。これは独立した企業情報照会です。書類上で買主欄が最初に表示されているからといって、買主の詳細情報を送信しないでください。
- 不明確なフィールドを解消する。完全で判読可能な請求書、または特定の品目、単位、合計に関する説明を依頼してください。クエリで検証コードが求められている場合は、検証コードガイドを使用してください。企業の納税者番号は代用できません。
簡潔な引継ぎでは、元のファイル、請求書のタイトルと識別子、売買両当事者のブロック、関連する明細行、および税込合計を保持すべきです。これらの詳細の隣に翻訳を配置してください。これにより、他の閲覧者はラベルのない数値リストに依存するのではなく、英語の説明を実際の中国語のフィールドに遡って確認することができます。
その結果は具体的なものとなります。つまり、誰の請求書なのか、何が記載されているのか、そして数値がどのように整合しているかを理解できます。その後、適切な入力値を用いて請求書を検証したり、販売者を調査したりできます。別途、商業的または会計的な質問への回答が必要な場合であっても、フィールドを読み取ることの実用的な目的はここにあります。