
中国发票字段解读
看懂发票号码、购销双方、项目明细和金额合计,分清不含税金额与税额,为后续发票查验和企业查询准备好信息。
看懂发票,先认清字段,不必逐句翻译。购销双方信息说明谁买、谁卖,项目明细说明开了什么,金额和税额则需要分开看。把这些信息联系起来,比只抄下票面上最大的数字更有用。
本文面向海外采购与财务人员,解读中国大陆常见货物、服务发票的票面字段。如果收到的是供应商的商业发票或报价单,可先参阅发票与商业发票对比,确认拿到的是哪类单据。
1. 确认票据信息
对照原始发票做记录,让译文始终对应原来的字段名和数值。中文企业名称和较长的编号应原样保留,不要用大致翻译替换;后续查询还可能用到这些原始信息。
国家税务总局的2024年数电发票公告列出了核心字段,并规定全面数字化电子发票(数电发票)使用20位号码。较旧的发票格式可能分别显示发票代码和发票号码。在认定某个字段缺失之前,请先确定发票格式。
| 票面字段 | 含义 | 记录要点 |
|---|---|---|
| 发票号码 | 单张发票的编号 | 记录完整号码,开头的零也不能省略。它对应这张发票,不是供应商的企业编号。 |
| 发票代码 | 部分票种使用的代码 | 部分票种单列发票代码,记录时要与发票号码分开。 |
| 开票日期 | 票面开具日期 | 发票上打印的日期,而非供应商发送电子邮件的日期。 |
| 备注 | 补充说明 | 补充说明或相关编号,可能有助于理解这笔交易。 |
中文日期通常按年、月、日排列,票面上的年、月和日分别标明对应部分。录入采用其他日期顺序的表格时,先看清各栏要求,不要直接粘贴整串数字。保留原始日期,方便同事核对,避免把日和月填反。
还要看清发票名称。普通发票与增值税专用发票属于不同类别,不能在翻译时一概写成“收据”。与同事沟通时可以用简短的英文名称,但记录中仍应保留票面上的原始名称。
查找字段时,以字段名为准,不要只凭记忆找固定位置。税务机关说明,数电发票可按不同业务采用不同版式。旧版发票下方的字段,在其他版式中可能出现在别处。仅凭排版不同,不能判断发票真伪。
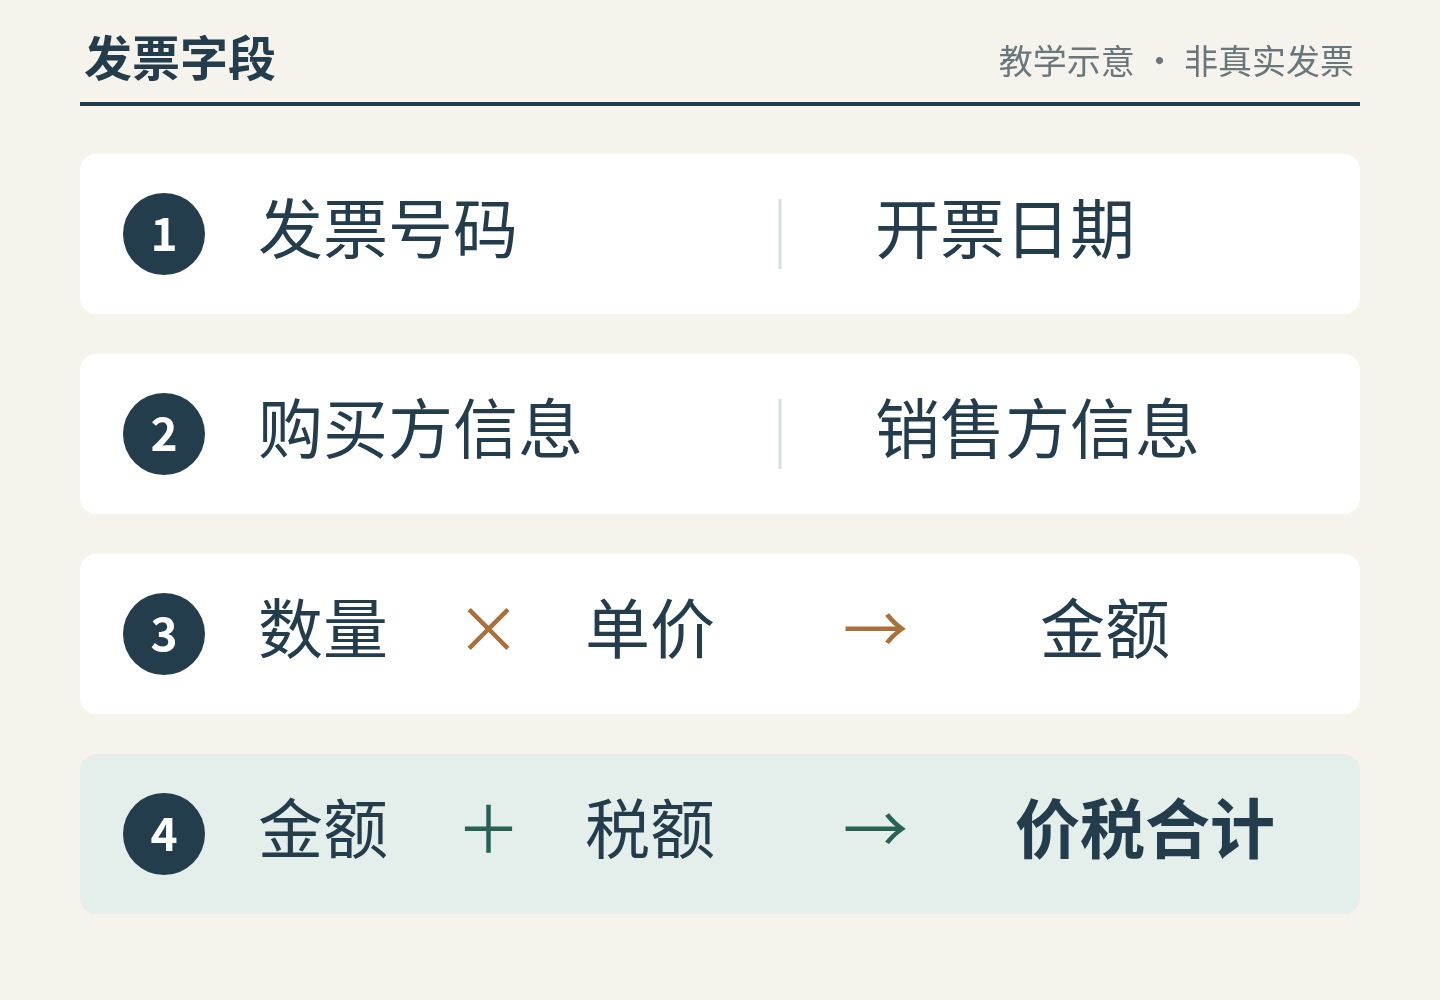
这张图可以作为阅读顺序的参考:第一个区域帮助确认票据信息,第二个区域区分购销双方,其余区域用于理解明细和合计金额。图中没有可用于查验的票号、真实企业信息或查验结果。
2. 看清购销双方
看企业名称前,先确认所在栏目是“购买方信息”还是“销售方信息”。两栏都可能有“名称”和“纳税人识别号”,只抄数值、不看所属栏目,很容易把购买方税号当成销售方税号。
- 购买方信息。把同一栏内的名称和识别号一起看,确认这张发票上记载的购买方。
- 销售方信息。同样要将本栏内的名称和识别号对应起来。查询开票企业时,从这里的销售方信息入手。
- 名称。企业的角色由所在栏目决定。两边都叫“名称”,不代表两边应填写同一家公司。
- 纳税人识别号。该字段也可能指统一社会信用代码。它属于对应的购销方,不是发票本身的编号。
购买方税号为空,不一定都属于同一种情况。上海税务机关的发票指引区分了企业购买方与个人、非企业组织及境外客户,后者的购买方税号可以省略。应先核实购买方的具体情况,不要要求供应商为境外公司随意编造中国税号。
还要区分开票人(具体开具或制作发票的人员)与销售方企业。这里出现个人姓名,不代表另有一家供应商。开票主体说明介绍了这一区别,也说明了开票主体与合同卖方之间的关系。
制作双语记录时,原样保留销售方中文名称和识别号,英文商业名称另作备注。不要用店铺品牌名替换企业登记名称。查找或解读税号时,可参阅中国公司税号指南。
3. 核对项目明细
按行读取明细,将同一行的项目、数量、单价和金额联系起来。若票面上的产品名称比较概括,应结合订单明细核对,不必要求英文品名逐字出现在发票上。
项目名称字段用于标识物品或服务;较旧的版式可能使用更长的“货物或应税劳务”标题。规格型号指规格或型号。型号能帮助您把不熟悉的中文品名与订购的产品对应起来,但一条发票明细未必能说明产品的全部特征。
| 字段 | 含义 | 示例说明 |
|---|---|---|
| 单位 | 计量单位 | 本例为“件”,看数量前先确认计量单位。 |
| 数量 | 数量 | 本例中为10件。 |
| 单价 | 单价 | 每件人民币100元,本例中为不含税价。 |
| 金额 | 本行金额 | 税前人民币1,000元:数量乘以假设的单价。 |
| 税率/征收率 | 税率或征收率 | 以票面记载为准,不要只凭产品名称推断。 |
| 税额 | 税额 | 按本例假设的13%税率计算,税额为人民币130元。 |
以上仅为假设算例,不代表您的交易应适用这一税率。本例假设只有一条金额为正的货物明细,单价不含税,且没有折扣。实际票面可能有多条明细、不同单位或其他调整,记录时应分别保留。
“箱”与“件”不是同一单位,发票数量也未必直接等于装箱单上的发货数量。发现差异时,先核对单位和单据涵盖的范围;同一订单也可能分批开票。应问清这张发票对应哪部分货物,不要为了与另一份单据一致而自行改数。
项目名称出现换行时,要看清是否仍属于同一条明细,不能多出一行文字就算成另一笔费用。也要分清字段确实为空,还是截图不完整、文字看不清。与其猜测,不如索取清晰的原始文件。
转交发票时,可以简要记录每条明细的原始品名、型号(如有)、单位、数量和金额。拿不准的译法应注明“待确认”。技术品名可以有不同译法,但不能因此改动型号或数值。
4. 分清金额与税额
尤其要避免把金额(标准增值税发票明细中的不含税金额)当成最终应付总额。应结合税额(税款金额)和价税合计(含税总额)一起看,分清各自代表的金额。
标有合计行可能分别列出金额合计和税额合计,要对照上方的列名看数值。不要把已经含税的总额当成不含税金额,再加一次税额。
| 金额项目 | 数值 | 计算关系 |
|---|---|---|
| 不含税金额 | 人民币1,000元 | 本例中的货物金额,不含假设的增值税。 |
| 税额 | 人民币130元 | 本例这条明细对应的税额。 |
| 价税合计 | 人民币1,130元 | 不含税金额加上税额。 |
算例用于解释字段,不能证明发票真伪:假票也可能算得对。若自己算出的结果与票面不一致,应先查看完整明细、折扣和小数位数,不要为了让表格里的数字对上,就修改供应商提供的数值。
在合计附近,大写表示用中文金额大写书写的数额,小写则是阿拉伯数字写法。二者表示同一笔合计金额,不是两项收费。这里不能把“大写”理解成英文大写字母,也不表示应付金额更多。
在示例中,数字合计人民币1,130元可以写作壹仟壹佰叁拾元整。末尾的“整”字表示金额为整数元,无角分部分。即使不熟悉全部金额大写用字,也可以找到合计金额;但大写与小写金额不一致时,应向开票方核实。
记录时应保留票面币种和原有的小数位数。另一份商业发票可能采用不同币种,或包含不同费用。填写查验字段时,不要用汇率换算后的金额、其他单据的合计,替代这张发票上的原始金额。
5. 选择对应查询
读懂票面后,再根据要解决的问题选择查询方式。发票号码用于查发票,企业识别号用于查企业。看清这些信息只是查询前的准备,不代表已经完成查验。
- 核对发票记录。对于支持的中国增值税发票,请使用ChinaValidate 发票查验工具。按照该发票类型要求的字段,从原始发票中复制相应值。增值税发票查验指南解释了输入组合及结果含义。
- 核对开票企业。在企业查询中使用卖方的中文名称或企业识别号。这是一项独立的企业信息查询;不要因为购买方栏目排在前面,就把购买方信息当成销售方提交。
- 确认看不清的字段。索取完整、清晰的发票,或要求对具体项目、单位或合计进行说明。如果查询需要校验码,请参考校验码指南;企业税号不能替代校验码。
交接材料应保留原始文件、发票名称与编号、购销双方信息、相关项目明细和价税合计,并在对应位置附上译文。这样,同事可以顺着英文说明找到原票字段,不必对着一串没有标注的数字猜测。
读完后,应能说清楚这张发票由谁开具、记载了什么,以及各项金额如何对应。接下来就可以用正确的信息查验发票或查询销售方。即使还有其他商业或会计问题需要处理,这些票面信息也能为下一步提供清楚的依据。