
Status de ajuste em vermelho na nota fiscal chinesa: o que significa
Entenda os ajustes totais e parciais em notas fiscais emitidas em vermelho, relacione as notas originais às corrigidas e distinga os valores das notas dos reembolsos efetivos.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Uma nota fiscal chinesa marcada com ajuste em vermelho passou por uma correção. A questão prática é saber quanto foi ajustado e quais documentos explicam a mudança. Um ajuste parcial mantém parte do valor originalmente faturado; um ajuste total reverte esse valor. Nenhum desses rótulos, por si só, indica que o dinheiro voltou para a conta bancária.
Comece pela nota fiscal original e pela nota fiscal em vermelho efetivamente emitida contra ela. Se o fornecedor enviou apenas uma solicitação de correção ou um formulário de confirmação, você ainda precisa verificar se a nota fiscal em vermelho foi emitida. Isso é importante quando a mesma compra aparece em vários anexos: uma nota original, um ajuste negativo e talvez uma substituta. Contar cada documento positivo como uma compra separada pode resultar em um total incorreto.
Como ler o status do ajuste
Na China Continental, a nota fiscal positiva original é frequentemente chamada de nota fiscal em azul. Uma nota fiscal em vermelho registra uma correção dessa nota. Para notas fiscais totalmente digitais, a Administração Estatal de Tributação lista devolução de mercadorias, erros de emissão, interrupção de serviços e descontos comerciais entre as circunstâncias que exigem correção em vermelho, conforme as regras aplicáveis. Devoluções e interrupções de serviço podem ser parciais. Trata-se de situações comerciais comuns, portanto, o ajuste por si só não constitui indício de que o fornecedor fabricou a nota fiscal. Consulte o artigo 8 do Anúncio nº 11 de 2024.
Mantenha o resultado da verificação separado do status de ajuste da nota fiscal. Uma resposta indicando que as informações enviadas correspondem a um registro responde à consulta. Um rótulo que indica ajuste total ou parcial em vermelho traz outra informação sobre essa nota fiscal. Leia ambas as partes da resposta, incluindo o horário da verificação. Uma correspondência não significa que o valor original permaneça inalterado.
Observe também onde o rótulo aparece. A conta de faturamento de um fornecedor pode mostrar o andamento de sua própria solicitação de correção, enquanto um serviço de verificação pode retornar o status da nota fiscal. Não assuma que dois rótulos com tradução semelhante descrevam o mesmo evento concluído. Se o serviço não fornecer detalhes do ajuste, registre essa lacuna em vez de tratar um campo vazio como um status normal. Para o processo mais amplo de consulta e os dados obrigatórios, consulte nosso guia de verificação de notas fiscais chinesas.
Relacionar a nota original à correção
Coloque a nota original e a nota fiscal em vermelho emitida lado a lado. Registre separadamente seus números e datas, depois compare comprador, vendedor, itens afetados, valores antes dos impostos e valores dos impostos. Procure a referência ou o registro fornecido pelo emissor que vincule a correção à nota original. O mesmo fornecedor e um total similar são pistas úteis, mas não estabelecem o vínculo por si sós.
Não há necessidade de supor uma associação a partir de nomes de arquivos como “invoice-new” ou “final-copy”. Solicite ao emissor que identifique a qual nota fiscal original cada correção se refere. Quando o relacionamento estiver registrado no histórico da conta, em um formulário de confirmação ou na correspondência anexa, mantenha esse material junto com as notas fiscais reais. Não presuma que todos os formatos de nota fiscal exibam o número da nota original no mesmo local.
A distinção torna-se importante quando um fornecedor envia várias correções juntas. Duas notas em vermelho de um mesmo vendedor podem ajustar duas compras diferentes. Por outro lado, várias notas em vermelho podem referir-se a uma única nota original. Construa o grupo com base no relacionamento documentado antes de somar quaisquer valores. Se o próprio vendedor for diferente, resolva essa questão de identidade separadamente com a explicação do emissor da nota fiscal; uma subtração plausível não explica uma entidade jurídica diferente.
Um ajuste parcial, em números
Considere uma compra hipotética com um valor original antes dos impostos de CNY 10,000 e imposto de CNY 1,300. O total, incluindo impostos, é CNY 11,300. Parte das mercadorias é devolvida, e a nota fiscal de crédito emitida mostra CNY −2,000 antes dos impostos e CNY −260 em impostos, totalizando CNY −2,260. A alíquota assumida de 13% é usada apenas para tornar este exemplo calculável; não é uma recomendação de alíquota para sua transação.
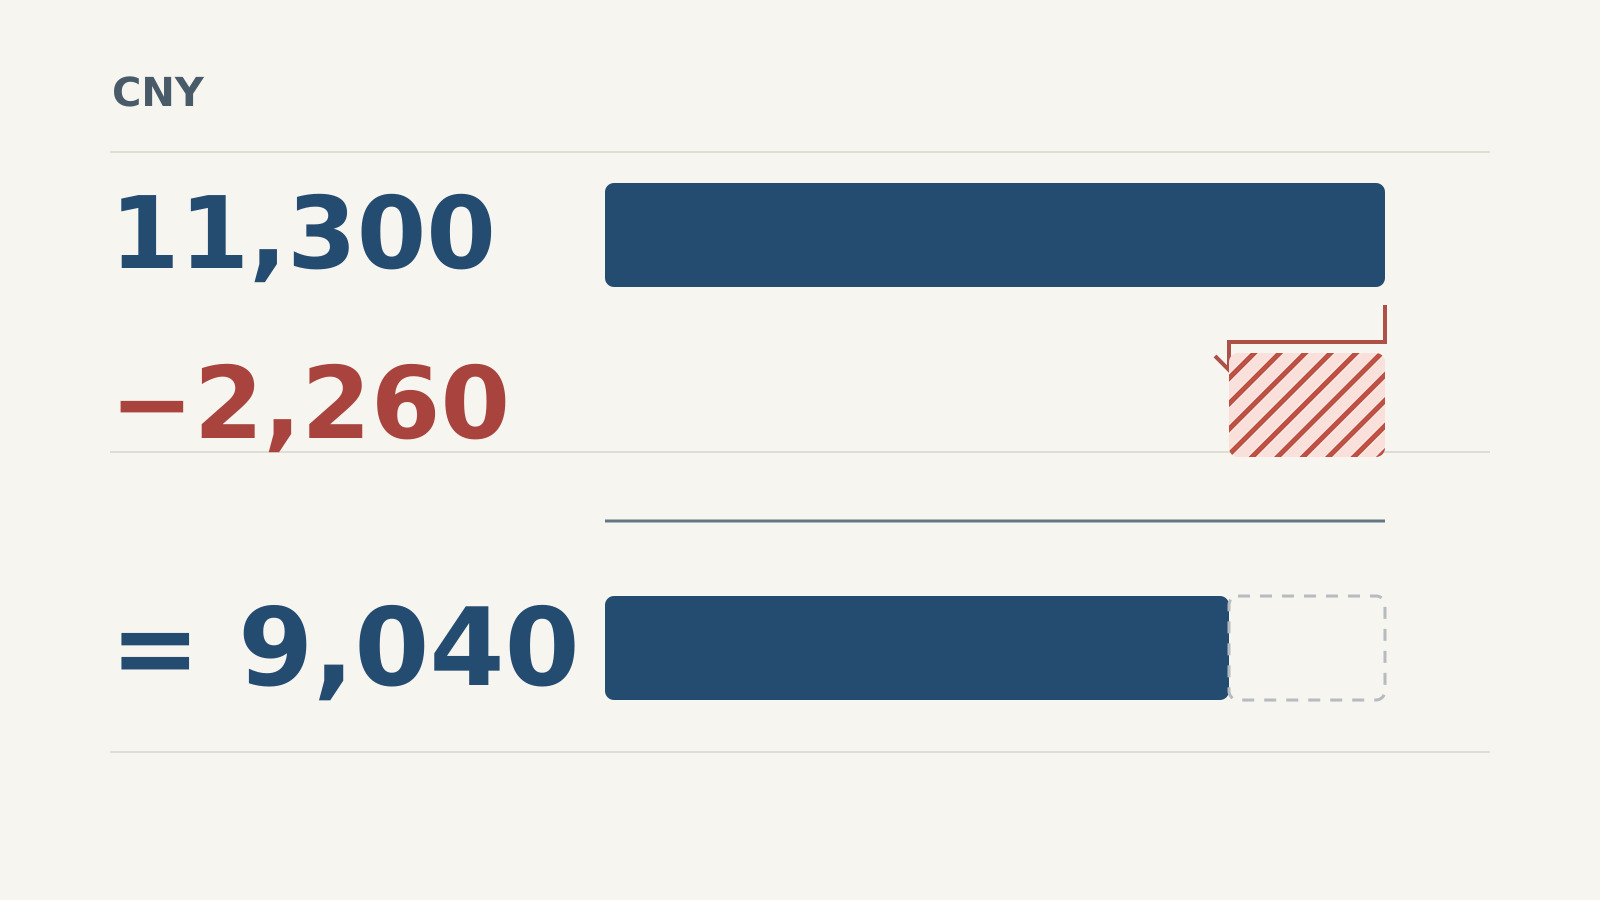
| Documento ou cálculo | Antes dos impostos, CNY | Impostos, CNY | Incluindo impostos, CNY |
|---|---|---|---|
| Nota fiscal original | 10,000 | 1,300 | 11,300 |
| Nota fiscal de crédito emitida | −2,000 | −260 | −2,260 |
| Valores combinados | 8,000 | 1,040 | 9,040 |
A aritmética preserva três colunas separadas. Subtrair o valor antes dos impostos da nota fiscal de crédito do total incluindo impostos da original misturaria duas bases e produziria uma resposta enganosa. Quando a nota fiscal tiver vários itens ou tratamentos tributários, compare as linhas afetadas e seus valores reais de imposto em vez de aplicar a porcentagem deste exemplo a todo o documento.
O CNY 9,040 resultante descreve o valor faturado combinado neste exemplo. Ele não necessariamente descreve o pagamento restante devido. O comprador pode já ter pago o total original completo, pago um depósito ou concordado que um crédito compensará uma compra posterior. Para responder à questão do pagamento, compare o ajuste do pedido e os registros de pagamento separadamente. Da mesma forma, a correção de CNY 2,260 não é evidência de que um reembolso foi processado.
Mais de uma correção parcial requer aritmética cumulativa. Suponha uma segunda nota fiscal de crédito emitida para a mesma original, reduzindo o valor antes dos impostos em mais CNY 1,000 e o imposto em CNY 130. Os dois ajustes juntos totalizam CNY −3,390 incluindo impostos, restando CNY 7,910 no grupo. Olhar apenas para o documento mais recente de CNY −1,130 ignoraria a correção anterior.
A autoridade tributária de Tianjin explica que notas fiscais totalmente digitais podem passar por múltiplas correções parciais por motivos qualificáveis. Quantidades negativas cumulativas, valores e impostos não devem exceder os valores originais correspondentes. Para sua própria comparação, mantenha cada nota fiscal de crédito distinta uma única vez: o mesmo anexo encaminhado por dois colegas não é um segundo ajuste.
Reversão total e substituição
Agora, altere a situação hipotética. O fornecedor corrige a nota fiscal original CNY 11,300 integralmente, emitindo uma nota fiscal de crédito no valor de CNY −11,300. Em seguida, emite uma nova nota fiscal positiva no valor de CNY 11,300 com os dados do comprador corrigidos. Entre esses três documentos relacionados, o cálculo é 11,300 − 11,300 + 11,300 = 11,300. Somar apenas as duas notas fiscais positivas transformaria incorretamente uma compra em CNY 22,600.
Uma substituição não é evidência automática de que a reversão anterior está completa. Obtenha a nota fiscal de crédito real, bem como a nova nota fiscal, e conecte todos os três registros. Se o novo total diferir, pergunte qual quantidade, preço, valor de imposto ou outro detalhe da transação mudou. Mantenha essa explicação junto aos documentos; um total diferente deve ser explicado pela transação corrigida, não forçado silenciosamente a corresponder à primeira nota fiscal.
Uma reversão total também não significa que uma nova nota fiscal deve sempre seguir. Uma compra inteiramente cancelada e uma nota fiscal reemitida para corrigir detalhes levam a conjuntos de documentos diferentes. Pergunte se o fornecedor pretende emitir uma substituição e mantenha “esperado” separado de “recebido”. Isso evita perseguir uma substituição que não faz parte da correção acordada ou tratar um arquivo prometido como já disponível.
Os rótulos de progresso do emissor podem ajudar. As instruções de refaturamento da Alibaba Cloud distinguem uma solicitação de devolução em processamento, um ajuste de nota fiscal de crédito concluído e uma subsequente solicitação de uma nota fiscal correta. Esse é um exemplo do fluxo de trabalho de um emissor, não um cronograma de processamento universal. Seu procedimento de devolução total não deve ser lido como uma regra que proíbe os ajustes parciais descritos acima.
O formulário de confirmação
O formulário de confirmação de informações da nota fiscal de crédito e a própria nota fiscal de crédito são documentos diferentes. Para notas fiscais totalmente digitais, o artigo 8 distingue a emissão direta em determinados casos do procedimento que envolve a confirmação da outra parte. O caminho depende da confirmação de uso ou de registro contábil, com exceções adicionais. Portanto, não é correto afirmar que toda correção exige a aprovação do comprador antes da emissão.
Se um fornecedor enviar apenas um formulário de confirmação, descreva precisamente o que você tem: um formulário relacionado a uma correção proposta, com qualquer status de confirmação realmente visível. Em seguida, solicite a nota fiscal de crédito emitida ou esclarecimentos sobre a etapa restante. Não renomeie o número do formulário de confirmação como número de nota fiscal e não marque a correção como concluída apenas porque uma solicitação foi enviada. O anúncio nacional trata a confirmação e a emissão separadamente.
Para a transferência interna, isso é frequentemente mais útil do que uma nota vaga dizendo “nota fiscal cancelada”. Um colega pode querer dizer que um cancelamento foi solicitado, outro que uma nota fiscal de crédito foi emitida e um terceiro que o dinheiro foi reembolsado. Use o nome real do documento e a etapa que você pode comprovar. Sua equipe financeira deve determinar o tratamento contábil ou de dedução com base nas regras aplicáveis e nas circunstâncias da transação.
O registro a manter após a verificação
Assim que os arquivos relevantes chegarem, utilize um canal de verificação adequado e guarde o resultado com a data. O guia de notas fiscais totalmente digitais da AWS China, por exemplo, direciona os destinatários à plataforma nacional de verificação ou à sua conta fiscal digital. O acesso público é a Plataforma Nacional de Verificação de Notas Fiscais de IVA. Siga os tipos de nota fiscal suportados e as instruções de campos do canal escolhido. Não remova um sinal de menos apenas para forçar um valor em um formulário que rejeita valores negativos.
Uma consulta bem-sucedida anterior não pode estabelecer o que aconteceu com a nota fiscal depois disso. Guarde a nota fiscal original, todas as notas fiscais vermelhas emitidas identificadas, qualquer substituta realmente recebida, e o horário e o resultado da última verificação. Vincule separadamente as evidências de pagamento ou reembolso. Se os anexos estiverem incompletos ou apenas imagens recortadas estiverem disponíveis, nosso guia de PDF de nota fiscal explica como recuperar um arquivo fonte utilizável sem confundir a leitura do arquivo com a verificação.
Uma solicitação concisa ao fornecedor pode fechar a lacuna restante: “Por favor, envie a nota fiscal vermelha emitida vinculada a esta nota fiscal original e confirme se o ajuste é total ou parcial. Se uma substituta tiver sido emitida, inclua-a e identifique os detalhes corrigidos. Por favor, confirme também separadamente como o pagamento ou reembolso acordado está sendo tratado.” Adicione o número real da sua nota fiscal original ao enviá-la. Isso dá ao próximo colega algo específico para acompanhar, mantendo a correção da nota fiscal e a movimentação de dinheiro distintas.