
Como verificar um PDF de fatura chinesa
Verifique o PDF da fatura chinesa, distinga arquivos originais de digitalizações e capturas de tela e resolva problemas no arquivo antes de interpretar os resultados da verificação.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Para verificar o PDF de uma fatura chinesa, conserve o anexo recebido, identifique a fatura fiscal nele contida e envie as informações necessárias por meio de um serviço de verificação adequado. Se o serviço aceitar o PDF original, utilize a opção de envio de arquivo. Caso exija preenchimento manual, leia os campos da fatura e siga as instruções específicas para aquele tipo de documento. Abrir o documento ou extrair seu texto serve apenas como preparação para a verificação.
A dificuldade prática muitas vezes surge antes do envio. O fornecedor pode enviar uma fatura eletrônica original, uma digitalização salva em PDF ou uma imagem incorporada a um PDF. Embora pareçam semelhantes na tela, esses formatos oferecem ao serviço de processamento materiais muito diferentes para análise. Identifique o que você possui antes de converter arquivos ou tentar repetidamente o mesmo upload.
O PDF que você recebeu
Comece pela origem do anexo. Ele foi baixado da página de entrega de faturas do emissor, anexado a um e-mail de fatura ou criado a partir de uma fotografia? Mantenha essa informação junto ao arquivo recebido. Um nome de arquivo como invoice.pdf descreve o contêiner; não estabelece quem emitiu o documento nem como seu conteúdo foi produzido.
Uma fatura fiscal chinesa, ou fapiao, pertence ao sistema de faturas fiscais da China. Uma fatura comercial ou pró-forma em inglês também pode chegar como PDF, mas serve a um propósito diferente. Antes de usar um serviço de verificação de IVA chinês, identifique o documento pelo título e pelo conteúdo. O guia de verificação de faturas de IVA chinês explica os tipos comuns de fatura e seus campos de entrada.
Para uma fatura chinesa totalmente digitalizada, a entrega eletrônica é comum. O anúncio nacional de faturas digitais da Administração Estatal de Tributação prevê a entrega por meio da plataforma de serviços de faturas eletrônicas e outros métodos, incluindo e-mail e códigos QR. Um anexo digital não precisa ter se originado de um documento em papel.
Solicite o arquivo originalmente disponibilizado pelo emissor quando sua cópia tiver passado por um scanner, editor de imagens ou site de conversão. Seja específico: “Por favor, envie a fatura fiscal eletrônica original para download referente a este número de fatura, em vez de uma fotografia ou um PDF feito a partir de uma captura de tela.” Este é um pedido prático por um arquivo de origem mais utilizável, não uma exigência para emitir a fatura novamente.
A seleção de texto pode ajudar na transcrição, mas não pode autenticar o anexo. Alguns PDFs contêm texto selecionável; outros contêm uma imagem, e algumas digitalizações têm uma camada de texto OCR adicionada. Copiar um número com sucesso indica que o leitor pode extrair caracteres. Isso não informa se esses caracteres concordam com o registro fiscal.
Mantenha o anexo recebido inalterado enquanto prepara cópias de trabalho. Você pode ampliar a visualização para ler campos pequenos, mas evite substituir o arquivo de origem por uma versão traduzida, recortada ou salva novamente. Se um colega perguntar depois qual arquivo foi verificado, a resposta deve levar ao anexo recebido, e não a uma cópia editada durante a revisão.
Do arquivo à verificação
Comece pela plataforma nacional de verificação de notas fiscais de VAT ou por um serviço cuja cobertura de notas fiscais e arquivos você já tenha verificado. O anúncio nacional sobre notas fiscais digitais permite que unidades e indivíduos verifiquem as informações das notas fiscais digitais por meio dos serviços oficiais. Uma interface comercial de upload pode ter requisitos de arquivo mais restritos do que o sistema oficial ou outro provedor.
Leia os requisitos de upload antes de escolher um arquivo: formatos aceitos, tamanho, número de páginas e restrições de criptografia são fatores importantes. Um PDF contendo uma única nota fiscal e um PDF que combina uma nota fiscal, um pedido de compra e um comprovante de entrega são entradas diferentes. Um aplicativo pode aceitar apenas o primeiro. A rejeição do segundo descreve o limite de entrada desse aplicativo; não determina se a nota fiscal existe.
Em seguida, identifique o que a interface realmente fez. Uma visualização mostra que o arquivo foi exibido. Campos de formulário preenchidos indicam que alguns dados foram extraídos ou aceitos. Uma resposta de verificação mostra que uma consulta foi tentada e retornou um resultado. Essas etapas podem aparecer na mesma tela, mas o leitor deve ser capaz de distinguir qual etapa foi concluída.
Revise todos os campos extraídos em relação à fonte visível antes de enviar. Números longos de notas fiscais podem perder zeros à esquerda ao serem copiados através de uma planilha; um resultado de OCR pode confundir caracteres visualmente semelhantes. Compare a data de emissão e o valor exato ou o campo de código de verificação solicitado para o tipo de nota fiscal selecionado. Mantenha os rótulos em chinês à vista, em vez de confiar em um nome de arquivo traduzido ou no resumo do e-mail do fornecedor.
Uma nota fiscal totalmente digitalizada usa um número de nota fiscal com 20 dígitos, enquanto tipos mais antigos podem exigir diferentes combinações de identificadores. O número que identifica a nota fiscal também é distinto do identificador fiscal da empresa. Se o formulário solicitar um número de nota fiscal, inserir o número de imposto do vendedor enviará informações incorretas ao serviço. Use o guia detalhado de campos vinculado acima para o tipo relevante, em vez de tratar a extensão PDF como uma regra para determinar qual valor inserir.
Após o envio, analise o registro retornado junto com o anexo. Confirme se a resposta se refere à nota fiscal que você pretendia verificar e, em seguida, compare o vendedor, o comprador, os itens e os valores exibidos, quando disponíveis. Registre um erro técnico, uma resposta inconsistente ou uma correspondência concluída como o resultado distinto que ocorreu. Uma mensagem de sucesso apenas para o upload do arquivo nunca deve ser considerada a conclusão salva da verificação da nota fiscal.
Capturas de tela e arquivos OFD
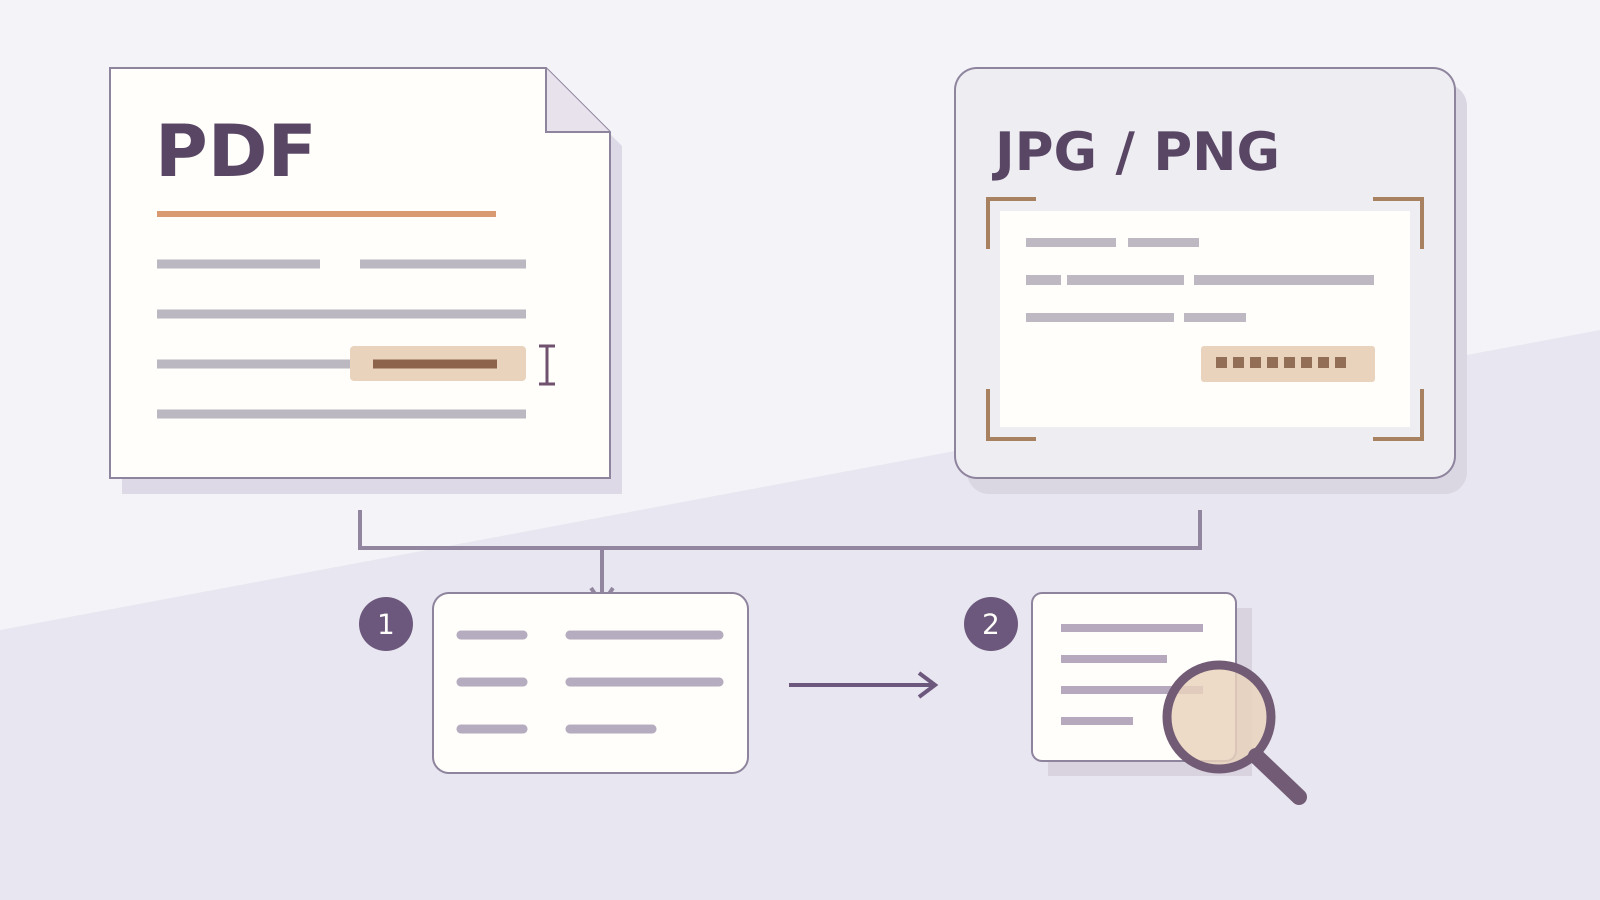
Uma captura de tela ainda pode fornecer informações legíveis para uma verificação. Se os campos necessários da nota fiscal estiverem completos e legíveis, eles podem ser inseridos no formulário manual de verificação apropriado. Um serviço com reconhecimento de imagem pode ajudar a transcrevê-los, sujeito aos tipos de nota fiscal suportados e à oportunidade de corrigir erros. A questão útil é quais informações podem realmente ser recuperadas desta imagem específica.
O reconhecimento de imagem não está incluído em todos os serviços de upload de arquivos. Aceitar arquivos PDF não significa automaticamente que um aplicativo possa processar imagens JPG ou PNG, e colocar uma captura de tela dentro de um PDF não restaura a nota fiscal eletrônica original. Se uma opção de upload excluir imagens, use uma rota suportada disponível ou solicite ao emissor o anexo original. Não presuma que renomear a extensão tornará uma imagem não suportada legível.
Uma imagem recortada pode ser inadequada mesmo quando seu texto visível está nítido. Ela pode mostrar o total enquanto omite o número da nota fiscal, ou preservar o número enquanto corta um código exigido por aquele tipo de nota fiscal. Solicite o arquivo completo ou a parte específica que está faltando. Evite adivinhar um dígito oculto a partir de outra nota fiscal emitida pela mesma empresa.
OFD é outro formato de documento eletrônico usado para notas fiscais chinesas. Não é uma fotografia e não indica que o remetente forneceu o tipo errado de documento. A explicação da autoridade tributária de Jiangsu sobre os formatos de notas fiscais digitais identifica PDF, OFD e XML como opções de download. Qual formato um aplicativo específico pode exibir ou verificar permanece uma questão separada.
Se o seu leitor de PDF comum não conseguir abrir um anexo OFD, solicite uma versão em PDF baixada do sistema de entrega do emissor ou use uma rota compatível com OFD adequada. Um exemplo concreto de emissor é o guia de e-fapiao digitalizado da AWS China: ele descreve a entrega padrão em PDF e XML e uma solicitação de OFD por meio de seu processo de suporte. Outros emissores podem organizar a entrega de forma diferente; este exemplo não impõe o mesmo processo de atendimento ao cliente a eles.
Mantenha qualquer arquivo OFD ou XML original fornecido junto com o PDF legível. Cada um pode desempenhar um papel no manuseio de documentos do destinatário. Se você converter um arquivo apenas para visualizá-lo, rotule essa saída como uma cópia de trabalho e mantenha sua origem. Uma exibição convertida não deve substituir silenciosamente o arquivo que veio do emissor.
Quando o upload falha
O aplicativo rejeita o formato. Verifique a lista de suporte publicada e a extensão real do arquivo. Uma fatura válida em um formato não suportado ainda exige outra via de entrada. Se o PDF for aceito, mas seu único anexo estiver em OFD, solicite o download em PDF ao emissor ou use um serviço que suporte explicitamente o formato OFD. O suporte ao formato de arquivo deve ser estabelecido antes de outra tentativa de verificação.
O PDF está protegido por senha ou não pode ser lido. Solicite ao remetente que forneça um original acessível pelo canal acordado. Uma senha que você usa para abrir um documento localmente pode não torná-lo utilizável por um serviço de upload. Evite enviar senhas ou detalhes da fatura para um conversor não relacionado apenas para contornar um erro de entrada.
O serviço lê o arquivo, mas preenche os valores incorretos. Compare a extração com o original e corrija apenas os campos de envio que você puder estabelecer. Mantenha o anexo de origem intacto. Se o campo de valor estiver errado porque o tipo de fatura incorreto foi selecionado, corrija o tipo antes de ajustar seus campos associados. Caso contrário, o mesmo número pode ser testado contra o requisito errado.
O arquivo é enviado, mas o serviço não retorna nenhum registro ou apresenta uma inconsistência. Você chegou a um problema diferente de bytes ilegíveis ou de um formato não suportado. Preserve a resposta e os campos realmente enviados. Siga a interpretação de resultados do guia existente, incluindo a verificação da transcrição e a cobertura aplicável do serviço. Compactar ou converter repetidamente o mesmo arquivo não explicará uma resposta de consulta concluída.
Quando uma mensagem for vaga, descreva a etapa observável: “O aplicativo não conseguiu ler o anexo” ou “Os detalhes da fatura enviada não retornaram nenhum registro”. Isso dá ao remetente algo específico para resolver. Chamar toda falha de “fatura inválida” descarta a distinção entre um problema de manipulação de documentos e um resultado sobre as informações da fatura enviada.
Mantenha o arquivo junto com o resultado
Considere uma transferência hipotética entre o departamento de compras e o financeiro. O departamento de compras recebe um PDF original da fatura por e-mail e depois envia ao financeiro uma imagem recortada do chat mostrando apenas o total. O financeiro também recebe uma captura de tela rotulada como “verificada”, mas essa imagem não mostra o número completo da fatura nem a data da verificação. Os três arquivos estão relacionados na conversa; eles ainda não constituem um registro reproduzível de uma verificação concluída.
A próxima ação útil é obter o anexo original e estabelecer a qual fatura o resultado se refere. Se a resposta anterior não puder ser vinculada a essa fatura, realize uma verificação por meio de uma via disponível adequada. Mantenha juntos o arquivo recebido, o identificador da fatura, a resposta datada e qualquer divergência não resolvida. Este exemplo trata da rastreabilidade; não implica que a imagem recortada tenha sido alterada deliberadamente.
A retenção de arquivos também tem um contexto contábil específico. De acordo com o comunicado de 2020 do Ministério das Finanças e da Administração Nacional de Arquivos, as organizações que utilizam impressões em papel de comprovantes contábeis eletrônicos para reembolso, contabilidade e arquivamento também devem manter os comprovantes eletrônicos dos quais foram impressos. Esse requisito contábil chinês não deve ser apresentado como uma regra universal de retenção para todos os compradores no exterior, mas explica por que apenas uma impressão pode constituir uma transferência incompleta.
Um resultado salvo tem sua própria data. Mantenha-a distinta da data de emissão da fatura e da data em que um anexo foi encaminhado. Se o emissor fornecer posteriormente uma correção, preserve a relação entre o material original e o novo, em vez de sobrescrever o primeiro arquivo. O guia de verificação mais amplo explica questões de correção e status da fatura sem transformar essa tarefa de manipulação de arquivos em um procedimento de declaração fiscal.
Por fim, mantenha a verificação do documento dentro de sua finalidade. Uma fatura cujos campos registrados concordam com o anexo ainda pode levantar uma questão separada sobre a empresa nela nomeada. Use a explicação do emissor da fatura para identificar esse papel, e o guia de divergência de nomes entre fornecedor e fatura quando as entidades diferirem. Um arquivo legível e uma consulta de fatura concluída não podem fornecer uma explicação para uma parte contratante não relacionada.
A tarefa de arquivo está completa quando o material original é utilizável, a verificação concerne à mesma fatura e seu resultado datado é preservado com precisão. Se uma dessas peças estiver faltando, solicite-a explicitamente. Isso torna a próxima troca com o emissor consideravelmente mais útil do que enviar de volta outra captura de tela com a mensagem “o PDF não funciona”.