
中国の発票の紅字処理とは?
全額および部分の紅字調整を理解し、元の発票と修正後の発票を紐付け、発票金額と実際の返金額を区別します。
中国の発票が紅字処理済みと表示されている場合、その発票に訂正が行われています。確認すべきなのは、いくら訂正されたのか、どの書類でその変更を確かめられるかです。一部の訂正なら元の請求金額の一部が残り、全額の訂正なら元の金額が取り消されます。ただし、どちらの表示も、それだけで銀行口座への返金が済んだことを示すものではありません。
まず、元の発票と、それに対応して実際に発行された紅字発票を確認します。仕入先から訂正申請や確認書しか届いていない場合は、紅字発票がすでに発行されているかを確認する必要があります。同じ購入について、元の発票、減額の訂正、場合によっては再発行された発票が別々の添付ファイルで届くことがあります。プラス金額の書類をすべて別の購入として数えると、合計を誤るおそれがあります。
調整ステータスの読み方
中国本土では、元のプラス金額の発票はしばしば青字発票と呼ばれます。紅字発票は、それに対する修正を記録します。完全デジタル化された発票の場合、国家税務総局は、適用規則の下で紅字修正が必要となる状況として、返品、発票発行エラー、サービス中断、販売割引などを挙げています。返品やサービス中断は部分的である場合があります。これらは通常の商業取引であるため、調整があること自体は、供給者が発票を捏造したという判断の根拠にはなりません。参照: 2024年第11号公告の第8条。
照合結果と発票の訂正状況は分けて確認してください。入力情報が記録と一致したという結果と、全額または一部が紅字処理されたという表示は、それぞれ別の情報です。照合した時刻と併せて両方を確認します。情報が一致していても、元の金額がそのまま残っているとは限りません。
また、ラベルが表示される場所にも注意してください。供給者の請求アカウントには独自の修正リクエストの進捗状況が表示される場合がありますが、検証サービスは発票ステータスを返す場合があります。類似して翻訳された2つのラベルが同じ完了イベントを記述していると想定しないでください。サービスが調整の詳細を提供しない場合は、空欄を通常のステータスとして扱うのではなく、その欠落を記録してください。より広範な照会プロセスと必要な入力項目については、当社の 中国の発票検証ガイドをご覧ください。
元の発票と紅字発票の対応
元の発票と発行された紅字発票を並べて配置します。それぞれの発票番号と日付を個別に記録し、その後、買い手、売り手、対象品目、税抜金額、税額を比較します。修正を原本に結びつける参照情報や発行者提供の記録を探します。同じ供給者であり合計額が類似していることは有用な手がかりですが、それだけでは関連性を確立できません。
「新しい発票」「最終版」といったファイル名だけで、どの発票に対応するかを推測する必要はありません。それぞれの訂正がどの元の発票に対応するのか、発行者に確認してください。請求アカウントの履歴、確認書、添付の連絡文などに対応関係が記載されている場合は、実際の発票と一緒に保管します。どの形式の発票でも、元の番号が同じ場所に記載されているとは限りません。
この区別は、供給者が複数の修正をまとめて送付する場合に重要になります。1人の売り手からの2枚の紅字発票が、2件の異なる購入を調整している可能性があります。逆に、複数の紅字発票が1件の原本に属している場合もあります。数値を追加する前に、文書化された関係性を使用してグループを作成してください。売り手自体が異なる場合は、その主体性の問題を別途 発票発行者の説明を用いて解決します。妥当な減算であっても、異なる法的人格を説明するものではありません。
数値で見る部分調整
税抜金額がCNY 10,000、税金がCNY 1,300である架空の購入事例を考えてみましょう。税込合計はCNY 11,300となります。商品の一部が返品され、発行された紅字発票には税抜CNY −2,000、税金CNY −260、合計CNY −2,260と記載されています。想定される13%税率は、この例を計算可能にするためのものであり、実際の取引に対する税率の推奨ではありません。
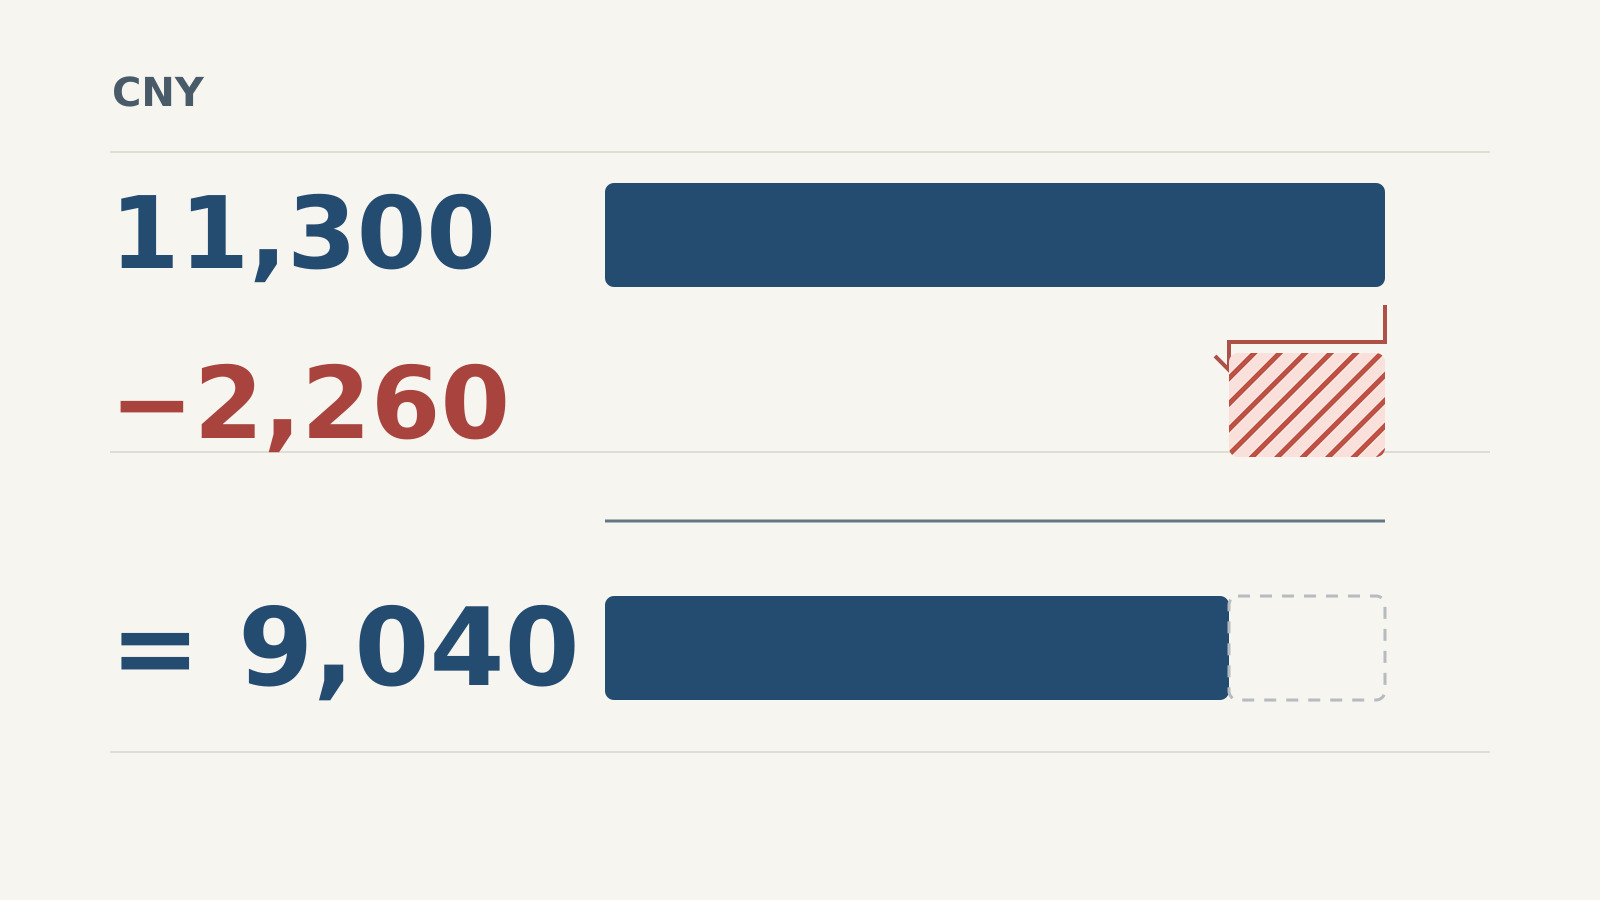
| 書類または計算 | 税抜(CNY) | 税金(CNY) | 税込(CNY) |
|---|---|---|---|
| 元の発票 | 10,000 | 1,300 | 11,300 |
| 発行された紅字発票 | −2,000 | −260 | −2,260 |
| 合計金額 | 8,000 | 1,040 | 9,040 |
算術計算では3つの別個の列を維持します。元の発票の税込合計から紅字発票の税抜金額を差し引くと、2つの異なる基準が混在し、誤解を招く結果になります。発票に複数の品目や税務処理が含まれる場合は、この例の割合を書類全体に適用するのではなく、影響を受ける行とその実際の税額を比較してください。
結果として得られるCNY 9,040は、この例における結合された請求金額を示しています。これは必ずしも未払残金を意味するものではありません。買手がすでに元の全額を支払っている場合、前金を支払っている場合、またはクレジットが後の購入と相殺されることに合意している場合があります。支払いに関する質問に答えるには、注文の調整記録と支払い記録を別々に比較してください。同様に、CNY 2,260の修正は、返金が完了したことを証明するものではありません。
複数の部分的な修正には累積的な算術計算が必要です。同じ元の発票に対して2番目の紅字発票が発行され、税抜金額がさらにCNY 1,000減少し、税金がCNY 130減少した場合を想定します。2つの調整を合わせた税込金額はCNY −3,390となり、グループ全体の残額はCNY 7,910となります。最新のCNY −1,130の書類だけを見ると、以前の修正が見落とされます。
天津市の税務当局の説明 によると、適切な理由がある場合、完全デジタル発票では部分的な訂正を複数回行うことができます。訂正による数量、税抜金額、税額の減額累計は、それぞれ元の値を超えてはなりません。照合する際は、同じ紅字発票を重複して数えないでください。二人の同僚が同じ添付ファイルを転送しても、別の訂正が追加されたことにはなりません。
全額取消しと再発行
ここで架空の状況を変更します。供給業者が元のCNY 11,300発票を全額修正し、CNY −11,300の紅字発票を発行します。その後、修正された買手情報でCNY 11,300の新しいプラス金額の発票を発行します。これら3つの関連書類全体での計算は、11,300 − 11,300 + 11,300 = 11,300となります。2つのプラス金額の発票のみを加算すると、1回の購入が誤ってCNY 22,600となってしまいます。
再発行された発票の発行は、以前の取消しが完了したことを自動的に証明するものではありません。実際の紅字発票と新しい発票の両方を入手し、3つの記録すべてを関連付けてください。新しい合計金額が異なる場合は、どの数量、価格、税額、またはその他の取引詳細が変更されたかを確認してください。その説明を書類と一緒に保管してください。合計金額の違いは、修正された取引によって説明されるべきであり、最初の発票に合わせるために黙って強制されるべきではありません。
全額取消しだからといって、必ず新しい発票が続くわけではありません。購入の完全なキャンセルと、詳細を修正するために再発行された発票では、異なる書類セットになります。供給業者が再発行された発票を発行する意向があるかどうかを確認し、「期待されるもの」と「受領したもの」を区別してください。これにより、合意された修正の一部ではない再発行された発票を追跡したり、約束されたファイルをすでに利用可能であると扱ったりすることを避けます。
発行者の進捗ラベルが役立つことがあります。 Alibaba Cloudの発票再発行手順 では、処理中の発票返却申請、完了した紅字処理、その後の正しい発票の申請を区別しています。これは一つの発行者の手順であり、すべての発行者に共通する処理日程ではありません。同社の全額訂正の手順を、前述の部分訂正を禁止する規則と解釈しないでください。
確認書
紅字発票情報確認書と紅字発票は別の書類です。完全デジタル発票について、第8条は、一定の条件で直接発行する場合と、相手方の確認を経て発行する場合を区別しています。用途確認や記帳確認の状況によって手順が異なり、さらに例外もあります。そのため、すべての訂正に発行前の買手の承認が必要だとはいえません。
供給業者が確認書のみを送信してきた場合は、持っているものを正確に記述してください。提案された修正に関連するフォームであり、実際に表示されている確認ステータスを含めます。その後、発行された紅字発票を請求するか、残りのステップについて明確化を求めてください。確認書の番号を発票番号として名前変更せず、リクエストが提出されたという理由だけで修正が完了したとマークしないでください。 国家公告 は、確認と発行を別々に扱っています。
内部引継ぎにおいて、これは「発票取消し」という曖昧なメモよりも有用なことが多いです。ある同僚は取消しがリクエストされたことを意味し、別の同僚は紅字発票が発行されたことを意味し、さらに別の同僚は返金が行われたことを意味する可能性があります。書類の実際の名称と、裏付けできる段階を使用してください。財務チームは、適用される規則と取引の状況に基づいて、会計または控除の処理を決定すべきです。
確認後に保管すべき記録
関連ファイルが届いたら、適切な検証チャネルを使用し、日付付きの結果を保管してください。 AWS中国の完全デジタル発票ガイドでは、例えば、受領者に全国の発票照合プラットフォームまたは税務デジタルアカウントでの確認を案内しています。公開の入口は 全国増値税発票照合プラットフォームです。選択したチャネルでサポートされている発票の種類とフィールドの指示に従ってください。負の値を拒否するフォームに金額を強制的に入力するためだけに、マイナス記号を削除しないでください。
過去の成功した照会では、その後の発票に何が起こったかを証明できません。元の発票、特定された発行済みの紅字発票すべて、実際に受け取った再発行された発票、そして最新のチェックの時刻と結果を保管してください。支払いまたは返金の証拠は別途リンクしてください。添付ファイルが不完全な場合、または切り抜かれた画像のみが利用可能な場合は、当社の 発票PDFガイド が、ファイルの読み取りと検証を混同することなく、使用可能なソースファイルを回復する方法を説明しています。
簡潔なサプライヤーへの依頼で残りの不明点を解消できます。「この元の発票に関連付けられた発行済みの紅字発票を送付し、調整が全額か部分額かを確認してください。再発行された発票が発行されている場合は、それを含め、修正された詳細を特定してください。また、合意された支払いまたは返金がどのように処理されているかも別途確認してください。」送信時には実際の元の発票番号を追加してください。これにより、次の担当者がフォローアップすべき具体的な事項が明確になり、発票の修正と資金の移動を区別して扱うことができます。