
Fatture rosse cinesi: cosa significa la rettifica
Comprendi le rettifiche totali e parziali tramite fattura rossa, collega la fattura originale a quella corretta e distingui gli importi fatturati dai rimborsi effettivi.
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Una fattura cinese contrassegnata come rettificata tramite fattura rossa è stata oggetto di una correzione. La domanda pratica riguarda l'entità della rettifica e i documenti che spiegano la modifica. Una rettifica parziale lascia valida parte dell'importo fatturato originariamente; una rettifica totale lo annulla. Nessuna di queste etichette, di per sé, indica che il denaro sia stato effettivamente riaccreditato sul conto bancario.
Parti dalla fattura originale e dalla fattura rossa effettivamente emessa a rettifica dell’originale. Se il fornitore ha inviato solo una richiesta di correzione o un modulo di conferma, devi ancora accertare se la fattura rossa sia stata effettivamente emessa. Questo aspetto è rilevante quando lo stesso acquisto compare in più allegati: una fattura originale, una rettifica negativa e forse una sostituzione. Considerare ogni documento positivo come un acquisto separato può portare a un totale errato.
Lettura dello stato di rettifica
Nella Cina continentale, la fattura positiva originale viene spesso definita "fattura in blu". Una fattura rossa registra una rettifica apportata a tale fattura. Per le fatture completamente digitali, l'Amministrazione Statale delle Imposte elenca tra le circostanze che richiedono una rettifica tramite fattura rossa, ai sensi delle norme applicabili, la resa di merci, errori di fatturazione, interruzioni dei servizi e sconti sulle vendite. Le rese e le interruzioni dei servizi possono essere parziali. Si tratta di situazioni commerciali ordinarie, pertanto la sola presenza di una rettifica non costituisce prova che il fornitore abbia fabbricato la fattura. Vedi l'Articolo 8 dell'Annuncio n. 11 del 2024.
Tieni distinto l'esito della verifica dallo stato di rettifica della fattura. Una risposta che indica che le informazioni inviate corrispondono a una registrazione esistente risponde alla domanda di consultazione. Un'etichetta che indica una rettifica totale o parziale tramite fattura rossa fornisce altre informazioni su quella fattura. Leggi entrambe le parti della risposta, inclusa l'ora della verifica. Una corrispondenza non significa che l'importo originale rimanga invariato.
Presta attenzione anche al punto in cui appare l'etichetta. Il profilo di fatturazione di un fornitore potrebbe mostrare lo stato di avanzamento della propria richiesta di correzione, mentre un servizio di verifica potrebbe restituire lo stato della fattura. Non dare per scontato che due etichette tradotte in modo simile descrivano lo stesso evento completato. Se il servizio non fornisce dettagli sulla rettifica, registra questa mancanza invece di considerare un campo vuoto come uno stato normale. Per il processo di consultazione più ampio e gli input richiesti, consulta la nostra guida alla verifica delle fatture cinesi.
Collegamento tra la fattura originale e la fattura rossa
Affianca la fattura originale e la fattura rossa emessa. Registra separatamente i numeri e le date delle fatture, quindi confronta acquirente, venditore, voci interessate, importi imponibili e imposte. Cerca il riferimento o il record fornito dall'emittente che collega la rettifica alla fattura originale. Lo stesso fornitore e un totale simile sono indizi utili, ma da soli non stabiliscono il collegamento.
Non è necessario ipotizzare un'associazione basandosi sui nomi dei file, come "fattura-nuova" o "copia-finale". Chiedi all'emittente di identificare a quale fattura originale si riferisce ciascuna rettifica. Quando la relazione è registrata nella cronologia dell'account, in un modulo di conferma o nella corrispondenza allegata, conserva tale materiale insieme alle fatture effettive. Non presumere che ogni formato di fattura visualizzi il numero della fattura originale nella stessa posizione.
La distinzione diventa importante quando un fornitore invia più rettifiche insieme. Due fatture rosse dello stesso venditore potrebbero rettificare due acquisti diversi. Al contrario, più fatture rosse possono riferirsi a un'unica fattura originale. Costruisci il gruppo utilizzando la relazione documentata prima di sommare qualsiasi importo. Se il venditore stesso differisce, risolvi separatamente la questione dell'identità con la spiegazione sull'emittente della fattura; una sottrazione plausibile non spiega la presenza di un'entità giuridica diversa.
Una rettifica parziale, nei numeri
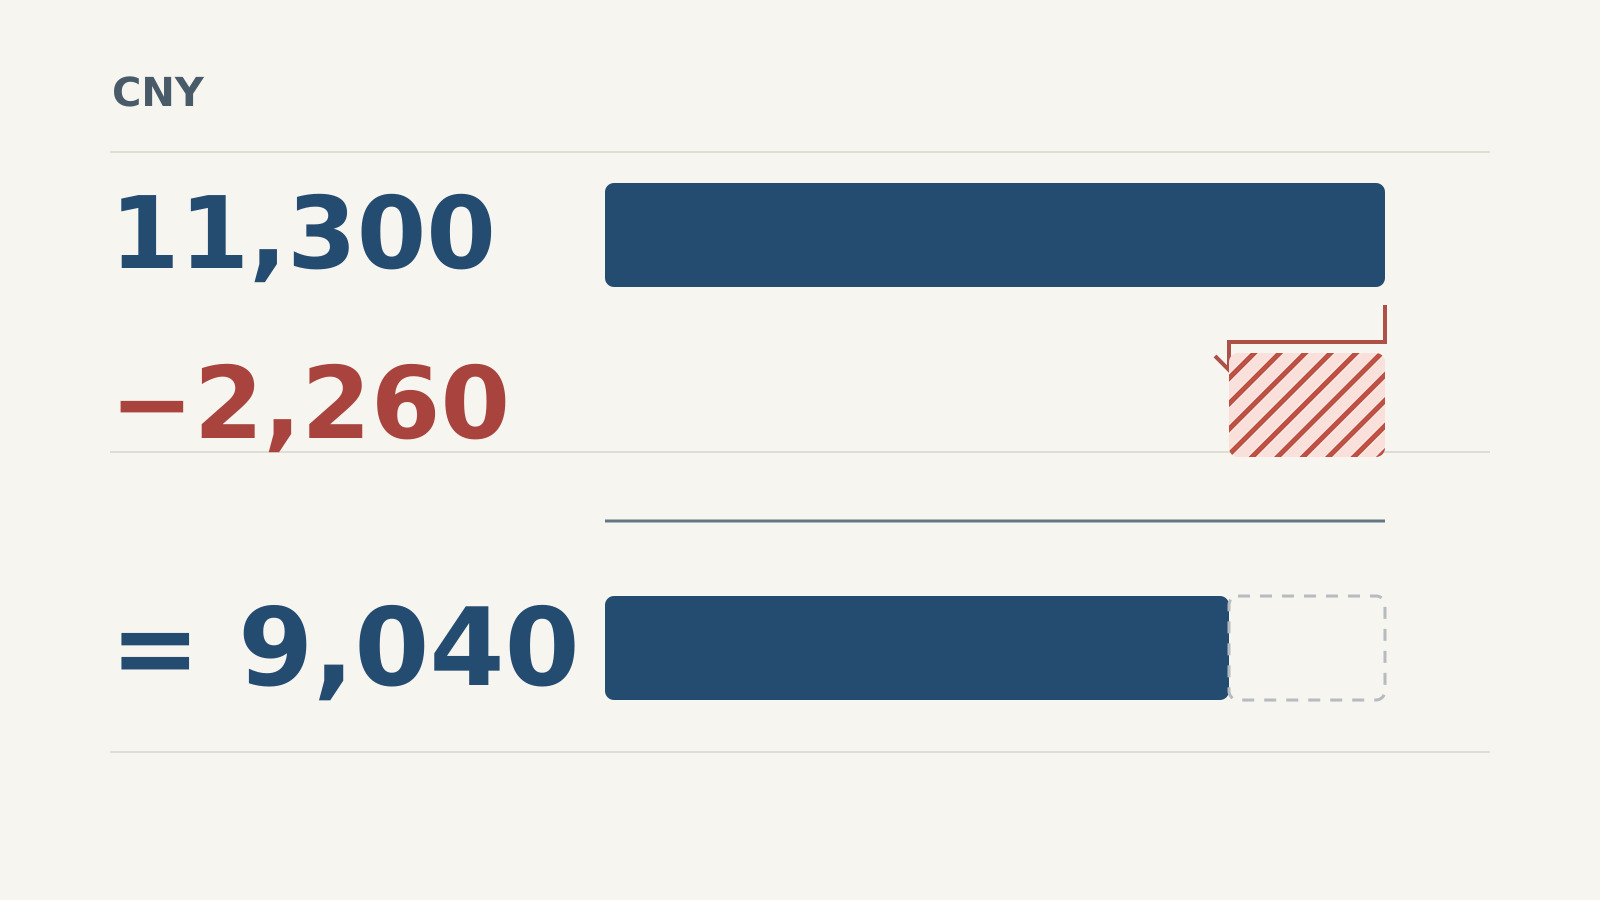
Prendi in considerazione un acquisto ipotetico con un importo originale imponibile di 10.000 CNY e un’imposta di 1.300 CNY. Il totale comprensivo di imposta è di 11.300 CNY. Una parte della merce viene resa e la fattura rossa emessa mostra −2.000 CNY imponibili e −260 CNY di imposta, per un totale di −2.260 CNY. L’aliquota presunta del 13% è utilizzata solo per rendere calcolabile questo esempio; non costituisce una raccomandazione di aliquota per la tua transazione.
| Documento o calcolo | Imponibile, CNY | Imposta, CNY | Totale comprensivo di imposta, CNY |
|---|---|---|---|
| Fattura originale | 10.000 | 1.300 | 11.300 |
| Fattura rossa emessa | −2.000 | −260 | −2.260 |
| Importi combinati | 8.000 | 1.040 | 9.040 |
L’aritmetica mantiene tre colonne separate. Sottrarre l’importo imponibile della fattura rossa dal totale comprensivo di imposta dell’originale mescolerebbe due basi e produrrebbe un risultato fuorviante. Quando la fattura contiene più voci o trattamenti fiscali diversi, confronta le righe interessate e i relativi importi effettivi di imposta invece di applicare la percentuale di questo esempio all’intero documento.
I 9.040 CNY risultanti descrivono l’importo fatturato combinato in questo esempio. Non descrivono necessariamente il pagamento residuo dovuto. L’acquirente potrebbe aver già pagato l’intero totale originale, versato un acconto o concordato che un credito compensi un acquisto successivo. Per rispondere alla questione del pagamento, confronta separatamente le registrazioni degli aggiustamenti dell’ordine e dei pagamenti. Allo stesso modo, la correzione di 2.260 CNY non è prova che un rimborso sia stato effettuato.
Più di una correzione parziale richiede un’aritmetica cumulativa. Supponi che una seconda fattura rossa emessa per lo stesso originale riduca l’importo imponibile di ulteriori 1.000 CNY e l’imposta di 130 CNY. I due aggiustamenti insieme ammontano a −3.390 CNY comprensivi di imposta, lasciando 7.910 CNY nel complesso. Considerare solo l’ultimo documento di −1.130 CNY trascurerebbe la correzione precedente.
L’autorità fiscale di Tianjin spiega che le fatture completamente digitali possono subire più correzioni parziali per motivi ammessi. Le quantità negative cumulative, gli importi e le imposte non devono superare i valori originali corrispondenti. Ai fini del tuo confronto, conserva ogni distinta fattura rossa una sola volta: lo stesso allegato inoltrato da due colleghi non costituisce un secondo aggiustamento.
Annullamento totale e sostituzione
Ora modifica la situazione ipotetica. Il fornitore corregge interamente la fattura originale di 11.300 CNY, emettendo una fattura rossa per −11.300 CNY. Successivamente, emette una nuova fattura positiva per 11.300 CNY con i dati dell’acquirente corretti. Tra questi tre documenti correlati, il calcolo è 11.300 − 11.300 + 11.300 = 11.300. Sommare solo le due fatture positive trasformerebbe erroneamente un unico acquisto in 22.600 CNY.
Una sostituzione non è automaticamente prova che il precedente annullamento sia completo. Ottieni sia la fattura rossa effettiva sia la nuova fattura e collega tutte e tre le registrazioni. Se il nuovo totale differisce, chiedi quale quantità, prezzo, importo fiscale o altro dettaglio della transazione sia cambiato. Conserva tale spiegazione insieme ai documenti; un totale diverso dovrebbe essere spiegato dalla transazione corretta, non forzato silenziosamente a corrispondere alla prima fattura.
Un annullamento totale non significa nemmeno che debba sempre seguire una nuova fattura. Un acquisto interamente cancellato e una fattura riemessa per correggere i dati portano a set di documenti diversi. Chiedi se il fornitore intende emettere una sostituzione e tieni distinti “previsto” e “ricevuto”. Ciò evita di inseguire una sostituzione che non fa parte della correzione concordata o di considerare un file promesso come già disponibile.
Le etichette di stato dell’emittente possono essere utili. Le istruzioni di Alibaba Cloud per la riemissione delle fatture distinguono una richiesta di reso in elaborazione, un aggiustamento con fattura rossa completato e una successiva richiesta di una fattura corretta. Si tratta di un esempio del flusso di lavoro di un emittente, non di una tempistica di elaborazione universale. La sua procedura di reso totale non deve essere interpretata come una regola che vieta gli aggiustamenti parziali descritti sopra.
Il modulo di conferma
Un modulo di conferma delle informazioni per la fattura rossa e una fattura rossa sono documenti diversi. Per le fatture completamente digitali, l’Articolo 8 distingue l’emissione diretta in circostanze specifiche da un processo che prevede la conferma dell’altra parte. La procedura dipende dall’utilizzo o dalla conferma contabile, con ulteriori eccezioni. È quindi inaccurato affermare che ogni correzione debba ricevere l’approvazione dell’acquirente prima dell’emissione.
Se un fornitore invia solo un modulo di conferma, descrivi con precisione ciò che possiedi: un modulo relativo a una correzione proposta, con lo stato di conferma effettivamente visibile. Richiedi quindi la fattura rossa emessa o chiarimenti sul passaggio restante. Non rinominare il numero del modulo di conferma come numero di fattura e non contrassegnare la correzione come completata solo perché è stata presentata una richiesta. L’annuncio nazionale tratta conferma ed emissione come aspetti separati.
Per il passaggio interno di consegne, questo è spesso più utile di una nota vaga che dice “fattura annullata”. Un collega potrebbe intendere che è stata richiesta una cancellazione, un altro che è stata emessa una fattura rossa e un terzo che il denaro è stato rimborsato. Usa il nome effettivo del documento e la fase che puoi documentare. Il tuo team finanziario dovrebbe determinare il trattamento contabile o di detrazione in base alle norme applicabili e alle circostanze della transazione.
La registrazione da conservare dopo la verifica
Una volta arrivati i file pertinenti, utilizza un canale di verifica appropriato e conserva il risultato con la data. La guida alle e-fapiao digitalizzate di AWS China, ad esempio, indirizza i destinatari alla piattaforma nazionale di verifica o al proprio account fiscale digitale. L’accesso pubblico è la Piattaforma nazionale di verifica delle fatture IVA. Segui le tipologie di fattura supportate e le istruzioni per i campi del canale scelto. Non rimuovere un segno meno solo per forzare un importo in un modulo che rifiuta valori negativi.
Una ricerca andata a buon fine in precedenza non può stabilire cosa sia accaduto alla fattura in seguito. Conserva la fattura originale, ogni fattura rossa emessa identificata, qualsiasi sostitutiva effettivamente ricevuta, nonché l’ora e l’esito dell’ultima verifica. Collega separatamente le prove di pagamento o di rimborso. Se gli allegati sono incompleti o sono disponibili solo immagini ritagliate, la nostra guida ai PDF delle fatture spiega come recuperare un file sorgente utilizzabile senza confondere la lettura del file con la verifica.
Una richiesta concisa al fornitore può colmare il divario residuo: “Invia la fattura rossa emessa collegata a questa fattura originale e conferma se la rettifica è totale o parziale. Se è stata emessa una fattura sostitutiva, includila e identifica i dettagli corretti. Conferma inoltre separatamente come viene gestito il pagamento o il rimborso concordato.” Quando invii la richiesta, aggiungi il numero effettivo della tua fattura originale. In questo modo fornisci al collega successivo un elemento specifico su cui fare follow-up, mantenendo distinte la rettifica della fattura e il movimento di denaro.