
Estado de factura china con nota de crédito: qué significa
Comprenda los ajustes totales y parciales mediante notas de crédito, vincule la factura original con la corregida y distinga entre los importes facturados y los reembolsos reales.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Una factura china marcada como ajustada mediante nota de crédito ha sido objeto de una corrección. La cuestión práctica es determinar cuánto se ha ajustado y qué documentos explican el cambio. Un ajuste parcial deja vigente parte del importe originalmente facturado; un ajuste total lo revierte por completo. Ninguna de estas etiquetas, por sí sola, indica que el dinero haya vuelto a ingresar en una cuenta bancaria.
Comience con la factura original y la nota de crédito efectivamente emitida contra ella. Si el proveedor solo ha enviado una solicitud de corrección o un formulario de confirmación, aún debe establecer si se ha emitido la nota de crédito. Esto es relevante cuando la misma compra aparece en varios adjuntos: una factura original, un ajuste negativo y, quizás, una sustitución. Contar cada documento positivo como una compra independiente puede arrojar un total incorrecto.
Interpretación del estado del ajuste
En China continental, la factura positiva original suele denominarse «factura de letra azul». Una factura de «letra roja» registra una corrección sobre aquella. Para las facturas totalmente digitales, la Administración Estatal de Tributación incluye la devolución de mercancías, errores de facturación, interrupciones de servicios y descuentos por ventas entre las circunstancias que requieren una corrección mediante nota de crédito conforme a la normativa aplicable. Las devoluciones y las interrupciones de servicio pueden ser parciales. Se trata de situaciones comerciales habituales, por lo que el ajuste por sí solo no constituye una indicación de que el proveedor haya fabricado la factura. Consulte el artículo 8 del Anuncio n.º 11 de 2024.
Mantenga el resultado de la verificación separado del estado de ajuste de la factura. Una respuesta que indica que la información presentada coincide con un registro responde a la consulta de búsqueda. Una etiqueta que señala un ajuste total o parcial mediante nota de crédito aporta otra información sobre esa factura. Lea ambas partes de la respuesta, incluida la hora de la comprobación. Una coincidencia no significa que el importe original permanezca inalterado.
Preste atención también a dónde aparece la etiqueta. La cuenta de facturación de un proveedor puede mostrar el progreso de su propia solicitud de corrección, mientras que un servicio de verificación puede devolver el estado de la factura. No asuma que dos etiquetas con traducciones similares describen el mismo evento completado. Si el servicio no proporciona detalles del ajuste, registre esa ausencia en lugar de tratar un campo vacío como un estado normal. Para el proceso de búsqueda más amplio y los datos de entrada requeridos, consulte nuestra guía de verificación de facturas chinas.
Relacionar la factura y su corrección
Coloque la factura original y la nota de crédito emitida una junto a la otra. Registre por separado sus números de factura y fechas, luego compare el comprador, el vendedor, los artículos afectados, los importes antes de impuestos y los importes del impuesto. Busque la referencia o el registro proporcionado por el emisor que conecte la corrección con la original. El mismo proveedor y un total similar son pistas útiles, pero por sí solos no establecen la conexión.
No es necesario adivinar una asociación a partir de nombres de archivo como «invoice-new» o «final-copy». Solicite al emisor que identifique a qué factura original corresponde cada corrección. Cuando la relación esté registrada en el historial de la cuenta, en un formulario de confirmación o en la correspondencia adjunta, conserve ese material junto con las facturas reales. No asuma que todos los formatos de factura muestran el número original en el mismo lugar.
La distinción resulta importante cuando un proveedor envía varias correcciones juntas. Dos notas de crédito de un mismo vendedor podrían ajustar dos compras diferentes. Por el contrario, varias notas de crédito pueden corresponder a una sola factura original. Construya el grupo utilizando la relación documentada antes de sumar cualquier cifra. Si el vendedor difiere, resuelva esa cuestión de identidad por separado con la explicación del emisor de la factura; una resta plausible no explica la presencia de una entidad jurídica diferente.
Un ajuste parcial, en cifras
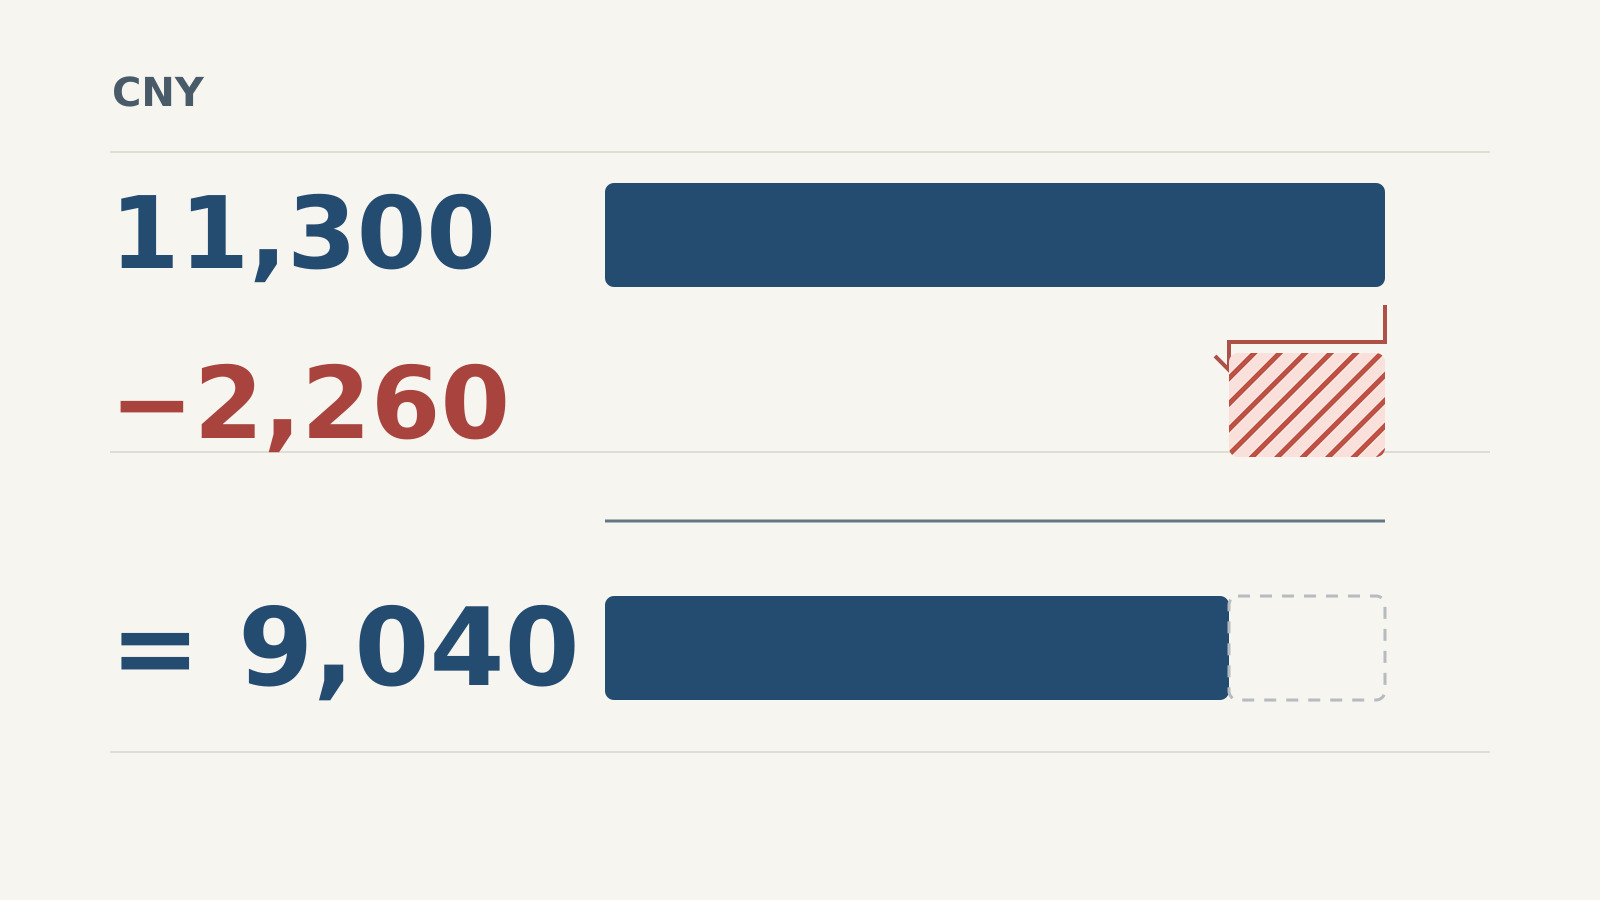
Considere una compra hipotética con un importe original antes de impuestos de CNY 10,000 e impuestos de CNY 1,300. Su total con impuestos incluidos es CNY 11,300. Se devuelve parte de la mercancía y la factura rectificativa emitida muestra CNY −2,000 antes de impuestos y CNY −260 en impuestos, para un total de CNY −2,260. El tipo impositivo supuesto de 13% se utiliza únicamente para hacer calculable este ejemplo; no constituye una recomendación de tipo para su transacción.
| Documento o cálculo | Antes de impuestos, CNY | Impuestos, CNY | Con impuestos incluidos, CNY |
|---|---|---|---|
| Factura original | 10,000 | 1,300 | 11,300 |
| Factura rectificativa emitida | −2,000 | −260 | −2,260 |
| Importes combinados | 8,000 | 1,040 | 9,040 |
El cálculo mantiene tres columnas separadas. Restar el importe antes de impuestos de la factura rectificativa del total con impuestos incluidos de la original mezclaría dos bases y produciría un resultado engañoso. Cuando la factura tiene varios artículos o tratamientos fiscales, compare las líneas afectadas y sus importes reales de impuestos en lugar de aplicar el porcentaje de este ejemplo a todo el documento.
El CNY 9,040 resultante describe el importe facturado combinado en este ejemplo. No necesariamente describe el pago restante pendiente. El comprador podría haber pagado ya el total original completo, haber pagado un depósito o haber acordado que un crédito compense una compra posterior. Para responder a la pregunta sobre el pago, compare por separado los registros de ajuste del pedido y de pago. Asimismo, la corrección de CNY 2,260 no es prueba de que se haya procesado un reembolso.
Más de una corrección parcial requiere un cálculo acumulativo. Suponga que una segunda factura rectificativa emitida para la misma original reduce el importe antes de impuestos en otros CNY 1,000 y los impuestos en CNY 130. Los dos ajustes juntos ascienden a CNY −3,390 con impuestos incluidos, dejando CNY 7,910 en el conjunto. Atender solo al último documento de CNY −1,130 omitiría la corrección anterior.
La autoridad tributaria de Tianjin explica que las facturas totalmente digitales pueden someterse a múltiples correcciones parciales por motivos justificables. Las cantidades negativas acumulativas, los importes y los impuestos no deben superar los valores originales correspondientes. Para su propia comparación, conserve cada factura rectificativa distinta una sola vez: el mismo archivo adjunto reenviado por dos colegas no constituye un segundo ajuste.
Anulación total y sustitución
Cambie ahora la situación hipotética. El proveedor corrige íntegramente la factura original CNY 11,300, emitiendo una factura rectificativa por CNY −11,300. A continuación, emite una nueva factura positiva por CNY 11,300 con los datos del comprador corregidos. En estos tres documentos relacionados, el cálculo es 11,300 − 11,300 + 11,300 = 11,300. Sumar solo las dos facturas positivas convertiría erróneamente una única compra en CNY 22,600.
Una sustitución no es prueba automática de que la anulación anterior esté completa. Obtenga la factura rectificativa real así como la nueva factura y conecte los tres registros. Si el nuevo total difiere, pregunte qué cantidad, precio, importe fiscal u otro detalle de la transacción ha cambiado. Conserve esa explicación junto con los documentos; un total diferente debe explicarse por la transacción corregida, no forzarse silenciosamente para coincidir con la primera factura.
Una anulación total tampoco significa que deba seguir siempre una nueva factura. Una compra cancelada por completo y una factura reemitida para corregir detalles dan lugar a conjuntos documentales diferentes. Pregunte si el proveedor tiene la intención de emitir una sustitución y mantenga separados lo «esperado» de lo «recibido». Esto evita perseguir una sustitución que no forma parte de la corrección acordada o tratar un archivo prometido como si ya estuviera disponible.
Las etiquetas de progreso del emisor pueden resultar útiles. Las instrucciones de refacturación de Alibaba Cloud distinguen entre una solicitud de devolución en tramitación, un ajuste rectificativo completado y una solicitud posterior de una factura correcta. Este es un ejemplo del flujo de trabajo de un emisor, no un calendario de procesamiento universal. Su procedimiento de devolución total no debe interpretarse como una norma que prohíba los ajustes parciales descritos anteriormente.
El formulario de confirmación
El formulario de confirmación de información de la factura rectificativa y la propia factura rectificativa son documentos diferentes. Para las facturas totalmente digitales, el artículo 8 distingue entre la emisión directa en ciertos casos y el procedimiento que exige la confirmación de la otra parte. La vía depende de la confirmación de uso o de registro contable, y existen excepciones adicionales. Por tanto, no es correcto afirmar que toda corrección necesita la aprobación del comprador antes de emitirse.
Si un proveedor envía solo un formulario de confirmación, describa con precisión lo que tiene: un formulario relativo a una corrección propuesta, con el estado de confirmación que sea realmente visible. Solicite entonces la factura rectificativa emitida o aclaraciones sobre el paso pendiente. No renombre el número del formulario de confirmación como número de factura ni marque la corrección como completada únicamente porque se haya presentado una solicitud. El anuncio nacional trata la confirmación y la emisión por separado.
Para la transferencia interna, esto suele ser más útil que una nota vaga que diga «factura cancelada». Un colega puede querer decir que se solicitó una cancelación, otro que se emitió una factura rectificativa y un tercero que se reembolsó el dinero. Utilice el nombre real del documento y la etapa que pueda respaldar. Su equipo financiero debe determinar el tratamiento contable o de deducción a partir de las normas aplicables y las circunstancias de la transacción.
El registro que debe conservarse tras la verificación
Una vez que lleguen los archivos pertinentes, utilice un canal de verificación adecuado y conserve el resultado con fecha. La guía de facturas electrónicas totalmente digitales de AWS China, por ejemplo, dirige a los destinatarios a la plataforma nacional de verificación o a su cuenta fiscal digital. El acceso público es la Plataforma Nacional de Verificación de Facturas de IVA. Siga los tipos de factura admitidos y las instrucciones de campos del canal elegido. No elimine un signo negativo simplemente para forzar un importe en un formulario que rechaza valores negativos.
Una consulta exitosa anterior no puede establecer qué ocurrió con la factura posteriormente. Conserve la factura original, cada factura rectificativa emitida identificada, cualquier sustituta realmente recibida, y la hora y el resultado de la última comprobación. Vincule por separado la evidencia del pago o del reembolso. Si los archivos adjuntos están incompletos o solo hay imágenes recortadas disponibles, nuestra guía de PDF de facturas explica cómo recuperar un archivo fuente utilizable sin confundir la lectura del archivo con la verificación.
Una solicitud concisa al proveedor puede cerrar la brecha restante: “Por favor, envíe la factura rectificativa emitida vinculada a esta factura original y confirme si el ajuste es total o parcial. Si se ha emitido una sustituta, inclúyala e identifique los detalles corregidos. Por favor, confirme también por separado cómo se está gestionando el pago o el reembolso acordado”. Añada su número de factura original real al enviarla. Esto proporciona al siguiente colega algo específico para dar seguimiento, manteniendo distintas la corrección de la factura y el movimiento de dinero.