
Cómo verificar un PDF de factura china
Compruebe un PDF de factura china, distinga los archivos originales de los escaneos y las capturas de pantalla, y resuelva los problemas del archivo antes de interpretar los resultados de la verificación.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Para verificar un PDF de factura china, conserve el archivo adjunto que recibió, identifique la factura fiscal que contiene y envíe la información requerida de la factura a través de un servicio de verificación adecuado. Si ese servicio acepta el PDF original, utilice su opción de carga de archivos. Si requiere la introducción manual de datos, lea los campos de la factura y siga las instrucciones para ese tipo de factura. Abrir el documento o extraer su texto es solo una preparación para la comprobación.
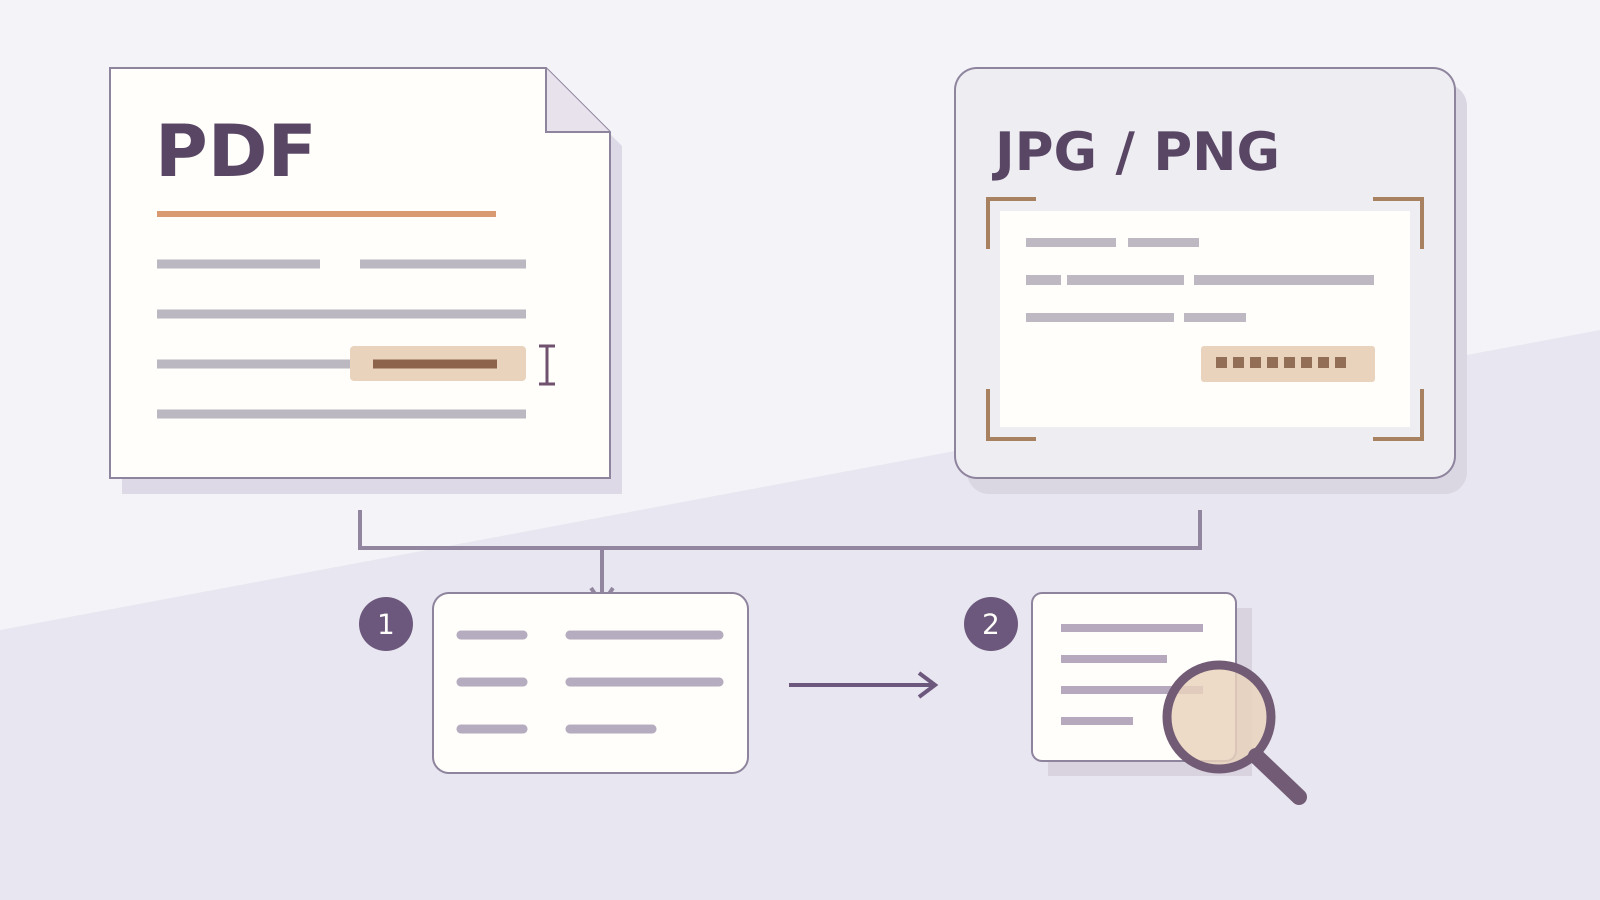
La dificultad práctica suele comenzar antes del envío. Un proveedor puede enviar una factura electrónica original, un escaneo guardado como PDF o una imagen incrustada en un PDF. Estos pueden parecer similares en pantalla, pero ofrecen al servicio de procesamiento de archivos materiales muy diferentes para leer. Determine qué tiene antes de convertir archivos o intentar repetidamente la misma carga.
El PDF que recibió
Comience por el origen del archivo adjunto. ¿Se descargó desde la página de entrega de facturas del emisor, se adjuntó a un correo electrónico de factura o se creó a partir de una fotografía? Conserve esa información junto al archivo recibido. Un nombre de archivo como invoice.pdf describe el contenedor; no establece quién emitió el documento ni cómo se produjo su contenido.
Una factura fiscal china, o fapiao, pertenece al sistema de facturas fiscales de China. Una factura comercial en inglés o una factura pro forma también pueden llegar como PDF, pero sirven para un propósito diferente. Antes de utilizar un servicio de verificación del IVA chino, identifique el documento por su título y contenido. La guía de verificación de facturas del IVA chino explica los tipos comunes de facturas y sus campos de entrada.
Para una factura china totalmente digitalizada, la entrega electrónica es habitual. El anuncio nacional sobre facturas digitales de la Administración Estatal de Impuestos prevé la entrega a través de la plataforma de servicios de facturas electrónicas y otros métodos, incluidos el correo electrónico y los códigos QR. Un archivo adjunto digital no necesita haber comenzado como un documento en papel.
Solicite el archivo puesto originalmente a disposición por el emisor cuando su copia haya pasado por un escáner, un editor de imágenes o un sitio web de conversión. Sea específico: «Por favor, envíe la factura fiscal electrónica original descargable para este número de factura, en lugar de una fotografía o un PDF creado a partir de una captura de pantalla». Esta es una solicitud práctica de un archivo fuente más utilizable, no una exigencia de emitir la factura de nuevo.
La selección de texto puede ayudar con la transcripción, pero no puede autenticar el archivo adjunto. Algunos PDF contienen texto seleccionable; otros contienen una imagen, y algunos escaneos tienen una capa de texto OCR añadida. Copiar correctamente un número indica que el lector puede extraer caracteres. No indica si esos caracteres coinciden con el registro fiscal.
Mantenga el archivo adjunto recibido sin cambios mientras crea copias de trabajo. Puede utilizar una vista ampliada para leer campos pequeños, pero evite sobrescribir el origen con una versión traducida, recortada o guardada de nuevo. Si un colega pregunta más tarde qué archivo se comprobó, la respuesta debe conducir al archivo adjunto real, no a una copia editada ensamblada durante la revisión.
Del archivo a la verificación
Comience desde la plataforma nacional de verificación de facturas de IVA o un servicio cuya cobertura de facturas y archivos haya verificado. El anuncio nacional sobre facturas digitales permite a las unidades y particulares verificar la información de las facturas digitales a través de los servicios oficiales. Una interfaz de carga comercial puede tener requisitos de archivo más restrictivos que el sistema oficial u otro proveedor.
Lea los requisitos de carga antes de elegir un archivo: los formatos aceptados, el tamaño, el número de páginas y las restricciones de cifrado son factores determinantes. Un PDF que contiene una sola factura y un PDF que combina una factura, un pedido de compra y un albarán de entrega son entradas diferentes. Es posible que una aplicación acepte solo la primera. El rechazo de la segunda describe el límite de entrada de esa aplicación; no determina si la factura existe.
A continuación, identifique lo que la interfaz ha hecho realmente. Una vista previa muestra que se ha visualizado el archivo. Los campos del formulario rellenados indican que se han extraído o aceptado algunos datos. Una respuesta de verificación muestra que se ha intentado una consulta y se ha obtenido un resultado. Estas etapas pueden aparecer en la misma pantalla, pero el lector debe poder distinguir qué etapa ha finalizado.
Revise los campos extraídos frente a la fuente visible antes de enviarlos. Los números de factura largos pueden perder los ceros iniciales al copiarse a través de una hoja de cálculo; un resultado de OCR puede confundir caracteres de aspecto similar. Compare la fecha de emisión y el importe exacto o el campo de código de verificación solicitado para el tipo de factura seleccionado. Mantenga visibles las etiquetas en chino en lugar de confiar en un nombre de archivo traducido o en el resumen del correo electrónico del proveedor.
Una factura totalmente digitalizada utiliza un número de factura de 20 dígitos, mientras que los tipos más antiguos pueden requerir diferentes combinaciones de identificadores. El número que identifica la factura también es distinto del identificador fiscal de la empresa. Si el formulario solicita un número de factura, introducir el número de identificación fiscal del vendedor enviará información incorrecta al servicio. Utilice la guía detallada de campos vinculada anteriormente para el tipo correspondiente, en lugar de tratar la extensión PDF como una regla para determinar qué importe introducir.
Tras el envío, lea el registro devuelto junto con el archivo adjunto. Confirme que la respuesta se refiere a la factura que pretendía verificar y, a continuación, compare el vendedor, el comprador, los artículos y los importes mostrados cuando estén disponibles. Registre un error técnico, una respuesta inconsistente o una coincidencia completada como el resultado distinto que apareció. Un mensaje de éxito solo por la carga del archivo nunca debe convertirse en la conclusión guardada de la verificación de la factura.
Capturas de pantalla y archivos OFD
Una captura de pantalla aún puede proporcionar información legible para una comprobación. Si los campos necesarios de la factura están completos y son legibles, pueden introducirse en el formulario de verificación manual adecuado. Un servicio con reconocimiento de imágenes puede ayudar a transcribirlos, sujeto a los tipos de factura admitidos y a la posibilidad de corregir errores. La pregunta útil es qué información puede recuperarse realmente de esta imagen concreta.
El reconocimiento de imágenes no está incluido en todos los servicios de carga de archivos. Aceptar archivos PDF no significa automáticamente que una aplicación pueda procesar imágenes JPG o PNG, y colocar una captura de pantalla dentro de un PDF no restaura la factura electrónica original. Si una opción de carga excluye imágenes, utilice una ruta compatible disponible o solicite al emisor el archivo adjunto original. No asuma que cambiar el nombre de la extensión hará que una imagen no compatible sea legible.
Una imagen recortada puede ser insuficiente incluso cuando su texto visible es nítido. Puede mostrar el total mientras omite el número de factura, o conservar el número mientras corta un código requerido por ese tipo de factura. Solicite el archivo completo o la parte específica que falta. Evite adivinar un dígito oculto a partir de otra factura emitida por la misma empresa.
OFD es otro formato de documento electrónico utilizado para las facturas chinas. No es una fotografía ni indica que el remitente haya proporcionado el tipo de documento incorrecto. La explicación de la autoridad fiscal de Jiangsu sobre los formatos de facturas digitales identifica PDF, OFD y XML como opciones de descarga. Qué formato puede mostrar o verificar una aplicación concreta sigue siendo una cuestión aparte.
Si su lector de PDF habitual no puede abrir un archivo adjunto OFD, solicite una versión PDF descargada desde el sistema de entrega del emisor o utilice una ruta adecuada compatible con OFD. Un ejemplo concreto de emisor es la guía de e-fapiao digitalizada de AWS China: describe la entrega predeterminada en PDF y XML y una solicitud de OFD a través de su proceso de soporte. Otros emisores pueden organizar la entrega de manera diferente; este ejemplo no impone el mismo proceso de atención al cliente a ellos.
Conserve cualquier archivo OFD o XML original suministrado junto con el PDF legible. Cada uno puede cumplir una función en el manejo de documentos del destinatario. Si convierte un archivo solo para verlo, etiquete esa salida como una copia de trabajo y conserve su origen. Una visualización convertida no debe reemplazar silenciosamente el archivo que provino del emisor.
Cuando falla la carga
La aplicación rechaza el formato. Consulte su lista de compatibilidad publicada y la extensión real del archivo. Una factura válida en un formato no compatible sigue requiriendo otra vía de entrada. Si se acepta PDF pero su único adjunto es OFD, solicite al emisor la descarga en PDF o utilice un servicio que admita expresamente OFD. La compatibilidad con el formato de archivo debe establecerse antes de intentar otra verificación.
El PDF está protegido con contraseña o no se puede leer. Solicite al remitente que proporcione un original accesible a través del canal acordado. Una contraseña que utiliza para abrir un documento localmente puede no hacerlo utilizable por un servicio de carga. Evite enviar contraseñas o detalles de la factura a un convertidor no relacionado simplemente para superar un error de entrada.
El servicio lee el archivo pero introduce valores incorrectos. Compare la extracción con el original y corrija solo los campos de envío que pueda establecer. Mantenga intacto el archivo fuente adjunto. Si el campo del importe es incorrecto porque se seleccionó el tipo de factura erróneo, corrija el tipo antes de ajustar sus campos asociados. De lo contrario, el mismo número podría evaluarse frente al requisito incorrecto.
El archivo se envía, pero el servicio no devuelve ningún registro o muestra una inconsistencia. Se ha encontrado con un problema diferente al de bytes ilegibles o un formato no compatible. Conserve la respuesta y los campos realmente enviados. Siga la interpretación de resultados de la guía existente, incluida la comprobación de la transcripción y la cobertura aplicable del servicio. Comprimir o convertir repetidamente el mismo archivo no explicará una respuesta de búsqueda completada.
Cuando un mensaje sea vago, describa el paso observable: «La aplicación no pudo leer el adjunto» o «Los detalles de la factura enviada no devolvieron ningún registro». Esto ofrece al remitente algo específico que resolver. Calificar cada fallo como una factura inválida descarta la distinción entre un problema de manejo del documento y un resultado sobre la información de la factura enviada.
Conservar el archivo junto con el resultado
Considere una hipotética transferencia entre compras y finanzas. Compras recibe un PDF original de una factura por correo electrónico y luego envía a finanzas una imagen recortada del chat con el total. Finanzas también recibe una captura de pantalla etiquetada como «verificada», pero esa imagen no muestra el número completo de la factura ni la fecha de comprobación. Los tres archivos están relacionados en la conversación; aún no constituyen un registro reproducible de una comprobación completada.
La siguiente acción útil es obtener el adjunto original y establecer a qué factura corresponde el resultado. Si la respuesta anterior no puede vincularse a esa factura, realice una comprobación a través de una vía disponible adecuada. Mantenga juntos el archivo recibido, el identificador de la factura, la respuesta fechada y cualquier diferencia no resuelta. Este ejemplo concerne a la trazabilidad; no implica que la imagen recortada haya sido alterada deliberadamente.
La retención de archivos también tiene un contexto contable específico. Según la comunicación de 2020 del Ministerio de Finanzas y la Administración Nacional de Archivos, las organizaciones que utilizan impresiones en papel de comprobantes contables electrónicos para reembolso, contabilidad y archivado también deben conservar los comprobantes electrónicos de los cuales se imprimieron. Ese requisito contable chino no debe presentarse como una norma universal de retención para cada comprador extranjero, pero explica por qué una impresión por sí sola puede constituir una transferencia incompleta.
Un resultado guardado tiene su propia fecha. Manténgala distinta de la fecha de emisión de la factura y de la fecha en que se reenvió un adjunto. Si el emisor proporciona posteriormente una corrección, conserve la relación entre el material original y el nuevo en lugar de sobrescribir el primer archivo. La guía de verificación más amplia explica las cuestiones de corrección y estado de la factura sin convertir esta tarea de manejo de archivos en un procedimiento de declaración de impuestos.
Por último, mantenga la comprobación del documento dentro de su propósito. Una factura cuyos campos registrados coinciden con el adjunto aún puede plantear una pregunta separada sobre la empresa nombrada en ella. Utilice la explicación del emisor de la factura para identificar ese rol, y la guía sobre discrepancia de nombres entre proveedor y factura cuando las entidades difieran. Un archivo legible y una búsqueda de factura completada no pueden proporcionar una explicación para una parte contratante no relacionada.
La tarea de archivo está completa cuando el material original es utilizable, la comprobación concierne a la misma factura y su resultado fechado se conserva con precisión. Si falta alguna de esas piezas, solicítela explícitamente. Esto hace que el siguiente intercambio con el emisor sea considerablemente más útil que devolver otra captura de pantalla con el mensaje «el PDF no funciona».