
So prüfen Sie eine chinesische Rechnungs-PDF
Prüfen Sie eine chinesische Rechnungs-PDF, unterscheiden Sie Originaldateien von Scans und Screenshots und beheben Sie Dateiprobleme, bevor Sie die Prüfergebnisse auswerten.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Um eine chinesische Rechnung als PDF zu prüfen, bewahren Sie den erhaltenen Anhang auf, identifizieren Sie die darin enthaltene Steuerrechnung und übermitteln Sie die erforderlichen Angaben über einen geeigneten Prüfdienst. Akzeptiert der Dienst die Original-PDF, nutzen Sie die Upload-Funktion. Bei manueller Eingabe lesen Sie die Felder aus der Rechnung ab und befolgen die Hinweise für den jeweiligen Rechnungstyp. Das Öffnen des Dokuments oder das Auslesen seines Textes bereitet die Prüfung lediglich vor.
Praktische Schwierigkeiten beginnen oft schon vor der Übermittlung. Ein Lieferant kann eine originale elektronische Rechnung, einen als PDF gespeicherten Scan oder ein in eine PDF eingebettetes Bild senden. Diese können auf dem Bildschirm ähnlich aussehen, liefern einem Verarbeitungsdienst jedoch sehr unterschiedliche Grundlagen. Klären Sie zunächst, welche Dateiart vorliegt, bevor Sie Dateien konvertieren oder denselben Upload wiederholt versuchen.
Die erhaltene PDF-Datei
Beginnen Sie mit der Quelle des Anhangs. Wurde er von der Rechnungsversandseite des Ausstellers heruntergeladen, war er einer Rechnungs-E-Mail angehängt oder wurde er aus einem Foto erstellt? Bewahren Sie diese Informationen zusammen mit der erhaltenen Datei auf. Ein Dateiname wie invoice.pdf beschreibt lediglich den Container; er belegt nicht, wer das Dokument ausgestellt hat oder wie sein Inhalt erstellt wurde.
Eine chinesische Steuerrechnung, auch Fapiao genannt, gehört zum chinesischen System der Steuerrechnungen. Eine englischsprachige Handelsrechnung oder Pro-forma-Rechnung kann ebenfalls als PDF vorliegen, erfüllt jedoch einen anderen Zweck. Identifizieren Sie das Dokument anhand seines Titels und Inhalts, bevor Sie einen chinesischen Mehrwertsteuer-Verifizierungsdienst nutzen. Der bestehende Leitfaden zur Verifizierung chinesischer Mehrwertsteuerrechnungen erläutert die gängigen Rechnungstypen und ihre Eingabefelder.
Bei einer vollständig digitalisierten chinesischen Rechnung ist die elektronische Zustellung üblich. Die landesweite Bekanntmachung der Staatlichen Steuerverwaltung zu digitalen Rechnungen sieht die Zustellung über die Plattform für elektronische Rechnungsdienste sowie andere Methoden vor, einschließlich E-Mail und QR-Codes. Ein digitaler Anhang muss nicht ursprünglich als Papierdokument vorgelegen haben.
Fordern Sie die vom Aussteller ursprünglich bereitgestellte Datei an, wenn Ihre Kopie einen Scanner, einen Bildeditor oder eine Konvertierungswebsite durchlaufen hat. Seien Sie konkret: „Bitte senden Sie die original herunterladbare elektronische Steuerrechnung für diese Rechnungsnummer, statt eines Fotos oder einer aus einem Screenshot erstellten PDF.“ Dies ist eine praktische Anfrage nach einer besser verwertbaren Quelldatei, keine Aufforderung zur erneuten Ausstellung der Rechnung.
Die Textauswahl kann bei der Transkription helfen, kann den Anhang jedoch nicht authentifizieren. Einige PDFs enthalten auswählbaren Text, andere bestehen aus einem Bild, und manche Scans verfügen über eine hinzugefügte OCR-Textebene. Dass sich eine Nummer erfolgreich kopieren lässt, zeigt lediglich, dass der Reader Zeichen extrahieren kann. Es sagt nichts darüber aus, ob diese Zeichen mit dem Steuerregister übereinstimmen.
Bewahren Sie den erhaltenen Anhang unverändert auf, während Sie Arbeitskopien erstellen. Sie können eine vergrößerte Ansicht verwenden, um kleine Felder zu lesen, vermeiden Sie jedoch, die Quelldatei mit einer übersetzten, zugeschnittenen oder neu gespeicherten Version zu überschreiben. Wenn ein Kollege später nachfragt, welche Datei geprüft wurde, sollte die Antwort zur tatsächlichen Anhangsdatei führen, nicht zu einer während der Überprüfung erstellten bearbeiteten Kopie.
Von der Datei zur Prüfung
Beginnen Sie mit der nationalen Plattform zur Prüfung von Mehrwertsteuerrechnungen oder einem Dienst, dessen Abdeckung von Rechnungen und Dateien Sie überprüft haben. Die nationale Bekanntmachung zu digitalen Rechnungen erlaubt es Unternehmen und Einzelpersonen, Informationen zu digitalen Rechnungen über offizielle Dienste zu verifizieren. Eine kommerzielle Upload-Schnittstelle kann engere Anforderungen an die Dateiformate stellen als das offizielle System oder ein anderer Anbieter.
Lesen Sie die Upload-Anforderungen, bevor Sie eine Datei auswählen: Akzeptierte Formate, Größe, Seitenanzahl und Verschlüsselungsbeschränkungen sind alle relevant. Ein PDF, das eine einzelne Rechnung enthält, und ein PDF, das eine Rechnung, eine Bestellung und einen Lieferschein kombiniert, sind unterschiedliche Eingaben. Eine Anwendung akzeptiert möglicherweise nur erstere. Die Ablehnung der letzteren beschreibt die Eingabebeschränkung dieser Anwendung; sie entscheidet nicht darüber, ob die Rechnung existiert.
Identifizieren Sie anschließend, was die Schnittstelle tatsächlich getan hat. Eine Vorschau zeigt, dass die Datei angezeigt wurde. Ausgefüllte Formularfelder zeigen, dass einige Felder extrahiert oder akzeptiert wurden. Eine Prüfungsantwort zeigt, dass eine Suche versucht und ein Ergebnis zurückgegeben wurde. Diese Schritte können auf demselben Bildschirm erscheinen, aber der Leser sollte erkennen können, welcher Schritt abgeschlossen ist.
Vergleichen Sie die ausgelesenen Felder vor dem Absenden mit dem sichtbaren Original. Lange Rechnungsnummern können beim Kopieren über eine Tabellenkalkulation führende Nullen verlieren; OCR kann ähnlich aussehende Zeichen verwechseln. Prüfen Sie das Ausstellungsdatum und genau den Betrag oder Prüfcode, den der ausgewählte Rechnungstyp verlangt. Halten Sie die chinesischen Feldbezeichnungen im Blick, statt sich auf einen übersetzten Dateinamen oder die E-Mail-Zusammenfassung des Lieferanten zu verlassen.
Eine vollständig digitalisierte Rechnung verwendet eine 20-stellige Rechnungsnummer, während ältere Typen unterschiedliche Kombinationen von Identifikatoren erfordern können. Die Nummer, die die Rechnung identifiziert, ist auch separat von der Steueridentifikationsnummer eines Unternehmens. Wenn das Formular nach einer Rechnungsnummer fragt, führt die Eingabe der Steuernummer des Verkäufers zur Übermittlung falscher Informationen an den Dienst. Nutzen Sie den oben verlinkten detaillierten Feldleitfaden für den relevanten Typ, statt die PDF-Dateierweiterung als Regel dafür zu behandeln, welchen Betrag Sie eingeben müssen.
Vergleichen Sie den zurückgegebenen Datensatz nach dem Absenden mit dem Anhang. Stellen Sie sicher, dass die Antwort die gewünschte Rechnung betrifft, und prüfen Sie die angezeigten Angaben zu Verkäufer, Käufer, Positionen und Beträgen, soweit verfügbar. Halten Sie genau fest, ob ein technischer Fehler, eine Abweichung oder eine Übereinstimmung gemeldet wurde. Eine Meldung über den erfolgreichen Datei-Upload allein darf nicht als Ergebnis einer abgeschlossenen Rechnungsprüfung gespeichert werden.
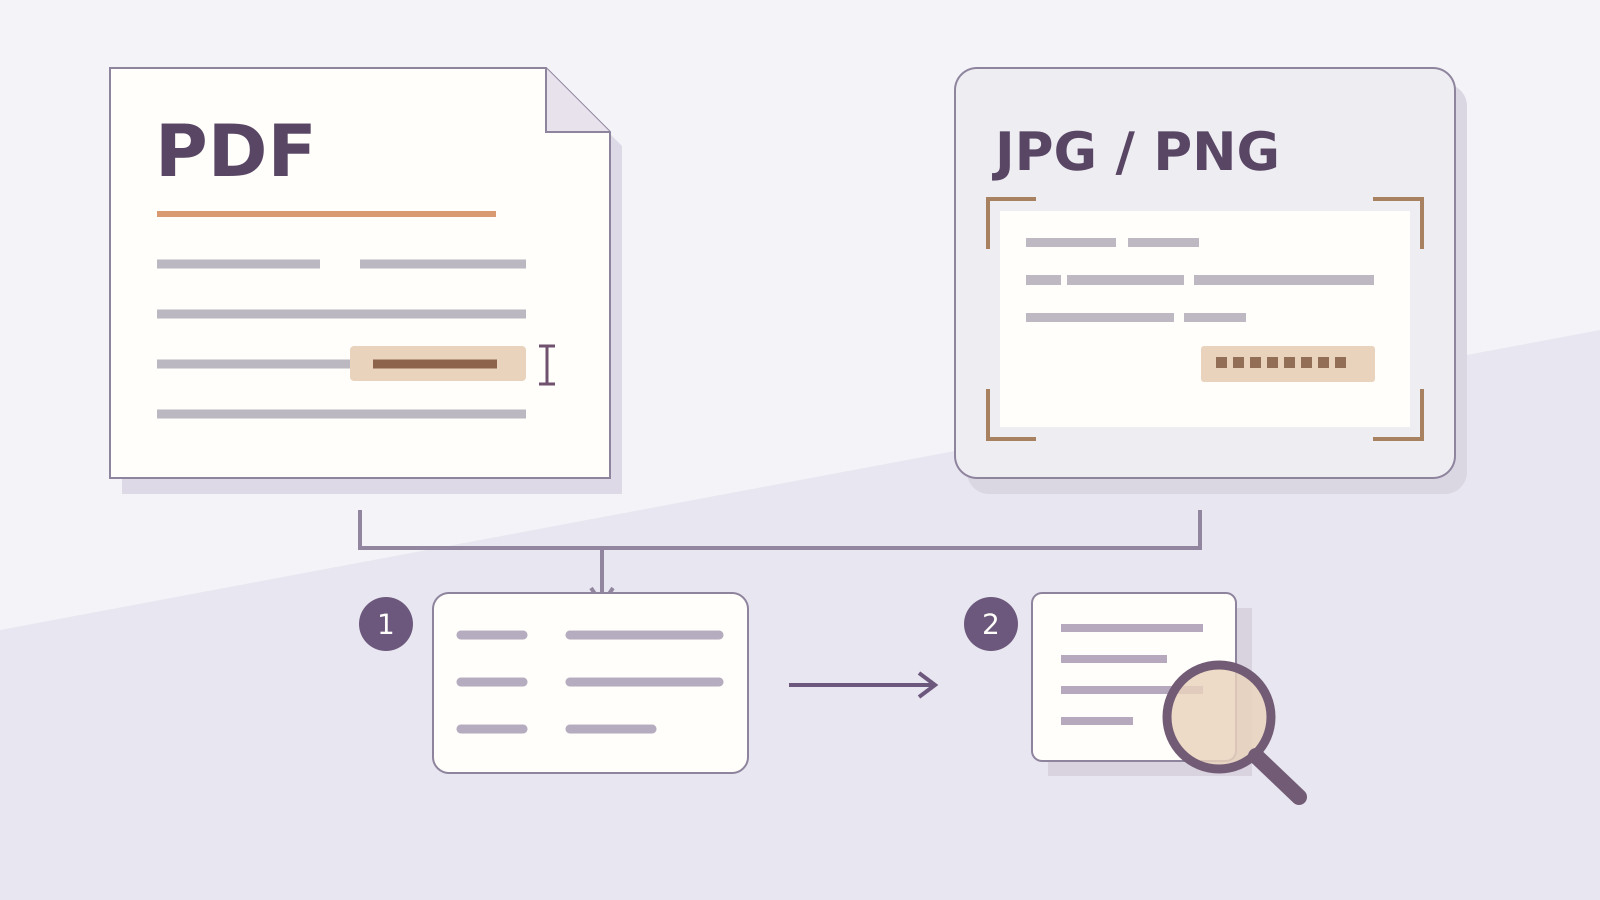
Screenshots und OFD-Dateien
Ein Screenshot kann weiterhin lesbare Informationen für eine Prüfung liefern. Wenn die notwendigen Rechnungsfelder vollständig und lesbar sind, können sie in das entsprechende manuelle Prüfungsformular eingegeben werden. Ein Dienst mit Bilderkennung kann bei der Transkription helfen, vorbehaltlich der unterstützten Rechnungstypen und der Möglichkeit, Fehler zu korrigieren. Die entscheidende Frage ist, welche Informationen tatsächlich aus diesem speziellen Bild wiederhergestellt werden können.
Bilderkennung ist nicht in jedem Datei-Upload-Dienst enthalten. Die Akzeptanz von PDF-Dateien bedeutet nicht automatisch, dass eine Anwendung JPG- oder PNG-Bilder verarbeiten kann, und das Einfügen eines Screenshots in ein PDF stellt die ursprüngliche elektronische Rechnung nicht wieder her. Wenn eine Upload-Option Bilder ausschließt, nutzen Sie einen verfügbaren unterstützten Weg oder bitten Sie den Aussteller um den Originalanhang. Gehen Sie nicht davon aus, dass das Umbenennen der Dateierweiterung ein nicht unterstütztes Bild lesbar macht.
Ein zugeschnittenes Bild kann unzureichend sein, selbst wenn der sichtbare Text scharf ist. Es zeigt möglicherweise die Summe, lässt aber die Rechnungsnummer weg, oder bewahrt die Nummer, schneidet aber einen für diesen Rechnungstyp erforderlichen Code ab. Fordern Sie die vollständige Datei oder den spezifischen fehlenden Teil an. Vermeiden Sie es, eine versteckte Ziffer aus einer anderen Rechnung desselben Unternehmens zu erraten.
OFD ist ein weiteres elektronisches Dokumentformat, das für chinesische Rechnungen verwendet wird. Es ist kein Foto und kein Hinweis darauf, dass der Absender den falschen Dokumenttyp geliefert hat. Die Erläuterung der Steuerbehörde von Jiangsu zu Formaten digitaler Rechnungen nennt PDF, OFD und XML als Download-Optionen. Welches Format eine bestimmte Anwendung anzeigen oder prüfen kann, bleibt eine separate Frage.
Wenn Ihr üblicher PDF-Reader einen OFD-Anhang nicht öffnen kann, bitten Sie um eine PDF-Version aus dem Bereitstellungssystem des Ausstellers oder nutzen Sie einen geeigneten Dienst mit OFD-Unterstützung. Ein konkretes Beispiel für die Bereitstellung durch einen Aussteller bietet der der Leitfaden von AWS China zu digitalisierten E-Fapiao: Er beschreibt die standardmäßige Lieferung per PDF und XML sowie eine OFD-Anfrage über den Support-Prozess. Andere Aussteller können die Lieferung anders arrangieren; dieses Beispiel legt ihnen nicht denselben Kundenservice-Prozess auf.
Bewahren Sie jede ursprüngliche OFD- oder XML-Datei zusammen mit der lesbaren PDF-Datei auf. Jede kann eine Rolle in der Dokumentenverarbeitung des Empfängers spielen. Wenn Sie eine Datei nur zur Ansicht konvertieren, kennzeichnen Sie diese Ausgabe als Arbeitskopie und behalten Sie die Quelle bei. Eine konvertierte Anzeige sollte die vom Aussteller stammende Datei nicht stillschweigend ersetzen.
Wenn der Upload fehlschlägt
Die Anwendung lehnt das Format ab. Prüfen Sie die veröffentlichte Liste der unterstützten Formate und die tatsächliche Dateierweiterung. Eine gültige Rechnung in einem nicht unterstützten Format erfordert weiterhin einen anderen Eingabeweg. Wenn PDF akzeptiert wird, Ihre einzige Anlage jedoch im OFD-Format vorliegt, bitten Sie den Aussteller um einen PDF-Download oder nutzen Sie einen Dienst, der OFD ausdrücklich unterstützt. Die Unterstützung des Dateiformats sollte vor einem weiteren Verifizierungsversuch geklärt werden.
Das PDF ist passwortgeschützt oder kann nicht gelesen werden. Bitten Sie den Absender, über den vereinbarten Kanal eine zugängliche Originaldatei bereitzustellen. Ein Passwort, mit dem Sie ein Dokument lokal öffnen, macht es für einen Upload-Dienst nicht unbedingt nutzbar. Vermeiden Sie es, Passwörter oder Rechnungsdetails an einen unrelated Konverter zu senden, nur um einen Eingabefehler zu umgehen.
Der Dienst liest die Datei, füllt aber die falschen Werte aus. Vergleichen Sie die extrahierten Daten mit dem Original und korrigieren Sie nur die Übermittlungsfelder, die Sie eindeutig zuordnen können. Bewahren Sie die Quelldatei unverändert auf. Wenn das Feld für den Betrag falsch ist, weil der falsche Rechnungstyp ausgewählt wurde, korrigieren Sie zuerst den Typ, bevor Sie die zugehörigen Felder anpassen. Andernfalls wird dieselbe Zahl möglicherweise gegen die falsche Anforderung geprüft.
Die Datei wird übermittelt, aber der Dienst liefert keinen Datensatz oder meldet eine Inkonsistenz. Sie sind auf ein anderes Problem gestoßen als unlesbare Bytes oder ein nicht unterstütztes Format. Bewahren Sie die Antwort und die tatsächlich übermittelten Felder auf. Folgen Sie der Ergebnisinterpretation der bestehenden Anleitung, einschließlich der Prüfung der Transkription und der geltenden Dienstabdeckung. Wiederholtes Komprimieren oder Konvertieren derselben Datei erklärt keine abgeschlossene Suchanfrage-Antwort.
Wenn eine Meldung vage ist, beschreiben Sie den beobachtbaren Schritt: „Die Anwendung konnte die Anlage nicht lesen“ oder „Die übermittelten Rechnungsdetails lieferten keinen Datensatz“. Dies gibt dem Absender etwas Konkretes, das er lösen kann. Jeden Fehler als ungültige Rechnung zu bezeichnen, verwischt den Unterschied zwischen einem Problem bei der Dokumentenhandhabung und einem Ergebnis bezüglich der übermittelten Rechnungsinformationen.
Datei zusammen mit dem Ergebnis aufbewahren
Stellen Sie sich eine hypothetische Übergabe zwischen Einkauf und Finanzabteilung vor. Der Einkauf erhält eine originale Rechnungs-PDF per E-Mail und sendet der Finanzabteilung dann einen zugeschnittenen Chat-Screenshot des Gesamtbetrags. Die Finanzabteilung erhält zudem einen Screenshot mit der Kennzeichnung „verifiziert“, der jedoch weder die vollständige Rechnungsnummer noch das Prüfdatum zeigt. Die drei Dateien stehen zwar im Zusammenhang der Konversation, bilden aber noch keine reproduzierbare Aufzeichnung einer abgeschlossenen Prüfung.
Der nächste sinnvolle Schritt besteht darin, die Originalanlage zu beschaffen und zu klären, auf welche Rechnung sich das Ergebnis bezieht. Wenn die frühere Antwort nicht dieser Rechnung zugeordnet werden kann, führen Sie eine Prüfung über einen geeigneten verfügbaren Weg durch. Bewahren Sie die empfangene Datei, die Rechnungskennung, die datierte Antwort und etwaige ungeklärte Abweichungen gemeinsam auf. Dieses Beispiel betrifft die Rückverfolgbarkeit; es impliziert nicht, dass das zugeschnittene Bild absichtlich verändert wurde.
Auch für die Dateiaufbewahrung gibt es einen konkreten buchhalterischen Rahmen. Ein Beispiel ist die Mitteilung des Finanzministeriums und der Nationalen Archivverwaltung aus dem Jahr 2020: Organisationen, die Papierausdrucke elektronischer Buchungsbelege für Erstattungen, Buchführung und Archivierung verwenden, müssen auch die elektronischen Belege aufbewahren, aus denen die Ausdrucke entstanden sind. Diese chinesische Anforderung ist keine allgemeine Aufbewahrungsregel für sämtliche ausländischen Käufer. Sie erklärt aber, warum ein Ausdruck allein für eine vollständige Übergabe unter Umständen nicht ausreicht.
Ein gespeichertes Ergebnis hat sein eigenes Datum. Halten Sie dieses deutlich vom Rechnungsausstellungsdatum und vom Datum der Weiterleitung einer Anlage getrennt. Wenn der Aussteller später eine Korrektur liefert, bewahren Sie die Beziehung zwischen dem Original und den neuen Materialien, statt die erste Datei zu überschreiben. Die umfassendere Verifizierungsanleitung erläutert Fragen zu Korrekturen und zum Rechnungsstatus, ohne diese Aufgabe der Dateiverwaltung in ein Steuererklärungsverfahren zu verwandeln.
Behalten Sie schließlich die Dokumentenprüfung innerhalb ihres Zwecks. Eine Rechnung, deren erfasste Felder mit der Anlage übereinstimmen, kann dennoch eine separate Frage hinsichtlich des darauf genannten Unternehmens aufwerfen. Nutzen Sie die Erläuterung zum Rechnungsaussteller , um diese Rolle zu identifizieren, und den Leitfaden bei Nichtübereinstimmung von Lieferant und Rechnungsname , wenn die Entitäten abweichen. Eine lesbare Datei und eine abgeschlossene Rechnungsabfrage können keine Erklärung für eine nicht beteiligte Vertragspartei liefern.
Die Dateiaufgabe ist abgeschlossen, wenn das Originalmaterial nutzbar ist, die Prüfung dieselbe Rechnung betrifft und ihr datiertes Ergebnis genau aufbewahrt wird. Wenn eines dieser Elemente fehlt, fordern Sie dieses Element explizit an. Dies macht den nächsten Austausch mit dem Aussteller erheblich nützlicher, als einen weiteren Screenshot mit der Meldung „Die PDF funktioniert nicht“ zurückzusenden.