
Comment vérifier un PDF de facture chinoise
Vérifiez un PDF de facture chinoise, distinguez les fichiers originaux des scans et captures d’écran, et résolvez les problèmes de fichier avant d’interpréter les résultats de la vérification.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Pour vérifier un PDF de facture chinoise, conservez la pièce jointe reçue, identifiez la facture fiscale qu’elle contient et soumettez les informations requises via un service de vérification approprié. Si ce service accepte le PDF original, utilisez l’option de téléversement de fichier. S’il exige une saisie manuelle, relevez les champs sur la facture et suivez les instructions propres à ce type de facture. L’ouverture du document ou l’extraction de son texte ne constituent qu’une préparation à la vérification.
La difficulté pratique commence souvent avant la soumission. Un fournisseur peut envoyer une facture électronique originale, un scan enregistré au format PDF ou une image intégrée dans un PDF. Ces documents peuvent sembler similaires à l’écran tout en fournissant à un service de traitement de fichier des contenus très différents à lire. Établissez clairement ce que vous avez avant de convertir des fichiers ou de tenter répétitivement le même téléversement.
Le PDF que vous avez reçu
Commencez par identifier la source de la pièce jointe. A-t-elle été téléchargée depuis la page de livraison des factures de l’émetteur, jointe à un e-mail de facture ou créée à partir d’une photographie ? Conservez cette information aux côtés du fichier reçu. Un nom de fichier tel que invoice.pdf décrit le conteneur ; il n’établit pas qui a émis le document ni comment son contenu a été produit.
Une facture fiscale chinoise, ou fapiao, relève du système chinois de facturation fiscale. Une facture commerciale ou une facture pro forma en anglais peut également arriver au format PDF, mais elle sert un objectif différent. Avant d’utiliser un service de vérification de la TVA chinoise, identifiez le document à partir de son titre et de son contenu. Le guide de vérification des factures de TVA chinoises explique les types de factures courants et leurs champs de saisie.
Pour une facture chinoise entièrement numérisée, la livraison électronique est courante. L’ annonce nationale de l’Administration d’État des impôts sur la facture numérique prévoit une livraison via la plateforme de service de facturation électronique et d’autres méthodes, y compris l’e-mail et les codes QR. Une pièce jointe numérique n’a pas besoin d’avoir été initialement un document papier.
Demandez le fichier mis à disposition à l’origine par l’émetteur lorsque votre copie est passée par un scanner, un éditeur d’images ou un site de conversion. Soyez précis : « Veuillez envoyer la facture fiscale électronique originale téléchargeable pour ce numéro de facture, plutôt qu’une photographie ou un PDF créé à partir d’une capture d’écran. » Il s’agit d’une demande pratique visant à obtenir un fichier source plus exploitable, et non d’une exigence de réémission de la facture.
La sélection de texte peut faciliter la transcription, mais elle ne permet pas d’authentifier la pièce jointe. Certains PDF contiennent du texte sélectionnable ; d’autres contiennent une image, et certains scans comportent une couche de texte OCR ajoutée. Le fait de copier avec succès un numéro indique que le lecteur peut extraire des caractères. Cela ne vous dit pas si ces caractères correspondent aux registres fiscaux.
Conservez la pièce jointe reçue intacte lors de la création de copies de travail. Vous pouvez utiliser un affichage agrandi pour lire les petits champs, mais évitez d’écraser la source avec une version traduite, recadrée ou réenregistrée. Si un collègue demande ultérieurement quel fichier a été vérifié, la réponse doit renvoyer à la pièce jointe réelle, et non à une copie modifiée assemblée pendant la revue.
Du fichier à la vérification
Commencez par la plateforme nationale de vérification des factures de TVA ou par un service dont vous avez vérifié la couverture en matière de factures et de fichiers. L’annonce nationale relative aux factures numériques autorise les entités et les particuliers à vérifier les informations des factures numériques via les services officiels. Une interface commerciale de téléversement peut imposer des exigences de fichier plus restreintes que le système officiel ou qu’un autre prestataire.
Consultez les exigences de téléversement avant de choisir un fichier : les formats acceptés, la taille, le nombre de pages et les restrictions de chiffrement sont tous déterminants. Un PDF contenant une seule facture et un PDF combinant une facture, un bon de commande et un bon de livraison constituent des entrées différentes. Une application peut n’accepter que le premier. Le rejet du second décrit la limite d’entrée de cette application ; il ne détermine pas l’existence de la facture.
Identifiez ensuite ce que l’interface a réellement fait. Un aperçu montre que le fichier a été affiché. Des champs de formulaire remplis indiquent que certaines données ont été extraites ou acceptées. Une réponse de vérification montre qu’une recherche a été tentée et a renvoyé un résultat. Ces étapes peuvent apparaître sur le même écran, mais le lecteur doit pouvoir distinguer celle qui est achevée.
Vérifiez les champs extraits par rapport à la source visible avant de soumettre. Les longs numéros de facture peuvent perdre leurs zéros initiaux lors d’un copier-coller via un tableur ; un résultat OCR peut confondre des caractères visuellement similaires. Comparez la date d’émission et le montant exact ou le champ de code de vérification requis pour le type de facture sélectionné. Gardez les libellés chinois visibles plutôt que de vous fier à un nom de fichier traduit ou au résumé fourni par l’e-mail du fournisseur.
Une facture entièrement numérisée utilise un numéro de facture à 20 chiffres, tandis que les types plus anciens peuvent requérir différentes combinaisons d’identifiants. Le numéro identifiant la facture est également distinct de l’identifiant fiscal de l’entreprise. Si le formulaire demande un numéro de facture, saisir le numéro fiscal du vendeur enverra des informations erronées au service. Utilisez le guide détaillé des champs lié ci-dessus pour le type concerné, plutôt que de considérer l’extension PDF comme une règle déterminant le montant à saisir.
Après la soumission, examinez l’enregistrement renvoyé conjointement avec la pièce jointe. Confirmez que la réponse concerne bien la facture que vous souhaitiez vérifier, puis comparez le vendeur, l’acheteur, les articles et les montants affichés, lorsque ces informations sont disponibles. Enregistrez une erreur technique, une réponse incohérente ou une correspondance complète comme le résultat distinct qui s’est produit. Un message de succès relatif au seul téléversement du fichier ne doit jamais devenir la conclusion enregistrée de la vérification de la facture.
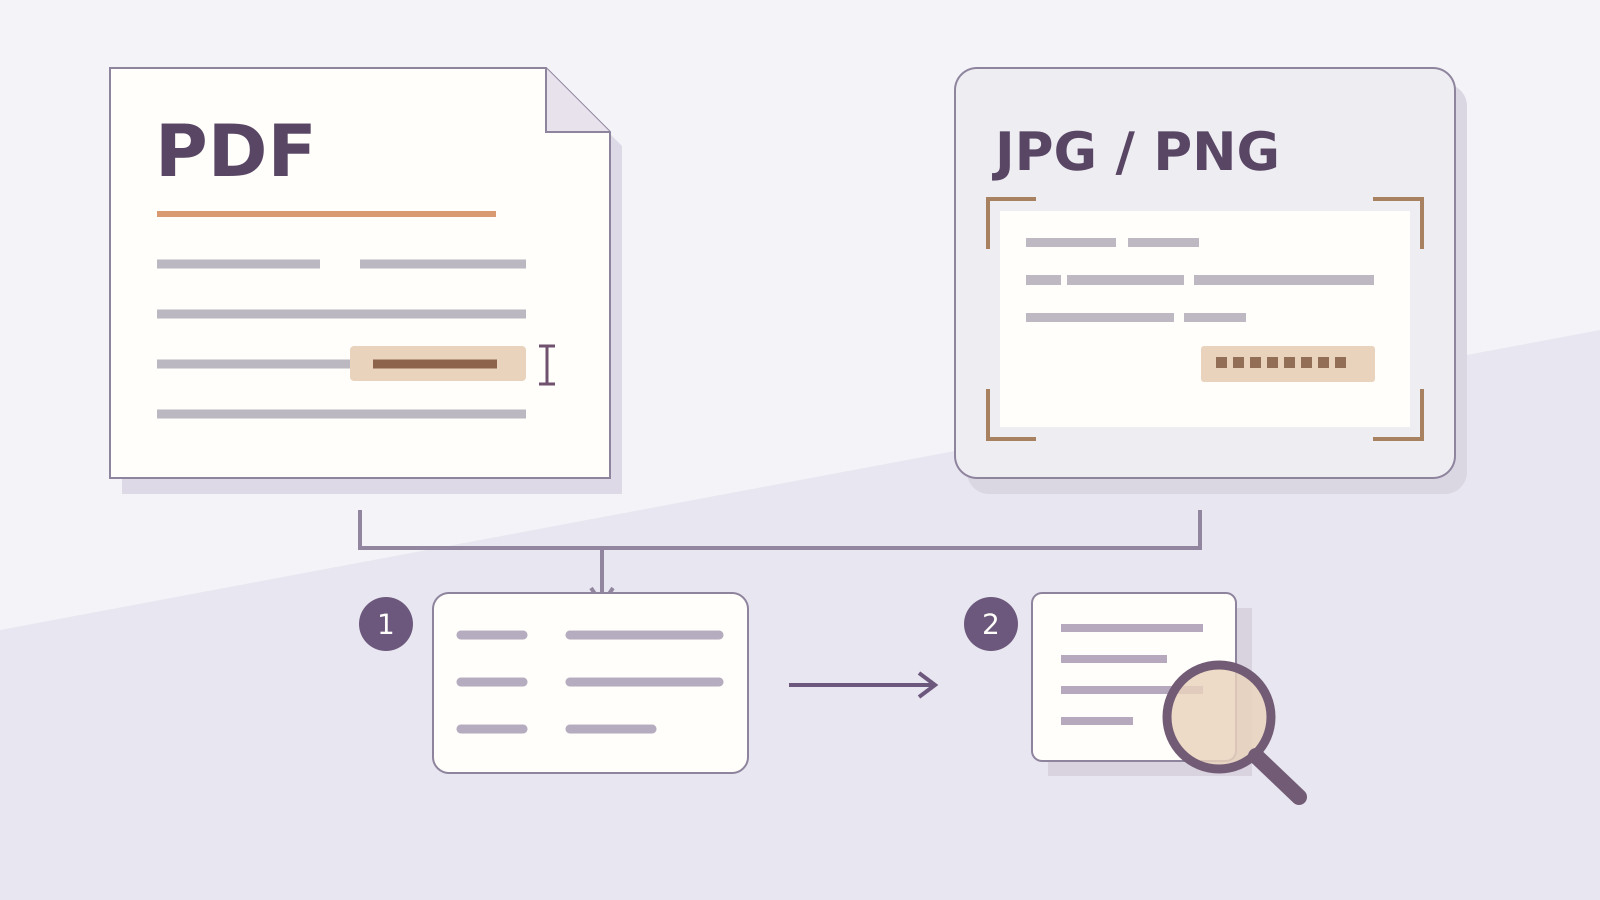
Captures d’écran et fichiers OFD
Une capture d’écran peut encore fournir des informations lisibles pour une vérification. Si les champs de facture nécessaires sont complets et lisibles, ils peuvent être saisis dans le formulaire de vérification manuelle approprié. Un service doté de reconnaissance d’image peut aider à les transcrire, sous réserve des types de factures pris en charge et de la possibilité de corriger les erreurs. La question utile est de savoir quelles informations peuvent effectivement être récupérées à partir de cette image particulière.
La reconnaissance d’image n’est pas incluse dans tous les services de téléversement de fichiers. L’acceptation des fichiers PDF ne signifie pas automatiquement qu’une application peut traiter des images JPG ou PNG, et l’insertion d’une capture d’écran dans un PDF ne restaure pas la facture électronique originale. Si une option de téléversement exclut les images, utilisez une voie prise en charge disponible ou demandez à l’émetteur la pièce jointe originale. Ne supposez pas que le renommage de l’extension rendra lisible une image non prise en charge.
Une image recadrée peut être inadéquate même si le texte visible est net. Elle peut afficher le total tout en omettant le numéro de facture, ou conserver le numéro tout en tronquant un code requis pour ce type de facture. Demandez le fichier complet ou la partie manquante spécifique. Évitez de deviner un chiffre masqué à partir d’une autre facture émise par la même entreprise.
L’OFD est un autre format de document électronique utilisé pour les factures chinoises. Il ne s’agit pas d’une photographie et cela n’indique pas que l’expéditeur a fourni le mauvais type de document. L’ explication des formats de factures numériques par l’autorité fiscale du Jiangsu identifie le PDF, l’OFD et le XML comme options de téléchargement. La capacité d’une application donnée à afficher ou à vérifier un format particulier reste une question distincte.
Si votre lecteur PDF habituel ne peut pas ouvrir une pièce jointe OFD, demandez une version PDF téléchargée depuis le système de distribution de l’émetteur, ou utilisez une voie compatible avec l’OFD. Un exemple concret d’émetteur est le guide des e-fapiao numérisés d’AWS China: il décrit la livraison par défaut en PDF et XML, ainsi qu’une demande d’OFD via son processus d’assistance. D’autres émetteurs peuvent organiser la livraison différemment ; cet exemple n’impose pas le même processus de service client à leur égard.
Conservez tout fichier OFD ou XML original fourni avec le PDF lisible. Chacun peut jouer un rôle dans la gestion documentaire du destinataire. Si vous convertissez un fichier simplement pour le visualiser, étiquetez cette sortie comme une copie de travail et conservez sa source. Un affichage converti ne doit pas remplacer silencieusement le fichier provenant de l’émetteur.
En cas d’échec du téléversement
L’application rejette le format. Vérifiez la liste des formats pris en charge publiée ainsi que l’extension réelle du fichier. Une facture valide dans un format non pris en charge nécessite toujours un autre canal de saisie. Si le PDF est accepté mais que votre seule pièce jointe est au format OFD, demandez le téléchargement du PDF auprès de l’émetteur ou utilisez un service qui prend explicitement en charge l’OFD. La prise en charge du format de fichier doit être établie avant toute nouvelle tentative de vérification.
Le PDF est protégé par mot de passe ou illisible. Demandez à l’expéditeur de fournir un original accessible via le canal convenu. Un mot de passe utilisé pour ouvrir un document localement ne le rend pas nécessairement exploitable par un service de téléversement. Évitez d’envoyer des mots de passe ou les détails de la facture à un convertisseur tiers simplement pour contourner une erreur de saisie.
Le service lit le fichier mais renseigne des valeurs incorrectes. Comparez l’extraction avec l’original et corrigez uniquement les champs de soumission que vous pouvez établir avec certitude. Conservez la pièce jointe source intacte. Si le montant est erroné parce que le type de facture sélectionné est incorrect, corrigez d’abord le type avant d’ajuster les champs associés. Sinon, le même numéro pourrait être testé contre une exigence inappropriée.
Le fichier est soumis, mais le service ne renvoie aucun enregistrement ou signale une incohérence. Vous faites face à un problème différent de celui lié à des octets illisibles ou à un format non pris en charge. Conservez la réponse et les champs effectivement soumis. Suivez l’interprétation des résultats indiquée dans le guide existant, y compris la vérification de la transcription et de la couverture applicable du service. Compresser ou convertir répétitivement le même fichier n’expliquera pas une réponse de recherche déjà finalisée.
Lorsqu’un message est vague, décrivez l’étape observable : « L’application n’a pas pu lire la pièce jointe » ou « Les détails de la facture soumis n’ont retourné aucun enregistrement ». Cela donne à l’expéditeur un élément concret à résoudre. Qualifier systématiquement chaque échec de « facture invalide » efface la distinction entre un problème de traitement du document et un résultat concernant les informations soumises de la facture.
Conserver le fichier avec le résultat
Prenons l’exemple hypothétique d’une transmission entre les achats et la comptabilité. Les achats reçoivent par e-mail une facture originale au format PDF, puis envoient à la comptabilité une image recadrée issue d’une conversation montrant uniquement le total. La comptabilité reçoit également une capture d’écran étiquetée « vérifiée », mais cette image n’affiche ni le numéro complet de la facture ni la date de contrôle. Ces trois fichiers sont liés dans la conversation ; ils ne constituent pas encore un dossier reproductible d’un contrôle achevé.
La prochaine action utile consiste à obtenir la pièce jointe originale et à déterminer à quelle facture se rapporte le résultat. Si la réponse précédente ne peut être rattachée à cette facture, effectuez un contrôle via un canal approprié disponible. Conservez ensemble le fichier reçu, l’identifiant de la facture, la réponse datée et toute divergence non résolue. Cet exemple concerne la traçabilité ; il n’implique pas que l’image recadrée ait été délibérément altérée.
La conservation des fichiers s’inscrit également dans un contexte comptable spécifique. Conformément à la notice 2020 du Ministère des Finances et de l’Administration nationale des archives, les organisations qui utilisent des impressions papier de pièces comptables électroniques pour le remboursement, la comptabilité et l’archivage doivent également conserver les pièces électroniques à partir desquelles elles ont été imprimées. Cette exigence comptable chinoise ne doit pas être présentée comme une règle universelle de conservation pour tous les acheteurs étrangers, mais elle explique pourquoi une impression seule peut constituer une transmission incomplète.
Un résultat enregistré possède sa propre date. Distinguez-la de la date d’émission de la facture et de la date de transmission de la pièce jointe. Si l’émetteur fournit ultérieurement une correction, conservez le lien entre l’original et les nouveaux éléments au lieu d’écraser le premier fichier. Le guide de vérification plus large traite des questions de correction et de statut de la facture sans transformer cette tâche de gestion des fichiers en procédure de déclaration fiscale.
Enfin, maintenez le contrôle documentaire dans son objectif initial. Une facture dont les champs enregistrés correspondent à la pièce jointe peut toujours soulever une question distincte concernant l’entreprise qui y est mentionnée. Utilisez l’ explication relative à l’émetteur de la facture pour identifier ce rôle, et le guide sur la discordance entre le nom du fournisseur et celui figurant sur la facture lorsque les entités diffèrent. Un fichier lisible et une recherche de facture achevée ne peuvent fournir d’explication concernant une partie contractante sans lien avec la transaction.
La tâche liée au fichier est terminée lorsque le matériel original est exploitable, que le contrôle porte sur la même facture et que son résultat daté est conservé avec exactitude. Si l’un de ces éléments manque, demandez-le explicitement. Cela rendra le prochain échange avec l’émetteur considérablement plus utile que le renvoi d’une autre capture d’écran accompagnée du message « le PDF ne fonctionne pas ».