
Status Faktur Merah Tiongkok: Apa Artinya
Pahami penyesuaian faktur merah secara penuh dan sebagian, hubungkan faktur asli dengan yang telah dikoreksi, serta bedakan jumlah faktur dari pengembalian dana aktual.
Cari dengan nama resmi berbahasa Mandarin atau USCC, lalu pilih perusahaan yang sesuai dengan mitra Anda.
Faktur Tiongkok yang ditandai sebagai disesuaikan dengan faktur merah telah mengalami koreksi. Pertanyaan praktisnya adalah berapa banyak yang disesuaikan dan dokumen mana yang menjelaskan perubahan tersebut. Penyesuaian parsial menyisakan sebagian dari jumlah yang difakturkan semula; penyesuaian penuh membatalkannya. Kedua label tersebut, dengan sendirinya, tidak memberi tahu Anda bahwa uang telah kembali ke rekening bank.
Mulailah dengan faktur asli dan faktur merah yang benar-benar diterbitkan terhadapnya. Jika pemasok hanya mengirimkan permintaan koreksi atau formulir konfirmasi, Anda masih perlu memastikan apakah faktur merah telah diterbitkan. Hal ini penting ketika pembelian yang sama muncul di beberapa lampiran: faktur asli, penyesuaian negatif, dan mungkin pengganti. Menghitung setiap dokumen positif sebagai pembelian terpisah dapat memberikan total yang salah.
Membaca status penyesuaian
Di Tiongkok Daratan, faktur positif asli sering disebut sebagai faktur biru. Faktur merah mencatat koreksi terhadapnya. Untuk faktur sepenuhnya digital, Administrasi Perpajakan Negara mencantumkan barang yang dikembalikan, kesalahan pemfakturan, layanan yang terputus, dan diskon penjualan di antara keadaan yang memerlukan koreksi faktur merah sesuai aturan yang berlaku. Pengembalian barang dan gangguan layanan dapat bersifat parsial. Ini adalah situasi komersial biasa, sehingga penyesuaian saja bukan merupakan temuan bahwa pemasok memalsukan faktur. Lihat Pasal 8 dari Pengumuman No. 11 dari 2024.
Pisahkan hasil verifikasi dari status penyesuaian faktur. Respons yang menyatakan bahwa informasi yang dikirimkan cocok dengan catatan menjawab pertanyaan pencarian. Label yang menunjukkan penyesuaian faktur merah penuh atau parsial memberi tahu Anda hal lain tentang faktur tersebut. Baca kedua bagian respons, termasuk waktu pemeriksaan. Kecocokan tidak berarti bahwa jumlah asli tetap tidak berubah.
Perhatikan juga di mana label tersebut muncul. Akun penagihan pemasok mungkin menunjukkan kemajuan permintaan koreksinya sendiri, sementara layanan verifikasi dapat mengembalikan status faktur. Jangan berasumsi bahwa dua label dengan terjemahan serupa menggambarkan peristiwa selesai yang sama. Jika layanan tidak memberikan detail penyesuaian, catat kesenjangan tersebut alih-alih menganggap bidang kosong sebagai status normal. Untuk proses pencarian yang lebih luas dan input yang diperlukan, gunakan panduan verifikasi faktur Tiongkok kami.
Menghubungkan faktur asli dan faktur merah
Letakkan faktur asli dan faktur merah yang diterbitkan berdampingan. Catat nomor faktur dan tanggalnya secara terpisah, lalu bandingkan pembeli, penjual, item yang terdampak, jumlah sebelum pajak, dan jumlah pajak. Cari referensi atau catatan yang disediakan penerbit yang menghubungkan koreksi dengan faktur asli. Pemasok yang sama dan total yang mirip adalah petunjuk yang berguna, tetapi keduanya tidak menetapkan hubungan tersebut dengan sendirinya.
Tidak perlu menebak asosiasi dari nama file seperti “invoice-new” atau “final-copy.” Minta penerbit untuk mengidentifikasi faktur asli mana yang terkait dengan setiap koreksi. Jika hubungan tersebut dicatat dalam riwayat akun, formulir konfirmasi, atau korespondensi pendamping, simpan materi tersebut bersama dengan faktur aktual. Jangan berasumsi setiap format faktur menampilkan nomor asli di tempat yang sama.
Perbedaan ini menjadi penting ketika pemasok mengirimkan beberapa koreksi sekaligus. Dua faktur merah dari satu penjual mungkin menyesuaikan dua pembelian yang berbeda. Sebaliknya, beberapa faktur merah dapat milik satu faktur asli. Bangun kelompok menggunakan hubungan yang didokumentasikan sebelum menambahkan angka apa pun. Jika penjualnya berbeda, selesaikan pertanyaan identitas tersebut secara terpisah dengan penjelasan penerbit faktur; pengurangan yang masuk akal tidak menjelaskan entitas hukum yang berbeda.
Penyesuaian parsial, dalam angka
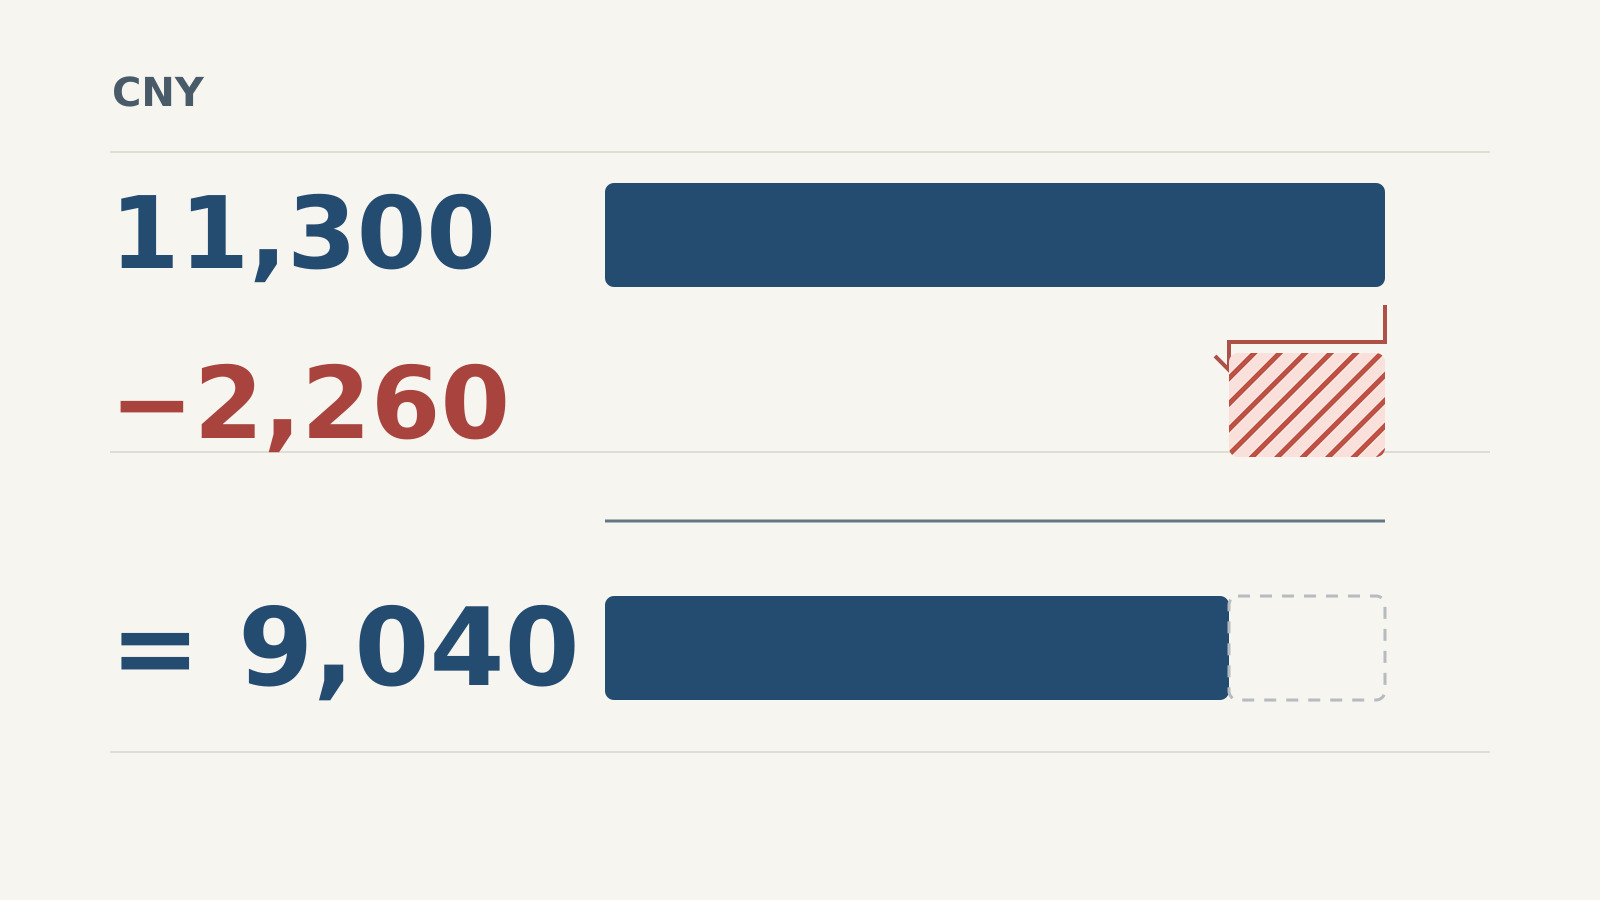
Pertimbangkan sebuah pembelian hipotetis dengan jumlah asli sebelum pajak sebesar CNY 10,000 dan pajak sebesar CNY 1,300. Totalnya termasuk pajak adalah CNY 11,300. Sebagian barang dikembalikan, dan faktur merah yang diterbitkan menunjukkan CNY −2,000 sebelum pajak serta CNY −260 untuk pajak, dengan total CNY −2,260. Asumsi tarif 13% hanya digunakan agar contoh ini dapat dihitung; ini bukan rekomendasi tarif untuk transaksi Anda.
| Dokumen atau perhitungan | Sebelum pajak, CNY | Pajak, CNY | Termasuk pajak, CNY |
|---|---|---|---|
| Faktur asli | 10,000 | 1,300 | 11,300 |
| Faktur merah yang diterbitkan | −2,000 | −260 | −2,260 |
| Jumlah gabungan | 8,000 | 1,040 | 9,040 |
Perhitungan aritmetika mempertahankan tiga kolom terpisah. Mengurangi jumlah sebelum pajak dari faktur merah terhadap total termasuk pajak dari faktur asli akan mencampurkan dua dasar penghitungan dan menghasilkan jawaban yang menyesatkan. Jika faktur memiliki beberapa item atau perlakuan pajak, bandingkan baris yang terdampak dan jumlah pajak aktualnya, alih-alih menerapkan persentase dari contoh ini ke seluruh dokumen.
Hasil CNY 9,040 menggambarkan jumlah faktur gabungan dalam contoh ini. Ini tidak selalu menggambarkan sisa pembayaran yang terhutang. Pembeli mungkin telah membayar penuh total asli, membayar uang muka, atau menyetujui bahwa kredit akan mengompensasi pembelian berikutnya. Untuk menjawab pertanyaan mengenai pembayaran, bandingkan penyesuaian pesanan dan catatan pembayaran secara terpisah. Demikian pula, koreksi CNY 2,260 bukanlah bukti bahwa pengembalian dana telah selesai diproses.
Lebih dari satu koreksi parsial memerlukan perhitungan kumulatif. Misalkan ada faktur merah kedua yang diterbitkan untuk faktur asli yang sama, yang mengurangi jumlah sebelum pajak sebesar CNY 1,000 lagi dan pajak sebesar CNY 130. Kedua penyesuaian tersebut bersama-sama berjumlah CNY −3,390 termasuk pajak, sehingga tersisa CNY 7,910 di seluruh kelompok. Hanya melihat dokumen terbaru senilai CNY −1,130 akan melewatkan koreksi sebelumnya.
Otoritas pajak Tianjin menjelaskan bahwa faktur sepenuhnya digital dapat mengalami beberapa koreksi parsial karena alasan yang memenuhi syarat. Jumlah kuantitas negatif, nilai, dan pajak yang kumulatif tidak boleh melebihi nilai asli yang bersesuaian. Untuk perbandingan Anda sendiri, simpan setiap faktur merah yang berbeda satu kali: lampiran yang sama yang diteruskan oleh dua rekan kerja bukanlah penyesuaian kedua.
Pembatalan penuh dan penggantian
Sekarang ubah situasi hipotetisnya. Pemasok mengoreksi faktur CNY 11,300 asli secara penuh, dengan menerbitkan faktur merah sebesar CNY −11,300. Kemudian, pemasok menerbitkan faktur positif baru sebesar CNY 11,300 dengan detail pembeli yang telah dikoreksi. Di ketiga dokumen terkait ini, perhitungannya adalah 11,300 − 11,300 + 11,300 = 11,300. Menambahkan hanya dua faktur positif akan secara keliru mengubah satu pembelian menjadi CNY 22,600.
Penggantian bukanlah bukti otomatis bahwa pembatalan sebelumnya telah selesai. Dapatkan faktur merah yang sebenarnya serta faktur baru, dan hubungkan ketiga catatan tersebut. Jika total baru berbeda, tanyakan kuantitas, harga, jumlah pajak, atau detail transaksi lain mana yang berubah. Simpan penjelasan tersebut bersama dokumen; total yang berbeda harus dijelaskan oleh transaksi yang dikoreksi, bukan dipaksakan secara diam-diam agar cocok dengan faktur pertama.
Pembatalan penuh juga tidak berarti bahwa faktur baru harus selalu menyusul. Pembelian yang sepenuhnya dibatalkan dan faktur yang diterbitkan ulang untuk mengoreksi detail menghasilkan set dokumen yang berbeda. Tanyakan apakah pemasok berniat menerbitkan pengganti, dan pisahkan status "diharapkan" dari "diterima". Hal ini menghindari pengejaran pengganti yang bukan bagian dari koreksi yang disepakati, atau menganggap file yang dijanjikan sudah tersedia.
Label progres dari penerbit dapat membantu. Instruksi penerbitan ulang faktur Alibaba Cloud membedakan permintaan pengembalian yang sedang diproses, penyesuaian faktur merah yang telah selesai, dan aplikasi berikutnya untuk faktur yang benar. Itu adalah contoh alur kerja satu penerbit, bukan jadwal pemrosesan universal. Prosedur pengembalian penuh mereka tidak boleh dibaca sebagai aturan yang melarang penyesuaian parsial seperti yang dijelaskan di atas.
Formulir konfirmasi
Formulir konfirmasi informasi faktur merah dan faktur merah yang telah diterbitkan adalah dua dokumen berbeda. Untuk faktur sepenuhnya digital, Pasal 8 membedakan penerbitan langsung dalam kondisi tertentu dari proses yang memerlukan konfirmasi pihak lain. Prosedurnya bergantung pada konfirmasi tujuan penggunaan atau pencatatan akuntansi, dengan pengecualian tambahan. Jadi, tidak benar bahwa setiap koreksi harus mendapat persetujuan pembeli sebelum diterbitkan.
Jika pemasok hanya mengirimkan formulir konfirmasi, jelaskan secara tepat apa yang Anda miliki: sebuah formulir yang berkaitan dengan koreksi yang diusulkan, dengan status konfirmasi apa pun yang benar-benar terlihat. Kemudian minta faktur merah yang diterbitkan atau klarifikasi mengenai langkah yang tersisa. Jangan menamai ulang nomor formulir konfirmasi sebagai nomor faktur, dan jangan menandai koreksi sebagai selesai hanya karena permintaan telah diajukan. pengumuman nasional memperlakukan konfirmasi dan penerbitan secara terpisah.
Untuk serah terima internal, ini sering kali lebih berguna daripada catatan longgar yang menyatakan "faktur dibatalkan." Satu rekan kerja mungkin bermaksud bahwa pembatalan telah diminta, yang lain bahwa faktur merah telah diterbitkan, dan yang ketiga bahwa uang telah dikembalikan. Gunakan nama dokumen yang sebenarnya dan tahap yang dapat Anda dukung. Tim keuangan Anda harus menentukan perlakuan akuntansi atau pengurangan berdasarkan aturan yang berlaku dan keadaan transaksi.
Catatan yang harus disimpan setelah pemeriksaan
Setelah file yang relevan tiba, gunakan saluran verifikasi yang sesuai dan simpan hasil yang telah diberi tanggal. Panduan e-fapiao terdigitalisasi AWS China, misalnya, mengarahkan penerima ke platform verifikasi nasional atau akun digital pajak mereka. Akses publiknya adalah Platform Verifikasi Faktur PPN Nasional. Ikuti jenis faktur dan instruksi bidang yang didukung oleh saluran yang dipilih. Jangan menghapus tanda minus hanya untuk memaksa jumlah masuk ke dalam formulir yang menolak nilai negatif.
Pencarian sukses sebelumnya tidak dapat menetapkan apa yang terjadi pada faktur setelahnya. Simpan faktur asli, setiap faktur merah yang diterbitkan dan teridentifikasi, setiap pengganti yang benar-benar diterima, serta waktu dan hasil dari pemeriksaan terbaru. Tautkan bukti pembayaran atau pengembalian dana secara terpisah. Jika lampiran tidak lengkap atau hanya tersedia gambar yang dipotong, panduan kami panduan PDF faktur menjelaskan cara memulihkan file sumber yang dapat digunakan tanpa mengacaukan pembacaan file dengan verifikasi.
Permintaan singkat kepada pemasok dapat menutup celah yang tersisa: “Mohon kirimkan faktur merah yang diterbitkan yang terkait dengan faktur asli ini dan konfirmasi apakah penyesuaian tersebut penuh atau sebagian. Jika pengganti telah diterbitkan, mohon sertakan dan identifikasi detail yang diperbaiki. Mohon juga konfirmasi secara terpisah bagaimana pembayaran atau pengembalian dana yang disepakati sedang ditangani.” Tambahkan nomor faktur asli Anda yang sebenarnya saat mengirimkannya. Hal itu memberikan rekan berikutnya sesuatu yang spesifik untuk ditindaklanjuti, sambil menjaga koreksi faktur dan pergerakan uang tetap terpisah.