
สถานะใบกำกับภาษีจีนแบบ Red-Letter: ความหมาย
ทำความเข้าใจการปรับลดแบบเต็มจำนวนและบางส่วน การเชื่อมโยงใบกำกับภาษีต้นฉบับกับใบที่แก้ไขแล้ว และการแยกแยะระหว่างยอดเงินในใบกำกับภาษีกับการคืนเงินจริง
ค้นหาด้วยชื่อจดทะเบียนภาษาจีนหรือ USCC แล้วเลือกบริษัทที่ตรงกับคู่ค้าของคุณ
ใบกำกับภาษีจีนที่ระบุสถานะว่ามีการปรับแบบ Red-Letter หมายถึงใบนั้นได้รับการแก้ไข คำถามในทางปฏิบัติคือมีการปรับยอดเท่าใด และเอกสารใดอธิบายการเปลี่ยนแปลงนั้น การปรับบางส่วนจะคงเหลือยอดจากใบเดิมไว้บางส่วน ส่วนการปรับเต็มจำนวนจะยกเลิกยอดเดิมทั้งหมด เครื่องหมายสถานะเหล่านี้เพียงอย่างเดียวไม่ได้บ่งชี้ว่าเงินได้กลับเข้าบัญชีธนาคารแล้ว
เริ่มจากใบกำกับภาษีต้นฉบับและใบกำกับภาษีแบบ Red-Letter ที่ออกจริงเทียบกับใบเดิม หากผู้ขายส่งเพียงคำขอแก้ไขหรือแบบฟอร์มยืนยัน คุณยังต้องตรวจสอบว่าได้ออกใบกำกับภาษีแบบ Red-Letter แล้วหรือไม่ ประเด็นนี้สำคัญเมื่อการซื้อเดียวกันปรากฏในไฟล์แนบหลายรายการ ทั้งใบเดิม ใบปรับลด และอาจมีใบแทนที่ การนับเอกสารที่มีมูลค่าบวกทุกฉบับเป็นการซื้อแยกกันอาจทำให้ยอดรวมคลาดเคลื่อน
การอ่านสถานะการปรับแก้
ในจีนแผ่นดินใหญ่ ใบกำกับภาษีบวกต้นฉบับมักเรียกว่า "ใบกำกับภาษีสีฟ้า" ส่วนใบกำกับภาษีแบบลดหนี้บันทึกการแก้ไขใบดังกล่าว สำหรับใบกำกับภาษีดิจิทัลเต็มรูปแบบ กรมสรรพากรแห่งชาติระบุว่าสถานการณ์ที่ต้องทำการแก้ไขแบบลดหนี้ตามกฎเกณฑ์ที่เกี่ยวข้อง ได้แก่ การส่งคืนสินค้า ข้อผิดพลาดในการออกใบกำกับภาษี บริการที่ถูกขัดจังหวะ และส่วนลดการขาย การส่งคืนและการหยุดให้บริการอาจเกิดขึ้นเพียงบางส่วน ซึ่งเป็นสถานการณ์ทางการค้าทั่วไป ดังนั้น การปรับแก้เพียงอย่างเดียวจึงไม่ใช่ข้อสรุปว่าผู้ขายปลอมแปลงใบกำกับภาษี ดู มาตรา 8 แห่งประกาศเลขที่ 11 ของ 2024.
ควรแยกผลการตรวจสอบออกจากสถานะการปรับแก้ของใบกำกับภาษี คำตอบที่ระบุว่าข้อมูลที่ส่งมาตรงกับระเบียนเป็นการตอบคำถามการค้นหา ส่วนป้ายระบุที่มีการปรับลดหนี้เต็มจำนวนหรือบางส่วนให้ข้อมูลอีกด้านหนึ่งเกี่ยวกับใบกำกับภาษีนั้น ควรอ่านทั้งสองส่วนของคำตอบ รวมถึงเวลาที่ใช้ตรวจสอบ การตรงกันไม่ได้หมายความว่ายอดเงินต้นยังคงไม่เปลี่ยนแปลง
นอกจากนี้ ให้สังเกตตำแหน่งที่ปรากฏของป้ายระบุ บัญชีเรียกเก็บเงินของผู้ขายอาจแสดงความคืบหน้าของคำขอแก้ไขของตนเอง ในขณะที่บริการตรวจสอบอาจส่งคืนสถานะของใบกำกับภาษี อย่าสันนิษฐานว่าป้ายระบุสองรายการที่แปลคล้ายกันอธิบายเหตุการณ์สำเร็จเดียวกัน หากบริการไม่ให้รายละเอียดการปรับแก้ ให้บันทึกช่องว่างนั้นแทนที่จะตีความช่องว่างว่าเป็นสถานะปกติ สำหรับกระบวนการค้นหาในวงกว้างและข้อมูลนำเข้าที่จำเป็น โปรดใช้ คู่มือการตรวจสอบใบกำกับภาษีจีน.
การเชื่อมโยงใบกำกับภาษีต้นฉบับและใบ Red-Letter
วางใบกำกับภาษีต้นฉบับและใบกำกับภาษีแบบลดหนี้ที่ออกแล้วไว้ข้างกัน บันทึกหมายเลขใบกำกับภาษีและวันที่แยกกัน จากนั้นเปรียบเทียบผู้ซื้อ ผู้ขาย รายการที่ได้รับผลกระทบ ยอดก่อนภาษี และยอดภาษี มองหาข้อมูลอ้างอิงหรือบันทึกจากผู้ส่งออกที่เชื่อมโยงการแก้ไขกับใบเดิม ผู้ขายรายเดียวกันและยอดรวมที่คล้ายกันเป็นเบาะแสที่มีประโยชน์ แต่ไม่สามารถยืนยันความเชื่อมโยงได้ด้วยตัวเอง
ไม่จำเป็นต้องเดาความสัมพันธ์จากชื่อไฟล์ เช่น “ใบกำกับภาษีใหม่” หรือ “สำเนาฉบับสุดท้าย” ให้ขอให้ผู้ออกระบุว่าการแก้ไขแต่ละรายการเกี่ยวข้องกับใบกำกับภาษีต้นฉบับฉบับใด หากความสัมพันธ์นั้นอยู่ในประวัติบัญชี แบบยืนยัน หรือข้อความที่แนบมา ให้เก็บหลักฐานนั้นไว้คู่กับใบกำกับภาษีจริง อย่าสันนิษฐานว่าใบกำกับภาษีทุกแบบจะแสดงเลขที่ต้นฉบับในตำแหน่งเดียวกัน
ความแตกต่างนี้มีความสำคัญเมื่อผู้ขายส่งใบแก้ไขหลายฉบับพร้อมกัน ใบลดหนี้สองใบจากผู้ขายรายเดียวอาจปรับแก้สำหรับการซื้อสองรายการที่แตกต่างกัน ในทางกลับกัน ใบลดหนี้หลายใบอาจเกี่ยวข้องกับใบเดิมใบเดียว ให้สร้างกลุ่มโดยใช้ความสัมพันธ์ที่มีเอกสารรองรับก่อนนำยอดเงินใดๆ มาคำนวณ หากผู้ขายเป็นคนละนิติบุคคล ให้แก้ปัญหาเรื่องตัวตนแยกต่างหากด้วย คำอธิบายจากผู้ออกใบกำกับภาษี; การหักลบที่ดูสมเหตุสมผลไม่สามารถอธิบายกรณีที่เป็นนิติบุคคลคนละรายได้
การปรับบางส่วนในเชิงตัวเลข
พิจารณากรณีสมมติของการซื้อสินค้าที่มีจำนวนเงินก่อนภาษีเท่ากับ CNY 10,000 และภาษีเท่ากับ CNY 1,300 รวมเป็นยอดสุทธิรวมภาษีเท่ากับ CNY 11,300 เมื่อมีการคืนสินค้าบางส่วน ใบกำกับภาษีสีแดงที่ออกจะแสดงยอดก่อนภาษีเป็น CNY −2,000 และยอดภาษีเป็น CNY −260 ซึ่งรวมเป็นยอดสุทธิ CNY −2,260 อัตรา 13% ที่สมมติขึ้นใช้เพื่อให้ตัวอย่างนี้สามารถคำนวณได้เท่านั้น ไม่ใช่การแนะนำอัตราสำหรับธุรกรรมของคุณ
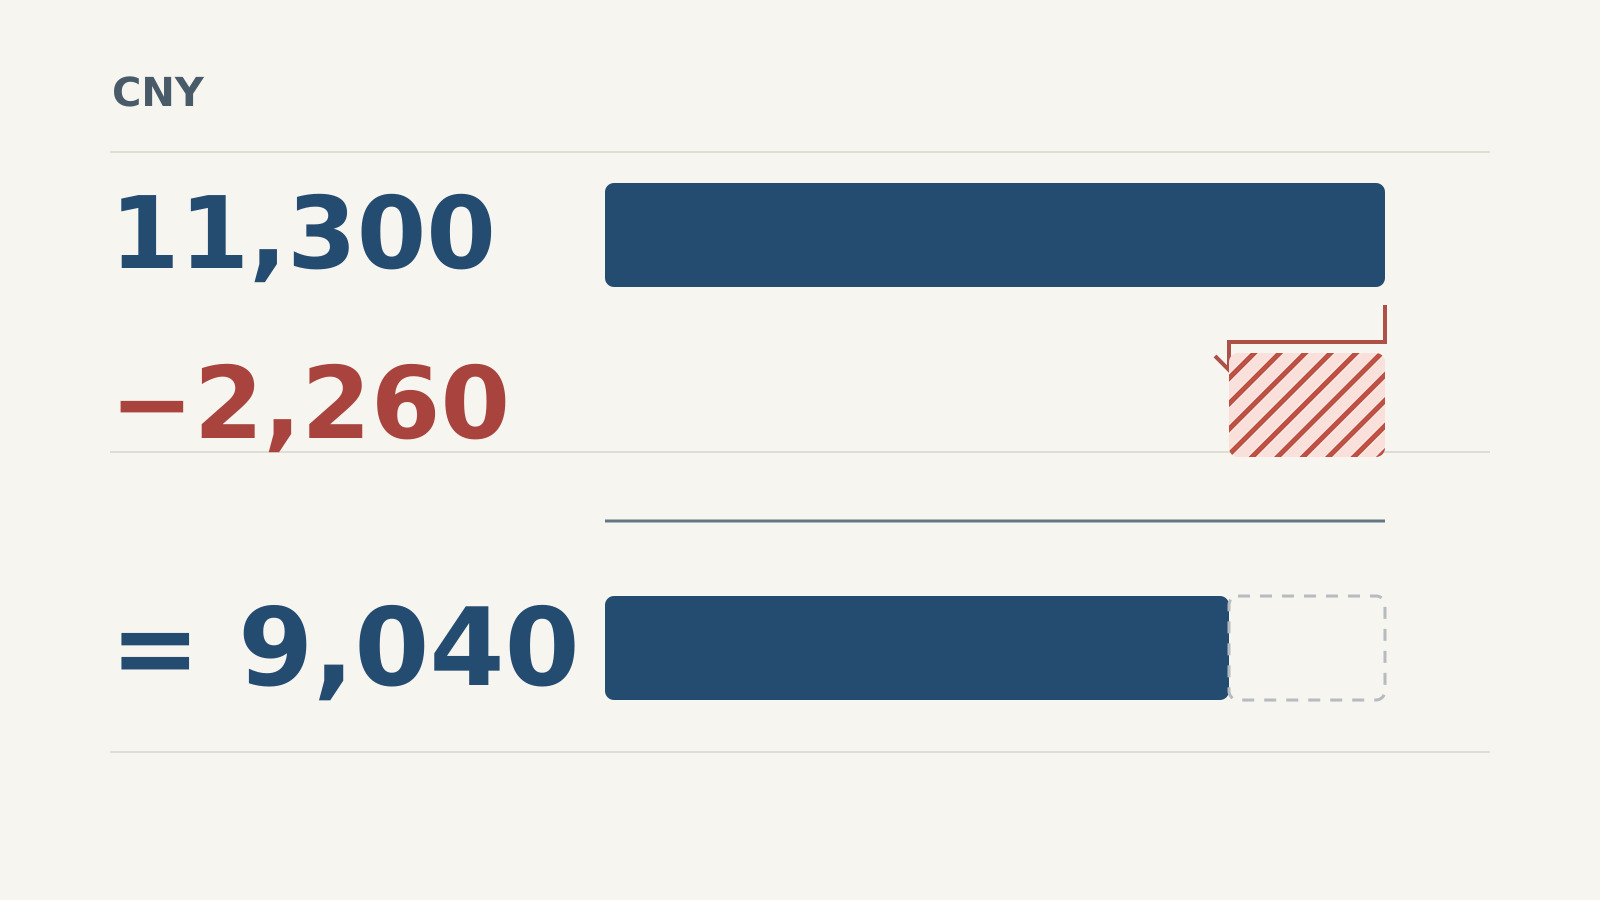
| เอกสารหรือการคำนวณ | ก่อนภาษี (CNY) | ภาษี (CNY) | รวมภาษี (CNY) |
|---|---|---|---|
| ใบกำกับภาษีต้นฉบับ | 10,000 | 1,300 | 11,300 |
| ใบกำกับภาษีสีแดงที่ออกแล้ว | −2,000 | −260 | −2,260 |
| ยอดรวมสุทธิ | 8,000 | 1,040 | 9,040 |
การคำนวณต้องรักษาแยกสามคอลัมน์ไว้ การนำยอดก่อนภาษีของใบกำกับภาษีสีแดงไปหักออกจากยอดรวมรวมภาษีของใบเดิมจะเป็นการผสมฐานคำนวณสองแบบเข้าด้วยกันและทำให้ได้คำตอบที่เข้าใจผิด หากใบกำกับภาษีมีหลายรายการหรือมีการจัดการภาษีที่แตกต่างกัน ควรเปรียบเทียบเฉพาะบรรทัดที่ได้รับผลกระทบและยอดภาษีจริง แทนที่จะใช้อัตราเปอร์เซ็นต์จากตัวอย่างนี้กับเอกสารทั้งหมด
ผลลัพธ์ CNY 9,040 อธิบายถึงยอดใบกำกับภาษีรวมในตัวอย่างนี้ แต่ไม่ได้หมายความว่านั่นคือยอดชำระเงินคงเหลือเสมอไป ผู้ซื้ออาจชำระเงินเต็มจำนวนของใบเดิมไปแล้ว จ่ายเงินมัดจำ หรือตกลงว่าเครดิตจะนำไปหักลบกับการซื้อในภายหลัง เพื่อตอบคำถามเรื่องการชำระเงิน ควรเปรียบเทียบการปรับแก้คำสั่งซื้อและบันทึกการชำระเงินแยกกัน ในทำนองเดียวกัน การแก้ไข CNY 2,260 ไม่ใช่หลักฐานว่ามีการคืนเงินเสร็จสิ้นแล้ว
การแก้ไขบางส่วนมากกว่าหนึ่งครั้งจำเป็นต้องใช้การคำนวณแบบสะสม สมมติว่ามีใบกำกับภาษีสีแดงฉบับที่สองสำหรับใบเดิมฉบับเดียวกัน ซึ่งลดจำนวนเงินก่อนภาษีเพิ่มอีก CNY 1,000 และลดภาษีลง CNY 130 การปรับแก้ทั้งสองครั้งรวมกันเป็นยอด CNY −3,390 รวมภาษี ทำให้เหลือยอด CNY 7,910 สำหรับกลุ่มเอกสารนี้ หากดูเพียงเอกสารล่าสุดที่เป็น CNY −1,130 จะทำให้พลาดการแก้ไขในครั้งก่อนหน้า
หน่วยงานภาษีของเทียนจินอธิบาย ว่าใบกำกับภาษีอิเล็กทรอนิกส์แบบเต็มรูปแบบอาจผ่านการแก้ไขบางส่วนหลายครั้งด้วยเหตุผลที่ถูกต้องตามเกณฑ์ ปริมาณ ยอดเงิน และภาษีที่เป็นค่าลบแบบสะสมต้องไม่เกินค่าเดิมที่สอดคล้องกัน สำหรับการเปรียบเทียบของคุณเอง ให้เก็บใบกำกับภาษีสีแดงแต่ละฉบับไว้เพียงครั้งเดียว ไฟล์แนบเดียวกันที่ถูกส่งต่อโดยเพื่อนร่วมงานสองคนไม่นับเป็นการปรับแก้ครั้งที่สอง
การยกเลิกเต็มจำนวนและการออกใบใหม่แทน
ตอนนี้ลองเปลี่ยนสถานการณ์สมมติ ซัพพลายเออร์ทำการแก้ไขใบกำกับภาษี CNY 11,300 ฉบับเดิมแบบเต็มจำนวน โดยออกใบกำกับภาษีสีแดงเป็นยอด CNY −11,300 จากนั้นจึงออกใบกำกับภาษีบวกฉบับใหม่เป็นยอด CNY 11,300 พร้อมรายละเอียดผู้ซื้อที่ถูกต้อง เมื่อพิจารณาเอกสารที่เกี่ยวข้องทั้งสามฉบับนี้ การคำนวณคือ 11,300 − 11,300 + 11,300 = 11,300 หากนำเฉพาะใบกำกับภาษีบวกสองฉบับมารวมกัน จะทำให้การซื้อหนึ่งครั้งกลายเป็น CNY 22,600 อย่างผิดพลาด
การออกใบใหม่แทนไม่ใช่หลักฐานอัตโนมัติว่าการยกเลิกก่อนหน้านี้เสร็จสมบูรณ์แล้ว ควรขอรับใบกำกับภาษีสีแดงจริงพร้อมกับใบกำกับภาษีฉบับใหม่ และเชื่อมโยงบันทึกทั้งสามเข้าด้วยกัน หากยอดรวมใหม่แตกต่างออกไป ให้สอบถามว่าปริมาณ ราคา ยอดภาษี หรือรายละเอียดธุรกรรมอื่นใดที่มีการเปลี่ยนแปลง เก็บคำอธิบายนั้นไว้คู่กับเอกสาร ยอดรวมที่แตกต่างควรอธิบายได้ด้วยธุรกรรมที่ได้รับการแก้ไข ไม่ใช่บังคับให้ตรงกับใบกำกับภาษีแรกโดยไม่มีการชี้แจง
การยกเลิกเต็มจำนวนก็ไม่ได้หมายความว่าต้องมีใบกำกับภาษีใหม่ตามมาเสมอไป กรณีการซื้อที่ถูกยกเลิกทั้งหมดกับการออกใบกำกับภาษีใหม่เพื่อแก้ไขรายละเอียดจะนำไปสู่ชุดเอกสารที่ต่างกัน ควรสอบถามว่าซัพพลายเออร์ตั้งใจจะออกใบแทนหรือไม่ และแยกแยะระหว่างสถานะ “คาดว่าจะได้รับ” กับ “ได้รับแล้ว” เพื่อหลีกเลี่ยงการติดตามใบแทนที่ไม่ใช่ส่วนหนึ่งของการแก้ไขที่ตกลงกัน หรือปฏิบัติต่อไฟล์ที่สัญญาว่าจะส่งเสมือนว่าพร้อมใช้งานแล้ว
ป้ายระบุสถานะความคืบหน้าจากผู้ออกใบกำกับภาษีอาจช่วยได้ คำแนะนำในการออกใบกำกับภาษีใหม่ของ Alibaba Cloud แยกคำขอคืนใบกำกับภาษีที่กำลังดำเนินการ การปรับลดแบบ Red-Letter ที่เสร็จสิ้น และการยื่นขอใบกำกับภาษีที่ถูกต้องในขั้นถัดไป นี่เป็นเพียงขั้นตอนของผู้ออกรายหนึ่ง ไม่ใช่กำหนดเวลาที่ใช้กับทุกราย และขั้นตอนการคืนใบกำกับภาษีเต็มจำนวนนี้ไม่ได้ห้ามการปรับลดบางส่วนตามที่อธิบายข้างต้น
แบบฟอร์มยืนยัน
แบบยืนยันข้อมูลสำหรับใบกำกับภาษีสีแดงกับใบกำกับภาษีสีแดงที่ออกจริงเป็นเอกสารคนละฉบับ สำหรับใบกำกับภาษีดิจิทัลเต็มรูปแบบ ข้อ 8 แยกระหว่างการออกได้โดยตรงในบางกรณีกับขั้นตอนที่ต้องให้อีกฝ่ายยืนยัน วิธีดำเนินการขึ้นอยู่กับสถานะการยืนยันวัตถุประสงค์การใช้หรือการบันทึกบัญชี และยังมีข้อยกเว้นอื่น ดังนั้นจึงไม่ถูกต้องที่จะกล่าวว่าการแก้ไขทุกกรณีต้องได้รับอนุมัติจากผู้ซื้อก่อนออกเอกสาร
หากซัพพลายเออร์ส่งมาให้เพียงแบบฟอร์มยืนยัน ให้ระบุอย่างชัดเจนว่าสิ่งที่มีอยู่คือแบบฟอร์มที่เกี่ยวข้องกับการเสนอแก้ไข พร้อมสถานะการยืนยันที่ปรากฏจริง จากนั้นให้ขอใบกำกับภาษีสีแดงที่ออกแล้ว หรือขอคำชี้แจงเกี่ยวกับขั้นตอนที่เหลือ อย่าเปลี่ยนชื่อหมายเลขของแบบฟอร์มยืนยันเป็นหมายเลขใบกำกับภาษี และอย่าระบุว่ากระบวนการแก้ไขเสร็จสมบูรณ์เพียงเพราะมีการส่งคำขอไปแล้ว ประกาศระดับประเทศ แยกกระบวนการยืนยันและการออกเอกสารออกจากกัน
สำหรับการส่งต่องานภายในองค์กร วิธีนี้มีประโยชน์มากกว่าบันทึกย่อที่คลุมเครือเช่น "ยกเลิกใบกำกับภาษี" เนื่องจากเพื่อนร่วมงานคนหนึ่งอาจหมายถึงมีการร้องขอการยกเลิก อีกคนอาจหมายถึงมีการออกใบกำกับภาษีสีแดงแล้ว และอีกคนอาจหมายถึงมีการคืนเงินแล้ว ควรใช้ชื่อเอกสารที่แท้จริงและระบุขั้นตอนที่สามารถยืนยันได้ ทีมการเงินของคุณควรกำหนดวิธีการปฏิบัติทางบัญชีหรือการหักลดจากกฎเกณฑ์ที่ใช้บังคับและสภาพข้อเท็จจริงของธุรกรรมนั้น
เอกสารที่ควรเก็บรักษาหลังการตรวจสอบ
เมื่อไฟล์ที่เกี่ยวข้องมาถึง ให้ใช้ช่องทางการตรวจสอบที่เหมาะสมและเก็บรักษาผลลัพธ์พร้อมวันที่ไว้ คู่มือใบกำกับภาษีอิเล็กทรอนิกส์แบบดิจิทัลของ AWS China. ตัวอย่างเช่น คู่มือนี้แนะนำให้ผู้รับตรวจสอบผ่านแพลตฟอร์มระดับประเทศหรือบัญชีดิจิทัลด้านภาษีของตน โดยช่องทางสาธารณะคือ แพลตฟอร์มตรวจสอบใบกำกับภาษีมูลค่าเพิ่มแห่งชาติ. ให้ปฏิบัติตามประเภทใบกำกับภาษีและคำแนะนำการกรอกข้อมูลของช่องทางที่เลือก อย่าลบเครื่องหมายลบเพียงเพื่อใส่จำนวนเงินในแบบฟอร์มที่ไม่รับค่าติดลบ
การค้นหาที่เคยสำเร็จก่อนหน้านี้ไม่สามารถยืนยันสิ่งที่เกิดขึ้นกับใบกำกับภาษีหลังจากนั้นได้ ควรเก็บรักษาใบกำกับภาษีเดิม ใบกำกับภาษีสีแดงทุกฉบับที่ระบุได้ว่ามีการออกแล้ว เอกสารแทนที่ที่ได้รับจริง รวมถึงเวลาและผลลัพธ์ของการตรวจสอบล่าสุด แยกหลักฐานการชำระเงินหรือการคืนเงินออกเป็นต่างหาก หากไฟล์แนบไม่สมบูรณ์หรือมีเพียงภาพที่ถูกตัดบางส่วน คู่มือ คู่มือไฟล์ PDF ของใบกำกับภาษี อธิบายวิธีกู้คืนไฟล์ต้นฉบับที่ใช้งานได้ โดยไม่สร้างความสับสนระหว่างการอ่านไฟล์กับการตรวจสอบความถูกต้อง
คำขอจากซัพพลายเออร์ที่กระชับสามารถปิดช่องว่างที่เหลืออยู่ได้: "กรุณาส่งใบกำกับภาษีสีแดงที่ออกแล้วซึ่งเชื่อมโยงกับใบกำกับภาษีเดิมฉบับนี้ และยืนยันว่าการปรับปรุงเป็นการแก้ไขทั้งหมดหรือบางส่วน หากมีการออกเอกสารแทนที่ กรุณาแนบมาด้วยและระบุรายละเอียดที่แก้ไขแล้ว กรุณายืนยันแยกต่างหากด้วยว่ากำลังจัดการกับการชำระเงินหรือการคืนเงินตามข้อตกลงอย่างไร" เมื่อส่งข้อความ ให้ใส่หมายเลขใบกำกับภาษีเดิมที่แท้จริงของคุณ เพื่อให้เพื่อนร่วมงานคนถัดไปมีข้อมูลเฉพาะสำหรับติดตามผล ขณะเดียวกันก็แยกเรื่องของการแก้ไขใบกำกับภาษีออกจากการเคลื่อนไหวของเงินทุน