
Статус корректировки китайского счета-фактуры: что это значит
Разберитесь с полными и частичными корректировками, свяжите исходный и исправленный счета-фактуры и отличайте суммы в счетах от фактических возвратов средств.
Введите официальное название на китайском языке или USCC и выберите компанию, соответствующую вашему контрагенту.
Китайский счет-фактура со статусом «корректировочный» был подвергнут исправлению. Практический вопрос заключается в том, какая сумма была скорректирована и какие документы объясняют это изменение. При частичной корректировке часть первоначально выставленной суммы остается действительной; при полной корректировке она аннулируется. Ни одна из этих пометок сама по себе не свидетельствует о том, что деньги уже вернулись на банковский счет.
Начните с исходного счета-фактуры и фактически выставленного против него корректировочного счета-фактуры. Если поставщик прислал только запрос на корректировку или форму подтверждения, вам все еще нужно установить, был ли выставлен корректировочный счет-фактура. Это важно, когда одна и та же покупка фигурирует в нескольких приложениях: исходном документе, документе с отрицательной корректировкой и, возможно, заменяющем счете. Учет каждого положительного документа как отдельной покупки может привести к неверному итогу.
Чтение статуса корректировки
В материковом Китае исходный положительный счет-фактуру часто называют «синим» счетом-фактурой. Корректировочный («красный») счет-фактура фиксирует внесение в него исправлений. Для полностью цифровых счетов-фактур Государственная налоговая администрация КНР относит возврат товаров, ошибки при выставлении счетов, прерывание услуг и скидки при продаже к обстоятельствам, требующим корректировки согласно действующим правилам. Возвраты и прерывание услуг могут быть частичными. Это обычные коммерческие ситуации, поэтому сама по себе корректировка не является признаком того, что поставщик сфабриковал счет-фактуру. См. Статья 8 Объявления № 11 от 2024.
Отделяйте результат проверки от статуса корректировки счета-фактуры. Ответ о том, что предоставленная информация совпадает с записью в реестре, решает вопрос поиска. Пометка о полной или частичной корректировке сообщает другую информацию об этом счете-фактуре. Изучайте обе части ответа, включая время проверки. Совпадение не означает, что первоначальная сумма осталась неизменной.
Также обратите внимание на то, где появляется эта пометка. В биллинговом аккаунте поставщика может отображаться ход его собственного запроса на корректировку, тогда как сервис проверки возвращает статус счета-фактуры. Не предполагайте, что два схожим образом переведенных ярлыка описывают одно и то же завершенное событие. Если сервис не предоставляет деталей корректировки, зафиксируйте этот пробел, а не считайте пустое поле нормальным статусом. Более подробную информацию о процессе поиска и необходимых входных данных см. в нашем руководстве по проверке китайских счетов-фактур.
Связь между исходным и корректировочным счетами-фактурами
Расположите исходный и выставленный корректировочный счета-фактуры рядом. Запишите их номера и даты отдельно, затем сравните данные покупателя и продавца, затрагиваемые позиции, суммы до налогообложения и суммы налога. Ищите ссылку или предоставленную эмитентом запись, связывающую корректировку с исходным документом. Один и тот же поставщик и схожая общая сумма являются полезными подсказками, но сами по себе не устанавливают связь.
Не нужно угадывать связь по именам файлов вроде «новый счёт» или «окончательная копия». Попросите выставившую счёт сторону указать, к какому исходному счёту относится каждое исправление. Если связь отражена в истории операций, форме подтверждения или сопроводительной переписке, сохраните эти материалы вместе с самими счетами. Не предполагайте, что во всех форматах номер исходного счёта указан в одном и том же месте.
Это различие становится важным, когда поставщик присылает несколько корректировок вместе. Два корректировочных счета-фактуры от одного продавца могут относиться к двум разным покупкам. И наоборот, несколько корректировочных счетов-фактур могут относиться к одному исходному документу. Формируйте группу на основе документально подтвержденной связи, прежде чем складывать какие-либо суммы. Если продавец отличается, решайте вопрос идентификации отдельно с помощью пояснения от эмитента счета-фактуры; правдоподобное вычитание сумм не объясняет наличие другого юридического лица.
Частичная корректировка в цифрах
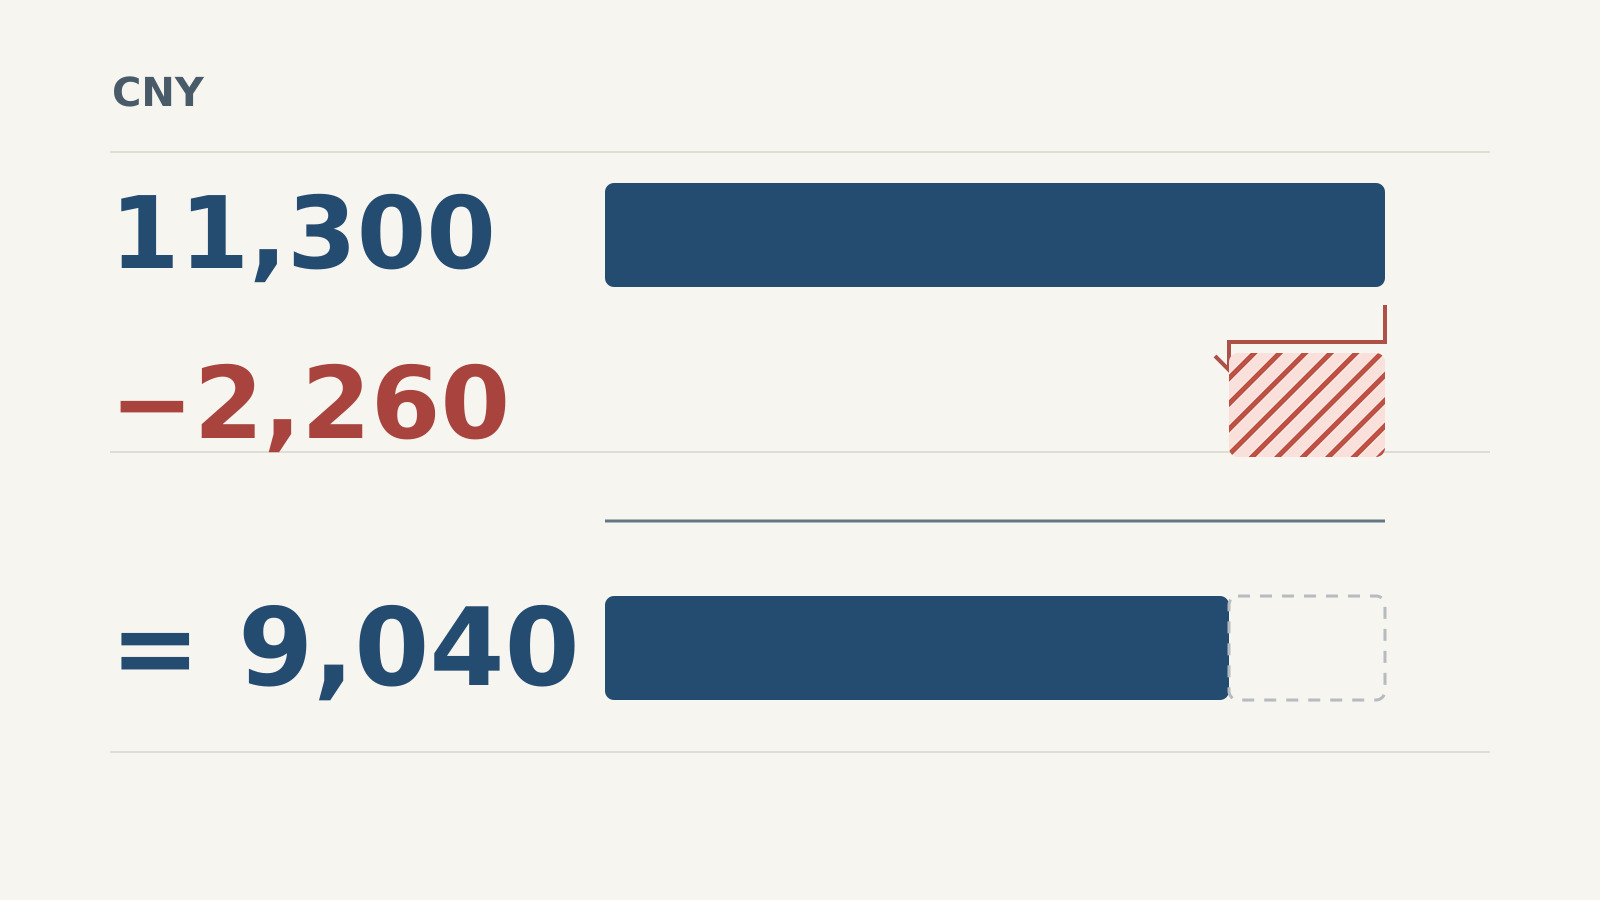
Рассмотрим гипотетическую покупку с исходной суммой без налога CNY 10,000 и налогом CNY 1,300. Итоговая сумма с учетом налога составляет CNY 11,300. Часть товаров возвращается, и в выставленном корректировочном счете-фактуре (красном счете) указана сумма без налога −2,000 юаней и налог −260 юаней, что в сумме дает −2,260 юаней. Предполагаемая ставка 13% используется только для того, чтобы сделать этот пример расчетным; она не является рекомендацией по ставке для вашей транзакции.
| Документ или расчет | До вычета налога, юани | Налог, юани | С учетом налога, юани |
|---|---|---|---|
| Исходный счет-фактура | 10,000 | 1,300 | 11,300 |
| Выставленный корректировочный счет-фактура (красный счет) | −2,000 | −260 | −2,260 |
| Совокупные суммы | 8,000 | 1,040 | 9,040 |
Арифметика сохраняет три отдельных столбца. Вычитание суммы корректировочного счета-фактуры без налога из общей суммы исходного счета с учетом налога привело бы к смешению двух разных баз и дало бы вводящий в заблуждение результат. Если счет-фактура содержит несколько позиций или различных налоговых режимов, сравнивайте затронутые строки и их фактические суммы налогов вместо применения процентной ставки из этого примера ко всему документу.
Полученное значение CNY 9,040 описывает совокупную сумму по счетам-фактурам в данном примере. Оно не обязательно отражает оставшуюся сумму к оплате. Покупатель мог уже оплатить полную исходную сумму, внести аванс или договориться о том, что кредит будет зачтен в счет будущей покупки. Чтобы ответить на вопрос об оплате, следует отдельно сравнить данные о корректировке заказа и платежные записи. Аналогично, корректировка CNY 2,260 не является доказательством того, что возврат средств был осуществлен.
Более одной частичной корректировки требуют накопительных расчетов. Предположим, что второй выставленный корректировочный счет-фактура для того же исходного документа уменьшает сумму без налога еще на CNY 1,000, а налог — на CNY 130. Обе корректировки вместе составляют −3,390 юаней с учетом налога, оставляя CNY 7,910 по группе. Рассмотрение только последнего документа на сумму −1,130 юаней привело бы к упущению более ранней корректировки.
Налоговое управление Тяньцзиня разъясняет, что полностью цифровые счета-фактуры могут подвергаться многократным частичным корректировкам по обоснованным причинам. Совокупные отрицательные количества, суммы и налоги не должны превышать соответствующие исходные значения. Для собственного сравнения учитывайте каждый отдельный корректировочный счет-фактуру один раз: один и тот же файл, пересланный двумя коллегами, не является второй корректировкой.
Полное аннулирование и замена
Теперь изменим гипотетическую ситуацию. Поставщик полностью корректирует исходный счет-фактуру CNY 11,300, выставляя корректировочный счет-фактуру на сумму −11,300 юаней. Затем он выставляет новый положительный счет-фактуру на сумму CNY 11,300 с исправленными данными покупателя. По этим трем связанным документам расчет выглядит следующим образом: 11,300 − 11,300 + 11,300 = 11,300. Сложение только двух положительных счетов-фактур ошибочно превратило бы одну покупку в CNY 22,600.
Замена не является автоматическим доказательством того, что предыдущее сторно завершено. Получите фактический корректировочный счет-фактуру, а также новый счет-фактуру и свяжите все три записи. Если новая сумма отличается, уточните, какие количество, цена, сумма налога или другие детали транзакции изменились. Сохраните это объяснение вместе с документами; различие в сумме должно объясняться исправленной транзакцией, а не молчаливым приведением в соответствие с первым счетом-фактурой.
Полное сторно также не означает, что за ним всегда должен следовать новый счет-фактура. Полностью отмененная покупка и счет-фактура, перевыставленный для исправления деталей, приводят к разным наборам документов. Уточните, намерен ли поставщик выставить замену, и разделяйте понятия «ожидаемый» и «полученный». Это позволит избежать поиска замены, которая не является частью согласованной корректировки, или рассмотрения обещанного файла как уже доступного.
Метки статуса эмитента могут помочь. Инструкции Alibaba Cloud по перевыставлению счетов различают запрос на возврат в обработке, завершенную корректировку (красный счет) и последующую заявку на правильный счет-фактуру. Это пример рабочего процесса одного эмитента, а не универсальный график обработки. Его процедура полного возврата не должна трактоваться как правило, запрещающее частичные корректировки, описанные выше.
Форма подтверждения
Форма подтверждения информации для корректировочного («красного») счёта-фактуры и сам счёт-фактура — разные документы. Для полностью цифровых счетов-фактур статья 8 различает прямое выставление в определённых случаях и процедуру с подтверждением другой стороны. Порядок зависит от подтверждения назначения использования или отражения в учёте; предусмотрены и дополнительные исключения. Поэтому нельзя утверждать, что любая корректировка требует одобрения покупателя до выставления документа.
Если поставщик присылает только форму подтверждения, точно опишите, что у вас есть: форма, относящаяся к предлагаемой корректировке, с тем статусом подтверждения, который фактически виден. Затем запросите выставленный корректировочный счет-фактуру или разъяснение относительно оставшегося шага. Не называйте номер формы подтверждения номером счета-фактуры и не отмечайте корректировку как завершенную только на основании того, что запрос был подан. национальное объявление рассматривает подтверждение и выставление отдельно.
Для внутренней передачи дел это часто полезнее, чем расплывчатая заметка «счет-фактура аннулирован». Один коллега может иметь в виду, что запрос на аннулирование был подан, другой — что корректировочный счет-фактура был выставлен, а третий — что деньги были возвращены. Используйте фактическое название документа и этап, который вы можете подтвердить. Ваша финансовая команда должна определять бухгалтерскую обработку или вычет на основе применимых правил и обстоятельств транзакции.
Документы для хранения после проверки
После получения соответствующих файлов используйте подходящий канал проверки и сохраните результат с указанием даты. Руководство AWS China по цифровым электронным счетам-фактурам, например, направляет получателей на национальную платформу проверки или в их цифровой налоговый кабинет. Публичный вход находится на Национальной платформе проверки счетов-фактур НДС. Следуйте инструкциям по поддерживаемым типам счетов-фактур и полям выбранного канала. Не удаляйте знак минуса просто для того, чтобы подогнать сумму под форму, которая отклоняет отрицательные значения.
Предыдущий успешный поиск не может установить, что произошло со счетом-фактурой впоследствии. Сохраните оригинальный счет-фактуру, каждый выявленный выставленный красный счет-фактуру (кредит-ноту), любую фактически полученную замену, а также время и результат последней проверки. Отдельно приложите доказательства оплаты или возврата средств. Если вложения неполны или доступны только обрезанные изображения, наш руководство по PDF-счетам-фактурам объясняет, как восстановить пригодный исходный файл, не путая чтение файла с проверкой.
Краткий запрос поставщику может устранить оставшийся пробел: «Пожалуйста, отправьте выставленный красный счет-фактуру (кредит-ноту), связанный с этим оригинальным счетом-фактурой, и подтвердите, является ли корректировка полной или частичной. Если была выпущена замена, пожалуйста, включите ее и укажите исправленные детали. Также отдельно подтвердите, как обрабатывается согласованная оплата или возврат средств». При отправке добавьте ваш фактический номер оригинального счета-фактуры. Это даст следующему коллеге конкретную основу для дальнейших действий, сохраняя при этом разделение между корректировкой счета-фактуры и движением денежных средств.