
Chinesische Rechnungskorrektur (Red-Letter)
Verstehen Sie vollständige und teilweise Gutschriften, stellen Sie den Zusammenhang zwischen der Original- und der korrigierten Rechnung her und unterscheiden Sie zwischen Rechnungsbeträgen und tatsächlichen Rückerstattungen.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Eine chinesische Rechnung mit dem Vermerk „mit Gutschrift angepasst“ wurde korrigiert. Die praktische Frage ist, wie viel angepasst wurde und welche Dokumente die Änderung erklären. Bei einer teilweisen Anpassung bleibt ein Teil des ursprünglichen Rechnungsbetrags bestehen; bei einer vollständigen Anpassung wird er storniert. Keine dieser Kennzeichnungen allein besagt, dass Geld auf einem Bankkonto eingegangen ist.
Beginnen Sie mit der Originalrechnung und der tatsächlich dagegen ausgestellten Gutschriftsrechnung. Wenn der Lieferant nur einen Korrekturantrag oder ein Bestätigungsformular gesendet hat, müssen Sie noch klären, ob die Gutschriftsrechnung ausgestellt wurde. Dies ist wichtig, wenn derselbe Einkauf nun in mehreren Anlagen erscheint: eine Originalrechnung, eine negative Anpassung und möglicherweise eine Ersatzrechnung. Wenn jedes positive Dokument als separater Einkauf gezählt wird, kann dies zu einem falschen Gesamtbetrag führen.
Den Anpassungsstatus verstehen
In Festlandchina wird die ursprüngliche positive Rechnung oft als „blaue Rechnung“ (Blue-Letter Invoice) bezeichnet. Eine Gutschriftsrechnung erfasst eine Korrektur dazu. Für vollständig digitale Rechnungen listet die Staatliche Steuerverwaltung unter den gemäß den geltenden Vorschriften erforderlichen Umständen für eine Gutschriftkorrektur retournierte Waren, Rechnungsfehler, unterbrochene Dienstleistungen und Verkaufsrabatte auf. Retouren und Dienstleistungsunterbrechungen können teilweise erfolgen. Dies sind gewöhnliche kommerzielle Situationen, daher ist die Anpassung allein kein Hinweis darauf, dass der Lieferant die Rechnung gefälscht hat. Siehe Artikel 8 der Bekanntmachung Nr. 11 von 2024.
Unterscheiden Sie das Prüfergebnis vom Korrekturstatus der Rechnung. Eine Übereinstimmung bestätigt, dass die eingegebenen Informationen zum gefundenen Datensatz passen. Ein Hinweis auf eine vollständige oder teilweise Red-Letter-Korrektur beschreibt dagegen den Änderungsstand der Rechnung. Lesen Sie beide Angaben zusammen mit dem Prüfzeitpunkt. Eine Übereinstimmung bedeutet nicht, dass der ursprüngliche Betrag unverändert geblieben ist.
Beachten Sie auch, wo die Kennzeichnung erscheint. Das Abrechnungskonto eines Lieferanten kann den Fortschritt seines eigenen Korrekturantrags anzeigen, während ein Verifizierungsdienst einen Rechnungsstatus zurückgeben kann. Gehen Sie nicht davon aus, dass zwei ähnlich übersetzte Kennzeichnungen dasselbe abgeschlossene Ereignis beschreiben. Wenn der Dienst keine Anpassungsdetails liefert, dokumentieren Sie diese Lücke, anstatt ein leeres Feld als normalen Status zu behandeln. Für den breiteren Abfrageprozess und die erforderlichen Eingaben nutzen Sie unseren Leitfaden zur Verifizierung chinesischer Rechnungen.
Verknüpfung von Original- und Gutschriftsrechnungen
Legen Sie die Originalrechnung und die ausgestellte Gutschriftsrechnung nebeneinander. Erfassen Sie deren Rechnungsnummern und Daten separat und vergleichen Sie dann Käufer, Verkäufer, betroffene Positionen, Beträge vor Steuern und Steuerbeträge. Suchen Sie nach der Referenz oder der vom Aussteller bereitgestellten Aufzeichnung, die die Korrektur mit dem Original verbindet. Derselbe Lieferant und ein ähnlicher Gesamtbetrag sind nützliche Hinweise, aber sie stellen die Verbindung nicht allein her.
Es besteht keine Notwendigkeit, eine Zuordnung aus Dateinamen wie „Rechnung-neu“ oder „Endkopie“ zu erraten. Bitten Sie den Aussteller, zu identifizieren, auf welche Originalrechnung sich jede Korrektur bezieht. Wenn die Beziehung in einem Kontoverlauf, einem Bestätigungsformular oder begleitender Korrespondenz erfasst ist, bewahren Sie dieses Material zusammen mit den tatsächlichen Rechnungen auf. Gehen Sie nicht davon aus, dass jedes Rechnungsformat die Originalnummer an derselben Stelle anzeigt.
Die Unterscheidung wird wichtig, wenn ein Lieferant mehrere Korrekturen gemeinsam sendet. Zwei Gutschriftsrechnungen von einem Verkäufer könnten zwei verschiedene Einkäufe anpassen. Umgekehrt können mehrere Gutschriftsrechnungen zu einer Originalrechnung gehören. Stellen Sie die Gruppe anhand der dokumentierten Beziehung zusammen, bevor Sie irgendwelche Beträge addieren. Wenn sich der Verkäufer selbst unterscheidet, klären Sie diese Identitätsfrage separat mit der Erklärung des Rechnungsausstellers; eine plausible Subtraktion erklärt nicht eine andere juristische Person.
Teilweise Anpassung in Zahlen
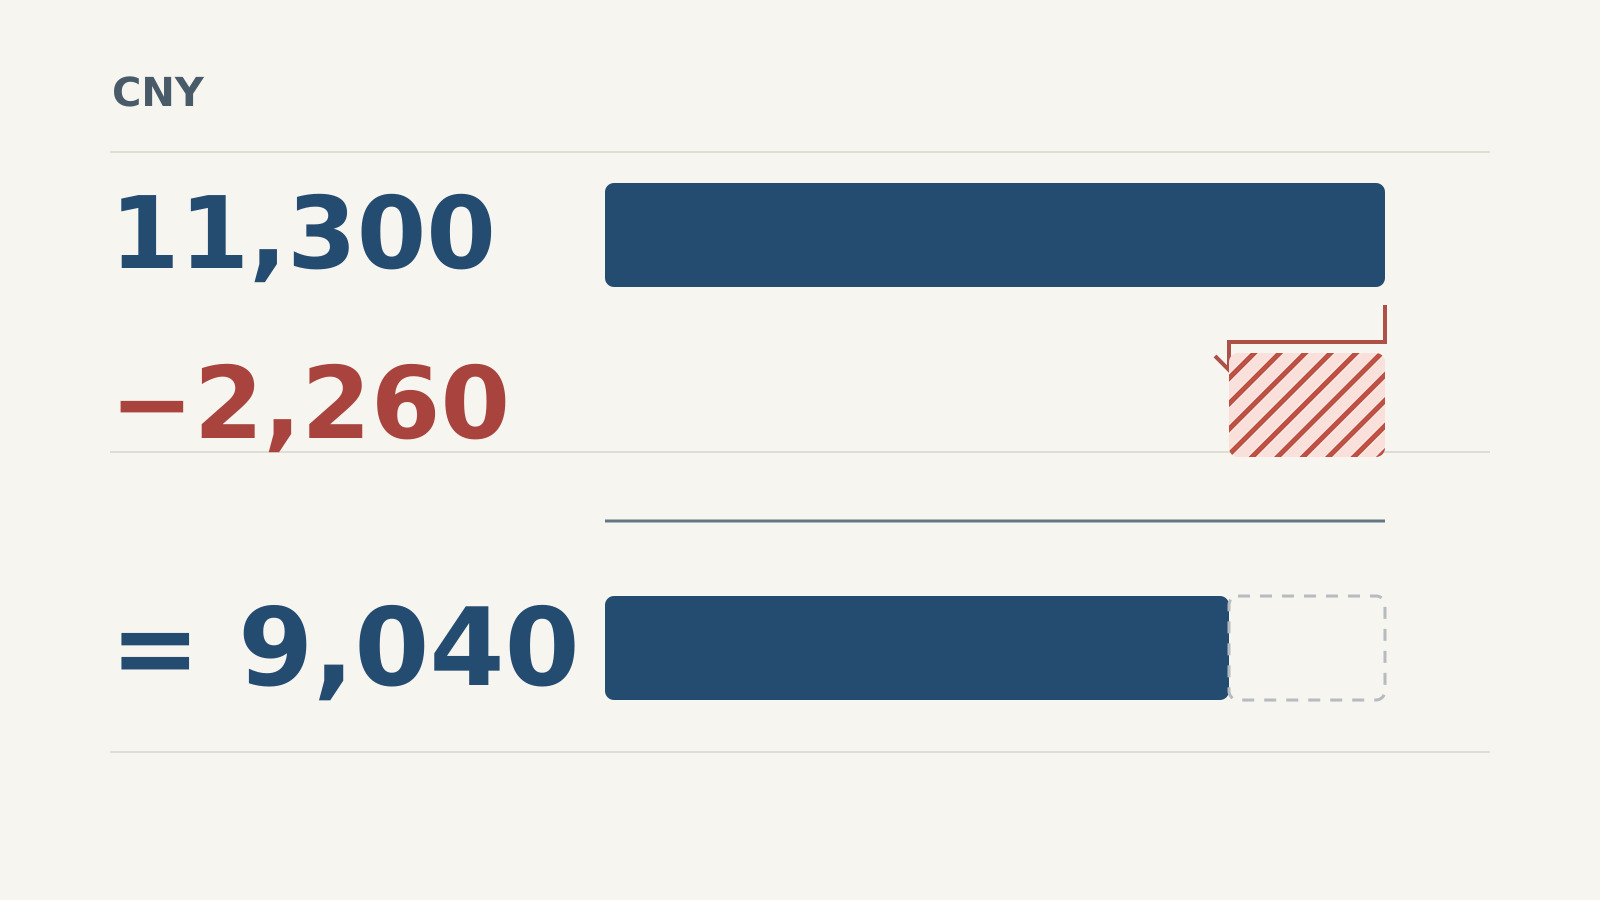
Betrachten wir einen hypothetischen Kauf mit einem ursprünglichen Nettobetrag von CNY 10,000 und einer Steuer von CNY 1,300. Der Gesamtbetrag einschließlich Steuer beträgt CNY 11,300. Ein Teil der Ware wird zurückgegeben, und die ausgestellte Gutschrift zeigt einen Nettobetrag von CNY −2,000 sowie eine Steuer von CNY −260, was einem Gesamtbetrag von CNY −2,260 entspricht. Der angenommene Steuersatz von 13% dient lediglich dazu, dieses Beispiel berechenbar zu machen; er ist keine Empfehlung für den Steuersatz Ihrer Transaktion.
| Dokument oder Berechnung | Nettobetrag (CNY) | Steuer (CNY) | Bruttobetrag (CNY) |
|---|---|---|---|
| Originalrechnung | 10,000 | 1,300 | 11,300 |
| Ausgestellte Gutschrift | −2,000 | −260 | −2,260 |
| Kumulierte Beträge | 8,000 | 1,040 | 9,040 |
Die Rechnung führt drei separate Spalten. Würde man den Nettobetrag der Gutschrift vom Bruttobetrag der Originalrechnung abziehen, würden zwei unterschiedliche Bemessungsgrundlagen vermischt, was zu einem irreführenden Ergebnis führen würde. Wenn die Rechnung mehrere Positionen oder Steuerbehandlungen enthält, vergleichen Sie die betroffenen Zeilen und deren tatsächliche Steuerbeträge, anstatt den Prozentsatz aus diesem Beispiel auf das gesamte Dokument anzuwenden.
Die verbleibenden CNY 9,040 sind in diesem Beispiel der zusammengefasste Rechnungsbetrag. Sie entsprechen nicht zwangsläufig dem noch offenen Zahlungsbetrag. Der Käufer könnte den ursprünglichen Gesamtbetrag bereits bezahlt, eine Anzahlung geleistet oder eine Verrechnung mit einem späteren Kauf vereinbart haben. Prüfen Sie Auftragsänderungen und Zahlungsnachweise deshalb separat. Auch die Korrektur um CNY 2,260 belegt nicht, dass eine Erstattung eingegangen ist.
Bei mehr als einer teilweisen Korrektur ist eine kumulative Berechnung erforderlich. Angenommen, eine zweite Gutschrift für dieselbe Originalrechnung mindert den Nettobetrag um weitere CNY 1,000 und die Steuer um CNY 130. Die beiden Anpassungen zusammen ergeben einen Bruttobetrag von CNY −3,390, sodass über die Gruppe hinweg CNY 7,910 verbleiben. Würde man nur das neueste Dokument mit CNY −1,130 betrachten, würde die frühere Korrektur übersehen.
Die Steuerbehörde in Tianjin erläutert, dass vollständig digitale Rechnungen aus qualifizierten Gründen mehreren teilweisen Korrekturen unterliegen können. Kumulative negative Mengen, Beträge und Steuerbeträge dürfen die ursprünglichen entsprechenden Werte nicht überschreiten. Für Ihren eigenen Vergleich erfassen Sie jede einzelne Gutschrift nur einmal: Derselbe Anhang, der von zwei Kollegen weitergeleitet wurde, stellt keine zweite Anpassung dar.
Vollständige Stornierung und Ersatzrechnung
Ändern wir nun die hypothetische Situation. Der Lieferant storniert die ursprüngliche Rechnung CNY 11,300 vollständig und stellt eine Gutschrift über CNY −11,300 aus. Anschließend erstellt er eine neue positive Rechnung über CNY 11,300 mit korrigierten Käuferdaten. Über diese drei zusammengehörigen Dokumente lautet die Berechnung: 11,300 − 11,300 + 11,300 = 11,300. Würde man nur die beiden positiven Rechnungen addieren, würde fälschlicherweise aus einem einzigen Kauf ein Betrag von CNY 22,600.
Eine Ersatzrechnung ist nicht automatisch ein Nachweis dafür, dass die vorherige Stornierung abgeschlossen ist. Holen Sie sowohl die tatsächliche Gutschrift als auch die neue Rechnung ein und verknüpfen Sie alle drei Datensätze. Wenn sich der neue Gesamtbetrag unterscheidet, klären Sie, welche Menge, welcher Preis, welcher Steuerbetrag oder welches andere Transaktionsdetail sich geändert hat. Bewahren Sie diese Erläuterung zusammen mit den Dokumenten auf; ein abweichender Gesamtbetrag sollte durch die korrigierte Transaktion begründet sein und nicht stillschweigend an den ersten Rechnungsbetrag angeglichen werden.
Eine vollständige Stornierung bedeutet auch nicht, dass zwingend eine neue Rechnung folgen muss. Ein vollständig stornierter Kauf und eine zur Korrektur von Details neu ausgestellte Rechnung führen zu unterschiedlichen Dokumentensätzen. Fragen Sie nach, ob der Lieferant eine Ersatzrechnung ausstellen will, und trennen Sie „erwartet“ von „erhalten“. So vermeiden Sie es, einer Ersatzrechnung nachzujagen, die nicht Teil der vereinbarten Korrektur ist, oder eine zugesagte Datei als bereits verfügbar zu behandeln.
Die Statusangaben des Ausstellers können hilfreich sein. Die Anweisungen von Alibaba Cloud zur Neuausstellung von Rechnungen unterscheiden zwischen einer in Bearbeitung befindlichen Rückgabeanforderung, einer abgeschlossenen Gutschriftsanpassung und einer nachfolgenden Beantragung einer korrekten Rechnung. Dies ist ein Beispiel für den Workflow eines bestimmten Ausstellers, kein universeller Bearbeitungszeitplan. Das Verfahren für vollständige Stornierungen sollte nicht als Regel ausgelegt werden, die die oben beschriebenen teilweisen Anpassungen verbietet.
Das Bestätigungsformular
Das Informationsbestätigungsformular für eine Red-Letter-Korrektur und die ausgestellte Korrekturrechnung sind verschiedene Dokumente. Artikel 8 unterscheidet bei vollständig digitalen Rechnungen zwischen direkter Ausstellung in bestimmten Fällen und einem Verfahren mit Bestätigung durch die andere Partei. Entscheidend ist der Stand der Verwendungs- oder Buchungsbestätigung; zudem gelten weitere Ausnahmen. Daher ist nicht für jede Korrektur vor der Ausstellung eine Zustimmung des Käufers erforderlich.
Wenn ein Lieferant nur ein Bestätigungsformular sendet, beschreiben Sie präzise, was Sie vorliegen haben: ein Formular im Zusammenhang mit einer vorgeschlagenen Korrektur, mit dem tatsächlich sichtbaren Bestätigungsstatus. Fordern Sie dann die ausgestellte Gutschrift an oder klären Sie den verbleibenden Schritt. Bezeichnen Sie die Nummer des Bestätigungsformulars nicht als Rechnungsnummer, und markieren Sie die Korrektur nicht allein deshalb als abgeschlossen, weil eine Anfrage gestellt wurde. Die nationale Bekanntmachung behandelt Bestätigung und Ausstellung getrennt.
Für die interne Übergabe ist dies oft nützlicher als eine vage Notiz mit dem Inhalt „Rechnung storniert“. Ein Kollege meint damit vielleicht, dass eine Stornierung beantragt wurde, ein anderer, dass eine Gutschrift ausgestellt wurde, und ein dritter, dass das Geld erstattet wurde. Verwenden Sie die tatsächliche Bezeichnung des Dokuments und den von Ihnen nachweisbaren Stand. Ihr Finanzteam sollte die buchhalterische Behandlung oder den Vorsteuerabzug anhand der geltenden Vorschriften und der Umstände der Transaktion bestimmen.
Aufzubewahrende Unterlagen nach der Prüfung
Sobald die relevanten Dateien vorliegen, nutzen Sie einen geeigneten Prüfweg und bewahren Sie das datierte Ergebnis auf. Der Leitfaden von AWS China zu vollständig digitalen Rechnungenverweist Empfänger beispielsweise auf die nationale Prüfplattform oder ihr digitales Steuerkonto. Der öffentliche Zugang ist die Nationale Plattform zur Prüfung der Mehrwertsteuerrechnungen. Beachten Sie die vom gewählten Prüfweg unterstützten Rechnungstypen und die Anweisungen zu den Feldern. Entfernen Sie kein Minuszeichen, nur um einen Betrag in ein Formular zu zwingen, das negative Werte ablehnt.
Eine frühere erfolgreiche Abfrage kann nicht klären, was nachträglich mit der Rechnung geschehen ist. Bewahren Sie die Originalrechnung, jede identifizierte ausgestellte Gutschrift (rote Rechnung), jeden tatsächlich erhaltenen Ersatz sowie Zeitpunkt und Ergebnis der letzten Prüfung auf. Verknüpfen Sie die Belege für Zahlung oder Erstattung separat. Wenn Anhänge unvollständig sind oder nur zugeschnittene Bilder vorliegen, erklärt unser Leitfaden zu Rechnungs-PDFs , wie man eine nutzbare Quelldatei wiederherstellt, ohne das Einlesen der Datei mit der Prüfung zu verwechseln.
Eine knappe Anfrage an den Lieferanten kann die verbleibende Lücke schließen: „Bitte senden Sie die zur Originalrechnung gehörende ausgestellte Gutschrift (rote Rechnung) und bestätigen Sie, ob die Anpassung vollständig oder teilweise erfolgt. Falls ein Ersatz ausgestellt wurde, fügen Sie ihn bitte bei und kennzeichnen Sie die korrigierten Angaben. Bestätigen Sie bitte zudem separat, wie die vereinbarte Zahlung oder Erstattung abgewickelt wird.“ Fügen Sie beim Versand Ihre tatsächliche Originalrechnungsnummer hinzu. Das gibt dem nächsten Kollegen etwas Konkretes zur Nachverfolgung an die Hand, während die Rechnungskorrektur und der Geldfluss klar getrennt bleiben.