
Factures chinoises corrigées par note de crédit
Comprenez les ajustements totaux et partiels par note de crédit, reliez la facture originale à la facture corrigée et distinguez les montants facturés des remboursements effectifs.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Une facture chinoise indiquée comme ajustée par note de crédit a fait l’objet d’une correction. La question pratique est de savoir quel montant a été ajusté et quels documents expliquent ce changement. Un ajustement partiel laisse subsister une partie du montant initialement facturé ; un ajustement total l’annule. Aucune de ces mentions, prise isolément, n’atteste que l’argent a effectivement été restitué sur un compte bancaire.
Commencez par examiner la facture originale et la facture en note de crédit effectivement émise à son encontre. Si le fournisseur n’a envoyé qu’une demande de correction ou un formulaire de confirmation, vous devez encore déterminer si la facture en note de crédit a bien été émise. Cela importe lorsque le même achat apparaît dans plusieurs pièces jointes : une facture originale, un ajustement négatif et éventuellement un remplacement. Compter chaque document positif comme un achat distinct peut fausser le total.
Lire le statut d’ajustement
En Chine continentale, la facture positive originale est souvent appelée « facture bleue ». Une facture en note de crédit enregistre une correction apportée à celle-ci. Pour les factures entièrement numériques, l’Administration fiscale d’État cite parmi les circonstances exigeant une correction par note de crédit, conformément aux règles applicables, les retours de marchandises, les erreurs de facturation, les interruptions de service et les remises commerciales. Les retours et les interruptions de service peuvent être partiels. Il s’agit de situations commerciales courantes, de sorte que l’ajustement seul ne permet pas de conclure que le fournisseur a fabriqué la facture de toutes pièces. Voir Article 8 de l’annonce n° 11 de 2024.
Distinguez le résultat de la vérification du statut d’ajustement de la facture. Une réponse indiquant que les informations soumises correspondent à un enregistrement répond à la question de recherche. Une mention signalant un ajustement total ou partiel par note de crédit apporte une information différente sur cette facture. Lisez les deux parties de la réponse, y compris l’horodatage de la vérification. Une correspondance ne signifie pas que le montant original reste inchangé.
Notez également où apparaît la mention. Le compte de facturation d’un fournisseur peut afficher l’avancement de sa propre demande de correction, tandis qu’un service de vérification peut renvoyer un statut de facture. Ne supposez pas que deux libellés traduits de manière similaire décrivent le même événement achevé. Si le service ne fournit aucun détail sur l’ajustement, consignez cette lacune au lieu de traiter un champ vide comme un statut normal. Pour le processus de recherche plus large et les données requises, consultez notre guide de vérification des factures chinoises.
Relier la facture et sa correction
Placez côte à côte la facture originale et la facture en note de crédit émise. Enregistrez séparément leurs numéros et dates, puis comparez l’acheteur, le vendeur, les articles concernés, les montants hors taxe et les montants de taxe. Recherchez la référence ou l’enregistrement fourni par l’émetteur qui relie la correction à la facture originale. Le même fournisseur et un total similaire sont des indices utiles, mais ils n’établissent pas à eux seuls le lien.
Il n’est pas nécessaire de deviner une association à partir de noms de fichiers tels que « facture-nouvelle » ou « copie-finale ». Demandez à l’émetteur d’identifier à quelle facture originale chaque correction se rapporte. Lorsque la relation est enregistrée dans un historique de compte, un formulaire de confirmation ou une correspondance accompagnante, conservez ces éléments avec les factures réelles. Ne supposez pas que tous les formats de facture affichent le numéro original au même endroit.
La distinction devient importante lorsqu’un fournisseur envoie plusieurs corrections ensemble. Deux factures en note de crédit provenant d’un même vendeur peuvent ajuster deux achats différents. Inversement, plusieurs factures en note de crédit peuvent se rapporter à une seule facture originale. Constituez le groupe en vous fondant sur la relation documentée avant d’ajouter les montants. Si le vendeur diffère, traitez séparément cette question d’identité avec l’ explication de l’émetteur de la facture; une soustraction plausible n’explique pas un changement d’entité juridique.
Un ajustement partiel, en chiffres
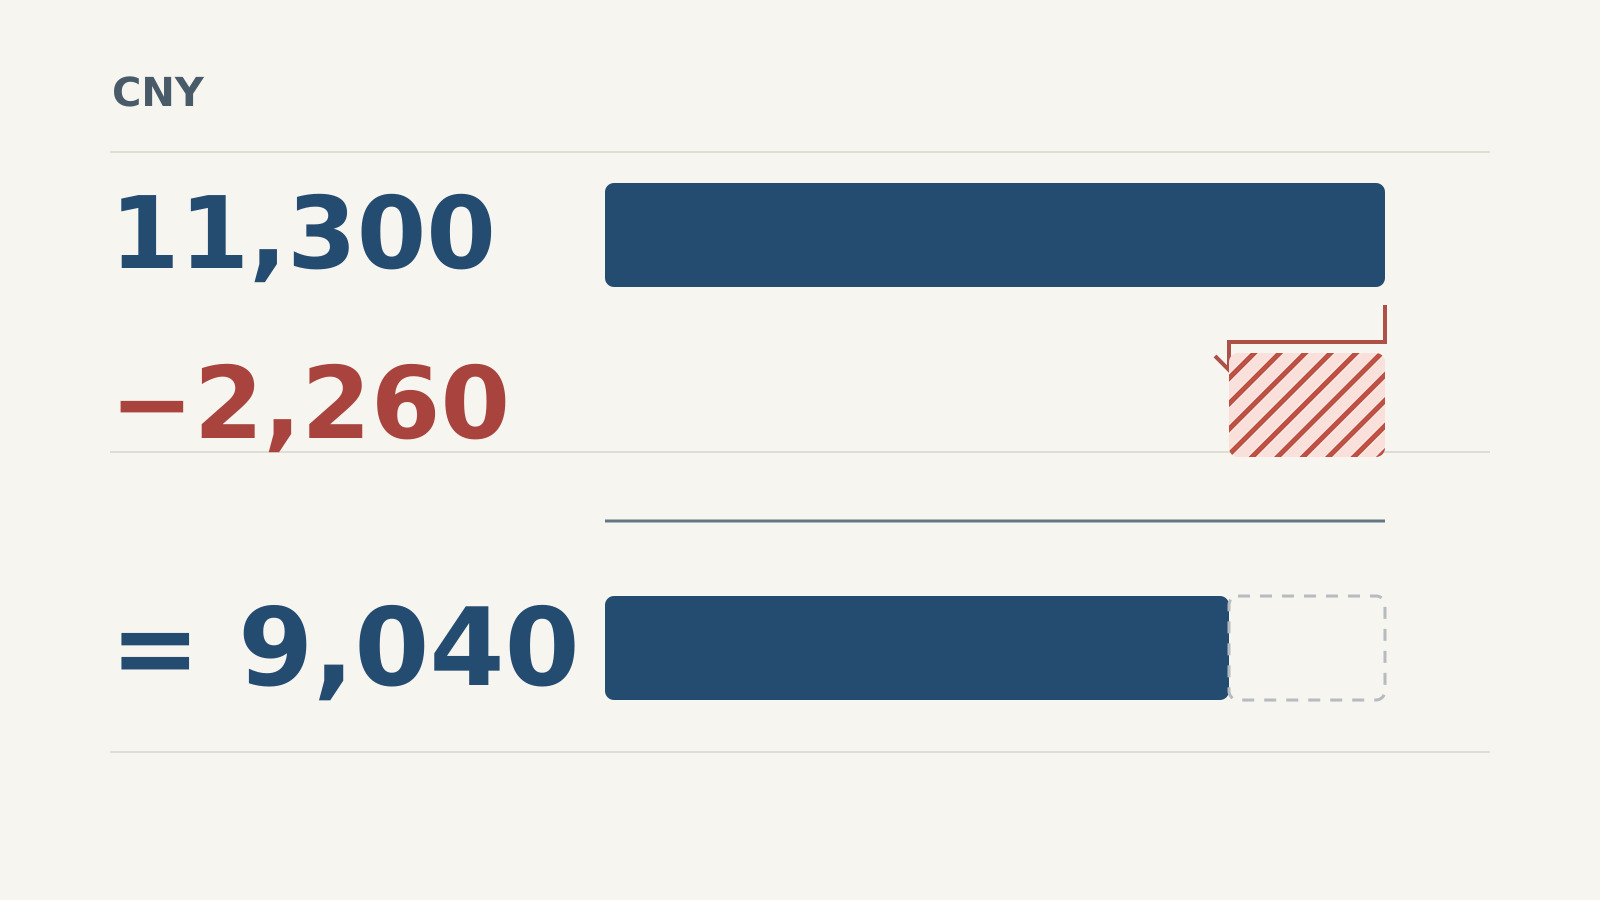
Prenons l’exemple hypothétique d’un achat dont le montant initial hors taxe est de CNY 10,000 et la taxe de CNY 1,300. Le total toutes taxes comprises s’élève à CNY 11,300. Une partie des marchandises est retournée, et la facture rectificative émise indique un montant hors taxe de CNY −2,000 et une taxe de CNY −260, soit un total de CNY −2,260. Le taux de 13% supposé sert uniquement à rendre cet exemple calculable ; il ne constitue pas une recommandation de taux pour votre transaction.
| Document ou calcul | Hors taxe, en CNY | Taxe, en CNY | Toutes taxes comprises, en CNY |
|---|---|---|---|
| Facture initiale | 10,000 | 1,300 | 11,300 |
| Facture rectificative émise | −2,000 | −260 | −2,260 |
| Montants cumulés | 8,000 | 1,040 | 9,040 |
Le calcul conserve trois colonnes distinctes. Soustraire le montant hors taxe de la facture rectificative du total toutes taxes comprises de la facture initiale mélangerait deux bases différentes et produirait un résultat trompeur. Lorsque la facture comporte plusieurs lignes ou régimes fiscaux, comparez les lignes concernées et leurs montants de taxe réels plutôt que d’appliquer le pourcentage de cet exemple à l’ensemble du document.
Le CNY 9,040 résultant décrit le montant facturé cumulé dans cet exemple. Il ne correspond pas nécessairement au reste à payer. L’acheteur a peut-être déjà réglé le total initial intégral, versé un acompte ou convenu qu’un avoir sera imputé sur un achat ultérieur. Pour répondre à la question du paiement, comparez séparément les ajustements de commande et les registres de paiement. De même, la correction CNY 2,260 ne prouve pas qu’un remboursement a été effectué.
Plusieurs corrections partielles nécessitent un calcul cumulatif. Supposons qu’une seconde facture rectificative émise pour la même facture initiale réduise le montant hors taxe de CNY 1,000 supplémentaires et la taxe de CNY 130. Les deux ajustements combinés s’élèvent à CNY −3,390 toutes taxes comprises, laissant CNY 7,910 pour l’ensemble. Se limiter au dernier document de CNY −1,130 omettrait la correction antérieure.
L’autorité fiscale de Tianjin explique que les factures entièrement numériques peuvent faire l’objet de plusieurs corrections partielles pour des motifs admissibles. Les quantités négatives cumulées, ainsi que les montants et la taxe, ne doivent pas dépasser les valeurs correspondantes initiales. Pour vos propres comparaisons, conservez chaque facture rectificative distincte une seule fois : la même pièce jointe transmise par deux collègues ne constitue pas un second ajustement.
Annulation totale et remplacement
Modifions maintenant la situation hypothétique. Le fournisseur corrige intégralement la facture CNY 11,300 initiale en émettant une facture rectificative de CNY −11,300. Il émet ensuite une nouvelle facture positive de CNY 11,300 avec les coordonnées corrigées de l’acheteur. Pour ces trois documents liés, le calcul est le suivant : 11,300 − 11,300 + 11,300 = 11,300. Additionner uniquement les deux factures positives transformerait incorrectement un seul achat en CNY 22,600.
Un remplacement n’est pas automatiquement la preuve que l’annulation précédente est complète. Obtenez la facture rectificative effective ainsi que la nouvelle facture et reliez les trois enregistrements. Si le nouveau total diffère, demandez quelle quantité, quel prix, quel montant de taxe ou autre détail de la transaction a changé. Conservez cette explication avec les documents ; un total différent doit s’expliquer par la transaction corrigée, et non être silencieusement aligné sur la première facture.
Une annulation totale ne signifie pas non plus qu’une nouvelle facture doit systématiquement suivre. Un achat entièrement annulé et une facture réémise pour corriger des détails conduisent à des ensembles de documents différents. Demandez si le fournisseur entend émettre un remplacement, et distinguez clairement « attendu » de « reçu ». Cela évite de poursuivre un remplacement qui ne fait pas partie de la correction convenue, ou de considérer un fichier promis comme déjà disponible.
Les libellés de statut de l’émetteur peuvent être utiles. Les instructions de refacturation d’Alibaba Cloud distinguent une demande de retour en cours de traitement, un ajustement en facture rectificative achevé et une demande subséquente pour une facture correcte. Il s’agit d’un exemple de flux de travail propre à un émetteur, et non d’un calendrier de traitement universel. Sa procédure d’annulation totale ne doit pas être interprétée comme une règle interdisant les ajustements partiels décrits ci-dessus.
Le formulaire de confirmation
Le formulaire de confirmation des informations de correction et la facture rectificative sont deux documents distincts. Pour les factures entièrement numériques, l’article 8 distingue l’émission directe dans certains cas de la procédure exigeant la confirmation de l’autre partie. Le choix dépend de la confirmation de l’usage ou de l’enregistrement comptable, avec des exceptions supplémentaires. Il est donc inexact d’affirmer que toute correction nécessite l’accord de l’acheteur avant l’émission.
Si un fournisseur envoie uniquement un formulaire de confirmation, décrivez précisément ce que vous détenez : un formulaire relatif à une correction proposée, avec le statut de confirmation effectivement visible. Demandez ensuite la facture rectificative émise ou des clarifications sur l’étape restante. Ne renommez pas le numéro du formulaire de confirmation en numéro de facture, et ne considérez pas la correction comme achevée simplement parce qu’une demande a été soumise. L’ annonce nationale traite séparément la confirmation et l’émission.
Pour la transmission interne, cette approche est souvent plus utile qu’une note vague indiquant « facture annulée ». Un collègue peut entendre par là qu’une annulation a été demandée, un autre qu’une facture rectificative a été émise, et un troisième qu’un remboursement a été effectué. Utilisez le nom réel du document et l’étape que vous pouvez étayer. Votre équipe financière devrait déterminer le traitement comptable ou de déduction à partir des règles applicables et des circonstances de la transaction.
Le dossier à conserver après vérification
Une fois les fichiers pertinents reçus, utilisez un canal de vérification approprié et conservez le résultat daté. Le guide des factures entièrement numériques d’AWS China, par exemple, oriente les destinataires vers la plateforme nationale de vérification ou leur compte fiscal numérique. L’accès public est la Plateforme nationale de vérification des factures de TVA. Respectez les types de factures pris en charge et les consignes relatives aux champs du canal choisi. Ne supprimez pas un signe moins simplement pour forcer un montant dans un formulaire qui rejette les valeurs négatives.
Une recherche antérieure réussie ne permet pas d’établir ce qu’il est advenu de la facture par la suite. Conservez la facture originale, chaque facture rectificative émise identifiée, tout remplacement effectivement reçu, ainsi que l’heure et le résultat de la dernière vérification. Joignez séparément les justificatifs de paiement ou de remboursement. Si les pièces jointes sont incomplètes ou si seules des images recadrées sont disponibles, notre guide des PDF de factures explique comment récupérer un fichier source exploitable sans confondre la lecture du fichier avec la vérification.
Une demande concise adressée au fournisseur peut combler les lacunes restantes : « Veuillez envoyer la facture rectificative liée à cette facture originale et confirmer si l’ajustement est total ou partiel. Si un remplacement a été émis, veuillez l’inclure et identifier les détails corrigés. Veuillez également confirmer séparément la manière dont le paiement ou le remboursement convenu est traité. » Ajoutez votre numéro de facture originale réel lors de l’envoi. Cela donne au collègue suivant un élément concret à suivre, tout en distinguant clairement la correction de la facture des mouvements financiers.