
Hóa đơn Trung Quốc đã điều chỉnh giảm nghĩa là gì?
Hiểu rõ các điều chỉnh hóa đơn điều chỉnh giảm toàn phần và một phần, cách liên kết hóa đơn gốc với hóa đơn đã sửa đổi, và sự khác biệt giữa số tiền trên hóa đơn và khoản hoàn tiền thực tế.
Tra cứu bằng tên pháp lý tiếng Trung hoặc mã USCC, rồi chọn doanh nghiệp khớp với đối tác của bạn.
Một hóa đơn Trung Quốc được đánh dấu là đã điều chỉnh hóa đơn điều chỉnh giảm nghĩa là nó đã được sửa đổi. Vấn đề thực tế cần quan tâm là số tiền điều chỉnh cụ thể là bao nhiêu và tài liệu nào giải thích cho thay đổi đó. Điều chỉnh một phần vẫn giữ lại một phần giá trị hóa đơn gốc; điều chỉnh toàn phần sẽ hủy bỏ hoàn toàn. Bản thân trạng thái này không cho biết tiền đã thực sự về tài khoản ngân hàng hay chưa.
Hãy bắt đầu với hóa đơn gốc và hóa đơn điều chỉnh giảm thực tế đã được xuất đối chiếu với nó. Nếu nhà cung cấp chỉ gửi yêu cầu sửa đổi hoặc biểu mẫu xác nhận, bạn vẫn cần xác minh xem hóa đơn điều chỉnh giảm đã chính thức được xuất hay chưa. Điều này đặc biệt quan trọng khi cùng một giao dịch mua hàng xuất hiện trong nhiều tệp đính kèm: hóa đơn gốc, biên bản điều chỉnh âm và có thể cả hóa đơn thay thế. Việc tính mỗi chứng từ có giá trị dương như một giao dịch mua riêng biệt có thể dẫn đến sai lệch tổng số.
Đọc trạng thái điều chỉnh
Tại Trung Quốc đại lục, hóa đơn dương gốc thường được gọi là hóa đơn xanh. Hóa đơn đỏ ghi nhận việc sửa đổi đối với hóa đơn đó. Đối với hóa đơn điện tử hoàn toàn, Tổng cục Thuế liệt kê các trường hợp như trả lại hàng hóa, lỗi xuất hóa đơn, gián đoạn dịch vụ và chiết khấu bán hàng là những tình huống bắt buộc phải thực hiện điều chỉnh hóa đơn điều chỉnh giảm theo quy định hiện hành. Việc trả hàng và gián đoạn dịch vụ có thể diễn ra từng phần. Đây là các tình huống thương mại thông thường, nên bản thân việc điều chỉnh không phải là bằng chứng cho thấy nhà cung cấp đã làm giả hóa đơn. Xem Điều 8 của Thông báo số 11 của 2024.
Hãy tách biệt kết quả xác minh với trạng thái điều chỉnh của hóa đơn. Một phản hồi cho biết thông tin nộp khớp với bản ghi chỉ trả lời câu hỏi về tra cứu. Nhãn chỉ thị điều chỉnh hóa đơn điều chỉnh giảm toàn phần hoặc một phần cung cấp thông tin khác về hóa đơn đó. Hãy đọc kỹ cả hai phần của phản hồi, bao gồm thời điểm kiểm tra. Việc khớp thông tin không có nghĩa là số tiền gốc vẫn không thay đổi.
Cũng cần lưu ý vị trí xuất hiện của nhãn. Tài khoản thanh toán của nhà cung cấp có thể hiển thị tiến độ yêu cầu sửa đổi của chính họ, trong khi dịch vụ xác minh có thể trả về trạng thái hóa đơn. Đừng giả định rằng hai nhãn có cách dịch tương tự mô tả cùng một sự kiện đã hoàn tất. Nếu dịch vụ không cung cấp chi tiết điều chỉnh, hãy ghi nhận khoảng trống thông tin đó thay vì coi trường trống là một trạng thái bình thường. Để tìm hiểu quy trình tra cứu rộng hơn và các đầu vào bắt buộc, hãy sử dụng hướng dẫn xác minh hóa đơn Trung Quốc.
Liên kết hóa đơn gốc và bản điều chỉnh
Đặt hóa đơn gốc và hóa đơn điều chỉnh giảm đã xuất cạnh nhau. Ghi lại số hóa đơn và ngày tháng của chúng riêng biệt, sau đó so sánh bên mua, bên bán, các mặt hàng bị ảnh hưởng, số tiền trước thuế và số tiền thuế. Tìm kiếm tham chiếu hoặc bản ghi do người xuất cung cấp để kết nối việc sửa đổi với hóa đơn gốc. Cùng một nhà cung cấp và tổng số tiền tương tự là những manh mối hữu ích, nhưng bản thân chúng chưa đủ để thiết lập mối liên kết.
Không cần đoán mò mối liên hệ từ tên tệp như “hoa-don-moi” hoặc “ban-sau-cuoi”. Hãy yêu cầu người xuất hóa đơn xác định hóa đơn gốc mà mỗi lần sửa đổi liên quan đến. Khi mối quan hệ được ghi lại trong lịch sử tài khoản, biểu mẫu xác nhận hoặc thư từ kèm theo, hãy lưu giữ những tài liệu đó cùng với các hóa đơn thực tế. Đừng giả định mọi định dạng hóa đơn đều hiển thị số hóa đơn gốc ở cùng một vị trí.
Sự phân biệt này trở nên quan trọng khi nhà cung cấp gửi nhiều lần sửa đổi cùng lúc. Hai hóa đơn điều chỉnh giảm từ một người bán có thể điều chỉnh hai giao dịch mua khác nhau. Ngược lại, nhiều hóa đơn điều chỉnh giảm có thể thuộc về một hóa đơn gốc. Hãy xây dựng nhóm dựa trên mối quan hệ được ghi chép trước khi cộng bất kỳ con số nào. Nếu bên bán khác nhau, hãy giải quyết vấn đề danh tính đó riêng biệt với giải thích từ người xuất hóa đơn; một phép trừ hợp lý không thể giải thích cho sự khác biệt về pháp nhân.
Điều chỉnh một phần bằng số liệu
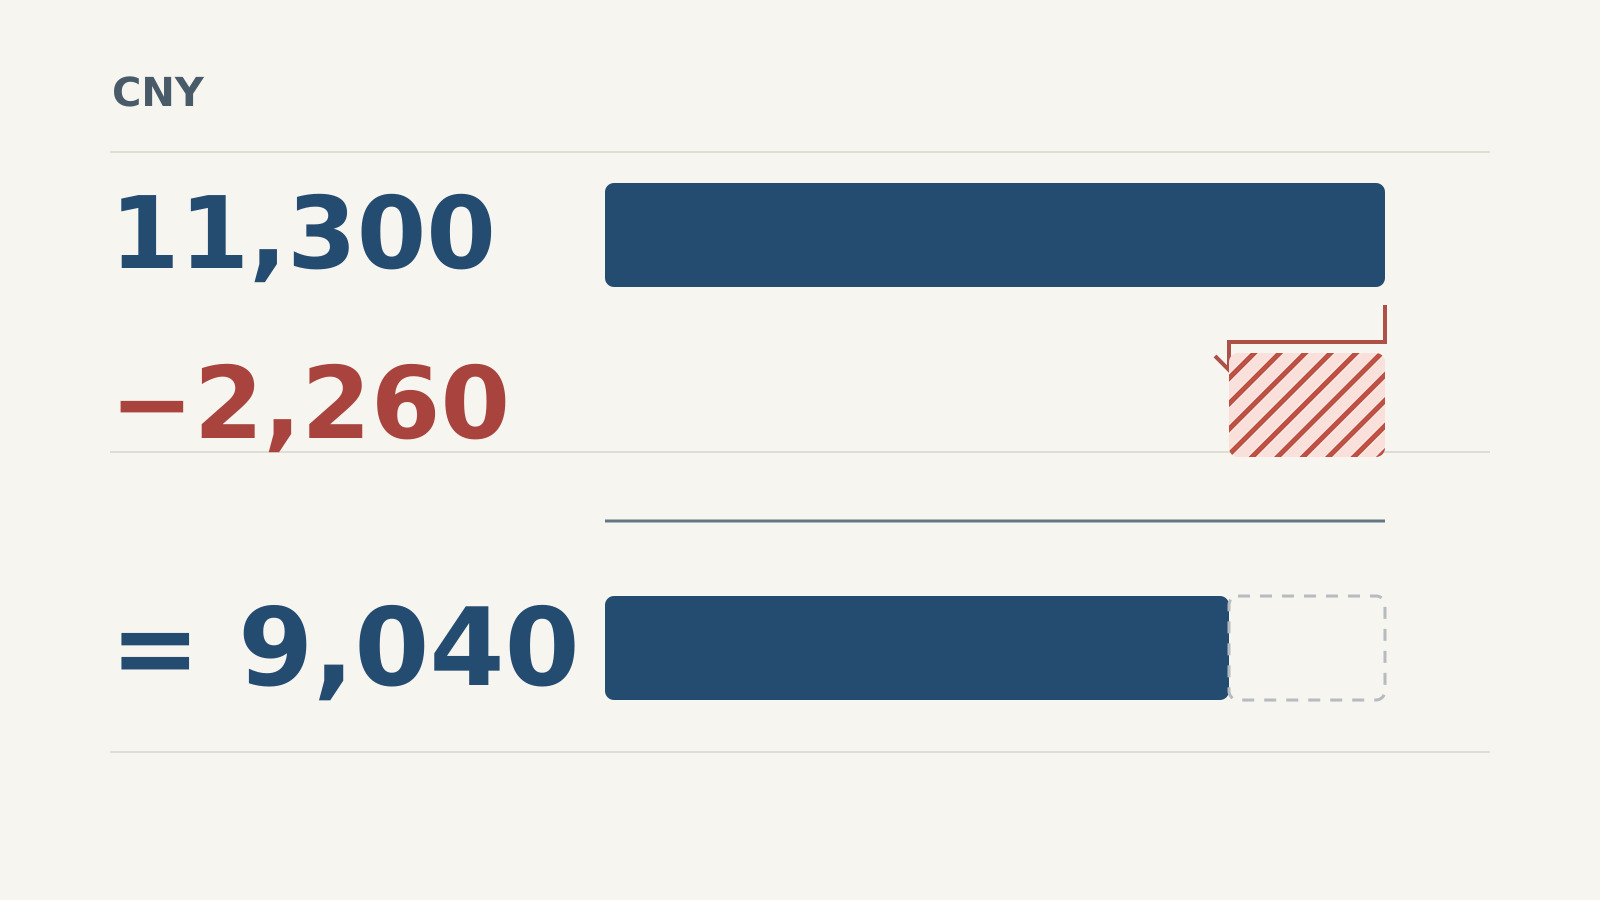
Hãy xem xét một giao dịch mua hàng giả định với số tiền gốc trước thuế là CNY 10,000 và thuế là CNY 1,300. Tổng số tiền bao gồm thuế là CNY 11,300. Một phần hàng hóa được trả lại, và hóa đơn điều chỉnh giảm đã xuất thể hiện số tiền trước thuế là CNY −2,000 và số tiền thuế là CNY −260, với tổng cộng là CNY −2,260. Tỷ lệ 13% được giả định chỉ nhằm mục đích giúp ví dụ này có thể tính toán được; đây không phải là khuyến nghị về tỷ lệ áp dụng cho giao dịch của bạn.
| Chứng từ hoặc phép tính | Trước thuế, CNY | Thuế, CNY | Bao gồm thuế, CNY |
|---|---|---|---|
| Hóa đơn gốc | 10,000 | 1,300 | 11,300 |
| Hóa đơn đỏ đã xuất | −2,000 | −260 | −2,260 |
| Số tiền tổng hợp | 8,000 | 1,040 | 9,040 |
Phép tính giữ nguyên ba cột riêng biệt. Việc trừ số tiền trước thuế của hóa đơn điều chỉnh giảm khỏi tổng số tiền bao gồm thuế của hóa đơn gốc sẽ trộn lẫn hai cơ sở khác nhau và dẫn đến kết quả gây hiểu lầm. Khi hóa đơn có nhiều mặt hàng hoặc cách xử lý thuế khác nhau, hãy so sánh các dòng chịu ảnh hưởng và số tiền thuế thực tế của chúng thay vì áp dụng tỷ lệ phần trăm trong ví dụ này cho toàn bộ chứng từ.
Kết quả CNY 9,040 mô tả số tiền hóa đơn tổng hợp trong ví dụ này. Nó không nhất thiết phản ánh số tiền còn lại phải thanh toán. Người mua có thể đã thanh toán đầy đủ tổng số tiền gốc, đặt cọc, hoặc thỏa thuận rằng khoản ghi có sẽ được bù trừ cho một lần mua hàng sau này. Để giải đáp câu hỏi về việc thanh toán, hãy so sánh riêng biệt các điều chỉnh đơn hàng và hồ sơ thanh toán. Tương tự, việc điều chỉnh CNY 2,260 không phải là bằng chứng cho thấy khoản hoàn tiền đã được xử lý xong.
Nhiều hơn một điều chỉnh từng phần cần phép tính tích lũy. Giả sử một hóa đơn điều chỉnh giảm thứ hai được xuất cho cùng hóa đơn gốc, làm giảm thêm số tiền trước thuế đi CNY 1,000 và số tiền thuế đi CNY 130. Hai điều chỉnh cộng lại là CNY −3,390 bao gồm thuế, để lại CNY 7,910 trên toàn nhóm. Nếu chỉ xem xét tài liệu CNY −1,130 mới nhất, bạn sẽ bỏ sót điều chỉnh trước đó.
Cơ quan thuế Thiên Tân giải thích rằng hóa đơn hoàn toàn điện tử có thể trải qua nhiều lần điều chỉnh từng phần vì các lý do phù hợp. Các số lượng, số tiền và thuế âm tích lũy không được vượt quá các giá trị tương ứng ban đầu. Để tự so sánh, hãy giữ mỗi hóa đơn điều chỉnh giảm riêng biệt chỉ một lần: cùng một tệp đính kèm được hai đồng nghiệp chuyển tiếp không phải là một điều chỉnh thứ hai.
Điều chỉnh toàn bộ và xuất lại
Giờ hãy thay đổi tình huống giả định. Nhà cung cấp điều chỉnh hoàn toàn hóa đơn CNY 11,300 ban đầu bằng cách xuất một hóa đơn điều chỉnh giảm với số tiền CNY −11,300. Sau đó, họ xuất một hóa đơn dương mới với số tiền CNY 11,300, kèm thông tin người mua đã được sửa chữa. Xét ba chứng từ liên quan này, phép tính là 11,300 − 11,300 + 11,300 = 11,300. Nếu chỉ cộng hai hóa đơn dương, bạn sẽ sai lầm biến một giao dịch mua thành CNY 22,600.
Việc thay thế không tự động là bằng chứng cho thấy quá trình đảo ngược trước đó đã hoàn tất. Hãy lấy cả hóa đơn điều chỉnh giảm thực tế lẫn hóa đơn mới và kết nối cả ba bản ghi. Nếu tổng số mới khác biệt, hãy hỏi xem số lượng, giá, số tiền thuế hoặc chi tiết giao dịch nào đã thay đổi. Lưu giữ lời giải thích đó cùng với các chứng từ; một tổng số khác biệt cần được giải thích bằng giao dịch đã được sửa chữa, chứ không nên âm thầm ép khớp với hóa đơn đầu tiên.
Việc đảo ngược hoàn toàn cũng không có nghĩa là một hóa đơn mới luôn phải được xuất theo sau. Một giao dịch mua hàng bị hủy hoàn toàn và một hóa đơn được xuất lại để sửa chữa thông tin sẽ dẫn đến các bộ chứng từ khác nhau. Hãy hỏi xem nhà cung cấp có ý định xuất hóa đơn thay thế hay không, và phân biệt rõ giữa “dự kiến” và “đã nhận”. Điều này giúp tránh việc đuổi theo một hóa đơn thay thế không nằm trong phạm vi điều chỉnh đã thỏa thuận, hoặc coi một tệp tin được hứa hẹn là đã sẵn có.
Các nhãn trạng thái tiến độ của bên phát hành có thể hữu ích. Hướng dẫn xuất lại hóa đơn của Alibaba Cloud phân biệt yêu cầu trả lại hóa đơn đang xử lý, việc điều chỉnh giảm đã hoàn tất và yêu cầu xuất hóa đơn đúng sau đó. Đây là quy trình của một bên phát hành, không phải thời hạn xử lý chung. Quy trình trả lại toàn bộ hóa đơn của họ không có nghĩa là cấm điều chỉnh một phần như đã nêu ở trên.
Biểu mẫu xác nhận
Mẫu xác nhận thông tin hóa đơn điều chỉnh giảm và hóa đơn điều chỉnh giảm là hai chứng từ khác nhau. Với hóa đơn hoàn toàn điện tử, Điều 8 phân biệt việc xuất trực tiếp trong một số trường hợp với quy trình cần bên còn lại xác nhận. Quy trình phụ thuộc vào việc đã xác nhận mục đích sử dụng hoặc ghi sổ hay chưa, đồng thời có thêm các ngoại lệ. Vì vậy, không thể nói rằng mọi điều chỉnh đều phải được người mua phê duyệt trước khi xuất.
Nếu nhà cung cấp chỉ gửi một mẫu xác nhận, hãy mô tả chính xác những gì bạn có: một mẫu liên quan đến đề xuất điều chỉnh, với trạng thái xác nhận thực tế đang hiển thị. Sau đó, hãy yêu cầu hóa đơn điều chỉnh giảm đã được xuất hoặc làm rõ bước còn lại. Không đổi tên số của mẫu xác nhận thành số hóa đơn, và không đánh dấu việc điều chỉnh là hoàn tất chỉ vì một yêu cầu đã được gửi. thông báo quốc gia xem xét việc xác nhận và việc xuất là hai vấn đề riêng biệt.
Đối với việc bàn giao nội bộ, cách này thường hữu ích hơn một ghi chú mơ hồ nói rằng “hóa đơn đã hủy”. Một đồng nghiệp có thể hiểu là yêu cầu hủy đã được gửi, người khác hiểu là hóa đơn điều chỉnh giảm đã được xuất, và người thứ ba hiểu là tiền đã được hoàn lại. Hãy sử dụng tên thực tế của chứng từ và giai đoạn mà bạn có thể hỗ trợ. Bộ phận tài chính của bạn nên xác định cách xử lý kế toán hoặc khấu trừ dựa trên các quy định áp dụng và hoàn cảnh của giao dịch.
Hồ sơ lưu trữ sau khi kiểm tra
Khi các tệp tin liên quan đã được tiếp nhận, hãy sử dụng kênh xác minh phù hợp và lưu trữ kết quả có ghi ngày tháng. Hướng dẫn về hóa đơn điện tử (e-fapiao) số hóa của AWS Trung Quốc, ví dụ, hướng dẫn người nhận đến nền tảng xác minh quốc gia hoặc tài khoản thuế kỹ thuật số của họ. Cổng truy cập công khai là Nền tảng Xác minh Hóa đơn Giá trị Gia tăng Quốc gia. Tuân thủ các loại hóa đơn và hướng dẫn điền thông tin mà kênh đã chọn hỗ trợ. Không xóa dấu trừ chỉ để ép một số tiền vào biểu mẫu từ chối các giá trị âm.
Một lần tra cứu thành công trước đó không thể xác định điều gì đã xảy ra với hóa đơn sau đó. Hãy lưu giữ hóa đơn gốc, mọi hóa đơn điều chỉnh giảm đã xuất và được xác định, bất kỳ hóa đơn thay thế nào thực sự nhận được, cũng như thời gian và kết quả của lần kiểm tra gần nhất. Liên kết riêng bằng chứng thanh toán hoặc hoàn tiền. Nếu các tệp đính kèm không đầy đủ hoặc chỉ có sẵn hình ảnh bị cắt xén, thì hướng dẫn về PDF hóa đơn sẽ giải thích cách khôi phục tệp nguồn có thể sử dụng được mà không nhầm lẫn giữa việc đọc tệp với quá trình xác minh.
Một yêu cầu ngắn gọn gửi nhà cung cấp có thể lấp đầy khoảng trống còn lại: “Vui lòng gửi hóa đơn điều chỉnh giảm đã xuất liên kết với hóa đơn gốc này và xác nhận xem việc điều chỉnh là toàn bộ hay một phần. Nếu hóa đơn thay thế đã được xuất, vui lòng bao gồm và xác định các chi tiết đã được sửa đổi. Vui lòng cũng xác nhận riêng cách thức xử lý khoản thanh toán hoặc hoàn tiền đã thỏa thuận.” Khi gửi, hãy thêm số hóa đơn gốc thực tế của bạn. Điều này giúp đồng nghiệp tiếp theo có cơ sở cụ thể để theo dõi, đồng thời tách biệt việc sửa đổi hóa đơn với dòng tiền.