
Çin Faturası Kırmızı Harf Durumu: Anlamı Nedir
Tam ve kısmi kırmızı harf düzeltmelerini anlayın, orijinal ve düzeltilmiş faturaları birbirine bağlayın ve fatura tutarlarını gerçek iadelerden ayırt edin.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Kırmızı harf düzeltmesi olarak işaretlenmiş bir Çin faturası bir düzeltmeye tabi tutulmuştur. Pratik soru, ne kadarlık bir düzeltme yapıldığı ve değişikliği hangi belgelerin açıkladığıdır. Kısmi bir düzeltme, orijinal fatura edilen tutarın bir kısmını bırakır; tam bir düzeltme ise bunu geri alır. Bu etiketlerin hiçbiri, tek başına, paranın banka hesabınıza geri döndüğünü göstermez.
Orijinal fatura ve buna karşı gerçekten düzenlenen kırmızı harf fatura ile başlayın. Tedarikçi yalnızca bir düzeltme talebi veya onay formu gönderdiyse, kırmızı harf faturanın düzenlenip düzenlenmediğini hâlâ tespit etmeniz gerekir. Aynı satın almanın artık birkaç ekte (bir orijinal, bir negatif düzeltme ve belki bir yedek) görünmesi durumunda bu durum önem kazanır. Her pozitif belgeyi ayrı bir satın alma olarak saymak yanlış bir toplam verebilir.
Düzeltme durumunun okunması
Çin Anakarası'nda orijinal pozitif faturaya sıklıkla mavi harf fatura denir. Kırmızı harf fatura buna yönelik bir düzeltmeyi kaydeder. Tamamen dijital faturalar için Devlet Vergi İdaresi, geçerli kurallar kapsamında kırmızı harf düzeltmesi gerektiren durumlar arasında iade edilen malları, faturalama hatalarını, kesintiye uğrayan hizmetleri ve satış indirimlerini listeler. İadeler ve hizmet kesintileri kısmi olabilir. Bunlar olağan ticari durumlardır, bu nedenle düzeltme tek başına tedarikçinin faturayı uydurduğuna dair bir bulgu değildir. Bkz. 2024 Yılı 11 Numaralı Duyurunun 8. Maddesi.
Doğrulama sonucunu faturanın düzeltme durumundan ayrı tutun. Gönderilen bilgilerin bir kayıtlarla eşleştiğini belirten bir yanıt, sorgulama sorusunu yanıtlar. Tam veya kısmi kırmızı harf düzeltmesini gösteren bir etiket, söz konusu fatura hakkında başka bir şey söyler. Yanıtın kontrol zamanı dahil her iki bölümünü de okuyun. Eşleşme, orijinal tutarın değişmeden kaldığı anlamına gelmez.
Ayrıca etiketin nerede göründüğüne dikkat edin. Bir tedarikçinin faturalandırma hesabı kendi düzeltme talebinin ilerlemesini gösterebilirken, bir doğrulama hizmeti bir fatura durumu döndürebilir. Benzer şekilde çevrilen iki etiketin aynı tamamlanmış olayı tanımladığını varsaymayın. Hizmet herhangi bir düzeltme detayı vermiyorsa, boş bir alanı normal bir durum olarak değerlendirmek yerine bu boşluğu kaydedin. Daha geniş sorgulama süreci ve gerekli girdiler için Çin faturası doğrulama kılavuzumuzu kullanın.
Orijinal ve kırmızı faturaların birbirine bağlanması
Orijinal faturayı ve düzenlenen kırmızı harf faturayı yan yana koyun. Fatura numaralarını ve tarihlerini ayrı ayrı kaydedin, ardından alıcıyı, satıcıyı, etkilenen kalemleri, vergi öncesi tutarları ve vergi tutarlarını karşılaştırın. Düzeltmeyi orijinale bağlayan referansı veya düzenleyici tarafından sağlanan kaydı arayın. Aynı tedarikçi ve benzer bir toplam faydalı ipuçlarıdır, ancak bunlar tek başlarına bağlantıyı kurmaz.
“fatura-yeni” veya “son-kopya” gibi dosya adlarından bir ilişki tahmin etmeye gerek yoktur. Düzenleyiciden her bir düzeltmenin hangi orijinal faturayla ilgili olduğunu belirtmesini isteyin. İlişkinin bir hesap geçmişinde, bir onay formunda veya ek yazışmalarda kaydedildiği durumlarda, bu materyali gerçek faturalarla birlikte saklayın. Her fatura formatının orijinal numarayı aynı yerde gösterdiğini varsaymayın.
Bir tedarikçi birkaç düzeltmeyi birlikte gönderdiğinde bu ayrım önemli hale gelir. Bir satıcıdan gelen iki kırmızı fatura iki farklı satın almayı düzeltebilir. Tersine, birkaç kırmızı fatura tek bir orijinale ait olabilir. Herhangi bir rakam eklemeden önce belgelenmiş ilişkiyi kullanarak grubu oluşturun. Satıcının kendisi farklıysa, bu kimlik sorunuyla fatura düzenleyici açıklaması üzerinden ayrı olarak ilgilenin; makul bir çıkarma işlemi farklı bir tüzel kişiliği açıklamaz.
Rakamlarla kısmi bir düzeltme
Vergiler hariç tutarı 10.000 CNY ve vergisi 1.300 CNY olan varsayımsal bir satın alımı ele alın. Vergiler dahil toplam tutar 11.300 CNY'dir. Malların bir kısmı iade edilir ve düzenlenen kırmızı fatura, vergiler hariç −2.000 CNY ve vergi olarak −260 CNY gösterir; bu da toplamda −2.260 CNY'ye eşittir. Varsayılan %13'lük oran yalnızca bu örneğin hesaplanabilir olması için kullanılmıştır; işleminiz için bir oran tavsiyesi değildir.
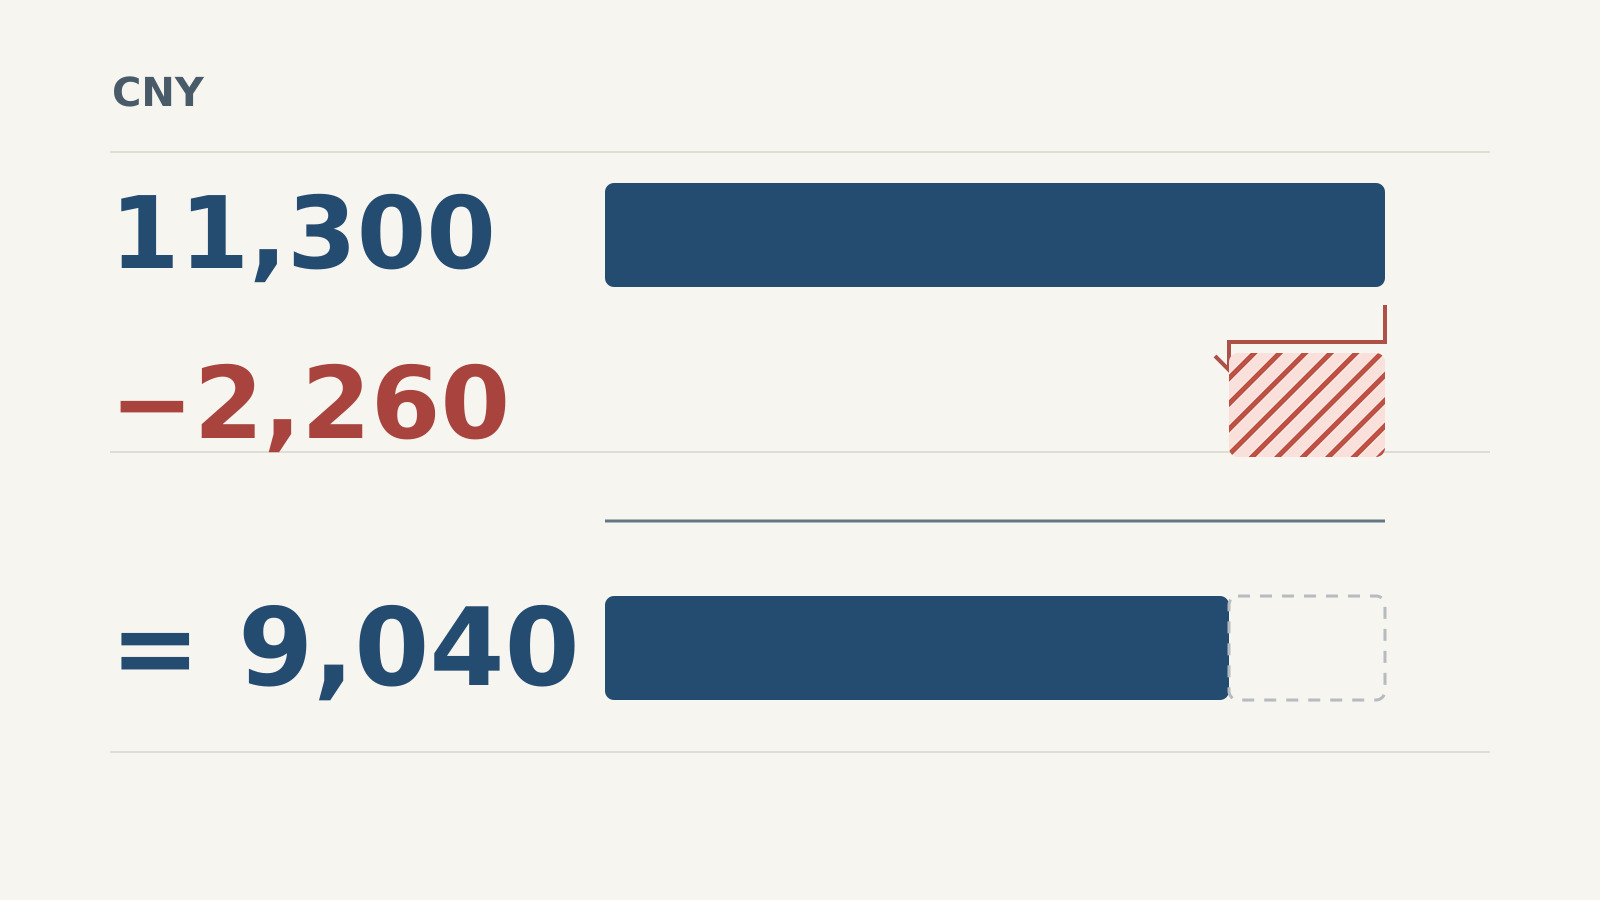
| Belge veya hesaplama | Vergiler hariç, CNY | Vergi, CNY | Vergiler dahil, CNY |
|---|---|---|---|
| Orijinal fatura | 10.000 | 1.300 | 11.300 |
| Düzenlenen kırmızı fatura | −2.000 | −260 | −2.260 |
| Birleştirilmiş tutarlar | 8.000 | 1.040 | 9.040 |
Aritmetik işlem üç ayrı sütunu korur. Orijinal faturanın vergiler dahil toplamından kırmızı faturanın vergiler hariç tutarını çıkarmak, iki farklı matrahı karıştırır ve yanıltıcı bir sonuç üretir. Faturada birden fazla kalem veya vergi uygulaması varsa, bu örnekteki yüzdeyi tüm belgeye uygulamak yerine etkilenen satırları ve bunların gerçek vergi tutarlarını karşılaştırın.
Sonuçta ortaya çıkan 9.040 CNY, bu örnekteki birleştirilmiş faturalanmış tutarı ifade eder. Bu tutar, kalan ödeme yükümlülüğünü mutlaka yansıtmaz. Alıcı, orijinal toplamın tamamını zaten ödemiş olabilir, bir depozito yatırmış olabilir veya bir alacağın ilerideki bir satın alımı telafi etmesi konusunda anlaşmış olabilir. Ödeme sorusunu yanıtlamak için sipariş düzeltmesi ve ödeme kayıtlarını ayrı ayrı karşılaştırın. Benzer şekilde, 2.260 CNY'lik düzeltme, bir iadenin tahsilatının gerçekleştiğine dair kanıt değildir.
Birden fazla kısmi düzeltme kümülatif aritmetik gerektirir. Aynı orijinal fatura için düzenlenen ikinci bir kırmızı faturanın, vergiler hariç tutarı ayrıca 1.000 CNY ve vergiyi 130 CNY azalttığını varsayalım. İki düzeltme birlikte vergiler dahil −3.390 CNY eder ve grup genelinde 7.910 CNY kalır. Yalnızca en son −1.130 CNY'lik belgeye bakmak, önceki düzeltmeyi gözden kaçırır.
Tianjin vergi dairesi, tamamen dijital faturaların nitelikli nedenlerle birden fazla kısmi düzeltmeye tabi olabileceğini açıklamaktadır. Kümülatif negatif miktarlar, tutarlar ve vergiler, orijinal karşılık gelen değerleri aşmamalıdır. Kendi karşılaştırmanız için her bir benzersiz kırmızı faturayı yalnızca bir kez kaydedin: iki meslektaş tarafından iletilen aynı ek, ikinci bir düzeltme değildir.
Tam iptal ve yenisiyle değiştirme
Şimdi varsayımsal durumu değiştirelim. Tedarikçi, orijinal 11.300 CNY'lik faturayı tamamen düzeltmek üzere −11.300 CNY tutarında bir kırmızı fatura düzenler. Ardından, düzeltilmiş alıcı bilgileriyle 11.300 CNY tutarında yeni bir pozitif fatura düzenler. Bu üç ilgili belge üzerinden hesaplama şu şekildedir: 11.300 − 11.300 + 11.300 = 11.300. Yalnızca iki pozitif faturayı toplamak, tek bir satın alımı hatalı şekilde 22.600 CNY'ye dönüştürür.
Yenisiyle değiştirme işlemi, önceki iptalin tamamlandığına dair otomatik bir kanıt değildir. Gerçek kırmızı faturayı ve yeni faturayı temin edin ve üç kaydı da birbirine bağlayın. Yeni toplam farklıysa, hangi miktar, fiyat, vergi tutarı veya diğer işlem detayının değiştiğini sorun. Bu açıklamayı belgelerin yanında saklayın; farklı bir toplam, düzeltilmiş işlemle açıklanmalı, ilk faturayla eşleşmesi için sessizce zorlanmamalıdır.
Tam iptal, her zaman ardından yeni bir fatura düzenlenmesi gerektiği anlamına da gelmez. Tamamen iptal edilen bir satın alma ile detayları düzeltmek amacıyla yeniden düzenlenen bir fatura, farklı belge setlerine yol açar. Tedarikçinin yerine yenisiyle bir fatura düzenlemeyi amaçlayıp amaçlamadığını sorun ve "beklenen" ile "alınan" kavramlarını ayrı tutun. Bu, agreed correction kapsamında olmayan bir yedek faturanın peşine düşülmesini veya vaat edilen bir dosyanın zaten mevcutmuş gibi değerlendirilmesini önler.
Düzenleyicinin ilerleme etiketleri yardımcı olabilir. Alibaba Cloud'un yeniden faturalandırma talimatları, işlenmekte olan bir iade talebi, tamamlanmış bir kırmızı harfli düzeltme ve doğru bir fatura için subsequent application arasında ayrım yapar. Bu, tek bir düzenleyicinin iş akışına ilişkin bir örnektir; evrensel bir işlem takvimi değildir. Tam iade prosedürü, yukarıda anlatılan kısmi düzeltmeleri yasaklayan bir kural olarak okunmamalıdır.
Onay formu
Kırmızı harfli fatura bilgi onay formu ile kırmızı harfli fatura farklı belgelerdir. Tamamen dijital faturalar için, 8. madde belirli koşullarda doğrudan düzenleme ile diğer tarafın onayını içeren bir süreci ayırt eder. İzlenecek yol, kullanım veya muhasebe onayına bağlıdır ve ek istisnalar bulunur. Bu nedenle, her düzeltmenin düzenlemeden önce alıcı onayı alması gerektiğini söylemek doğru değildir.
Bir tedarikçi yalnızca bir onay formu gönderirse, elinizde olanı kesin olarak tanımlayın: önerilen bir düzeltmeye ilişkin, gerçekten görünen onay statüsüne sahip bir form. Ardından, düzenlenen kırmızı faturayı talep edin veya kalan adım hakkında açıklama isteyin. Onay formu numarasını fatura numarası olarak yeniden adlandırmayın ve yalnızca bir talep gönderildiği için düzeltmeyi tamamlandı olarak işaretlemeyin. Ulusal duyuru, onay ve düzenleme işlemlerini ayrı ele almaktadır.
Dahili devir teslim için bu, genellikle "fatura iptal edildi" şeklinde gevşek bir nottan daha kullanışlıdır. Bir meslektaşınız iptal talebinde bulunulduğunu, diğeri kırmızı faturanın düzenlendiğini, üçüncüsü ise paranın iade edildiğini kastediyor olabilir. Belgenin gerçek adını ve destekleyebileceğiniz aşamayı kullanın. Finans ekibiniz, muhasebe veya indirim uygulamasını geçerli kurallara ve işlemin koşullarına göre belirlemelidir.
Kontrol sonrası saklanacak kayıt
İlgili dosyalar ulaştığında, uygun bir doğrulama kanalı kullanın ve tarihli sonucu saklayın. Örneğin, AWS China'nın dijital e-fapiao kılavuzu, alıcıları ulusal doğrulama platformuna veya vergi dijital hesaplarına yönlendirir. Genel giriş noktası Ulusal KDV Faturası Doğrulama Platformu'dur. Seçilen kanalın desteklediği fatura türlerini ve alan talimatlarını izleyin. Negatif değerleri reddeden bir forma uydurmak amacıyla yalnızca bir eksi işaretini kaldırmayın.
Daha önce yapılan başarılı bir sorgulama, faturaya sonrasında ne olduğunu kanıtlayamaz. Orijinal faturayı, tanımlanmış her bir düzenlenmiş kırmızı faturayı, fiilen alınan herhangi bir ikameyi ve en son kontrolün zamanını ve sonucunu saklayın. Ödeme veya iade kanıtlarını ayrı olarak ilişkilendirin. Ekler eksikse veya yalnızca kırpılmış görüntüler mevcutsa, fatura PDF kılavuzumuz, dosya okumayı doğrulamayla karıştırmadan kullanılabilir bir kaynak dosyanın nasıl kurtarılacağını açıklar.
Kısa bir tedarikçi talebi kalan boşluğu kapatabilir: “Lütfen bu orijinal faturayla bağlantılı düzenlenen kırmızı faturayı gönderin ve ayarlamanın tam mı yoksa kısmi mi olduğunu teyit edin. Bir ikame düzenlendiyse, lütfen bunu ekleyin ve düzeltilen detayları belirtin. Ayrıca, kararlaştırılan ödemenin veya iadenin nasıl yürütüldüğünü ayrı olarak teyit edin.” Talebi gönderirken gerçek orijinal fatura numaranızı ekleyin. Bu, sonraki meslektaşınıza takip edilecek spesifik bir konu verirken, fatura düzeltmesi ile para hareketini birbirinden ayrı tutar.