
Faktur PPN Tiongkok: Khusus vs. Biasa
Pahami faktur PPN khusus dan biasa di Tiongkok, bedakan format digital, dan tentukan apakah Anda perlu memverifikasi faktur atau memeriksa data perusahaan.
Cari dengan nama resmi berbahasa Mandarin atau USCC, lalu pilih perusahaan yang sesuai dengan mitra Anda.
Faktur biasa Tiongkok bukanlah versi yang lebih rendah dari faktur PPN khusus. Keduanya merupakan kategori faktur pajak. Penggunaannya berbeda, khususnya untuk pengurangan PPN masukan, namun kata-kata biasa dan khusus tidak menunjukkan apakah dokumen tertentu asli atau apakah pemasok dapat dipercaya.
Jika pemasok menanyakan jenis fapiao yang Anda butuhkan, atau mengirimkan jenis yang tidak Anda duga, mulailah dengan judul dalam bahasa Tiongkok dan tujuan permintaan Anda. Panduan ini membandingkan faktur PPN umum di Daratan Tiongkok untuk pembeli luar negeri. Panduan ini membantu Anda mengidentifikasi dokumen, memperjelas kebutuhan tim keuangan Anda, dan melanjutkan ke pemeriksaan faktur atau perusahaan yang sesuai.
1. Identifikasi kategori faktur
Dua istilah yang perlu dikenali adalah 增值税专用发票, faktur PPN khusus, dan 普通发票, faktur biasa. Dalam portal pemasok berbahasa Inggris, faktur PPN biasa juga dapat disebut sebagai fapiao PPN umum. Terjemahan tersebut tidak berarti bahwa pemasok memiliki status wajib pajak PPN umum di Tiongkok.
Simpan judul dalam bahasa Tiongkok di samping deskripsi bahasa Inggris dalam catatan Anda. Hal ini menyelesaikan ambiguitas yang cukup umum: satu rekan menyebut “faktur umum,” rekan lain menyebut “faktur normal,” dan rekan ketiga menganggap mereka membahas tiga dokumen yang berbeda. Bandingkan judul aslinya sebelum meminta pemasok menerbitkan ulang apa pun.
| Istilah yang dicari | Makna dalam panduan ini | Tindakan awal yang berguna |
|---|---|---|
| 增值税专用发票 | Faktur PPN khusus | Catat kategorinya dan konfirmasi penerima serta penggunaan yang dimaksudkan. |
| 普通发票 | Faktur biasa, sering disebut fapiao umum | Pertahankan judul aslinya; jangan menolaknya hanya karena kata bahasa Inggris “ordinary” (biasa). |
| 电子发票 diikuti oleh kategori dalam tanda kurung | Faktur elektronik yang judulnya mengidentifikasi kategorinya | Baca teks dalam tanda kurung maupun frasa “faktur elektronik.” |
Klasifikasi faktur pada platform verifikasi nasional menjelaskan faktur PPN biasa dan khusus beserta bentuk elektroniknya. Gunakan label ini untuk mengklasifikasikan dokumen yang diterima. Nama file seperti “VAT invoice.pdf” atau deskripsi bahasa Inggris dari tenaga penjualan mungkin mengabaikan perbedaan penting yang Anda butuhkan.
Jika judul terpotong atau buram, minta file asli yang lengkap. Jangan menyimpulkan jenisnya dari warna, jumlah pajak yang terlihat, atau adanya stempel. Petunjuk visual tersebut adalah pengganti yang buruk untuk membaca judul. Jika file tersebut sebenarnya adalah faktur komersial atau pro forma, gunakan terlebih dahulu perbandingan antara fapiao dan faktur komersial.
2. Pahami perbedaan penggunaan
Perbedaan utama berkaitan dengan penggunaan pajak. Faktur PPN khusus dapat berfungsi sebagai dokumen pengurangan PPN masukan sesuai aturan yang berlaku. Faktur biasa umumnya tidak menjalankan fungsi tersebut, meskipun undang-undang perpajakan menyediakan pengecualian untuk transaksi tertentu. Penjelasan otoritas pajak mengenai kedua kategori secara tegas mempertahankan pengecualian-pengecualian tersebut.
Hal ini berbeda dengan pernyataan bahwa faktur khusus menjamin pengurangan. Penerima, transaksi, dan aturan yang berlaku tetap menjadi faktor penting. Hal ini juga berbeda dari penggantian biaya: keputusan perusahaan untuk mengganti biaya karyawan dan kemampuannya untuk mengurangi PPN masukan adalah dua hal yang terpisah. Tanyakan kepada bagian keuangan persyaratan mana yang ingin mereka penuhi.
| Pertanyaan | Faktur PPN khusus | Faktur biasa |
|---|---|---|
| Apa kategorinya? | Faktur pajak dengan fungsi PPN tertentu. | Faktur pajak yang digunakan untuk mendokumentasikan transaksi. |
| Apakah menyelesaikan pengurangan PPN masukan? | Dukungan untuk pengurangan dapat diberikan apabila syarat yang berlaku terpenuhi. | Umumnya tidak, dengan pengecualian berdasarkan peraturan perpajakan. |
| Apakah judulnya menetapkan keaslian? | Tidak. Faktur tertentu tetap perlu diperiksa. | Tidak. Faktur tertentu tetap perlu diperiksa. |
| Apakah hal ini membuktikan bahwa pemasok dapat diandalkan? | Tidak. Identitas perusahaan dan kinerja transaksi tetap merupakan dua hal yang terpisah. | Tidak. Identitas perusahaan dan kinerja transaksi tetap merupakan dua hal yang terpisah. |
Bagi tim pembelian luar negeri, pertanyaan yang berguna sering kali lebih konkret daripada “Mana yang lebih baik?”. Tentukan siapa yang akan menerima dokumen tersebut dan untuk apa dokumen itu diperlukan. Kantor pusat luar negeri Anda, anak perusahaan di Tiongkok Daratan, dan karyawan yang mengajukan penggantian biaya adalah penerima yang berbeda; jangan mengalihkan persyaratan satu penerima ke penerima lain tanpa melakukan pemeriksaan.
Pertimbangkan permintaan hipotetis dari rekan kerja di bagian keuangan: “Mohon peroleh faktur khusus.” Sebelum meneruskannya, konfirmasi nama pembeli persis yang harus tercantum dan alasan mengapa kategori ini diperlukan. Jika pembelian tersebut merupakan milik entitas yang berbeda, mengganti detail dengan informasi perusahaan afiliasi bukanlah jalan pintas administratif. Selesaikan masalah mengenai pembeli dan tujuan dengan bagian keuangan serta penerbit faktur.
Demikian pula, sebuah dokumen dapat terbaca dan cocok dengan catatan faktur, namun tetap gagal menjawab pertanyaan akuntansi internal. Catat hasil perbandingan yang berhasil secara akurat, lalu sampaikan pertanyaan yang belum terjawab kepada pihak yang bertanggung jawab atas penggunaan tersebut. Mengulangi pencarian keaslian tidak akan menentukan perlakuan pajak bagi penerima.
3. Pisahkan kategori dari format
“Elektronik” menggambarkan bentuk, sedangkan “khusus” atau “biasa” mengidentifikasi kategori. Pengumuman faktur digital nasional dari Administrasi Perpajakan Negara, yang berlaku efektif sejak Desember 2024, mencakup faktur sepenuhnya terdigitalisasi baik khusus maupun biasa, serta memberikan efek hukum yang sama pada faktur digital seperti pada faktur kertas.
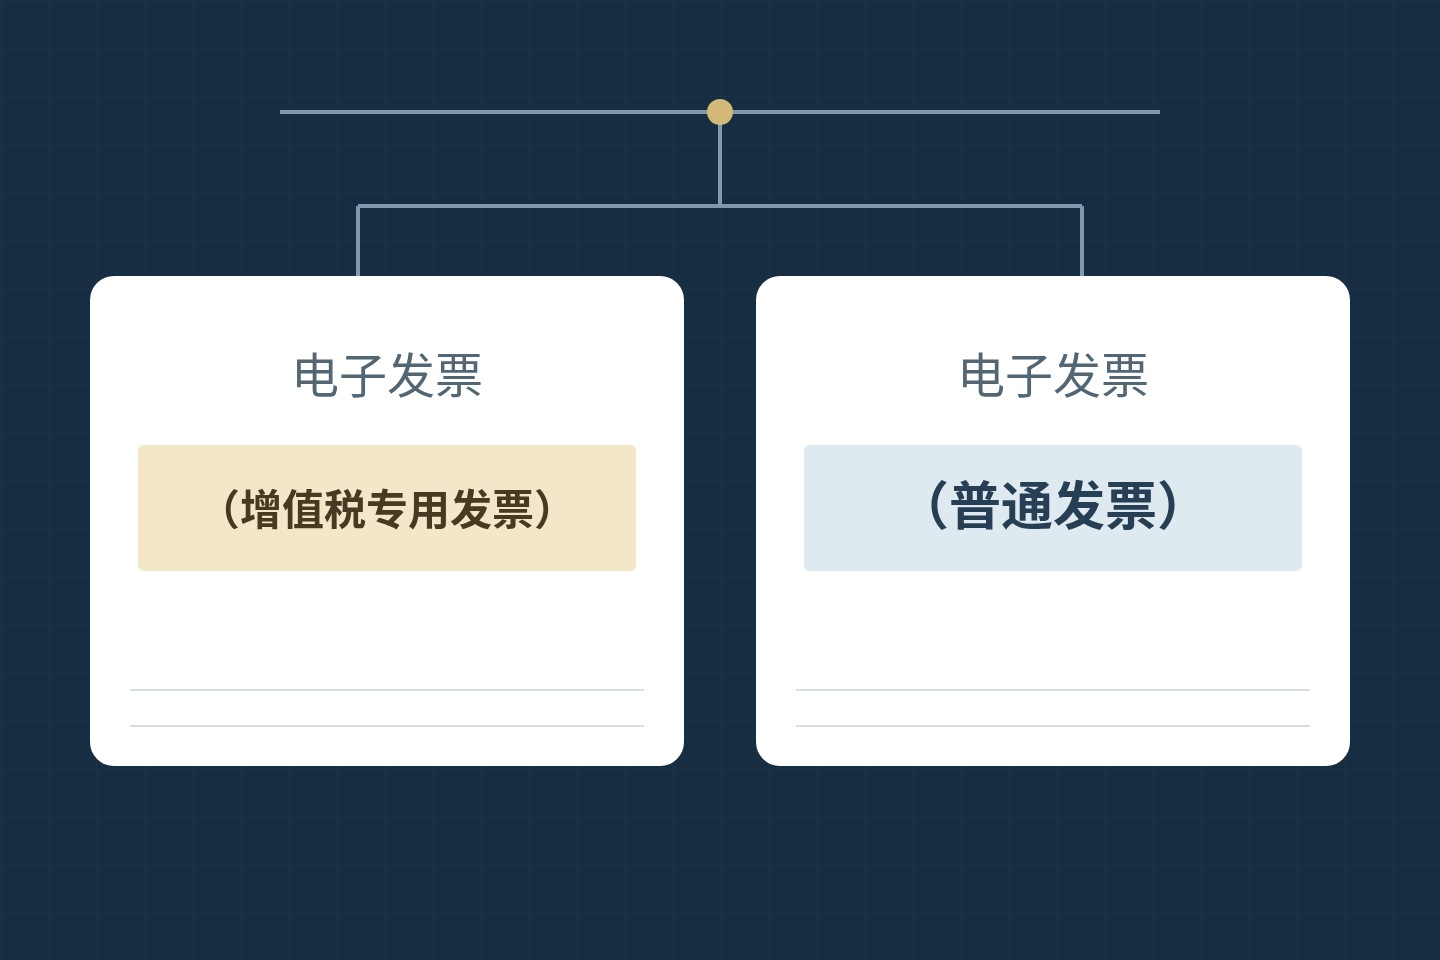
Dua judul faktur sepenuhnya terdigitalisasi yang umum adalah 电子发票(增值税专用发票) dan 电子发票(普通发票). Hanya membaca empat karakter Tionghoa pertama akan menghilangkan informasi kategori. Sebaliknya, membaca kata “khusus” tidak memberi tahu Anda bahwa dokumen tersebut harus berupa formulir kertas tradisional.
| Dimensi | Contoh | Apa yang membantu ditetapkan |
|---|---|---|
| Kategori faktur | Khusus atau biasa | Jenis yang dinyatakan dalam judul faktur. |
| Bentuk penerbitan atau sistem | Kertas, elektronik versi sebelumnya, sepenuhnya terdigitalisasi | Tata letak dokumen dan instruksi verifikasi mana yang berlaku. |
| Berkas yang diberikan kepada Anda | Lampiran PDF atau foto | Cara Anda menerima informasi, bukan kategori pajaknya. |
Contoh praktis muncul dalam panduan fapiao terdigitalisasi AWS China. Panduan tersebut menjelaskan bahwa pelanggan dapat menerima fapiao terdigitalisasi biasa atau khusus, serta menguraikan pengiriman berkas XML dan PDF oleh mereka. Hal-hal tersebut merupakan pengaturan penerbit tersebut, namun menunjukkan mengapa “faktur PDF” tidak dapat mengidentifikasi satu kategori tunggal.
AWS juga menjelaskan bahwa faktur terdigitalisasi mereka tidak menyertakan bidang cap penjual yang digunakan pada formulir kertas versi lama. Oleh karena itu, tata letak yang tidak familiar perlu diidentifikasi sebelum dinilai. Jangan meminta pemasok untuk menempelkan gambar cap pada berkas elektronik hanya agar menyerupai contoh yang lebih lama. Simpan berkas sebagaimana diterima dan periksa catatan aktualnya.
Bayangkan dua lampiran hipotetis. Keduanya berupa PDF dan keduanya memiliki judul faktur elektronik, tetapi satu judul menyebutkan PPN khusus dan lainnya biasa. Lampiran-lampiran tersebut berbagi format pengiriman, namun kategorinya berbeda. Sekarang cetak salah satunya: hasil cetakan tidak mengubah faktur biasa menjadi faktur khusus.
Ketika pemasok mengirimkan tangkapan layar alih-alih dokumen asli, minta berkas elektronik asli jika tersedia. Hal ini meningkatkan keterbacaan dan mempertahankan detail yang berguna. Namun, hal tersebut tidak menentukan kategori untuk Anda. Untuk tugas unggah terpisah, panduan PDF faktur menjelaskan cara beralih dari berkas yang diterima ke proses verifikasi.
4. Atasi pertanyaan umum dari pemasok
Sebagian besar kebingungan dapat diatasi dengan mengidentifikasi fakta yang hilang sebelum meminta penggantian. Situasi berikut bersifat ilustratif, bukan akun dari pelanggan aktual. Tidak ada asumsi bahwa setiap pembelian luar negeri memerlukan dokumen pajak Tiongkok yang sama.
Faktur biasa yang tidak terduga
Mulailah dengan memeriksa apa yang Anda minta. Jika korespondensi pesanan hanya meminta “faktur”, pemasok dan pembeli mungkin memahami hal yang berbeda. Konfirmasi penggunaan yang dimaksudkan untuk dokumen tersebut, nama pembeli yang tercantum, dan kategori yang disepakati. Judul biasa saja bukanlah bukti bahwa pemasok mengirimkan faktur palsu.
Jika bagian keuangan memerlukan dokumen yang berbeda, jelaskan kebutuhan tersebut secara tepat daripada meminta versi yang “lebih resmi”. Misalnya: “Tim keuangan kami meminta [kategori faktur] untuk [pembeli dan tujuan]. Mohon konfirmasi apakah faktur yang dilampirkan memenuhi permintaan tersebut dan jelaskan proses koreksi yang tepat jika tidak.” Simpan dokumen koreksi bersama dengan dokumen asli.
Faktur khusus sebagai bukti
Seorang pemasok mungkin menyatakan bahwa penerbitan faktur khusus membuktikan bahwa mereka adalah wajib pajak PPN umum di Tiongkok. Kesimpulan tersebut tidak aman. Pengumuman otoritas pajak tahun 2026 memungkinkan wajib pajak skala kecil, dalam keadaan yang dinyatakan, untuk melepaskan fasilitas pajak terkait dan menerbitkan faktur PPN khusus. Judul saja tidak dapat menetapkan kategori wajib pajak penerbit.
Jika status tersebut penting bagi catatan pemasok Anda, gunakan panduan status wajib pajak PPN yang terpisah. Panduan ini membahas kualifikasi perusahaan dan tanggal-tanggal yang relevan. Pisahkan jawaban tersebut dari pemeriksaan satu faktur, dan jangan menganggap salah satu jawaban sebagai penilaian atas kemampuan manufaktur atau keandalan pengiriman.
Kata “umum”
Perjelas apakah pengirim merujuk pada fapiao umum atau status wajib pajak umum. Frasa-frasa ini terdengar terkait dalam bahasa Inggris, tetapi mengidentifikasi hal yang berbeda. Balasan singkat dapat menghilangkan ambiguitas: “Apakah Anda memerlukan faktur biasa, atau bukti status wajib pajak PPN pemasok kami?” Pertahankan istilah Tiongkok yang sesuai dalam pesan jika bermanfaat.
Sebagai contoh, formulir pengadaan mungkin memiliki kotak berlabel “Status PPN”, sementara sebuah email meminta “faktur umum”. Mengunggah faktur ke kedua kolom tersebut tidak menjelaskan apakah formulir memerlukan bukti kualifikasi. Mintalah pemilik formulir untuk mendefinisikan kolom tersebut daripada menyimpulkan sendiri berdasarkan kata bahasa Inggris yang familiar.
Pembeli dan tujuan
Sebelum meminta perubahan, sebutkan entitas yang sebenarnya membeli barang atau jasa. Periksa apakah dokumen tersebut berkaitan dengan pesanan Anda atau sesuatu yang dibeli oleh pemasok dari hulu. Jika pemasok Anda muncul sebagai pembeli, penjual pada faktur tersebut mungkin merupakan perusahaan lain. Kategori dokumen tidak menyelesaikan peran transaksi tersebut.
Permintaan yang efektif menyatakan tiga hal: pesanan yang dimaksud, detail benar dari pembeli, dan tujuan penggunaan dokumen. Biarkan penerbit menjelaskan persyaratan apa pun yang berlaku. Jangan membuat nomor identifikasi pajak Tiongkok untuk pelanggan luar negeri atau meminjam nomor perusahaan lain untuk mengisi formulir. Panduan kolom faktur membantu menemukan dua blok pihak yang terlibat.
5. Periksa faktur dan penerbit
Setelah kategorinya jelas, pilih pemeriksaan berikutnya berdasarkan pertanyaan yang masih terbuka. Jika Anda perlu memastikan apakah detail faktur cocok dengan faktur yang tercatat, gunakan verifikasi faktur. Jika Anda perlu mengetahui siapa penjualnya, gunakan identitas perusahaannya. Judul yang diterjemahkan berguna sebagai orientasi, tetapi tidak menyelesaikan salah satu tugas tersebut.
- Verifikasi faktur yang didukung. ChinaValidate Invoice Verification mendukung faktur PPN biasa dan khusus standar di Tiongkok Daratan, termasuk versi elektronik dan sepenuhnya digitalnya. Ikuti kolom yang diminta sesuai jenis aktualnya. Panduan verifikasi mencakup input rinci dan hasil yang dikembalikan.
- Identifikasi perusahaan penerbit faktur. Ambil nama Tiongkok dan nomor identifikasi wajib pajak penjual dari blok penjual. Gunakan Pencarian Perusahaan untuk menyelidiki entitas di Tiongkok Daratan tersebut. Jangan gunakan nomor faktur sebagai pengenal perusahaan atau mengganti detail pembeli.
- Gunakan lisensi jika relevan. Jika pemasok menyediakan izin usaha, Verifikasi Izin Usaha menawarkan perbandingan terpisah dengan informasi perusahaan. Alat ini tidak menentukan perlakuan pajak atas faktur atau menggantikan pemeriksaan faktur.
Alat faktur kami tidak mendukung setiap dokumen yang mengandung kata fapiao. Struk ritel, faktur tol, faktur kendaraan, serta tiket udara atau kereta api berada di luar cakupan yang dinyatakan. Dokumen yang tidak didukung memerlukan jalur yang sesuai; dokumen tersebut tidak boleh dilabeli palsu hanya karena alat khusus ini tidak dapat memeriksanya.
Untuk serah terima yang jelas, simpan file asli, kategori Tiongkoknya, pembeli dan penjual, pemeriksaan yang dilakukan, serta pertanyaan yang tersisa secara bersamaan. Rekan kerja seharusnya dapat melihat apakah Anda telah mengidentifikasi jenisnya, membandingkan faktur yang tercatat, atau menyelidiki perusahaan. Dengan demikian, permintaan berikutnya dapat menangani apa yang sebenarnya hilang.