
中国发票:专票与普票
比较中国增值税专票与普票的用途和电子形式,分清票种、纳税人资格与发票真伪,再选择发票查验或工商查询。
中国普通发票并非增值税专用发票的“低配版”。两者均属于税务发票类别。它们的用途有所不同,特别是在进项增值税抵扣方面,但普通和专用这两个词并不能表明某份文件是否真实,也不能说明供应商是否可信。
供应商问您要专票还是普票,或者发来的票种与预期不同,先核对票面名称,再确认索票用途。本文面向与中国大陆供应商合作的海外买家,比较两类常见增值税发票,帮助您与财务确认需求,再选择发票查验或工商查询。
1. 识别发票类型
先分清增值税专用发票和普通发票。在英文供应商平台上,普通发票也可能写作General VAT Fapiao。这里的英文名称仍指普通发票,不能据此判断供应商是不是一般纳税人。
记录时,把中文票名和英文描述放在一起。团队沟通时,有人说“General Invoice”,有人说“Normal Invoice”,其他同事可能误以为这些叫法分别指不同的票种。先核对原始中文标题,再决定是否需要请供应商重新开票,能避免这种误会。
| 票面名称 | 对应类型 | 先确认什么 |
|---|---|---|
| 增值税专用发票 | 增值税专用发票 | 记下票种,确认抬头主体和用途。 |
| 普通发票 | 普通发票;英文也常写作 General Fapiao | 保留中文票名,不要因为英文写了“ordinary”(普通)就认为发票不合格。 |
| 电子发票及括号内的票种名称 | 标题标明其类别的电子发票 | 看清括号内的票种,不能只看“电子发票”四个字。 |
全国增值税发票查验平台的发票分类介绍了增值税普票、专票及其电子形式。应以票面名称识别类型;仅凭“VAT invoice.pdf”这个文件名,或销售人员的英文介绍,可能看不出两者的区别。
票面名称被裁掉或拍不清时,应索取完整原件。不能仅凭颜色、有无税额或印章判断票种。如果收到的其实是商业发票或形式发票,可先阅读发票与商业发票对比指南。
2. 比较用途
两者的主要区别在于税务用途。符合规定时,增值税专用发票可以作为进项税额抵扣凭证。普通发票一般不能用于抵扣,但税法对特定交易设有例外。税务机关对这两类发票的说明也明确说明了这些例外。
拿到专票不代表一定能抵扣,还要看受票方、具体交易及适用规定。报销与抵扣也不是一回事:企业是否给员工报销,与能否抵扣进项税额,需要分别判断。索票前应先向财务确认实际用途。
| 问题 | 增值税专用发票 | 普通发票 |
|---|---|---|
| 它属于哪一类? | 具有特定增值税功能的税务发票。 | 用于记录交易的税务发票。 |
| 是否可用于进项税额抵扣? | 在满足适用条件时,可能支持抵扣。 | 通常不支持,但税法规定存在例外情形。 |
| 票名能否证明真伪? | 不能。仍需对该张发票进行核验。 | 不能。仍需对该张发票进行核验。 |
| 它能否证明供应商可靠? | 不能。公司主体信息与实际履约能力是两回事。 | 不能。公司主体信息与实际履约能力是两回事。 |
对于海外采购团队而言,有用的问题往往比“哪一种更好”更具体。应明确谁将接收该文件以及用途是什么。海外总部、中国大陆子公司和提交费用报销的员工是不同的接收方;未经核实,不要将一个接收方的要求套用于另一个接收方。
假设财务同事提出:“这笔采购需要专票。”转告供应商前,应先确认发票抬头,以及必须开专票的原因。如果实际采购方是另一家公司,不能为了省事就换成关联公司的信息。购买方和用途应由财务与开票方共同核实。
即使票面清晰、查验信息一致,也不一定解决了企业内部的入账或抵扣问题。应如实记录查验结果,把尚未确定的用途交给负责人员确认;反复查真伪,并不能替代税务处理的判断。
3. 区分票种与形式
“电子”描述的是形式,而“专用”或“普通”标识的是类别。国家税务总局自2024年12月起生效的全面数字化电子发票公告涵盖了专用和普通的全面数字化电子发票,并赋予数字发票与纸质发票同等的法律效力。
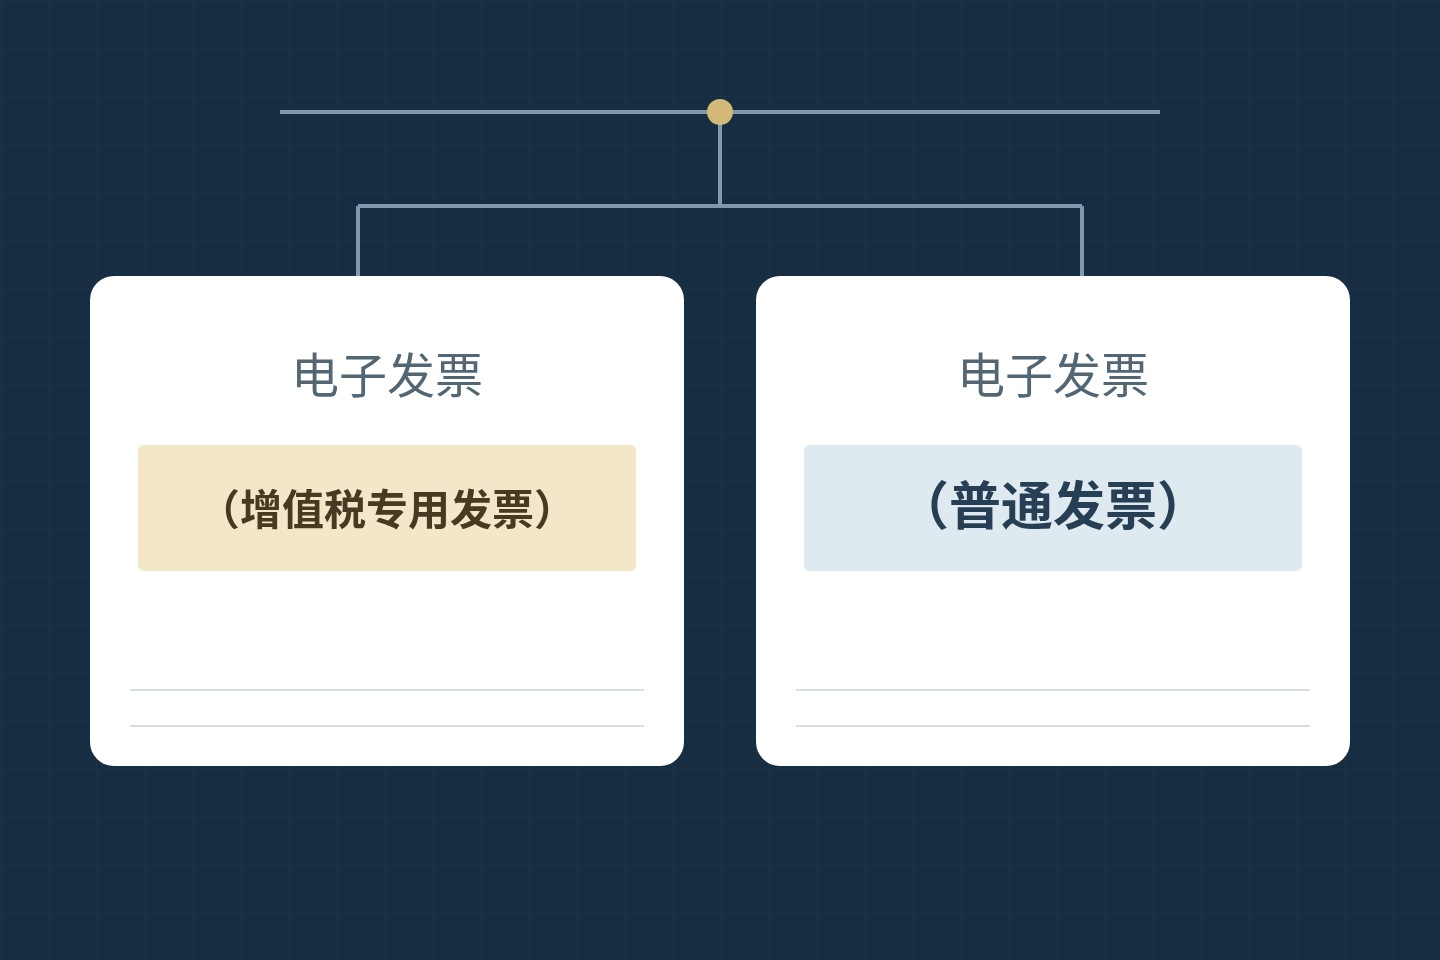
两种常见的全面数字化电子发票标题为电子发票(增值税专用发票)和电子发票(普通发票)。只看“电子发票”四个字,无法分清票种;看到“专用”,也不代表收到的必须是纸质发票。
| 维度 | 示例 | 能说明什么 |
|---|---|---|
| 发票类别 | 专用或普通 | 票面名称标明的类型。 |
| 开具形式或系统 | 纸质、早期电子发票、全面数字化电子发票 | 应参照哪种票样和查验说明。 |
| 提供给您的文件 | PDF附件或照片 | 文件以什么方式交付,不能据此判断票种。 |
AWS中国的数字化发票指南中提供了一个实际案例。该指南解释称,客户可以接收普通或专用的数字化发票,并描述了其交付XML和PDF文件的方式。这是该开票方的具体安排,也说明仅凭“PDF发票”无法区分专票与普票。
AWS 还说明,其数电发票取消了旧版纸票上的销售方盖章栏。遇到不熟悉的票样,应先确认形式再判断,不能只是为了让它看起来像旧版纸票,就要求供应商粘贴印章图片。应保留收到的原文件,再查验对应记录。
再看一个假设情景:两个附件都是 PDF,票头都写着“电子发票”,但括号内一个是“增值税专用发票”,另一个是“普通发票”。文件格式相同,票种仍然不同。即使把其中一份打印出来,也不会让普票变成专票。
当供应商发送截图而非原件时,如有可能,请索取原始电子文件。原文件通常更清晰,也能保留更多细节;票种仍应看票面名称。需要了解文件上传操作时,发票PDF指南介绍了如何使用收到的文件进行查验。
4. 处理常见疑问
要求供应商换票前,先弄清是哪项信息没有确认。以下均为假设情景,不是真实客户案例,也不意味着所有海外采购都需要同样的中国税务单据。
收到的票种不符
首先检查您提出的要求。如果订单沟通中仅要求提供“发票”,供应商和买方可能会有不同的理解。确认文件的预期用途、指定的购买方以及任何商定的类别。仅凭普通发票标题并不能证明供应商提供了虚假发票。
如果财务部门需要不同的单据,请精确描述该需求,而不是要求提供“更正式”的版本。例如:“我们的财务团队要求为[购买方及用途]提供[发票类别]。请确认所附发票是否符合该要求,如不符合,请说明适当的更正流程。”将任何更正文件与原始文件一并保存。
专票与纳税人资格
供应商可能会声称,开具专用发票证明其为增值税一般纳税人。这种推断并不稳妥。根据税务机关2026年公告,小规模纳税人在规定情况下可以放弃相关优惠并开具增值税专用发票。仅凭票名,不能判断开票方的纳税人资格。
如果该状态对您的供应商档案很重要,请使用单独的增值税纳税人身份指南。该指南涉及公司资质及相关日期。企业资格查询与单张发票查验应分别看待,两者都不能直接证明生产能力或交付可靠性。
英文 General 的歧义
请澄清发件人是指普通发票还是一般纳税人身份。这些短语在英语中听起来相关,但指代不同的事物。简短的回复可以消除歧义:“您需要的是普通发票,还是我们供应商的增值税纳税人身份证明?”如有必要,请在消息中保留相应的中文术语。
例如,采购表格可能包含一个标有“增值税状态”的框,而电子邮件则要求提供“普通发票”。将发票上传到这两个字段并不能说明该表格是否需要资质证明。应请表格负责人说明要填写什么,不能看到熟悉的英文就自行推断。
购买方与用途
申请更正前,要先确认实际购买货物或服务的公司,以及发票对应的是您的订单,还是供应商向上游采购的交易。如果供应商出现在购买方栏,那么票上的销售方可能是另一家公司。仅凭专票或普票的名称,分不清这些交易角色。
向开票方说明需求时,应写清三点:对应哪笔订单、购买方的准确信息,以及发票用途,并请其说明具体要求。不能为海外客户编造中国纳税人识别号,也不能借用其他公司的号码填表。发票字段指南可以帮助您找到购买方和销售方信息栏。
5. 查验发票与开票方
确认票种后,再根据要解决的问题选择工具:核对发票信息是否与记录一致,使用发票查验;了解销售方是哪家公司,使用其企业信息进行工商查询。翻译票名可以帮助理解,但不能替代这两项核查。
- 查验支持的票种。 ChinaValidate 发票查验支持标准的中国大陆增值税普通发票和专用发票,包括其电子化和全面数字化版本。请按照实际类型要求的字段进行操作。查验指南涵盖了详细的输入项和返回结果。
- 识别开票公司。从销售方信息栏提取中文名称和纳税人识别号,再通过工商查询了解对应的中国大陆企业。发票号码不能用来识别公司,也不要误用购买方信息。
- 有执照时再核验。如果供应商提供营业执照,营业执照核验可以将执照内容与工商信息另行比对。这不能决定发票的税务处理,也不能替代发票查验。
我们的发票工具并不支持所有带有“发票”字样的文件。零售小票、通行费发票、车辆发票以及航空、铁路票据均不在当前支持范围内。这些单据应通过相应渠道核实,不能因为本工具不支持就认定是假票。
交接时,把原始文件、中文票种、购销双方信息、已做的核查和待确认事项放在一起。让同事清楚知道:目前只是识别了票种,还是已经查验发票、查询了公司。后续沟通才能围绕尚未解决的问题继续。