
Facturas del IVA en China: especiales frente a ordinarias
Conozca las diferencias entre las facturas chinas del IVA especiales y ordinarias, distinga sus formatos digitales y decida si necesita verificar la factura o consultar los datos de la empresa.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Una factura ordinaria china no es una versión menor de una factura especial del IVA. Ambas son categorías de factura fiscal. Sus usos difieren, particularmente para la deducción del IVA soportado, pero los términos ordinaria y especial no indican si un documento concreto es auténtico o si un proveedor es fiable.
Si un proveedor le pregunta qué fapiao necesita o le envía un tipo que no esperaba, comience por el título en chino y el propósito de su solicitud. Esta guía compara las facturas del IVA más comunes de la China continental para compradores extranjeros. Le ayuda a identificar el documento, aclarar lo que necesita su equipo financiero y pasar a la factura o verificación de empresa apropiada.
1. Identificar la categoría de la factura
Las dos expresiones que debe reconocer son 增值税专用发票, factura especial del IVA, y 普通发票, factura ordinaria. En los portales de proveedores en inglés, una factura ordinaria del IVA también puede denominarse fapiao general del IVA. Esa traducción no significa que el proveedor tenga la condición de sujeto pasivo general del IVA.
Conserve el título en chino junto a la descripción en inglés en sus registros. Esto resuelve una ambigüedad sorprendentemente común: un colega dice «factura general», otro dice «factura normal» y un tercero asume que están hablando de tres documentos diferentes. Compare sus títulos originales antes de pedir al proveedor que emita algo de nuevo.
| Formulación que debe buscar | Significado en esta guía | Primera acción útil |
|---|---|---|
| 增值税专用发票 | Factura especial del IVA | Registre la categoría y confirme el destinatario previsto y el uso. |
| 普通发票 | Factura ordinaria, a menudo llamada fapiao general | Conserve el título original; no la rechace por la palabra inglesa «ordinary» (ordinaria). |
| 电子发票 seguida de una categoría entre paréntesis | Una factura electrónica cuyo título identifica su categoría | Lea la formulación entre paréntesis además de «factura electrónica». |
La clasificación de facturas de la plataforma nacional de verificación describe las facturas del IVA ordinarias y especiales y sus formas electrónicas. Utilice estas etiquetas para clasificar un documento recibido. Un archivo llamado «VAT invoice.pdf» o la descripción en inglés de un comercial pueden omitir precisamente la distinción que usted necesita.
Si el encabezado está recortado o borroso, solicite el archivo original completo. No infiera el tipo a partir de su color, de un importe fiscal visible o de la presencia de un sello. Esas pistas visuales son un sustituto pobre de leer el título. Si el archivo es en realidad una factura comercial o pro forma, utilice primero la comparación entre fapiao y factura comercial.
2. Comprender los distintos usos
La principal diferencia concerne al uso fiscal. Una factura especial del IVA puede servir como documento para la deducción del IVA soportado conforme a las normas aplicables. Una factura ordinaria generalmente no cumple esa función, aunque la legislación fiscal prevé excepciones para determinadas operaciones. La explicación de las dos categorías de la autoridad tributaria mantiene expresamente esas excepciones.
Eso es distinto de afirmar que una factura especial garantiza una deducción. El destinatario, la operación y las normas aplicables siguen siendo relevantes. También es distinto del reembolso de gastos: la decisión de una empresa de reembolsar a un empleado y su capacidad para deducir el IVA soportado son cuestiones separadas. Pregunte al departamento financiero qué requisito intenta satisfacer.
| Pregunta | Factura especial del IVA | Factura ordinaria |
|---|---|---|
| ¿Qué categoría es? | Una factura fiscal con una función específica de IVA. | Una factura fiscal utilizada para documentar operaciones. |
| ¿Permite la deducción del IVA soportado? | Puede admitir la deducción cuando se cumplen las condiciones aplicables. | Por lo general no, con excepciones previstas en la normativa fiscal. |
| ¿Establece su título la autenticidad? | No. La factura concreta sigue necesitando verificación. | No. La factura concreta sigue necesitando verificación. |
| ¿Demuestra que el proveedor es fiable? | No. La identidad de la empresa y el cumplimiento de la transacción siguen siendo aspectos distintos. | No. La identidad de la empresa y el cumplimiento de la transacción siguen siendo aspectos distintos. |
Para un equipo de compras en el extranjero, la pregunta útil suele ser más concreta que «¿Cuál es mejor?». Especifique quién recibirá el documento y para qué se necesita. Su oficina central en el extranjero, una filial en la China continental y un empleado que presenta gastos son destinatarios diferentes; no traslade los requisitos de un destinatario a otro sin comprobarlo.
Considere una solicitud hipotética de un colega del departamento financiero: «Por favor, obtenga la factura especial». Antes de reenviarla, confirme el nombre exacto del comprador que debe figurar y por qué se requiere esta categoría. Si la compra corresponde a otra entidad, sustituir los datos de una empresa vinculada no es un atajo administrativo. Resuelva el comprador y la finalidad con el departamento financiero y el emisor.
Asimismo, un documento puede ser legible y coincidir con un registro de factura sin llegar a responder a una pregunta interna de contabilidad. Registre con precisión la comparación exitosa y luego remita la pregunta pendiente a la persona responsable de ese uso. Repetir una consulta de autenticidad no determinará el tratamiento fiscal del destinatario.
3. Distinguir categoría de formato
«Electrónica» describe la forma, mientras que «especial» u «ordinaria» identifica la categoría. El anuncio sobre facturas digitales a nivel nacional de la Administración Estatal de Tributación, vigente desde diciembre de 2024, incluye tanto facturas totalmente digitalizadas especiales como ordinarias y otorga a las facturas digitales la misma validez jurídica que a las facturas en papel.
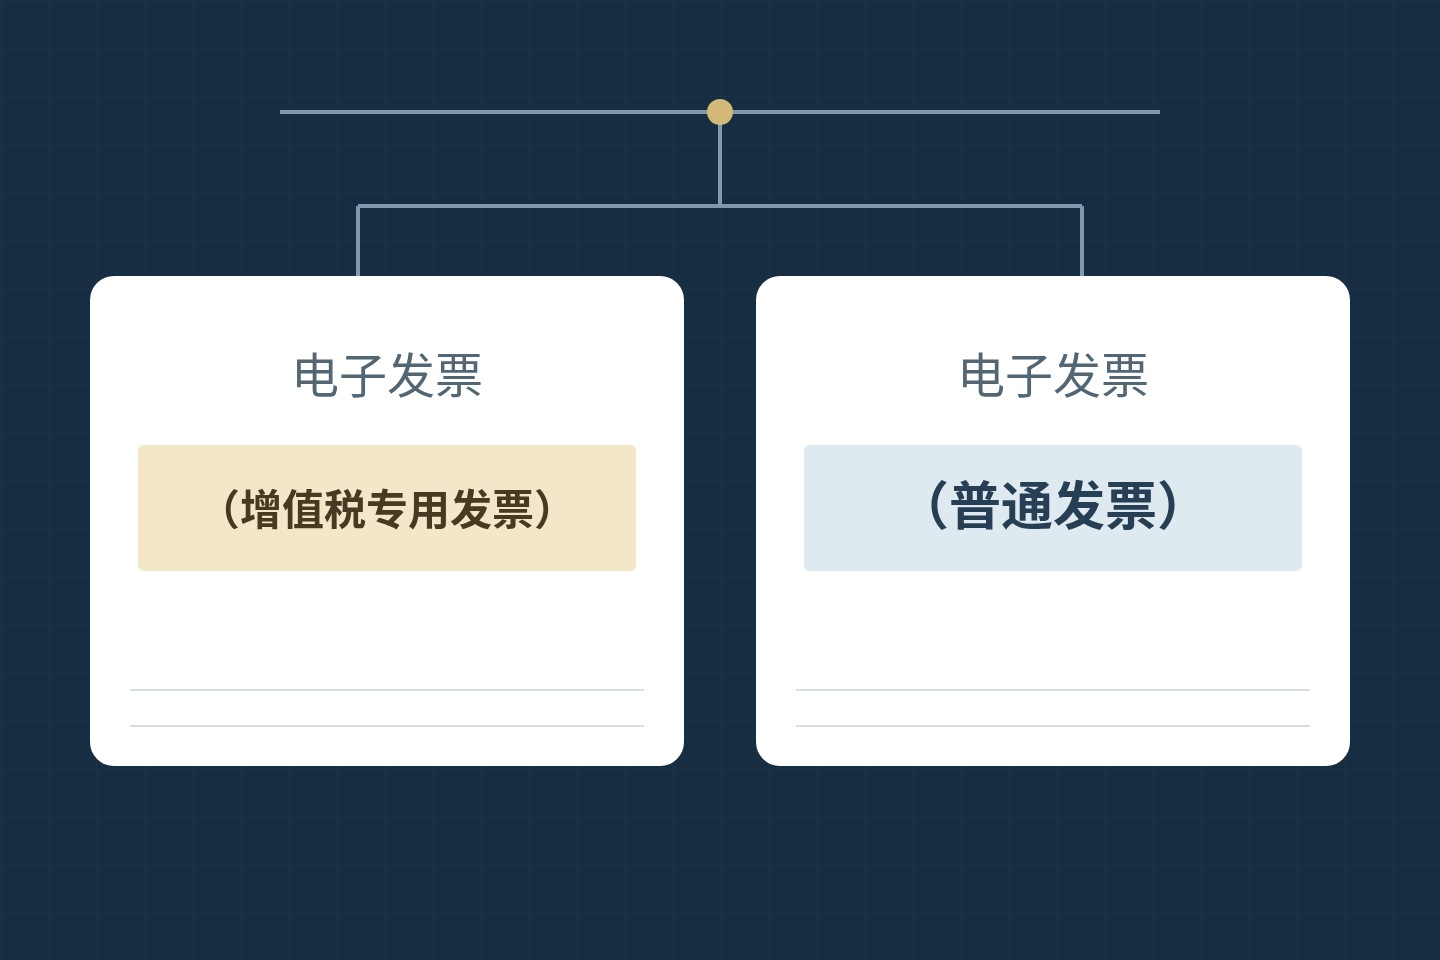
Los dos títulos comunes de facturas totalmente digitalizadas son 电子发票(增值税专用发票) y 电子发票(普通发票). Leer solo los primeros cuatro caracteres chinos hace perder la categoría. Por el contrario, leer «especial» no indica que el documento deba ser un formulario tradicional en papel.
| Dimensión | Ejemplos | Qué ayuda a establecer |
|---|---|---|
| Categoría de factura | Especial u ordinaria | El tipo indicado en el título de la factura. |
| Forma o sistema de emisión | Papel, electrónica anterior, totalmente digitalizada | Qué diseño de documento e instrucciones de verificación se aplican. |
| Archivo que se le proporciona | Un archivo PDF adjunto o una fotografía | Cómo recibió la información, no su categoría fiscal. |
Un ejemplo práctico aparece en la guía de fapiao digitalizada de AWS China. Explica que los clientes pueden recibir fapiao digitalizadas generales o especiales y describe la entrega de archivos XML y PDF. Esos son los arreglos de ese emisor, pero demuestran por qué «factura en PDF» no puede identificar una única categoría.
AWS también explica que sus facturas digitalizadas omiten el campo del sello del vendedor utilizado en los formularios en papel anteriores. Por lo tanto, un diseño desconocido merece identificación antes de emitir un juicio. No pida a un proveedor que pegue una imagen de sello en un archivo electrónico simplemente para que se parezca a un ejemplo anterior. Conserve el archivo tal como se recibió y compruebe su registro real.
Imagine dos archivos adjuntos hipotéticos. Ambos son PDF y ambos tienen títulos de factura electrónica, pero uno especifica IVA especial y el otro ordinario. Los archivos comparten un formato de entrega, pero sus categorías difieren. Ahora imprima uno de ellos: la impresión no convierte una factura ordinaria en una factura especial.
Cuando un proveedor envía una captura de pantalla en lugar del original, solicite el archivo electrónico original si está disponible. Eso mejora la legibilidad y conserva detalles útiles. No decide la categoría por usted. Para la tarea de carga separada, la guía de PDF de facturas explica cómo pasar de un archivo recibido a la verificación.
4. Resolver preguntas comunes de los proveedores
La mayor parte de la confusión puede resolverse identificando el hecho faltante antes de solicitar un reemplazo. Las siguientes situaciones son ilustrativas, no relatos de clientes reales. Ninguna asume que cada compra en el extranjero requiera el mismo documento fiscal chino.
Una factura ordinaria inesperada
Comience por verificar lo que solicitó. Si la correspondencia del pedido solo pedía una «factura», el proveedor y el comprador pueden haber entendido cosas diferentes. Confirme el uso previsto del documento, el comprador nombrado y cualquier categoría acordada. Un título ordinario por sí solo no es prueba de que el proveedor haya enviado una factura falsa.
Si el departamento financiero necesita un documento diferente, describa esa necesidad con precisión en lugar de pedir una versión «más oficial». Por ejemplo: «Nuestro equipo financiero solicitó [categoría de factura] para [comprador y finalidad]. Por favor, confirme si la factura adjunta cumple con esa solicitud y explique el proceso de corrección apropiado si no lo hace». Conserve cualquier documento correctivo junto con el original.
Facturas especiales como prueba
Un proveedor podría decir que emitir una factura especial demuestra que es un contribuyente general de IVA. Esa inferencia no es segura. El anuncio de 2026 de la autoridad fiscal permite a los contribuyentes de pequeña escala, en las circunstancias indicadas, renunciar a las exenciones relevantes y emitir facturas especiales de IVA. El título por sí solo no puede establecer la categoría de contribuyente del emisor.
Si ese estado es relevante para el registro de su proveedor, utilice la guía sobre el estatus de contribuyente del IVA por separado. Esta aborda la cualificación de la empresa y las fechas pertinentes. Mantenga esa respuesta separada de la verificación de una sola factura y no considere ninguna de las dos respuestas como una calificación de la capacidad de fabricación o la fiabilidad en la entrega.
La palabra “general”
Aclare si el remitente se refiere a un fapiao general o al estatus de contribuyente general. Estas frases parecen relacionadas en inglés, pero identifican cosas diferentes. Una respuesta breve puede eliminar la ambigüedad: «¿Necesita una factura ordinaria o una prueba del estatus de contribuyente del IVA de nuestro proveedor?». Conserve el término chino correspondiente en el mensaje si resulta útil.
Por ejemplo, un formulario de compras podría contener una casilla etiquetada como «Estado del IVA», mientras que un correo electrónico solicita una «factura general». Subir la factura a ambos campos no explica si el formulario requiere pruebas de cualificación. Pida al propietario del formulario que defina el campo en lugar de inventar una conclusión a partir de una palabra familiar en inglés.
Comprador y finalidad
Antes de solicitar un cambio, identifique a la entidad que realmente compró los bienes o servicios. Compruebe si el documento concerne a su pedido o a algo que el proveedor adquirió aguas arriba. Si su proveedor aparece como comprador, el vendedor en esa factura puede ser otra empresa. La categoría del documento no resuelve esos roles transaccionales.
Una solicitud útil indica tres cosas: el pedido en cuestión, los datos correctos del comprador y el uso previsto del documento. Permita que el emisor explique cualquier requisito aplicable. No invente un identificador fiscal chino para un cliente extranjero ni tome prestado el número de otra empresa para rellenar un formulario. La guía de campos de facturas ayuda a localizar los bloques de las dos partes.
5. Verificar la factura y el emisor
Una vez que la categoría esté clara, elija la siguiente comprobación según la pregunta que siga abierta. Si necesita establecer si los detalles de la factura coinciden con una factura registrada, utilice la verificación de facturas. Si necesita establecer quién es el vendedor, utilice la identidad de la empresa. Un título traducido es útil como orientación, pero no completa ninguna de las dos tareas.
- Verifique la factura admitida. ChinaValidate Invoice Verification admite las facturas ordinarias y especiales estándar del IVA de China continental, incluidas sus versiones electrónicas y totalmente digitalizadas. Siga los campos solicitados para el tipo real. La guía de verificación cubre las entradas detalladas y los resultados devueltos.
- Identifique a la empresa emisora de la factura. Tome el nombre chino del vendedor y su identificador fiscal del bloque del vendedor. Utilice Company Search para investigar esa entidad de China continental. No utilice el número de factura como identificador de la empresa ni sustituya los datos del comprador.
- Utilice la licencia cuando sea relevante. Si el proveedor proporciona una licencia comercial, Business License Verification ofrece una comparación separada con la información de la empresa. No determina el tratamiento fiscal de la factura ni sustituye la comprobación de la factura.
Nuestra herramienta de facturas no admite todos los documentos que llevan la palabra fapiao. Los recibos minoristas, las facturas de peaje, las facturas de vehículos y los billetes aéreos o ferroviarios están fuera de su cobertura declarada. Un documento no admitido necesita la vía adecuada; no debe etiquetarse como falso porque esta herramienta concreta no pueda verificarlo.
Para un traspaso claro, mantenga juntos el archivo original, su categoría en chino, el comprador y el vendedor, la comprobación realizada y cualquier pregunta pendiente. Un colega debería poder ver si usted identificó el tipo, comparó la factura registrada o investigó la empresa. Así, la siguiente solicitud podrá abordar lo que realmente falta.