
Китайські рахунки-фактури ПДВ: спеціальні та звичайні
Дізнайтеся, чим відрізняються спеціальні та звичайні китайські рахунки-фактури ПДВ і їхні цифрові формати, та визначте, чи потрібна перевірка рахунка або даних компанії.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Китайський звичайний рахунок не є «молодшим братом» спеціального рахунка-фактури ПДВ. Обидва належать до категорій податкових рахунків-фактур. Їхнє застосування відрізняється, особливо щодо відрахування вхідного ПДВ, але слова звичайний і спеціальний не свідчать про те, чи є конкретний документ справжнім або чи можна довіряти постачальнику.
Якщо постачальник запитує, яка фапяо вам потрібна, або надсилає тип, якого ви не очікували, почніть із китайської назви та мети вашого запиту. Цей посібник порівнює поширені материкові китайські рахунки-фактури ПДВ для іноземних покупців. Він допомагає ідентифікувати документ, уточнити потреби вашої фінансової команди та перейти до відповідної перевірки рахунка або компанії.
1. Визначте категорію рахунка-фактури
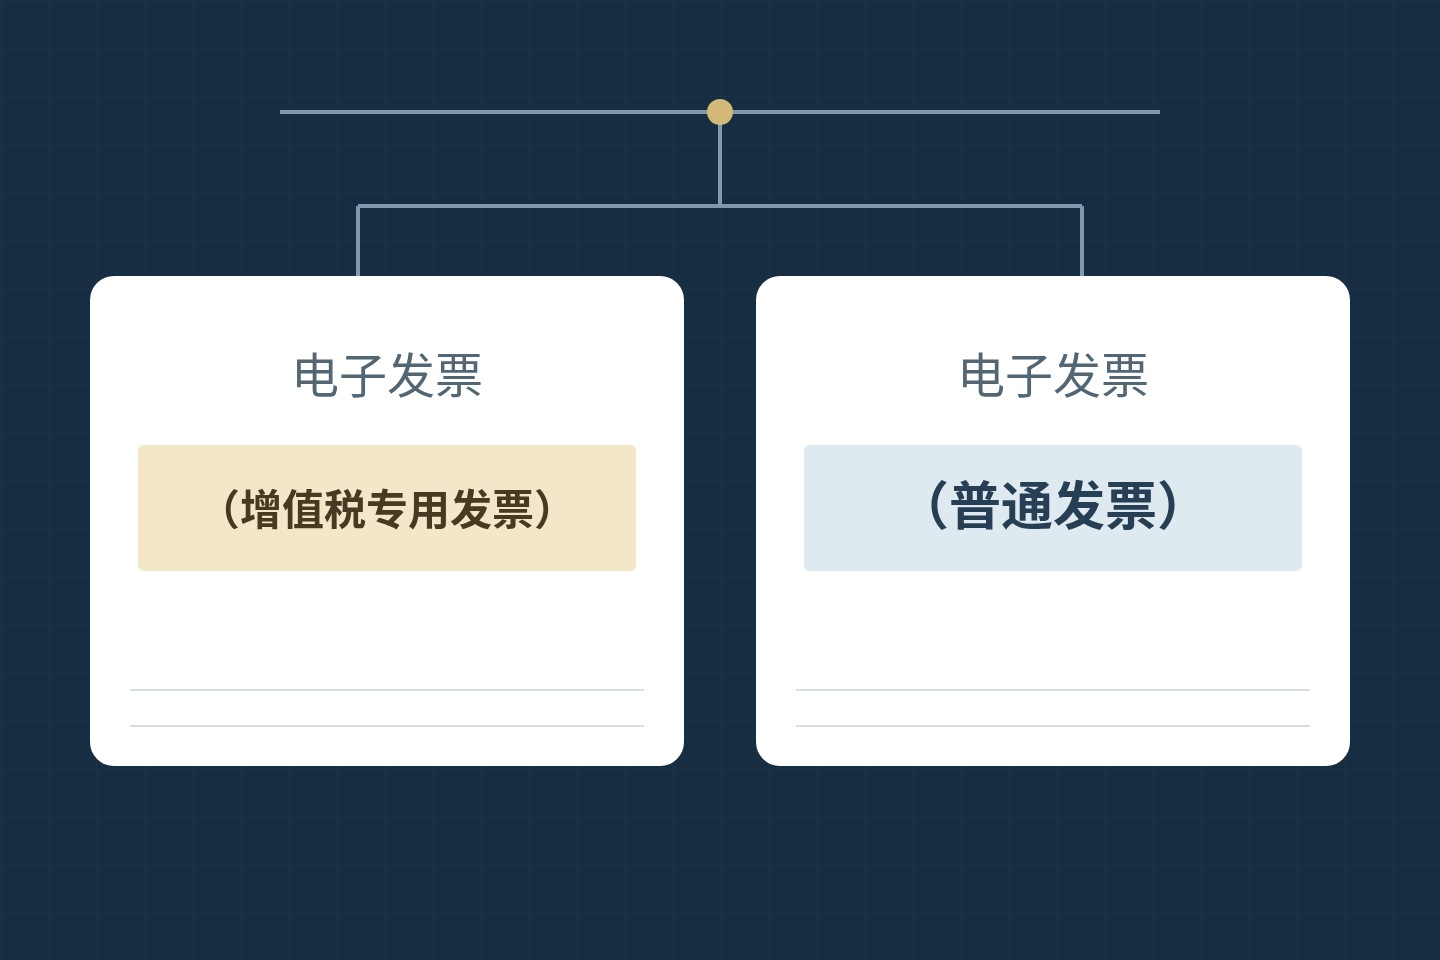
Два вирази, які слід розпізнавати, — це 增值税专用发票 (спеціальний рахунок-фактура ПДВ) і 普通发票 (звичайний рахунок). На англомовних порталах постачальників звичайний рахунок-фактура ПДВ також можуть називати General VAT Fapiao. Такий переклад не означає, що постачальник має статус платника ПДВ на загальних підставах.
Зберігайте китайську назву поруч із англійським описом у своїх записах. Це усуває дивно поширену неоднозначність: один колега каже «General Invoice», інший — «Normal Invoice», а третій вважає, що йдеться про три різні документи. Порівняйте їхні оригінальні назви, перш ніж просити постачальника повторно виставити рахунок.
| Формулювання для пошуку | Значення в цьому посібнику | Корисна перша дія |
|---|---|---|
| 增值税专用发票 | Спеціальний рахунок-фактура ПДВ | Зафіксуйте категорію та підтвердьте передбачуваного одержувача і спосіб використання. |
| 普通发票 | Звичайний рахунок, який часто називають General Fapiao | Збережіть оригінальну назву; не відхиляйте її через англійське слово «ordinary». |
| 电子发票, після якого в дужках вказано категорію | Електронний рахунок-фактура, категорія якого визначається за назвою | Прочитайте формулювання в дужках так само уважно, як і слова «електронний рахунок-фактура». |
Класифікація рахунків-фактур на національній платформі верифікації описує звичайні та спеціальні рахунки-фактури ПДВ і їхні електронні форми. Використовуйте ці мітки для класифікації отриманого документа. Файл із назвою «VAT invoice.pdf» або англомовний опис менеджера з продажу може не містити саме тієї відмінності, яка вам потрібна.
Якщо заголовок обрізано або розмито, запросіть повний оригінальний файл. Не робіть висновків про тип за кольором, видимою сумою податку чи наявністю печатки. Такі візуальні ознаки є поганою заміною прочитання назви. Якщо файл насправді є комерційним або проформа-рахунком, спершу скористайтеся порівнянням фапяо та комерційного рахунка.
2. Зрозумійте різні способи використання
Основна відмінність стосується податкового застосування. Спеціальний рахунок-фактура ПДВ може слугувати документом для відрахування вхідного ПДВ відповідно до чинних правил. Звичайний рахунок зазвичай не виконує цієї функції, хоча податкове законодавство передбачає винятки для певних операцій. У поясненні двох категорій від податкового органу ці винятки прямо збережено.
Це не означає, що спеціальний рахунок гарантує відрахування. Одержувач, операція та застосовні правила все одно мають значення. Це також відрізняється від відшкодування витрат: рішення компанії відшкодувати витрати співробітнику та її можливість відрахувати вхідний ПДВ є окремими питаннями. Запитайте у фінансового підрозділу, яку саме вимогу він намагається задовольнити.
| Запитання | Спеціальний рахунок-фактура ПДВ | Звичайний рахунок |
|---|---|---|
| Яка це категорія? | Податковий рахунок-фактура зі специфічною функцією щодо ПДВ. | Податковий рахунок-фактура, що використовується для документування операцій. |
| Чи забезпечує він відрахування вхідного ПДВ? | Він може бути підставою для відрахування, якщо виконано встановлені умови. | Загалом ні, з винятками, передбаченими податковими правилами. |
| Чи підтверджує його назва справжність? | Ні. Конкретний рахунок-фактура все одно потребує перевірки. | Ні. Конкретний рахунок-фактура все одно потребує перевірки. |
| Чи доводить це надійність постачальника? | Ні. Ідентифікація компанії та виконання транзакції залишаються окремими питаннями. | Ні. Ідентифікація компанії та виконання транзакції залишаються окремими питаннями. |
Для команди закупівель із-за кордону корисне запитання часто є більш конкретним, ніж «Який варіант кращий?». Уточніть, хто отримає документ і для чого він потрібен. Ваш закордонний головний офіс, материкова дочірня компанія та співробітник, який подає звіт про витрати, є різними одержувачами; не переносьте вимоги одного одержувача на іншого без перевірки.
Розгляньте гіпотетичний запит від колеги з фінансового відділу: «Будь ласка, отримайте спеціальний рахунок-фактуру». Перш ніж пересилати його, підтвердьте точне найменування покупця, яке має бути вказане, та причину, чому потрібна саме ця категорія. Якщо покупка належить іншому суб’єкту господарювання, заміна даних спорідненої компанії не є адміністративним спрощенням. Узгодьте покупця та мету з фінансовим відділом і емітентом.
Аналогічно, документ може бути читабельним і відповідати запису в рахунку-фактурі, але все ж не відповідати на внутрішнє бухгалтерське запитання. Точно фіксуйте успішне порівняння, а потім спрямовуйте невирішене запитання особі, відповідальній за це використання. Повторний пошук автентичності не визначить податковий режим одержувача.
3. Розрізняйте категорію та формат
«Електронний» описує форму, тоді як «спеціальний» або «звичайний» визначає категорію. Загальнонаціональне оголошення про цифрові рахунки-фактури Державної податкової адміністрації, що набирає чинності з грудня 2024 року, включає як спеціальні, так і звичайні повністю цифрові рахунки-фактури та надає цифровим рахункам-фактурам таку ж юридичну силу, як і паперовим.
Двома поширеними повністю цифровими назвами є 电子发票(增值税专用发票) та 电子发票(普通发票). Читання лише перших чотирьох китайських символів призводить до втрати інформації про категорію. Навпаки, прочитання слова «спеціальний» не означає, що документ обов’язково має бути традиційною паперовою формою.
| Параметр | Приклади | Що допомагає встановити |
|---|---|---|
| Категорія рахунка-фактури | Спеціальний або звичайний | Тип, зазначений у назві рахунка-фактури. |
| Форма виставлення або система | Паперова, попередня електронна, повністю цифрова | Які макет документа та інструкції з перевірки застосовуються. |
| Файл, наданий вам | Вкладений файл PDF або фотографія | Спосіб отримання інформації, а не її податкова категорія. |
Практичний приклад наведено в посібнику AWS China щодо цифрових фапяо. Там пояснюється, що клієнти можуть отримувати як звичайні, так і спеціальні цифрові фапяо, а також описується доставка файлів XML і PDF. Це домовленості конкретного емітента, але вони демонструють, чому термін «рахунок-фактура у форматі PDF» не може визначати одну категорію.
AWS також пояснює, що їхні цифрові рахунки-фактури не містять поля для печатки продавця, яке використовувалося на старіших паперових формах. Тому незнайомий макет потребує ідентифікації перед винесенням суджень. Не просіть постачальника вставляти зображення печатки в електронний файл лише для того, щоб він нагадував старіший зразок. Зберігайте файл у тому вигляді, в якому ви його отримали, і перевіряйте його фактичний запис.
Уявіть два гіпотетичні вкладені файли. Обидва є файлами PDF і обидва мають назви електронних рахунків-фактур, але одна назва вказує на спеціальний ПДВ, а інша — на звичайний. Вкладені файли мають спільний формат доставки, тоді як їхні категорії різняться. Тепер роздрукуйте один із них: роздруківка не перетворює звичайний рахунок-фактуру на спеціальний.
Коли постачальник надсилає скриншот замість оригіналу, запросіть оригінальний електронний файл, якщо він доступний. Це покращує читабельність і зберігає корисні деталі. Це не визначає категорію за вас. Для окремого завдання завантаження посібник із PDF-рахунків-фактур пояснює, як перейти від отриманого файлу до перевірки.
4. Уточніть запит постачальника
Більшість плутанини можна усунути, виявивши відсутній факт перед запитом на заміну. Наведені нижче ситуації є ілюстративними, а не описом реальних клієнтів. Жодна з них не передбачає, що кожна закордонна покупка вимагає одного й того самого китайського податкового документа.
Неочікуваний звичайний рахунок-фактура
Почніть із перевірки того, що ви запитували. Якщо в листуванні щодо замовлення було запитано лише «рахунок-фактуру», постачальник і покупець могли зрозуміти це по-різному. Підтвердьте передбачуване використання документа, зазначеного покупця та будь-яку погоджену категорію. Сама по собі звичайна назва не є доказом того, що постачальник надіслав підроблений рахунок-фактуру.
Якщо фінансовому відділу потрібен інший документ, точно опишіть цю потребу, а не просіть «більш офіційну» версію. Наприклад: «Наш фінансовий відділ запросив [категорія рахунка-фактури] для [покупець і мета]. Будь ласка, підтвердьте, чи відповідає прикріплений рахунок-фактура цьому запиту, і поясніть відповідний процес виправлення, якщо ні». Зберігайте будь-які виправні документи разом із оригіналом.
Спеціальні рахунки-фактури як доказ
Постачальник може стверджувати, що виставлення спеціального рахунка-фактури доводить, що він є загальним платником ПДВ. Такий висновок є небезпечним. Оголошення податкового органу 2026 року дозволяє малим платникам податків за зазначених обставин відмовитися від відповідних пільг і виставляти спеціальні рахунки-фактури з ПДВ. Сама назва не може встановити категорію платника податків емітента.
Якщо цей статус важливий для вашого запису про постачальника, скористайтеся окремим посібником щодо статусу платника ПДВ. Він розглядає кваліфікацію компанії та відповідні дати. Тримайте цю відповідь окремо від перевірки одного рахунка-фактури й не сприймайте жодну з цих відповідей як оцінку виробничих можливостей або надійності доставки.
Англійське слово «General»
Уточніть, чи має відправник на увазі звичайний фапяо чи статус загального платника податків. Ці фрази звучать схоже англійською, але позначають різні речі. Коротке запитання може усунути неоднозначність: «Вам потрібен звичайний рахунок-фактура чи підтвердження статусу нашого постачальника як платника ПДВ?» За потреби залиште у повідомленні відповідний китайський термін.
Наприклад, форма закупівлі може містити поле з назвою «Статус ПДВ», тоді як в електронному листі запитується «загальний рахунок-фактура». Завантаження рахунка-фактури в обидва поля не пояснює, чи вимагає форма доказів кваліфікації. Попросіть власника форми визначити призначення цього поля, а не робіть висновки, спираючись лише на знайоме англійське слово.
Покупець і мета
Перш ніж запитувати зміни, назвіть суб’єкта, який фактично придбав товари або послуги. Перевірте, чи стосується документ вашого замовлення чи чогось, що постачальник придбав вище по ланцюжку. Якщо ваш постачальник фігурує як покупець, продавцем у цьому рахунку-фактурі може бути інша компанія. Категорія документа не визначає ці ролі в транзакції.
Корисний запит містить три елементи: відповідне замовлення, правильні дані покупця та передбачуване використання документа. Дозвольте емітенту пояснити будь-які застосовні вимоги. Не вигадуйте китайський податковий ідентифікатор для закордонного клієнта й не позичайте номер іншої компанії, щоб заповнити форму. Посібник із полів рахунка-фактури допомагає знайти блоки двох сторін.
5. Перевірте рахунок і компанію
Коли категорія з’ясована, оберіть наступну перевірку залежно від того, яке питання залишається відкритим. Якщо потрібно встановити, чи відповідають деталі рахунка-фактури зареєстрованому документу, скористайтеся перевіркою рахунка-фактури. Якщо потрібно встановити, хто є продавцем, використайте ідентифікацію компанії. Перекладена назва корисна для орієнтування, але не виконує жодного з цих завдань повністю.
- Перевірте підтримуваний рахунок-фактуру. ChinaValidate Invoice Verification підтримує стандартні материкові звичайні та спеціальні рахунки-фактури з ПДВ, включно з їхніми електронними та повністю цифровими версіями. Дотримуйтесь полів, необхідних для фактичного типу. Посібник із перевірки охоплює детальні вхідні дані та повернуті результати.
- Ідентифікуйте компанію-емітента. Візьміть китайську назву продавця та його податковий ідентифікатор із блоку продавця. Використовуйте Company Search, щоб дослідити цю материкову юридичну особу. Не використовуйте номер рахунка-фактури як ідентифікатор компанії й не підставляйте дані покупця.
- Використовуйте ліцензію, коли це доречно. Якщо постачальник надає бізнес-ліцензію, Business License Verification пропонує окреме порівняння з інформацією про компанію. Це не визначає податкове трактування рахунка-фактури й не замінює перевірку рахунка-фактури.
Наш інструмент для роботи з рахунками-фактурами не підтримує всі документи, що містять слово «фапяо». Квитки роздрібної торгівлі, рахунки за платні дороги, автомобільні рахунки та авіа- чи залізничні квитки виходять за межі заявленого охоплення. Непідтримуваний документ потребує відповідного маршруту обробки; його не слід маркувати як хибний лише тому, що цей конкретний інструмент не може його перевірити.
Для чіткої передачі справ зберігайте разом оригінальний файл, його китайську категорію, покупця та продавця, виконану перевірку та будь-які залишкові питання. Колега повинен бачити, чи ви визначили тип, порівняли зареєстрований рахунок-фактуру чи дослідили компанію. Тоді наступний запит зможе адресувати те, що дійсно відсутнє.