
Çin KDV Faturaları: Özel ve Normal
Çin'deki özel ve normal KDV faturalarının farklarını ve dijital biçimlerini öğrenin; fatura doğrulamasına mı yoksa şirket bilgilerini incelemeye mi ihtiyacınız olduğunu belirleyin.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Çin'de düzenlenen bir normal fatura, özel KDV faturasının daha düşük bir versiyonu değildir. Her ikisi de vergi faturası kategorisindedir. Kullanım alanları farklıdır; özellikle girdi KDV indiriminde bu fark öne çıkar, ancak normal ve özel ifadeleri, belirli bir belgenin sahte olup olmadığını veya tedarikçinin güvenilir olup olmadığını göstermez.
Bir tedarikçi hangi fapiaoya ihtiyacınız olduğunu sorarsa veya beklemediğiniz bir tür gönderirse, Çin başlığına ve talebinizin amacına odaklanarak başlayın. Bu kılavuz, yurtdışındaki alıcılar için yaygın olan Anakara Çin KDV faturalarını karşılaştırır. Belgeyi tanımlamanıza, finans ekibinizin ihtiyaçlarını netleştirmenize ve uygun fatura veya şirket kontrolüne geçmenize yardımcı olur.
1. Fatura kategorisini belirleyin
Tanınması gereken iki ifade şunlardır: 增值税专用发票, özel KDV faturası ve 普通发票, normal fatura. İngilizce tedarikçi portallarında normal KDV faturasına genel KDV fapiao da denilebilir. Bu çeviri, tedarikçinin genel KDV mükellefi statüsüne sahip olduğu anlamına gelmez.
Kayıtlarınızda İngilizce açıklamanın yanına Çin başlığını da ekleyin. Bu, şaşırtıcı derecede yaygın bir belirsizliği giderir: Bir meslektaş “genel fatura” derken, diğeri “normal fatura” diyebilir ve üçüncüsü ise üç farklı belge hakkında konuştuklarını varsayabilir. Tedarikçiden yeniden herhangi bir belge düzenlemesini istemeden önce orijinal başlıklarını karşılaştırın.
| Aranacak ifade | Bu kılavuzdaki anlamı | Yararlı ilk adım |
|---|---|---|
| 增值税专用发票 | Özel KDV faturası | Kategoriyi kaydedin ve amaçlanan alıcı ile kullanım amacını teyit edin. |
| 普通发票 | Normal fatura, genellikle genel fapiao olarak adlandırılır | Orijinal başlığı saklayın; İngilizce “ordinary” (normal) kelimesi nedeniyle reddetmeyin. |
| 电子发票 ifadesinin ardından parantez içinde bir kategori | Başlığı kategorisini belirten bir elektronik fatura | “Elektronik fatura” ifadesinin yanı sıra parantez içindeki ifadeyi de okuyun. |
Ulusal doğrulama platformunun fatura sınıflandırması, normal ve özel KDV faturalarını ve bunların elektronik formlarını açıklar. Gelen bir belgeyi sınıflandırmak için bu etiketleri kullanın. “VAT invoice.pdf” adlı bir dosya veya bir satış temsilcisinin İngilizce açıklaması, ihtiyacınız olan ayrımı gözden kaçırabilir.
Başlık kırpılmış veya bulanıksa, tam orijinal dosyayı talep edin. Türünü renginden, görünen vergi tutarından veya damga varlığından çıkarmayın. Bu görsel ipuçları, başlığı okumanın zayıf bir alternatifidir. Dosya aslında ticari veya proforma fatura ise, öncelikle fapiao ve ticari fatura karşılaştırmasını kullanın.
2. Farklı kullanım alanlarını anlayın
Ana ayrım vergisel kullanım ile ilgilidir. Özel bir KDV faturası, geçerli kurallar çerçevesinde girdi KDV indirimi belgesi olarak hizmet edebilir. Normal bir fatura genellikle bu işlevi görmez, ancak vergi kanunu belirli işlemler için istisnalar öngörür. Vergi dairesinin iki kategoriye ilişkin açıklaması bu istisnaları açıkça korur.
Bu, özel bir faturanın indirimi garanti ettiği anlamına gelmez. Alıcı, işlem ve geçerli kurallar hâlâ önem taşır. Çalışan masraflarının geri ödenmesi de ayrı bir konudur: Şirketin bir çalışanın masrafını karşılama kararı ile girdi KDV'sini indirme hakkı aynı şey değildir. Finans birimine hangi gerekliliği karşılamaya çalıştığını sorun.
| Soru | Özel KDV faturası | Normal fatura |
|---|---|---|
| Kategori nedir? | Belirli bir KDV işlevi olan bir vergi faturası. | İşlemleri belgelemek için kullanılan bir vergi faturası. |
| Girdi KDV indirimini karşılar mı? | Uygulanan koşullar karşılandığında indirim hakkı sağlayabilir. | Genellikle sağlamaz; vergi mevzuatı kapsamında istisnalar bulunur. |
| Başlığı gerçekliği kanıtlar mı? | Hayır. Söz konusu faturanın yine de kontrol edilmesi gerekir. | Hayır. Söz konusu faturanın yine de kontrol edilmesi gerekir. |
| Güvenilir bir tedarikçi olduğunu kanıtlar mı? | Hayır. Şirket kimliği ile işlem performansı ayrı konulardır. | Hayır. Şirket kimliği ile işlem performansı ayrı konulardır. |
Yurtdışındaki satın alma ekibi için yararlı soru genellikle “Hangisi daha iyi?” sorusundan daha somuttur. Belgenin kime ulaşacağını ve ne amaçla gerektiğini belirtin. Yurtdışı merkez ofisiniz, Çin ana karasındaki bir bağlı ortaklık ve masraf beyan eden bir çalışan farklı alıcılardır; bir alıcının gerekliliklerini kontrol etmeden diğerine aktarmayın.
Bir finans meslektaşınızdan gelen varsayımsal bir talebi ele alın: “Lütfen özel fatura temin edin.” İletmeden önce, faturada yer alacak tam alıcı adını ve bu kategorinin neden gerekli olduğunu teyit edin. Satın alma başka bir tüzel kişiliğe aitse, ilişkili bir şirketin bilgilerini ikame etmek idari bir kısayol değildir. Alıcıyı ve amacı finans birimi ile düzenleyen taraf arasında netleştirin.
Aynı şekilde, bir belge okunabilir ve fatura kaydıyla eşleşebilirken iç muhasebe sorusunu yanıtlamakta yetersiz kalabilir. Başarılı karşılaştırmayı doğru şekilde kaydedin, ardından çözülmemiş soruyu o kullanım alanından sorumlu kişiye iletin. Gerçeklik sorgulamasını tekrarlamak, bir alıcının vergi uygulamasını belirlemez.
3. Kategoriyi biçimden ayırın
“Elektronik” ifadesi biçimi tanımlarken, “özel” veya “normal” kategoriyi belirtir. Devlet Vergi İdaresi’nin ulusal dijital fatura duyurusu, Aralık 2024’ten itibaren yürürlüğe girmiş olup hem özel hem de normal tamamen dijitalleştirilmiş faturaları kapsar ve dijital faturalara kağıt faturalarla aynı hukuki geçerliliği tanır.
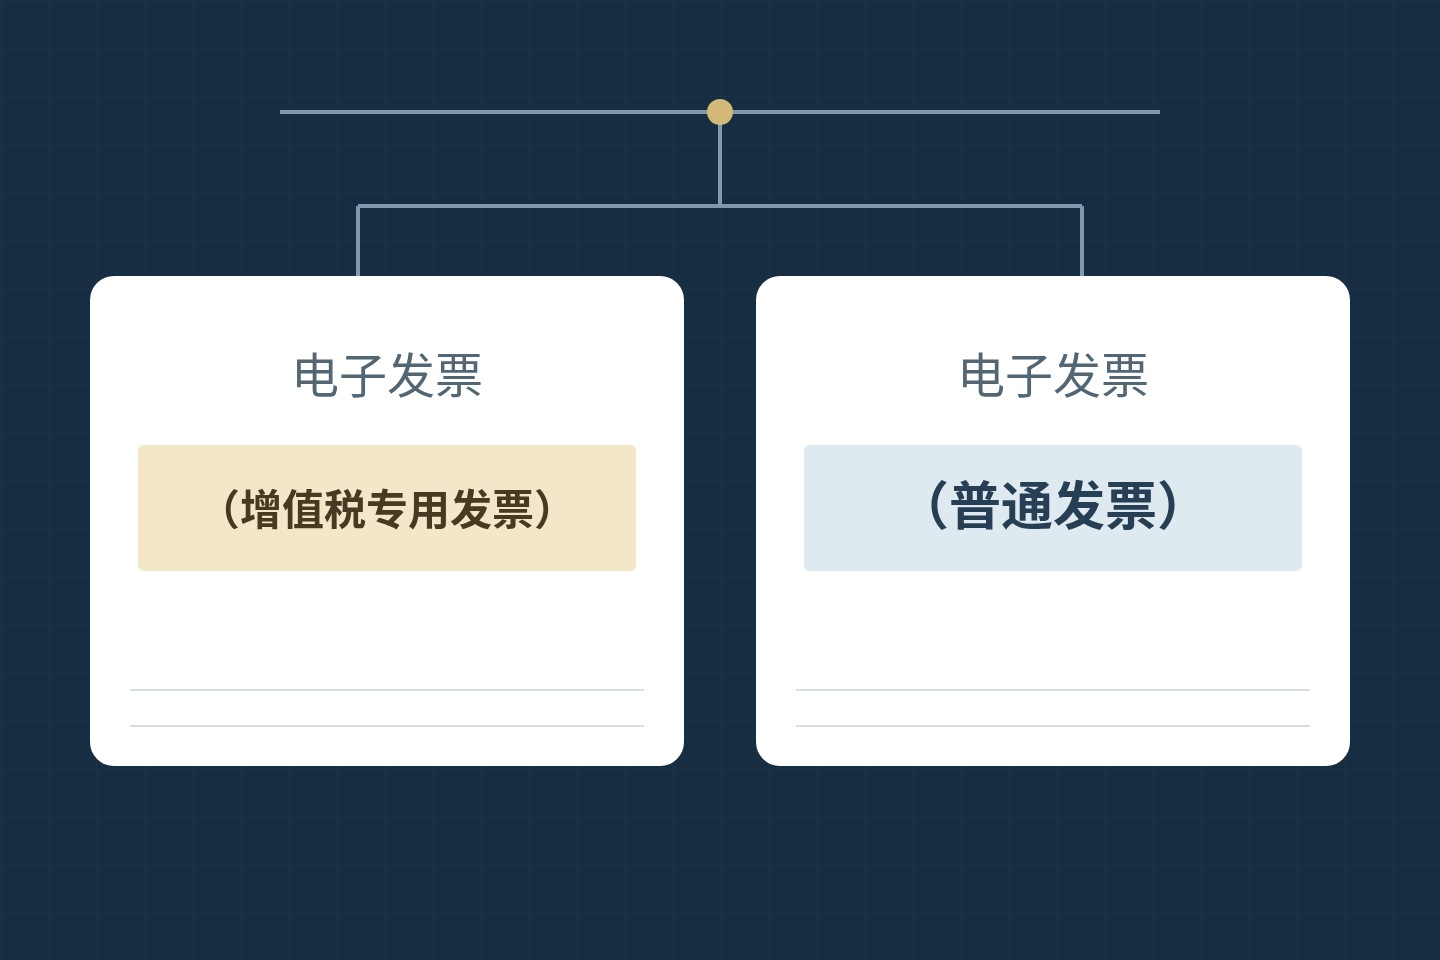
İki yaygın tamamen dijitalleştirilmiş başlık 电子发票(增值税专用发票) ve 电子发票(普通发票) şeklindedir. Sadece ilk dört Çince karakteri okumak kategori bilgisini kaybettirir. Tersine, “özel” ibaresini okumak belgenin geleneksel kağıt formunda olması gerektiğini göstermez.
| Boyut | Örnekler | Ne tespit etmeye yardımcı olur |
|---|---|---|
| Fatura kategorisi | Özel veya normal | Fatura başlığında belirtilen tür. |
| Düzenleme biçimi veya sistemi | Kağıt, önceki elektronik, tamamen dijitalleştirilmiş | Hangi belge düzeni ve doğrulama talimatlarının uygulanacağı. |
| Size sağlanan dosya | PDF eki veya fotoğraf | Bilgiyi nasıl aldığınız, vergi kategorisi değil. |
Pratik bir örnek AWS China’nın dijitalleştirilmiş fapiao kılavuzunda yer almaktadır. Müşterilerin genel veya özel dijitalleştirilmiş fapiao alabileceğini açıklar ve XML ile PDF dosyalarının teslimatını tanımlar. Bunlar söz konusu düzenleyicinin uygulamalarıdır, ancak “PDF fatura” ifadesinin tek bir kategoriyi tanımlayamayacağını gösterir.
AWS ayrıca dijitalleştirilmiş faturalarının eski kağıt formlarda kullanılan satıcı mührü alanını içermediğini açıklar. Bu nedenle, alışılmadık bir düzen yargıya varmadan önce tanımlanmayı hak eder. Bir tedarikçiden, yalnızca eski bir örneğe benzemesi için elektronik bir dosyaya mühür görüntüsü yapıştırmasını istemeyin. Dosyayı alındığı gibi saklayın ve gerçek kaydını kontrol edin.
İki varsayımsal eki hayal edin. Her ikisi de PDF’dir ve her ikisinin de elektronik fatura başlığı vardır, ancak bir başlık KDV özel faturasını, diğeri ise normal faturayı belirtir. Ekler aynı teslimat biçimini paylaşırken kategorileri farklıdır. Şimdi bunlardan birini yazdırın: Yazdırma işlemi normal bir faturayı özel faturaya dönüştürmez.
Bir tedarikçi orijinal yerine ekran görüntüsü gönderdiğinde, varsa orijinal elektronik dosyayı isteyin. Bu, okunabilirliği artırır ve faydalı ayrıntıları korur. Kategori sizin için karar vermez. Ayrı yükleme görevi için, fatura PDF kılavuzu alınan bir dosyadan doğrulamaya geçiş sürecini açıklar.
4. Yaygın tedarikçi sorularını çözün
Çoğu kafa karışıklığı, yenisi istenmeden önce eksik gerçeğin belirlenmesiyle çözülebilir. Aşağıdaki durumlar açıklayıcı niteliktedir ve gerçek müşterilerin hesaplarını yansıtmaz. Hiçbiri, her yurtdışı satın almanın aynı Çin vergi belgesini gerektirdiğini varsaymaz.
Beklenmedik bir normal fatura
Ne talep ettiğinizi kontrol ederek başlayın. Sipariş yazışmaları yalnızca “fatura” talep ettiyse, tedarikçi ve alıcı farklı şeyler anlamış olabilir. Belgenin amaçlanan kullanımını, adı geçen alıcıyı ve varsa mutabık kalınan kategoriyi teyit edin. Yalnızca normal bir başlık, tedarikçinin sahte fatura gönderdiğine dair kanıt değildir.
Finans birimi farklı bir belgeye ihtiyaç duyuyorsa, “daha resmi” bir versiyon istemek yerine bu ihtiyacı kesin olarak tanımlayın. Örneğin: “Finans ekibimiz [alıcı ve amaç] için [fatura kategorisi] talep etti. Lütfen ekli faturanın bu talebi karşılayıp karşılamadığını teyit edin ve karşılamıyorsa uygun düzeltme sürecini açıklayın.” Düzeltici belgeleri orijinaliyle birlikte saklayın.
Kanıt olarak özel faturalar
Bir tedarikçi, özel fatura düzenlemenin genel KDV mükellefi olduğunu kanıtladığını söyleyebilir. Bu çıkarım güvensizdir. Vergi otoritesinin 2026 duyurusu, küçük ölçekli mükelleflerin belirtilen koşullarda ilgili muafiyetlerden vazgeçerek özel KDV faturaları düzenlemesine izin verir. Başlık tek başına düzenleyicinin mükellef kategorisini belirlemez.
Bu durum tedarikçi kaydınız için önemliyse, ayrı KDV mükellefiyet durumu rehberini kullanın. Bu rehber, şirketin niteliğini ve ilgili tarihleri ele alır. Bu yanıtı tek bir faturayı kontrol etmekten ayrı tutun ve her iki yanıtı da üretim kabiliyeti veya teslimat güvenilirliği için bir not olarak değerlendirmeyin.
“Genel” kelimesi
Gönderenin genel bir fapiao mu yoksa genel mükellef statüsünü mü kastettiğini netleştirin. Bu ifadeler İngilizcede ilişkili gibi duyulsa da farklı şeyleri tanımlar. Belirsizliği gidermek için kısa bir yanıt yeterlidir: “Normal bir faturaya mı, yoksa tedarikçimizin KDV mükellefiyet statüsüne dair kanıta mı ihtiyacınız var?” Gerekirse mesajda karşılık gelen Çince terimi de bulundurun.
Örneğin, bir satın alma formunda “KDV durumu” etiketli bir kutucuk bulunurken, bir e-postada “genel fatura” talep edilebilir. Faturayı her iki alana da yüklemek, formun nitelik kanıtı gerektirip gerektirmediğini açıklamaz. Tanıdık bir İngilizce kelimeden sonuç uydurmak yerine, alanın sahibinden tanımı yapmasını isteyin.
Alıcı ve amaç
Bir değişiklik talep etmeden önce, mal veya hizmeti fiilen satın alan tüzel kişiyi belirtin. Belgenin sizin siparişinizle mi yoksa tedarikçinin yukarı yönlü (upstream) satın aldığı bir işlemle mi ilgili olduğunu kontrol edin. Tedarikçiniz alıcı olarak görünüyorsa, o faturadaki satıcı başka bir şirket olabilir. Belgenin kategorisi bu işlem rollerini çözmez.
Faydalı bir talep üç şeyi belirtir: İlgili sipariş, alıcının doğru bilgileri ve belgenin amaçlanan kullanımı. Düzenleyicinin geçerli herhangi bir gerekliliği açıklamasına izin verin. Yurt dışındaki bir müşteri için Çince bir vergi kimlik numarası uydurmayın veya bir formu doldurmak için başka bir şirketin numarasını kullanmayın. Fatura alanları rehberi, iki taraf bloğunu bulmanıza yardımcı olur.
5. Faturayı ve düzenleyeni kontrol edin
Kategori netleştiğinde, hâlâ açık olan soruya göre sonraki kontrolü seçin. Fatura detaylarının kayıtlı bir faturayla eşleşip eşleşmediğini tespit etmeniz gerekiyorsa fatura doğrulamayı kullanın. Satıcının kim olduğunu tespit etmeniz gerekiyorsa şirket kimliğini kullanın. Çevrilmiş bir başlık faydalı bir yön gösterici olsa da, bu görevlerin hiçbirini tamamlamaz.
- Desteklenen faturayı doğrulayın. ChinaValidate Fatura Doğrulama, elektronik ve tamamen dijital versiyonları dahil olmak üzere standart Anakara Çin KDV sıradan ve özel faturalarını destekler. Gerçek tür için istenen alanları takip edin. Doğrulama rehberi, detaylı girdileri ve döndürülen sonuçları kapsar.
- Fatura düzenleyen şirketi tanımlayın. Satıcının Çince unvanını ve vergi kimlik numarasını satıcı bloğundan alın. Bu Anakara Çin tüzel kişisini araştırmak için Şirket Aramayı kullanın. Fatura numarasını şirket tanımlayıcısı olarak kullanmayın veya alıcının bilgilerini yerine koymayın.
- İlgili olduğunda lisansı kullanın. Tedarikçi bir işletme ruhsatı sağlarsa, İşletme Ruhsatı Doğrulama, şirket bilgileriyle ayrı bir karşılaştırma sunar. Bu araç, faturaya uygulanacak vergi işlemini belirlemez ve fatura kontrolünün yerini almaz.
Fatura aracımız, fapiao kelimesini taşıyan her belgeyi desteklemez. Perakende makbuzları, otoyol geçiş faturaları, araç faturaları ve hava veya demiryolu biletleri belirtilen kapsamın dışındadır. Desteklenmeyen bir belge uygun yolu gerektirir; bu belirli araç onu kontrol edemediği için yanlış olarak etiketlenmemelidir.
Net bir devir için orijinal dosyayı, Çince kategorisini, alıcı ve satıcıyı, yapılan kontrolü ve kalan herhangi bir soruyu birlikte tutun. Bir meslektaşınız, türü tanımlayıp tanımlamadığınızı, kayıtlı faturayla karşılaştırıp karşılaştırmadığınızı veya şirketi araştırıp araştırmadığınızı görebilmelidir. Böylece sonraki talep gerçekten eksik olan şeyi ele alabilir.