
Chińskie faktury VAT: specjalne i zwykłe
Poznaj różnice między specjalnymi a zwykłymi fakturami VAT w Chinach, rozróżnij formaty cyfrowe i ustal, czy potrzebujesz weryfikacji faktury, czy danych firmy.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Chińska faktura zwykła nie jest gorszą wersją specjalnej faktury VAT. Obie są kategoriami faktur podatkowych. Ich zastosowania różnią się, szczególnie w kontekście odliczania podatku naliczonego VAT, ale słowa zwykła i specjalna nie wskazują, czy dany dokument jest autentyczny, ani czy dostawca jest godny zaufania.
Jeśli dostawca pyta, jakiego rodzaju fapiao potrzebujesz, lub przesyła typ, którego się nie spodziewałeś, zacznij od chińskiego tytułu i celu Twojego zapytania. Niniejszy przewodnik porównuje powszechne chińskie faktury VAT z Chin kontynentalnych dla nabywców zagranicznych. Pomaga on zidentyfikować dokument, wyjaśnić, czego potrzebuje Twój dział finansowy, oraz przejść do odpowiedniej faktury lub weryfikacji firmy.
1. Zidentyfikuj kategorię faktury
Dwa wyrażenia, które należy rozpoznać, to 增值税专用发票, czyli specjalna faktura VAT, oraz 普通发票, czyli faktura zwykła. W anglojęzycznych portalach dostawców zwykła faktura VAT może być również określana jako ogólna fapiao VAT. To tłumaczenie nie oznacza, że dostawca posiada status podatnika VAT ogólnego.
Przechowuj chiński tytuł obok angielskiego opisu w swojej dokumentacji. Rozwiązuje to zaskakująco częstą niejasność: jeden współpracownik mówi „faktura ogólna”, inny „faktura normalna”, a trzeci zakłada, że rozmawiają o trzech różnych dokumentach. Porównaj ich oryginalne tytuły, zanim poprosisz dostawcę o ponowne wystawienie czegokolwiek.
| Sformułowanie do wyszukania | Znaczenie w tym przewodniku | Przydatna pierwsza czynność |
|---|---|---|
| 增值税专用发票 | Specjalna faktura VAT | Zanotuj kategorię i potwierdź zamierzonego odbiorcę oraz przeznaczenie. |
| 普通发票 | Faktura zwykła, często nazywana ogólną fapiao | Zachowaj oryginalny tytuł; nie odrzucaj go ze względu na angielskie słowo „ordinary” (zwykła). |
| 电子发票, po którym następuje kategoria w nawiasie | Faktura elektroniczna, której tytuł określa jej kategorię | Przeczytaj sformułowanie w nawiasie, a także frazę „faktura elektroniczna”. |
Klasyfikacja faktur na krajowej platformie weryfikacyjnej opisuje zwykłe i specjalne faktury VAT oraz ich formy elektroniczne. Użyj tych etykiet do sklasyfikowania otrzymanego dokumentu. Plik o nazwie „VAT invoice.pdf” lub angielski opis sprzedawcy mogą pomijać właśnie to rozróżnienie, którego potrzebujesz.
Jeśli nagłówek jest przycięty lub rozmazany, poproś o kompletny oryginalny plik. Nie wnioskuj o typie na podstawie koloru, widocznej kwoty podatku lub obecności pieczęci. Te wizualne wskazówki są słabym zamiennikiem przeczytania tytułu. Jeśli plik jest faktycznie fakturą handlową lub pro forma, najpierw skorzystaj z porównania fapiao i faktury handlowej.
2. Zrozum różne zastosowania
Główna różnica dotyczy zastosowania podatkowego. Specjalna faktura VAT może służyć jako dokument do odliczenia podatku naliczonego VAT zgodnie z obowiązującymi przepisami. Faktura zwykła generalnie nie pełni tej funkcji, chociaż prawo podatkowe przewiduje wyjątki dla określonych transakcji. Wyjaśnienie dwóch kategorii przez organ podatkowy wyraźnie zachowuje te wyjątki.
Nie oznacza to, że specjalna faktura gwarantuje odliczenie. Nadal istotne są odbiorca, transakcja i obowiązujące przepisy. Różni się to również od zwrotu kosztów: decyzja firmy o zwrocie kosztów pracownikowi oraz jej możliwość odliczenia podatku naliczonego VAT to oddzielne kwestie. Zapytaj dział finansowy, który wymóg próbuje spełnić.
| Pytanie | Specjalna faktura VAT | Faktura zwykła |
|---|---|---|
| Jaka to kategoria? | Faktura podatkowa o specyficznej funkcji w zakresie VAT. | Faktura podatkowa używana do dokumentowania transakcji. |
| Czy reguluje odliczenie podatku naliczonego VAT? | Może umożliwiać odliczenie, gdy spełnione są odpowiednie warunki. | Zazwyczaj nie, z wyjątkami przewidzianymi w przepisach podatkowych. |
| Czy jego tytuł potwierdza autentyczność? | Nie. Konkretną fakturę należy nadal zweryfikować. | Nie. Konkretną fakturę należy nadal zweryfikować. |
| Czy dowodzi wiarygodności dostawcy? | Nie. Tożsamość firmy i realizacja transakcji pozostają odrębne. | Nie. Tożsamość firmy i realizacja transakcji pozostają odrębne. |
Dla zagranicznego zespołu zakupowego użyteczne pytanie jest często bardziej konkretne niż „Która opcja jest lepsza?”. Określ, kto ma otrzymać dokument i do czego jest potrzebny. Zagraniczna centrala, chińska spółka zależna oraz pracownik rozliczający wydatki to różni odbiorcy; nie przenoś wymagań jednego odbiorcy na innego bez wcześniejszej weryfikacji.
Rozważmy hipotetyczną prośbę kolegi z działu finansów: „Proszę uzyskać fakturę specjalną”. Przed jej przekazaniem potwierdź dokładną nazwę nabywcy, która ma widnieć na dokumencie, oraz powód, dla którego wymagana jest ta kategoria. Jeśli zakup dotyczy innego podmiotu, podstawienie danych powiązanej spółki nie jest skrótem administracyjnym. Ustal nabywcę i cel wraz z działem finansów oraz wystawcą.
Podobnie dokument może być czytelny i zgodny z ewidencją faktur, a mimo to nie odpowiadać na wewnętrzne pytanie księgowe. Dokładnie odnotuj pomyślne porównanie, a następnie przekaż nierozstrzygnięte pytanie osobie odpowiedzialnej za dane zastosowanie. Powtarzanie wyszukiwania w celu weryfikacji autentyczności nie ustali sposobu opodatkowania u odbiorcy.
3. Oddziel kategorię od formatu
„Elektroniczny” opisuje formę, natomiast „specjalna” lub „zwykła” określa kategorię. Ogólnokrajowe ogłoszenie dotyczące cyfrowych faktur Państwowej Administracji Podatkowej, obowiązujące od grudnia 2024 r., obejmuje zarówno specjalne, jak i zwykłe w pełni zdigitalizowane faktury i nadaje fakturom cyfrowym taką samą moc prawną jak fakturom papierowym.
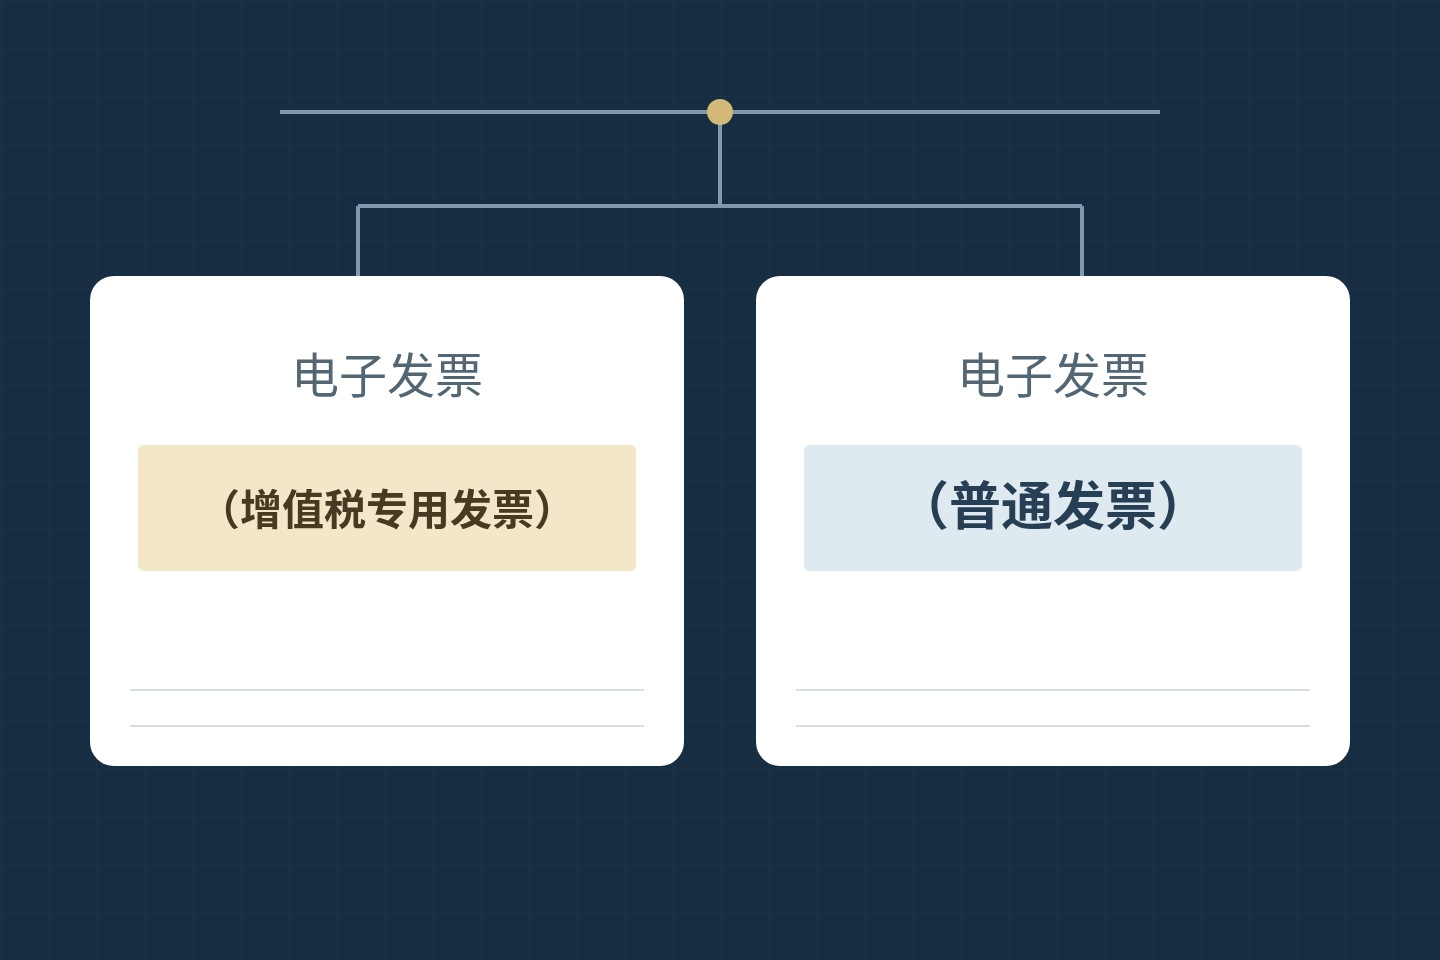
Dwie powszechne nazwy w pełni zdigitalizowanych faktur to 电子发票(增值税专用发票) oraz 电子发票(普通发票). Odczytanie tylko pierwszych czterech chińskich znaków powoduje utratę informacji o kategorii. Z kolei odczytanie słowa „specjalna” nie oznacza, że dokument musi mieć tradycyjną formę papierową.
| Wymiar | Przykłady | Co pomaga ustalić |
|---|---|---|
| Kategoria faktury | Specjalna lub zwykła | Typ określony w tytule faktury. |
| Forma wystawienia lub system | Papierowa, wcześniejsza elektroniczna, w pełni zdigitalizowana | Określa, który układ dokumentu i instrukcje weryfikacji mają zastosowanie. |
| Plik dostarczony Tobie | Załącznik PDF lub fotografia | Sposób otrzymania informacji, a nie jej kategoria podatkowa. |
Praktyczny przykład znajduje się w przewodniku AWS China dotyczącym zdigitalizowanych faktur fapiao. Wyjaśnia on, że klienci mogą otrzymywać zarówno zwykłe, jak i specjalne zdigitalizowane faktury fapiao, oraz opisuje dostarczanie plików XML i PDF. Są to rozwiązania tego konkretnego wystawcy, ale pokazują, dlaczego określenie „faktura PDF” nie pozwala zidentyfikować jednej kategorii.
AWS wyjaśnia również, że ich zdigitalizowane faktury pomijają pole pieczęci sprzedawcy stosowane na starszych formularzach papierowych. Nieznany układ zasługuje więc na identyfikację przed wydaniem oceny. Nie należy prosić dostawcy o wklejenie obrazu pieczęci do pliku elektronicznego wyłącznie po to, by przypominał starszy wzór. Zachowaj plik w otrzymanej postaci i sprawdź jego rzeczywisty rekord.
Wyobraź sobie dwa hipotetyczne załączniki. Obie są plikami PDF i obie mają tytuły faktur elektronicznych, ale jeden tytuł określa specjalny podatek VAT, a drugi zwykły. Załączniki mają wspólny format dostawy, podczas gdy ich kategorie się różnią. Teraz wydrukuj jeden z nich: wydruk nie zmienia zwykłej faktury w specjalną.
Gdy dostawca przesyła zrzut ekranu zamiast oryginału, poproś o oryginalny plik elektroniczny, jeśli jest dostępny. Poprawia to czytelność i zachowuje przydatne szczegóły. Nie decyduje to jednak za Ciebie o kategorii. W przypadku osobnego zadania przesyłania przewodnik dotyczący plików PDF faktur wyjaśnia, jak przejść od otrzymanego pliku do weryfikacji.
4. Wyjaśnij wątpliwości dostawcy
Większość nieporozumień można rozwiązać, identyfikując brakujący fakt przed żądaniem wymiany dokumentu. Poniższe sytuacje mają charakter ilustracyjny i nie opisują rzeczywistych klientów. Żadna z nich nie zakłada, że każdy zagraniczny zakup wymaga tego samego chińskiego dokumentu podatkowego.
Niespodziewana zwykła faktura
Zacznij od sprawdzenia, o co prosiłeś. Jeśli w korespondencji dotyczącej zamówienia poproszono jedynie o „fakturę”, dostawca i nabywca mogli zrozumieć to różnie. Potwierdź zamierzony sposób wykorzystania dokumentu, nazwę nabywcy oraz wszelkie uzgodnione kategorie. Sam zwykły tytuł nie jest dowodem na to, że dostawca wystawił fałszywą fakturę.
Jeśli dział finansów potrzebuje innego dokumentu, precyzyjnie opisz tę potrzebę, zamiast prosić o „bardziej oficjalną” wersję. Na przykład: „Nasz zespół finansowy zażądał [kategorii faktury] dla [nabywcy i celu]. Proszę potwierdzić, czy załączona faktura spełnia to żądanie, i wyjaśnić odpowiednią procedurę korekty, jeśli tak nie jest”. Przechowuj wszelkie dokumenty korygujące razem z oryginałem.
Faktury specjalne jako dowód
Dostawca może twierdzić, że wystawienie faktury specjalnej dowodzi, iż jest podatnikiem VAT ogólnym. Takie wnioskowanie jest błędne. Ogłoszenie organów podatkowych z 2026 r. umożliwia podatnikom małokwotowym, w określonych okolicznościach, rezygnację z odpowiednich ulg i wystawianie specjalnych faktur VAT. Sam tytuł nie może ustalić kategorii podatkowej wystawcy.
Jeśli ten status ma znaczenie dla rejestru dostawcy, skorzystaj z osobnego przewodnika po statusie podatnika VAT. Omawia on kwalifikacje spółki oraz odpowiednie daty. Traktuj tę odpowiedź oddzielnie od weryfikacji pojedynczej faktury i nie uznawaj żadnej z nich za ocenę zdolności produkcyjnych ani niezawodności dostaw.
Słowo „ogólny”
Doprecyzuj, czy nadawca ma na myśli zwykłą fakturę fapiao, czy status ogólnego podatnika. W języku angielskim te sformułowania brzmią podobnie, ale oznaczają różne rzeczy. Krótka odpowiedź może usunąć niejednoznaczność: „Czy potrzebują Państwo zwykłej faktury, czy potwierdzenia statusu podatnika VAT naszego dostawcy?”. W razie potrzeby zachowaj w wiadomości odpowiedni chiński termin.
Na przykład formularz zamówień może zawierać pole oznaczone jako „Status VAT”, podczas gdy e-mail prosi o „ogólną fakturę”. Przesłanie faktury do obu pól nie wyjaśnia, czy formularz wymaga dowodu kwalifikacji. Poproś właściciela formularza o zdefiniowanie tego pola, zamiast wysnuwać wnioski na podstawie znanego angielskiego słowa.
Nabywca i cel
Przed złożeniem wniosku o zmianę wskaż podmiot, który faktycznie nabył towary lub usługi. Sprawdź, czy dokument dotyczy Twojego zamówienia, czy czegoś, co dostawca zakupił wcześniej w łańcuchu dostaw. Jeśli Twój dostawca widnieje jako nabywca, sprzedawcą na tej fakturze może być inna firma. Kategoria dokumentu nie rozstrzyga tych ról transakcyjnych.
Dobra prośba zawiera trzy elementy: wskazanie danego zamówienia, poprawne dane nabywcy oraz zamierzony sposób wykorzystania dokumentu. Pozwól wystawcy wyjaśnić wszelkie mające zastosowanie wymagania. Nie wymyślaj chińskiego identyfikatora podatkowego dla zagranicznego klienta ani nie pożyczaj numeru innej firmy, aby wypełnić formularz. Przewodnik po polach faktury pomaga zlokalizować dwa bloki stron transakcji.
5. Sprawdź fakturę i wystawcę
Gdy kategoria jest już jasna, wybierz kolejną czynność sprawdzającą w zależności od pozostałego pytania. Jeśli musisz ustalić, czy dane na fakturze zgadzają się z zarejestrowaną fakturą, użyj weryfikacji faktury. Jeśli musisz ustalić, kim jest sprzedawca, skorzystaj z jego tożsamości firmowej. Przetłumaczony tytuł stanowi przydatną orientację, ale nie zastępuje wykonania żadnego z tych zadań.
- Zweryfikuj obsługiwaną fakturę. Narzędzie do weryfikacji faktur ChinaValidate obsługuje standardowe faktury VAT z Chin kontynentalnych (zwykłe i specjalne), w tym ich wersje elektroniczne i w pełni cyfrowe. Postępuj zgodnie z polami wymaganymi dla rzeczywistego typu faktury. Przewodnik po weryfikacji omawia szczegółowe dane wejściowe oraz zwracane wyniki.
- Zidentyfikuj firmę wystawiającą fakturę. Pobierz chińską nazwę sprzedawcy oraz jego identyfikator podatkowy z bloku sprzedawcy. Skorzystaj z narzędzia Company Search, aby zbadać ten podmiot z Chin kontynentalnych. Nie używaj numeru faktury jako identyfikatora firmy ani nie podstawiaj danych nabywcy.
- W razie potrzeby skorzystaj z licencji. Jeśli dostawca udostępnia licencję na prowadzenie działalności gospodarczej, narzędzie Business License Verification umożliwia odrębne porównanie z informacjami o firmie. Nie określa ono traktowania podatkowego faktury ani nie zastępuje sprawdzenia samej faktury.
Nasze narzędzie do faktur nie obsługuje każdego dokumentu noszącego nazwę fapiao. Paragony detaliczne, faktury za opłaty drogowe, faktury za pojazdy oraz bilety lotnicze lub kolejowe wykraczają poza zadeklarowany zakres jego działania. Dokument nieobsługiwany wymaga odpowiedniej ścieżki postępowania; nie należy go oznaczać jako fałszywego wyłącznie dlatego, że to konkretne narzędzie nie może go zweryfikować.
Aby zapewnić klarowne przekazanie informacji, przechowuj razem oryginalny plik, jego chińską kategorię, nabywcę i sprzedawcę, przeprowadzoną weryfikację oraz ewentualne pozostałe pytania. Współpracownik powinien móc ocenić, czy zidentyfikowałeś typ, porównałeś fakturę z rejestrem lub zbadałeś firmę. Dzięki temu kolejne żądanie może dotyczyć tego, czego faktycznie brakuje.