
Notas fiscais de IVA da China: Especiais vs. Ordinárias
Entenda as diferenças entre as notas fiscais de IVA especiais e ordinárias da China, identifique os formatos digitais e saiba quando verificar a nota ou consultar os dados da empresa.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Uma nota fiscal ordinária chinesa não é uma versão inferior de uma nota fiscal especial de IVA. Ambas são categorias de documentos fiscais. Seus usos diferem, particularmente para a dedução do IVA suportado, mas os termos ordinária e especial não indicam se um documento específico é genuíno ou se um fornecedor é confiável.
Se um fornecedor perguntar qual fapiao você precisa ou enviar um tipo que você não esperava, comece analisando o título em chinês e o objetivo da sua solicitação. Este guia compara as notas fiscais de IVA comuns da China continental para compradores estrangeiros. Ele ajuda você a identificar o documento, esclarecer o que sua equipe financeira necessita e prosseguir com a emissão da nota fiscal apropriada ou com a verificação da empresa.
1. Identifique a categoria da nota fiscal
As duas expressões a serem reconhecidas são 增值税专用发票, nota fiscal especial de IVA, e 普通发票, nota fiscal ordinária. Em portais de fornecedores em inglês, uma nota fiscal ordinária de IVA também pode ser chamada de fapiao geral de IVA. Essa tradução não significa que o fornecedor tenha o status de contribuinte geral de IVA.
Mantenha o título em chinês ao lado da descrição em inglês em seus registros. Isso resolve uma ambiguidade surpreendentemente comum: um colega diz “nota fiscal geral”, outro diz “nota fiscal normal” e um terceiro assume que estão discutindo três documentos diferentes. Compare os títulos originais antes de solicitar ao fornecedor que emita qualquer coisa novamente.
| Termos a localizar | Significado neste guia | Primeira ação útil |
|---|---|---|
| 增值税专用发票 | Nota fiscal especial de IVA | Registre a categoria e confirme o destinatário pretendido e o uso. |
| 普通发票 | Nota fiscal ordinária, frequentemente chamada de fapiao geral | Mantenha o título original; não o rejeite por causa da palavra em inglês “ordinary” (ordinária). |
| 电子发票 seguido de uma categoria entre parênteses | Uma nota fiscal eletrônica cujo título identifica sua categoria | Leia a redação entre parênteses, bem como “nota fiscal eletrônica”. |
A classificação de notas fiscais da plataforma nacional de verificação descreve as notas fiscais de IVA ordinárias e especiais e suas formas eletrônicas. Use esses rótulos para classificar um documento recebido. Um arquivo chamado “VAT invoice.pdf” ou a descrição em inglês de um vendedor pode omitir justamente a distinção de que você precisa.
Se o cabeçalho estiver cortado ou borrado, solicite o arquivo original completo. Não infira o tipo pela cor, pelo valor do imposto visível ou pela presença de um carimbo. Essas pistas visuais são um substituto pobre para a leitura do título. Se o arquivo for, na verdade, uma fatura comercial ou pró-forma, utilize primeiro a comparação entre fapiao e fatura comercial.
2. Compreenda os diferentes usos
A principal distinção refere-se ao uso tributário. Uma nota fiscal especial de IVA pode servir como documento para dedução do IVA suportado, conforme as regras aplicáveis. Uma nota fiscal ordinária geralmente não desempenha essa função, embora a legislação tributária preveja exceções para transações específicas. A explicação das duas categorias pela autoridade tributária preserva expressamente essas exceções.
Isso é diferente de afirmar que uma nota fiscal especial garante uma dedução. O destinatário, a transação e as regras aplicáveis ainda são relevantes. Também é diferente do reembolso de despesas: a decisão de uma empresa de reembolsar um funcionário e sua capacidade de deduzir o IVA suportado são questões separadas. Pergunte à equipe financeira qual requisito ela está tentando satisfazer.
| Pergunta | Nota fiscal especial de IVA | Nota fiscal ordinária |
|---|---|---|
| Qual é a categoria? | Uma nota fiscal com uma função específica de IVA. | Uma nota fiscal usada para documentar transações. |
| Ela resolve a dedução do IVA suportado? | Pode permitir a dedução quando as condições aplicáveis forem atendidas. | Geralmente não, com exceções previstas nas regras tributárias. |
| O título do documento estabelece sua autenticidade? | Não. A fatura específica ainda precisa ser verificada. | Não. A fatura específica ainda precisa ser verificada. |
| Isso comprova que o fornecedor é confiável? | Não. A identidade da empresa e o desempenho da transação permanecem distintos. | Não. A identidade da empresa e o desempenho da transação permanecem distintos. |
Para uma equipe de compras no exterior, a pergunta útil costuma ser mais concreta do que “Qual é melhor?”. Especifique quem receberá o documento e para que finalidade ele é necessário. Sua matriz no exterior, uma subsidiária na China continental e um funcionário que solicita reembolso são destinatários diferentes; não transfira os requisitos de um destinatário para outro sem verificar.
Considere um pedido hipotético de um colega do financeiro: “Por favor, obtenha a fatura especial”. Antes de encaminhá-lo, confirme o nome exato do comprador que deve constar e por que essa categoria é necessária. Se a compra pertencer a outra entidade, substituir os dados por os de uma empresa relacionada não é um atalho administrativo. Resolva a questão do comprador e da finalidade com o setor financeiro e com o emissor.
Da mesma forma, um documento pode ser legível e corresponder ao registro da fatura, mas ainda assim não responder a uma questão contábil interna. Registre a comparação bem-sucedida com precisão e encaminhe a questão pendente à pessoa responsável por esse uso. Repetir uma consulta de autenticidade não definirá o tratamento tributário do destinatário.
3. Separe categoria de formato
“Eletrônico” descreve o formato, enquanto “especial” ou “ordinária” identifica a categoria. O anúncio nacional sobre faturas digitais da Administração Estatal de Tributação, vigente a partir de dezembro de 2024, inclui tanto faturas totalmente digitalizadas especiais quanto ordinárias e confere às faturas digitais o mesmo efeito legal das faturas em papel.
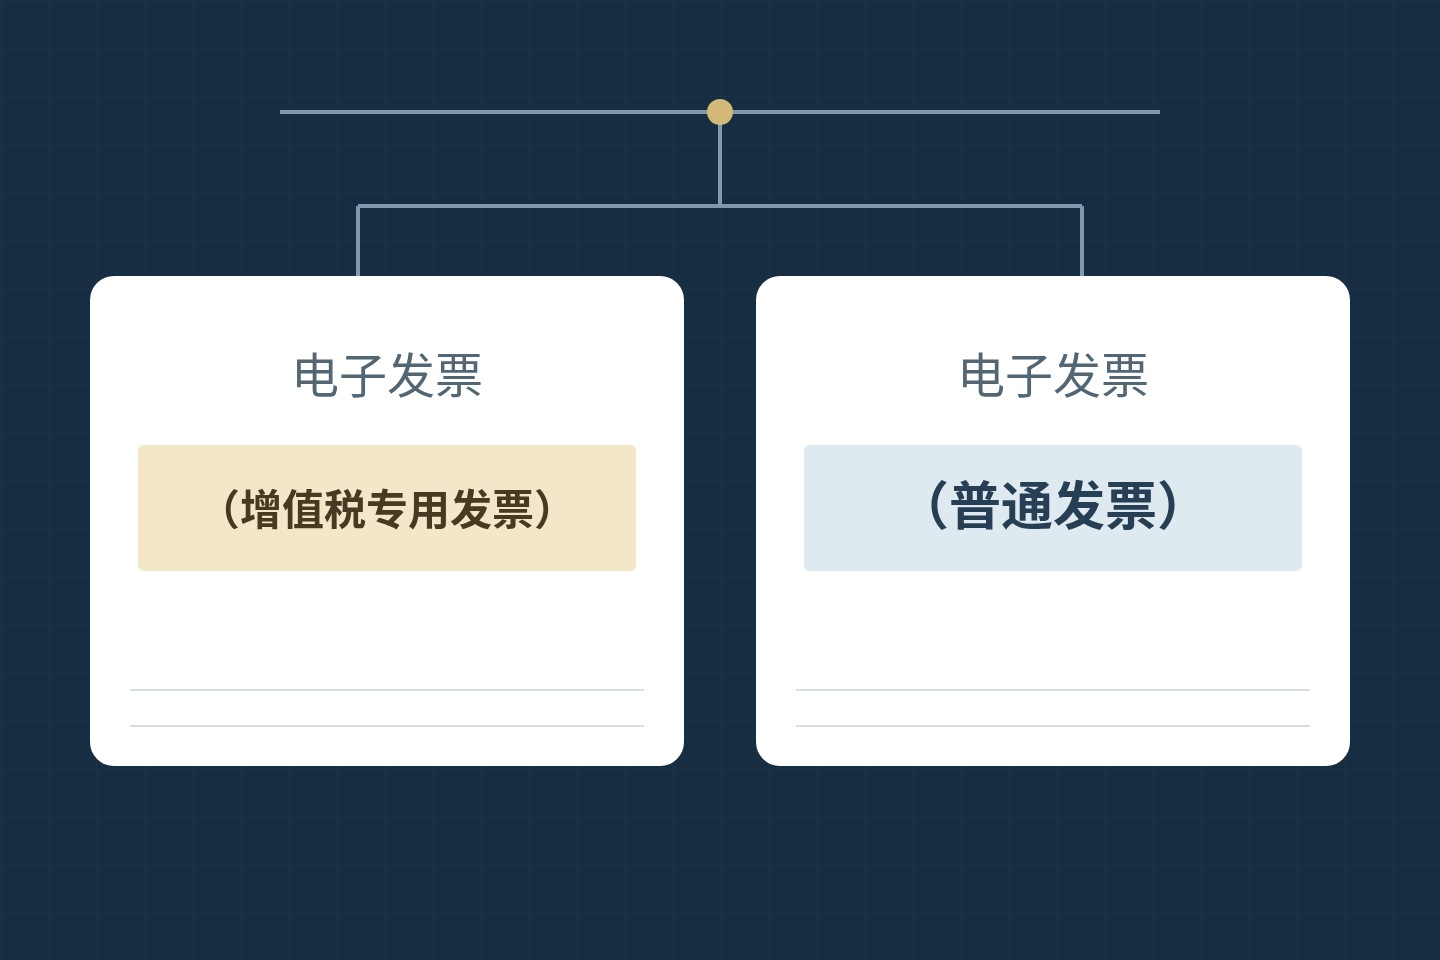
Os dois títulos comuns de faturas totalmente digitalizadas são 电子发票(增值税专用发票) e 电子发票(普通发票). Ler apenas os primeiros quatro caracteres em chinês faz perder a categoria. Por outro lado, ler “especial” não indica que o documento deve ser um formulário tradicional em papel.
| Dimensão | Exemplos | O que ajuda a estabelecer |
|---|---|---|
| Categoria da fatura | Especial ou ordinária | O tipo declarado no título da fatura. |
| Formato de emissão ou sistema | Papel, eletrônico anterior, totalmente digitalizado | Qual layout de documento e instruções de verificação se aplicam. |
| Arquivo fornecido a você | Um anexo em PDF ou uma fotografia | Como você recebeu a informação, não sua categoria tributária. |
Um exemplo prático aparece no guia de fapiao digitalizado da AWS China. Ele explica que os clientes podem receber fapiao digitalizados gerais ou especiais e descreve a entrega de arquivos XML e PDF. Esses são os arranjos desse emissor, mas demonstram por que “fatura em PDF” não pode identificar uma única categoria.
A AWS também explica que suas faturas digitalizadas omitem o campo do selo do vendedor usado em formulários em papel mais antigos. Portanto, um layout desconhecido merece identificação antes de qualquer julgamento. Não peça a um fornecedor que cole uma imagem de selo em um arquivo eletrônico apenas para fazê-lo parecer um exemplo mais antigo. Mantenha o arquivo conforme recebido e verifique seu registro real.
Imagine dois anexos hipotéticos. Ambos são PDFs e ambos têm títulos de fatura eletrônica, mas um título especifica IVA especial e o outro, ordinário. Os anexos compartilham um formato de entrega, enquanto suas categorias diferem. Agora imprima um deles: a impressão não transforma uma fatura ordinária em uma fatura especial.
Quando um fornecedor envia uma captura de tela em vez do original, solicite o arquivo eletrônico original, se disponível. Isso melhora a legibilidade e preserva detalhes úteis. Isso não decide a categoria para você. Para a tarefa separada de upload, o guia de PDF de fatura explica como passar de um arquivo recebido para a verificação.
4. Resolva dúvidas comuns dos fornecedores
A maior parte da confusão pode ser resolvida identificando o fato ausente antes de solicitar uma substituição. As situações a seguir são ilustrativas, não relatos de clientes reais. Nenhuma delas presume que toda compra no exterior exija o mesmo documento tributário chinês.
Uma fatura ordinária inesperada
Comece verificando o que você solicitou. Se a correspondência do pedido pediu apenas uma “fatura”, o fornecedor e o comprador podem ter entendido coisas diferentes. Confirme o uso pretendido do documento, o comprador nomeado e qualquer categoria acordada. Um título ordinário por si só não é prova de que o fornecedor enviou uma fatura falsa.
Se o setor financeiro precisar de um documento diferente, descreva essa necessidade com precisão, em vez de pedir uma versão “mais oficial”. Por exemplo: “Nossa equipe financeira solicitou [categoria de fatura] para [comprador e finalidade]. Por favor, confirme se a fatura anexada atende a essa solicitação e explique o processo de correção adequado, caso não atenda.” Mantenha quaisquer documentos de correção junto com o original.
Faturas especiais como prova
Um fornecedor pode afirmar que emitir uma fatura especial prova que ele é um contribuinte geral de IVA. Essa inferência é insegura. O anúncio de 2026 da autoridade tributária permite que contribuintes de pequena escala, nas circunstâncias declaradas, renunciem a benefícios relevantes e emitam faturas especiais de IVA. O título por si só não pode estabelecer a categoria de contribuinte do emissor.
Se esse status for relevante para o registro do seu fornecedor, utilize o guia sobre o status de contribuinte do IVA separado. Ele aborda a qualificação da empresa e as datas pertinentes. Mantenha essa resposta separada da verificação de uma única fatura e não trate nenhuma das respostas como uma avaliação da capacidade de fabricação ou da confiabilidade na entrega.
A palavra “geral”
Esclareça se o remetente se refere a uma fapiao geral (ordinária) ou ao status de contribuinte geral. Essas expressões parecem relacionadas em inglês, mas identificam coisas diferentes. Uma resposta curta pode remover a ambiguidade: “Você precisa de uma fatura ordinária ou de comprovação do status de contribuinte do IVA do nosso fornecedor?” Mantenha o termo chinês correspondente na mensagem, se for útil.
Por exemplo, um formulário de compras pode conter um campo rotulado como “Status do IVA”, enquanto um e-mail solicita uma “fatura geral”. Enviar a fatura para ambos os campos não explica se o formulário exige comprovação de qualificação. Peça ao responsável pelo formulário que defina o campo, em vez de tirar conclusões com base em uma palavra familiar em inglês.
Comprador e finalidade
Antes de solicitar uma alteração, identifique a entidade que realmente adquiriu os bens ou serviços. Verifique se o documento diz respeito ao seu pedido ou a algo que o fornecedor adquiriu anteriormente na cadeia. Se o seu fornecedor aparecer como comprador, o vendedor nessa fatura pode ser outra empresa. A categoria do documento não resolve esses papéis transacionais.
Uma solicitação útil menciona três elementos: o pedido em questão, os dados corretos do comprador e a finalidade pretendida para o documento. Deixe que o emissor explique quaisquer requisitos aplicáveis. Não invente um identificador fiscal chinês para um cliente no exterior nem use o número de outra empresa para preencher um formulário. O guia de campos da fatura ajuda a localizar os blocos das duas partes.
5. Verifique a fatura e o emissor
Uma vez que a categoria esteja clara, escolha a próxima verificação com base na questão ainda em aberto. Se você precisar estabelecer se os detalhes da fatura correspondem a uma fatura registrada, use a verificação de faturas. Se precisar estabelecer quem é o vendedor, use a identidade da empresa. Um título traduzido é útil para orientação, mas não conclui nenhuma dessas tarefas.
- Verifique a fatura suportada. A Verificação de Faturas ChinaValidate suporta faturas ordinárias e especiais padrão do IVA da China Continental, incluindo suas versões eletrônicas e totalmente digitalizadas. Siga os campos solicitados para o tipo real. O guia de verificação abrange as entradas detalhadas e os resultados retornados.
- Identifique a empresa emissora. Obtenha o nome chinês do vendedor e o identificador fiscal a partir do bloco do vendedor. Use a Pesquisa de Empresas para investigar essa entidade da China Continental. Não use o número da fatura como identificador da empresa nem substitua pelos dados do comprador.
- Use a licença quando relevante. Se o fornecedor fornecer uma licença comercial, a Verificação de Licença Comercial oferece uma comparação separada com as informações da empresa. Ela não determina o tratamento fiscal da fatura nem substitui a verificação da fatura.
Nossa ferramenta de faturas não suporta todos os documentos que contenham a palavra fapiao. Recibos de varejo, faturas de pedágio, faturas de veículos e passagens aéreas ou ferroviárias estão fora de sua cobertura declarada. Um documento não suportado necessita do caminho apropriado; ele não deve ser rotulado como falso porque esta ferramenta específica não pode verificá-lo.
Para uma transferência clara de responsabilidades, mantenha juntos o arquivo original, sua categoria em chinês, o comprador e o vendedor, a verificação realizada e qualquer dúvida remanescente. Um colega deve poder ver se você identificou o tipo, comparou a fatura registrada ou investigou a empresa. Assim, a próxima solicitação poderá abordar o que realmente está faltando.