
Factures TVA en Chine : spéciales vs ordinaires
Comprendre les différences entre les factures TVA chinoises spéciales et ordinaires, distinguer leurs formats numériques et déterminer s’il faut vérifier la facture ou consulter les informations sur l’entreprise.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Une facture ordinaire chinoise n’est pas une version inférieure d’une facture TVA spéciale. Toutes deux sont des catégories de factures fiscales. Leurs usages diffèrent, notamment pour la déduction de la TVA en amont, mais les termes ordinaire et spéciale ne vous indiquent pas si un document donné est authentique ou si un fournisseur est digne de confiance.
Si un fournisseur vous demande quel type de fapiao vous avez besoin, ou vous envoie un type inattendu, commencez par examiner l’intitulé chinois et l’objet de votre demande. Ce guide compare les factures TVA courantes de Chine continentale destinées aux acheteurs étrangers. Il vous aide à identifier le document, à clarifier les besoins de votre service financier et à procéder à la vérification appropriée de la facture ou de l’entreprise.
1. Identifier la catégorie de facture
Les deux expressions à reconnaître sont 增值税专用发票, facture TVA spéciale, et 普通发票, facture ordinaire. Sur les portails fournisseurs en anglais, une facture TVA ordinaire peut aussi être appelée general VAT fapiao. Cette traduction ne signifie pas que le fournisseur possède le statut d’assujetti général à la TVA.
Conservez l’intitulé chinois à côté de la description anglaise dans vos dossiers. Cela résout une ambiguïté étonnamment fréquente : un collègue parle de « general invoice », un autre de « normal invoice », et un troisième suppose qu’il s’agit de trois documents différents. Comparez leurs intitulés originaux avant de demander au fournisseur d’émettre à nouveau quoi que ce soit.
| Formulation à rechercher | Signification dans ce guide | Première action utile |
|---|---|---|
| 增值税专用发票 | Facture TVA spéciale | Enregistrez la catégorie et confirmez le destinataire prévu ainsi que l’usage. |
| 普通发票 | Facture ordinaire, souvent appelée fapiao générale | Conservez l’intitulé original ; ne la rejetez pas en raison du mot anglais « ordinary ». |
| 电子发票 suivi d’une catégorie entre parenthèses | Une facture électronique dont l’intitulé identifie sa catégorie | Lisez la formulation entre parenthèses ainsi que « facture électronique ». |
La classification des factures de la plateforme nationale de vérification décrit les factures TVA ordinaires et spéciales ainsi que leurs formes électroniques. Utilisez ces libellés pour classer un document reçu. Un fichier nommé « VAT invoice.pdf » ou la description anglaise d’un commercial peut omettre précisément la distinction dont vous avez besoin.
Si l’en-tête est rogné ou flou, demandez le fichier original complet. Ne déduisez pas le type à partir de sa couleur, d’un montant de taxe visible ou de la présence d’un cachet. Ces indices visuels remplacent mal la lecture de l’intitulé. Si le fichier est en réalité une facture commerciale ou pro forma, utilisez d’abord la comparaison entre fapiao et facture commerciale.
2. Comprendre les différents usages
La distinction principale concerne l’usage fiscal. Une facture TVA spéciale peut servir de document de déduction de la TVA en amont selon les règles applicables. Une facture ordinaire n’assume généralement pas cette fonction, bien que la législation fiscale prévoie des exceptions pour certaines transactions. L’explication des deux catégories fournie par l’administration fiscale maintient expressément ces exceptions.
Cela ne signifie pas qu’une facture spéciale garantit une déduction. Le destinataire, la transaction et les règles applicables restent déterminants. Cela diffère également du remboursement de frais : la décision d’une entreprise de rembourser un employé et sa capacité à déduire la TVA en amont sont deux questions distinctes. Demandez à votre service financier quelle exigence il cherche à satisfaire.
| Question | Facture TVA spéciale | Facture ordinaire |
|---|---|---|
| De quelle catégorie s’agit-il ? | Une facture fiscale ayant une fonction spécifique en matière de TVA. | Une facture fiscale utilisée pour documenter des transactions. |
| Permet-elle la déduction de la TVA en amont ? | Elle peut permettre la déduction lorsque les conditions applicables sont remplies. | Généralement non, sauf exceptions prévues par la réglementation fiscale. |
| Son intitulé établit-il l’authenticité ? | Non. La facture en question doit toujours être vérifiée. | Non. La facture en question doit toujours être vérifiée. |
| Prouve-t-elle la fiabilité du fournisseur ? | Non. L’identité de l’entreprise et l’exécution de la transaction restent distinctes. | Non. L’identité de l’entreprise et l’exécution de la transaction restent distinctes. |
Pour une équipe d’achat à l’étranger, la question utile est souvent plus concrète que « Laquelle est meilleure ? ». Précisez qui recevra le document et à quelle fin il est nécessaire. Votre siège social à l’étranger, une filiale en Chine continentale et un salarié soumettant des notes de frais sont des destinataires différents ; ne transférez pas les exigences d’un destinataire à un autre sans vérification.
Prenons l’exemple hypothétique d’une demande d’un collègue de la finance : « Veuillez obtenir la facture spéciale. » Avant de transmettre cette demande, confirmez le nom exact de l’acheteur qui doit figurer sur la facture et la raison pour laquelle cette catégorie est requise. Si l’achat relève d’une autre entité, substituer les coordonnées d’une société affiliée n’est pas un raccourci administratif. Clarifiez l’acheteur et l’objectif avec la finance et l’émetteur.
De même, un document peut être lisible et correspondre à un enregistrement de facture tout en ne répondant pas à une question comptable interne. Enregistrez précisément la comparaison réussie, puis transmettez la question non résolue à la personne responsable de cet usage. Répéter une recherche d’authenticité ne déterminera pas le traitement fiscal du destinataire.
3. Distinguer la catégorie du format
« Électronique » décrit la forme, tandis que « spéciale » ou « ordinaire » identifie la catégorie. L’annonce nationale sur les factures numériques de l’Administration d’État de la fiscalité, entrée en vigueur en décembre 2024, inclut à la fois les factures entièrement numérisées spéciales et ordinaires et confère aux factures numériques la même valeur légale que les factures papier.
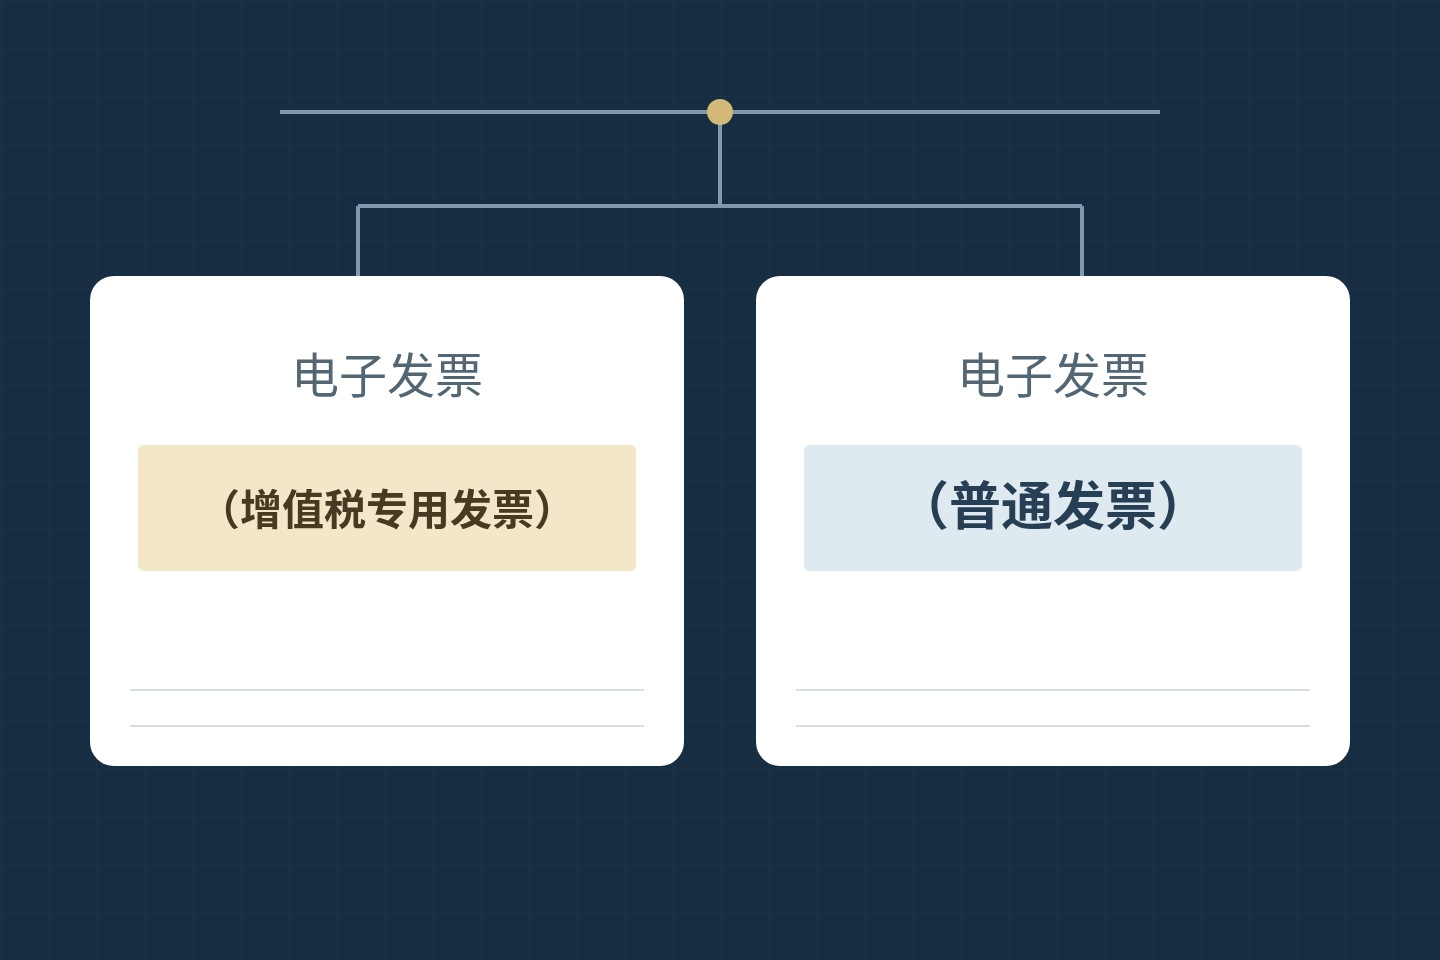
Les deux intitulés courants pour les factures entièrement numérisées sont 电子发票(增值税专用发票) et 电子发票(普通发票). Se limiter à la lecture des quatre premiers caractères chinois fait perdre la catégorie. Inversement, lire « spéciale » n’indique pas que le document doit obligatoirement prendre la forme traditionnelle papier.
| Dimension | Exemples | Ce qu’elle permet d’établir |
|---|---|---|
| Catégorie de facture | Spéciale ou ordinaire | Le type indiqué dans l’intitulé de la facture. |
| Forme d’émission ou système | Papier, électronique antérieur, entièrement numérisé | Quelle mise en page du document et quelles instructions de vérification s’appliquent. |
| Fichier qui vous est fourni | Une pièce jointe PDF ou une photographie | La manière dont vous avez reçu l’information, et non sa catégorie fiscale. |
Un exemple pratique figure dans le guide des fapiao numérisées d’AWS China. Il explique que les clients peuvent recevoir des fapiao numérisées ordinaires ou spéciales, et décrit la livraison de fichiers XML et PDF. Il s’agit des modalités propres à cet émetteur, mais elles illustrent pourquoi l’expression « facture PDF » ne permet pas d’identifier une catégorie unique.
AWS explique également que ses factures numérisées omettent le champ du cachet du vendeur utilisé sur les anciens formulaires papier. Une mise en page inhabituelle mérite donc d’être identifiée avant tout jugement. Ne demandez pas à un fournisseur de coller une image de cachet sur un fichier électronique simplement pour le faire ressembler à un ancien exemple. Conservez le fichier tel qu’il a été reçu et vérifiez son enregistrement réel.
Imaginons deux pièces jointes hypothétiques. Toutes deux sont des PDF et portent toutes deux des intitulés de facture électronique, mais l’un précise « TVA spéciale » et l’autre « ordinaire ». Les pièces jointes partagent un format de livraison tandis que leurs catégories diffèrent. Imprimez maintenant l’une d’elles : l’impression ne transforme pas une facture ordinaire en facture spéciale.
Lorsqu’un fournisseur envoie une capture d’écran au lieu de l’original, demandez le fichier électronique original si disponible. Cela améliore la lisibilité et préserve des détails utiles. Cela ne détermine pas la catégorie à votre place. Pour la tâche distincte de téléversement, le guide sur les PDF de factures explique comment passer d’un fichier reçu à sa vérification.
4. Résoudre les questions courantes des fournisseurs
La plupart des confusions peuvent être résolues en identifiant le fait manquant avant de demander un remplacement. Les situations suivantes sont illustratives et ne constituent pas des comptes rendus de clients réels. Aucune ne suppose que chaque achat à l’étranger nécessite le même document fiscal chinois.
Une facture ordinaire inattendue
Commencez par vérifier ce que vous avez demandé. Si la correspondance relative à la commande ne demandait qu’une « facture », le fournisseur et l’acheteur ont pu comprendre des choses différentes. Confirmez l’usage prévu du document, l’acheteur nommé et toute catégorie convenue. Un intitulé ordinaire seul ne constitue pas la preuve que le fournisseur a envoyé une fausse facture.
Si la finance a besoin d’un document différent, décrivez ce besoin avec précision plutôt que de demander une version « plus officielle ». Par exemple : « Notre équipe financière a demandé [catégorie de facture] pour [acheteur et objectif]. Veuillez confirmer si la facture ci-jointe répond à cette demande et expliquer la procédure de correction appropriée si ce n’est pas le cas. » Conservez tous les documents correctifs avec l’original.
Les factures spéciales comme preuve
Un fournisseur pourrait affirmer que l’émission d’une facture spéciale prouve qu’il est assujetti général à la TVA. Cette inférence est risquée. L’annonce de l’autorité fiscale de 2026 permet aux petits contribuables, dans les circonstances indiquées, de renoncer aux allègements pertinents et d’émettre des factures spéciales de TVA. L’intitulé seul ne peut pas établir la catégorie fiscale de l’émetteur.
Si ce statut est important pour le dossier de votre fournisseur, consultez le guide sur le statut de contribuable à la TVA. Il traite de l’éligibilité de l’entreprise et des dates pertinentes. Gardez cette réponse distincte de la vérification d’une seule facture et ne considérez aucune des deux réponses comme une évaluation de la capacité de fabrication ou de la fiabilité des livraisons.
Le terme « général »
Précisez si l’expéditeur fait référence à une fapiao ordinaire ou au statut de contribuable général. Ces expressions semblent liées en anglais, mais elles désignent des choses différentes. Une réponse courte peut lever l’ambiguïté : « Avez-vous besoin d’une facture ordinaire ou d’une preuve du statut de contribuable à la TVA de notre fournisseur ? » Conservez le terme chinois correspondant dans le message si cela s’avère utile.
Par exemple, un formulaire d’achat peut contenir une case intitulée « Statut TVA », tandis qu’un courriel demande une « facture générale ». Le téléchargement de la facture dans les deux champs n’explique pas si le formulaire exige une preuve d’éligibilité. Demandez au responsable du formulaire de définir le champ plutôt que de tirer une conclusion hâtive d’un mot anglais familier.
Acheteur et finalité
Avant de demander une modification, nommez l’entité qui a réellement acheté les biens ou services. Vérifiez si le document concerne votre commande ou un achat effectué par le fournisseur en amont. Si votre fournisseur apparaît comme acheteur, le vendeur sur cette facture peut être une autre entreprise. La catégorie du document ne résout pas ces rôles transactionnels.
Une demande utile énonce trois éléments : la commande concernée, les coordonnées exactes de l’acheteur et l’usage prévu du document. Laissez l’émetteur expliquer les exigences applicables. N’inventez pas d’identifiant fiscal chinois pour un client étranger et n’empruntez pas le numéro d’une autre entreprise pour remplir un formulaire. Le guide des champs de facture aide à localiser les deux blocs relatifs aux parties.
5. Vérifier la facture et l’émetteur
Une fois la catégorie clarifiée, choisissez la prochaine vérification en fonction de la question encore en suspens. Si vous devez établir si les détails de la facture correspondent à une facture enregistrée, utilisez la vérification de facture. Si vous devez identifier le vendeur, utilisez l’identité de l’entreprise. Un titre traduit offre un repère utile, mais il ne suffit pas à accomplir l’une ou l’autre de ces tâches.
- Vérifiez la facture prise en charge. ChinaValidate Invoice Verification prend en charge les factures ordinaires et spéciales standard de TVA continentale chinoise, y compris leurs versions électroniques et entièrement numérisées. Suivez les champs demandés pour le type réel. Le guide de vérification couvre les saisies détaillées et les résultats renvoyés.
- Identifiez l’entreprise émettrice. Récupérez le nom chinois du vendeur et son identifiant fiscal dans le bloc vendeur. Utilisez Company Search pour enquêter sur cette entité continentale. N’utilisez pas le numéro de facture comme identifiant d’entreprise et ne substituez pas les coordonnées de l’acheteur.
- Utilisez la licence lorsque c’est pertinent. Si le fournisseur fournit une licence commerciale, Business License Verification propose une comparaison distincte avec les informations de l’entreprise. Elle ne détermine pas le traitement fiscal de la facture ni ne remplace la vérification de la facture.
Notre outil de facture ne prend pas en charge tous les documents portant le mot fapiao. Les reçus de détail, les factures de péage, les factures automobiles et les billets d’avion ou de train sont exclus de son champ d’application déclaré. Un document non pris en charge nécessite la voie appropriée ; il ne doit pas être étiqueté comme faux simplement parce que cet outil spécifique ne peut pas le vérifier.
Pour un transfert clair, conservez ensemble le fichier original, sa catégorie chinoise, l’acheteur et le vendeur, la vérification effectuée et toute question restante. Un collègue devrait pouvoir voir si vous avez identifié le type, comparé la facture enregistrée ou enquêté sur l’entreprise. La demande suivante pourra alors traiter ce qui manque réellement.