
Chinesische Mehrwertsteuerrechnungen: Spezial- vs. Normalrechnung
Lernen Sie die Unterschiede zwischen chinesischen Mehrwertsteuer-Spezial- und -Normalrechnungen kennen, ordnen Sie digitale Formate ein und wählen Sie die passende Rechnungs- oder Unternehmensprüfung.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Eine chinesische Normalrechnung ist keine minderwertige Version einer Mehrwertsteuer-Spezialrechnung. Beide sind Kategorien von Steuerrechnungen. Ihre Verwendungszwecke unterscheiden sich, insbesondere hinsichtlich des Vorsteuerabzugs, doch die Begriffe normal und spezial geben keine Auskunft darüber, ob ein bestimmtes Dokument echt ist oder ein Lieferant vertrauenswürdig ist.
Wenn ein Lieferant fragt, welche Fapiao Sie benötigen, oder Ihnen einen unerwarteten Typ sendet, beginnen Sie mit dem chinesischen Titel und dem Zweck Ihrer Anfrage. Dieser Leitfaden vergleicht gängige chinesische Mehrwertsteuerrechnungen vom Festland für ausländische Käufer. Er hilft Ihnen, das Dokument zu identifizieren, zu klären, was Ihr Finanzteam benötigt, und zur passenden Rechnungs- oder Unternehmensprüfung überzugehen.
1. Rechnungskategorie identifizieren
Die beiden zu erkennenden Bezeichnungen sind 增值税专用发票, Mehrwertsteuer-Spezialrechnung, und 普通发票, Normalrechnung. In englischsprachigen Lieferantenportalen kann eine Mehrwertsteuer-Normalrechnung auch als allgemeine Mehrwertsteuer-Fapiao bezeichnet werden. Diese Übersetzung bedeutet nicht, dass der Lieferant den Status eines allgemeinen Mehrwertsteuerzahlers hat.
Bewahren Sie den chinesischen Titel neben der englischen Beschreibung in Ihren Unterlagen auf. Dies löst eine überraschend häufige Unklarheit: Ein Kollege spricht von einer „allgemeinen Rechnung“, ein anderer von einer „normalen Rechnung“ und ein Dritter geht davon aus, dass es sich um drei verschiedene Dokumente handelt. Vergleichen Sie die Originaltitel, bevor Sie den Lieferanten bitten, etwas erneut auszustellen.
| Zu findende Formulierung | Bedeutung in diesem Leitfaden | Nützlicher erster Schritt |
|---|---|---|
| 增值税专用发票 | Mehrwertsteuer-Spezialrechnung | Kategorie erfassen und den beabsichtigten Empfänger sowie Verwendungszweck bestätigen. |
| 普通发票 | Normalrechnung, oft als allgemeine Fapiao bezeichnet | Originaltitel beibehalten; nicht aufgrund des englischen Wortes „ordinary“ (normal) ablehnen. |
| 电子发票 gefolgt von einer Kategorie in Klammern | Eine elektronische Rechnung, deren Titel ihre Kategorie identifiziert | Lesen Sie sowohl die Formulierung in Klammern als auch „elektronische Rechnung“. |
Die Rechnungsklassifizierung der nationalen Verifizierungsplattform beschreibt Normal- und Mehrwertsteuer-Spezialrechnungen sowie ihre elektronischen Formen. Nutzen Sie diese Bezeichnungen, um ein erhaltenes Dokument zu klassifizieren. Eine Datei mit dem Namen „VAT invoice.pdf“ oder die englische Beschreibung eines Verkäufers lässt möglicherweise genau die Unterscheidung aus, die Sie benötigen.
Wenn die Überschrift abgeschnitten oder unscharf ist, fordern Sie die vollständige Originaldatei an. Leiten Sie den Typ nicht aus der Farbe, einem sichtbaren Steuerbetrag oder dem Vorhandensein eines Stempels ab. Diese visuellen Hinweise sind ein schlechter Ersatz für das Lesen des Titels. Wenn es sich bei der Datei tatsächlich um eine Handels- oder Pro-forma-Rechnung handelt, nutzen Sie zunächst den Vergleich zwischen Fapiao und Handelsrechnung.
2. Die unterschiedlichen Verwendungszwecke verstehen
Der Hauptunterschied betrifft die steuerliche Verwendung. Eine Mehrwertsteuer-Spezialrechnung kann gemäß den geltenden Vorschriften als Dokument für den Vorsteuerabzug dienen. Eine Normalrechnung erfüllt diese Funktion im Allgemeinen nicht, obwohl das Steuerrecht Ausnahmen für bestimmte Transaktionen vorsieht. Die Erläuterung der beiden Kategorien der Steuerbehörde hält diese Ausnahmen ausdrücklich aufrecht.
Das ist etwas anderes als die Aussage, dass eine Spezialrechnung einen Abzug garantiert. Der Empfänger, die Transaktion und die geltenden Vorschriften sind weiterhin relevant. Es unterscheidet sich auch von der Kostenerstattung: Die Entscheidung eines Unternehmens, einen Mitarbeiter zu erstatten, und seine Fähigkeit, Vorsteuer abzuziehen, sind separate Fragen. Fragen Sie die Finanzabteilung, welche Anforderung sie erfüllen möchte.
| Frage | Mehrwertsteuer-Spezialrechnung | Normalrechnung |
|---|---|---|
| Welche Kategorie liegt vor? | Eine Steuerrechnung mit einer spezifischen Mehrwertsteuerfunktion. | Eine Steuerrechnung zur Dokumentation von Transaktionen. |
| Ermöglicht sie den Vorsteuerabzug? | Sie kann den Vorsteuerabzug ermöglichen, wenn die geltenden Voraussetzungen erfüllt sind. | Im Allgemeinen nicht, mit Ausnahmen gemäß den Steuervorschriften. |
| Begründet der Titel die Echtheit? | Nein. Die konkrete Rechnung muss weiterhin geprüft werden. | Nein. Die konkrete Rechnung muss weiterhin geprüft werden. |
| Belegt sie einen zuverlässigen Lieferanten? | Nein. Unternehmensidentität und Transaktionsabwicklung bleiben getrennt. | Nein. Unternehmensidentität und Transaktionsabwicklung bleiben getrennt. |
Für ein internationales Einkaufsteam ist die nützliche Frage oft konkreter als „Welche ist besser?“. Geben Sie an, wer das Dokument erhalten soll und wofür es benötigt wird. Ihre ausländische Zentrale, eine Tochtergesellschaft in Festlandchina und ein Mitarbeiter, der Ausgaben einreicht, sind unterschiedliche Empfänger; übertragen Sie die Anforderungen eines Empfängers nicht ohne Prüfung auf einen anderen.
Betrachten Sie eine hypothetische Anfrage eines Kollegen aus der Finanzabteilung: „Bitte beschaffen Sie die spezielle Rechnung.“ Bevor Sie diese weiterleiten, bestätigen Sie den exakten Käufernamen, der erscheinen soll, und warum diese Kategorie erforderlich ist. Wenn der Kauf einer anderen Einheit zuzuordnen ist, ist das Ersetzen durch die Daten eines verbundenen Unternehmens keine administrative Abkürzung. Klären Sie den Käufer und den Zweck mit der Finanzabteilung und dem Aussteller.
Ebenso kann ein Dokument lesbar sein und mit einem Rechnungseintrag übereinstimmen, während es dennoch eine interne buchhalterische Frage unbeantwortet lässt. Dokumentieren Sie den erfolgreichen Abgleich genau und leiten Sie die ungeklärte Frage an die für diesen Verwendungszweck zuständige Person weiter. Eine wiederholte Echtheitsprüfung legt nicht die steuerliche Behandlung beim Empfänger fest.
3. Kategorie von Format trennen
„Elektronisch“ beschreibt die Form, während „speziell“ oder „gewöhnlich“ die Kategorie kennzeichnet. Die landesweite Ankündigung zu digitalen Rechnungen der Staatlichen Steuerverwaltung, gültig ab Dezember 2024, umfasst sowohl spezielle als auch gewöhnliche vollständig digitalisierte Rechnungen und weist digitalen Rechnungen dieselbe rechtliche Wirkung wie Papierrechnungen zu.
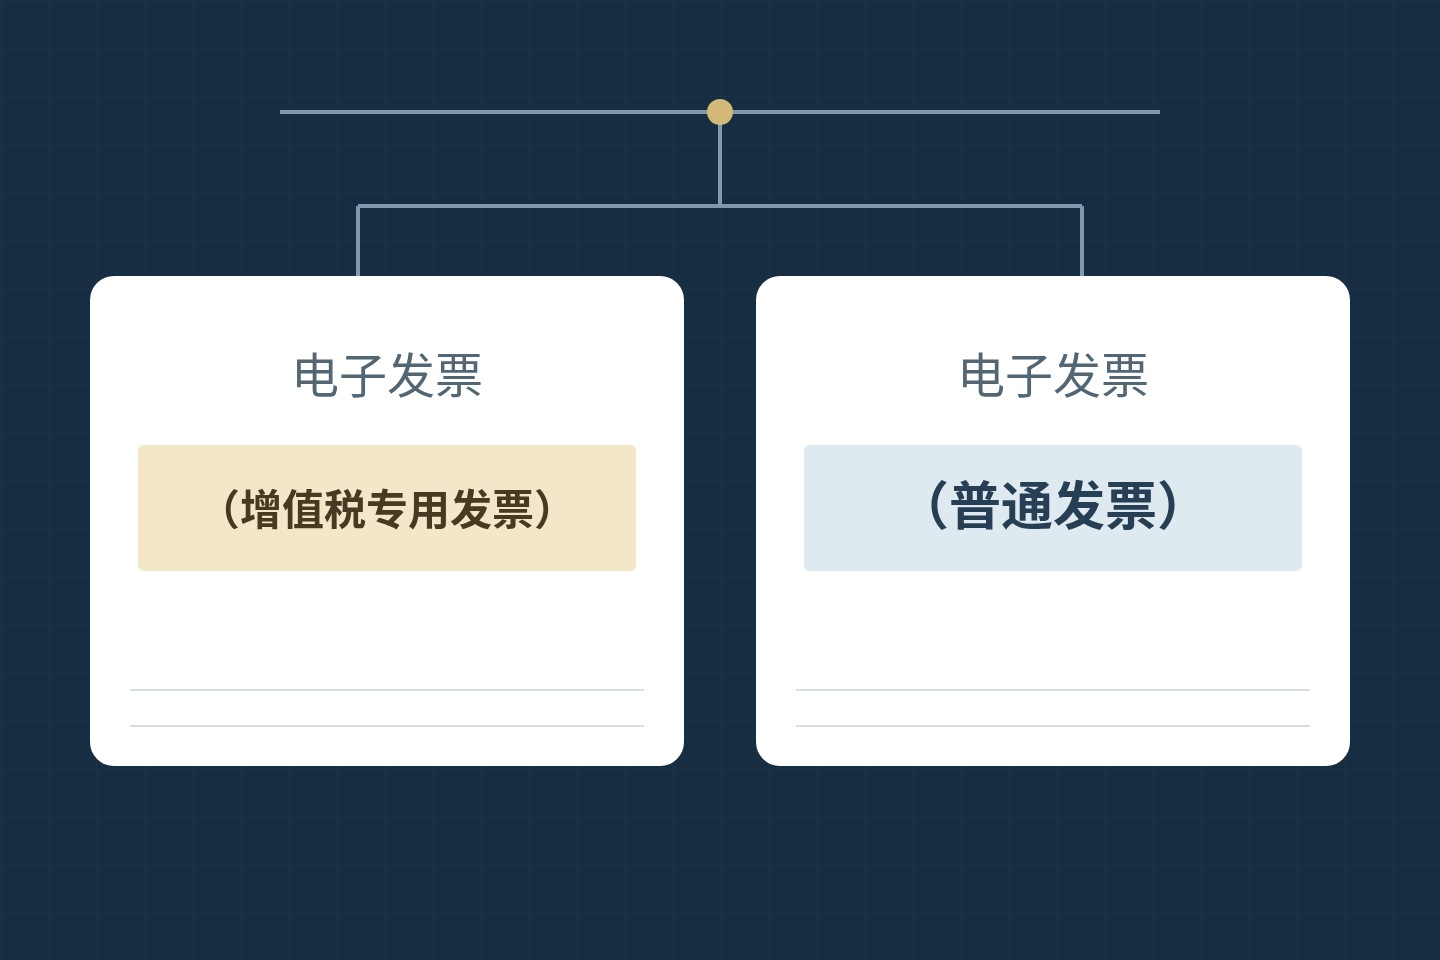
Die beiden gängigen Bezeichnungen für vollständig digitalisierte Rechnungen lauten 电子发票(增值税专用发票) und 电子发票(普通发票). Wer nur die ersten vier chinesischen Zeichen liest, übersieht die Kategorie. Umgekehrt bedeutet die Lektüre von „speziell“ nicht, dass das Dokument eine traditionelle Papierform sein muss.
| Dimension | Beispiele | Was es hilft festzustellen |
|---|---|---|
| Rechnungskategorie | Speziell oder gewöhnlich | Der im Rechnungstitel angegebene Typ. |
| Ausstellungsform oder System | Papier, frühere elektronische Formate, vollständig digitalisiert | Welches Dokumentlayout und welche Prüfanweisungen gelten. |
| An Sie übermittelte Datei | Ein PDF-Anhang oder ein Foto | Wie Sie die Informationen erhalten haben, nicht ihre Steuerkategorie. |
Ein praktisches Beispiel findet sich im Leitfaden von AWS China zu digitalisierten Fapiao. Darin wird erläutert, dass Kunden entweder gewöhnliche oder spezielle digitalisierte Fapiao erhalten können, und die Bereitstellung von XML- und PDF-Dateien beschrieben. Dies sind die Arrangements dieses Ausstellers, doch sie verdeutlichen, warum „PDF-Rechnung“ keine einzelne Kategorie identifizieren kann.
AWS erklärt zudem, dass seine digitalisierten Rechnungen das Feld für das Verkäufer-Siegel weglassen, das bei älteren Papierformularen verwendet wurde. Ein unbekanntes Layout sollte daher vor einer Beurteilung identifiziert werden. Fordern Sie einen Lieferanten nicht auf, ein Siegelbild in eine elektronische Datei einzufügen, nur damit sie einem älteren Muster ähnelt. Bewahren Sie die Datei im erhaltenen Zustand auf und prüfen Sie den tatsächlichen Datensatz.
Stellen Sie sich zwei hypothetische Anhänge vor. Beide sind PDFs und beide tragen elektronische Rechnungstitel, doch einer spezifiziert spezielle Mehrwertsteuer, der andere gewöhnliche. Die Anhänge teilen sich ein Lieferformat, während ihre Kategorien unterschiedlich sind. Drucken Sie nun eines davon aus: Der Ausdruck macht aus einer gewöhnlichen Rechnung keine spezielle Rechnung.
Wenn ein Lieferant einen Screenshot statt des Originals sendet, fordern Sie nach Möglichkeit die originale elektronische Datei an. Das verbessert die Lesbarkeit und bewahrt nützliche Details. Es entscheidet jedoch nicht die Kategorie für Sie. Für die separate Upload-Aufgabe erläutert der Leitfaden zu Rechnungs-PDFs, wie man von einer empfangenen Datei zur Verifikation gelangt.
4. Häufige Lieferantenfragen klären
Die meisten Unklarheiten lassen sich beseitigen, indem das fehlende Faktum identifiziert wird, bevor ein Ersatz angefordert wird. Die folgenden Situationen sind illustrativ und stellen keine Berichte über tatsächliche Kunden dar. Keine geht davon aus, dass jeder internationale Einkauf dasselbe chinesische Steuerdokument erfordert.
Eine unerwartete Normalrechnung
Beginnen Sie mit der Prüfung Ihrer Anforderung. Wenn die Bestellkorrespondenz lediglich eine „Rechnung“ anforderte, haben Lieferant und Käufer möglicherweise Unterschiedliches verstanden. Bestätigen Sie den beabsichtigten Verwendungszweck des Dokuments, den benannten Käufer und jede vereinbarte Kategorie. Ein gewöhnlicher Titel allein ist kein Beweis dafür, dass der Lieferant eine falsche Rechnung gesendet hat.
Wenn die Finanzabteilung ein anderes Dokument benötigt, beschreiben Sie diesen Bedarf präzise, statt nach einer „offizielleren“ Version zu fragen. Zum Beispiel: „Unsere Finanzabteilung hat [Rechnungskategorie] für [Käufer und Zweck] angefordert. Bitte bestätigen Sie, ob die beigefügte Rechnung dieser Anforderung entspricht, und erläutern Sie den geeigneten Korrekturprozess, falls dies nicht der Fall ist.“ Bewahren Sie alle korrigierenden Dokumente zusammen mit dem Original auf.
Spezialrechnungen als Nachweis
Ein Lieferant könnte behaupten, dass die Ausstellung einer speziellen Rechnung beweist, dass er ein allgemeiner Mehrwertsteuerzahler ist. Diese Schlussfolgerung ist unsicher. Die Ankündigung der Steuerbehörde von 2026 erlaubt es Kleinunternehmern unter den genannten Umständen, auf relevante Erleichterungen zu verzichten und spezielle Mehrwertsteuerrechnungen auszustellen. Der Titel allein kann die Steuerzahlerkategorie des Ausstellers nicht feststellen.
Wenn dieser Status für Ihren Lieferantenstamm relevant ist, nutzen Sie den separaten Leitfaden zum Mehrwertsteuer-Registrierungsstatus. Er behandelt die Unternehmensqualifikation und die einschlägigen Fristen. Halten Sie diese Antwort getrennt von der Prüfung einer einzelnen Rechnung und werten Sie keine der beiden Antworten als Bewertung der Fertigungsfähigkeit oder der Lieferzuverlässigkeit.
Der Begriff „allgemein“
Klären Sie, ob der Absender eine allgemeine Fapiao oder den Status als allgemeiner Steuerpflichtiger meint. Diese Formulierungen klingen im Englischen verwandt, bezeichnen jedoch unterschiedliche Sachverhalte. Eine kurze Rückfrage kann die Unklarheit beseitigen: „Benötigen Sie eine gewöhnliche Rechnung oder einen Nachweis über den Mehrwertsteuer-Registrierungsstatus unseres Lieferanten?“ Behalten Sie bei Bedarf den entsprechenden chinesischen Begriff in der Nachricht bei.
So kann ein Beschaffungsformular ein Feld mit der Bezeichnung „MwSt.-Status“ enthalten, während in einer E-Mail eine „allgemeine Rechnung“ angefordert wird. Das Hochladen der Rechnung in beide Felder klärt nicht, ob das Formular einen Qualifikationsnachweis erfordert. Bitten Sie den Verantwortlichen für das Formular, das Feld zu definieren, statt aus einem vertrauten englischen Wort eine Schlussfolgerung abzuleiten.
Käufer und Zweck
Bevor Sie eine Änderung anfordern, benennen Sie die Einheit, die die Waren oder Dienstleistungen tatsächlich erworben hat. Prüfen Sie, ob sich das Dokument auf Ihre Bestellung bezieht oder auf etwas, das der Lieferant vorgelagert eingekauft hat. Wenn Ihr Lieferant als Käufer erscheint, kann der Verkäufer auf dieser Rechnung ein anderes Unternehmen sein. Die Kategorie des Dokuments löst diese Transaktionsrollen nicht auf.
Eine zielführende Anfrage nennt drei Punkte: die betroffene Bestellung, die korrekten Daten des Käufers und den vorgesehenen Verwendungszweck des Dokuments. Lassen Sie den Aussteller etwaige geltende Anforderungen erläutern. Erfinden Sie keine chinesische Steueridentifikationsnummer für einen ausländischen Kunden und verwenden Sie nicht die Nummer eines anderen Unternehmens, um ein Formular auszufüllen. Der Leitfaden zu Rechnungsfeldern hilft dabei, die beiden Parteienblöcke zu lokalisieren.
5. Rechnung und Aussteller prüfen
Sobald die Kategorie geklärt ist, wählen Sie den nächsten Prüfschritt anhand der noch offenen Frage. Wenn Sie feststellen müssen, ob die Rechnungsdaten mit einer erfassten Rechnung übereinstimmen, nutzen Sie die Rechnungsverifizierung. Wenn Sie klären müssen, wer der Verkäufer ist, nutzen Sie die Unternehmensidentität. Eine übersetzte Überschrift dient der Orientierung, erfüllt jedoch keine der beiden Aufgaben.
- Die unterstützte Rechnung verifizieren. ChinaValidate Invoice Verification unterstützt standardmäßige chinesische Mehrwertsteuer-Rechnungen (gewöhnliche und spezielle), einschließlich ihrer elektronischen und vollständig digitalisierten Versionen. Befolgen Sie die für den konkreten Typ angeforderten Felder. Der Verifizierungsleitfaden erläutert die detaillierten Eingaben und die zurückgelieferten Ergebnisse.
- Das rechnungsstellende Unternehmen identifizieren. Entnehmen Sie den chinesischen Namen und die Steueridentifikationsnummer des Verkäufers aus dem Verkäuferblock. Nutzen Sie Company Search, um diese Festlandchina-Einheit zu untersuchen. Verwenden Sie die Rechnungsnummer nicht als Unternehmenskennzeichen und ersetzen Sie nicht die Angaben des Käufers.
- Die Lizenz bei Relevanz heranziehen. Wenn der Lieferant eine Gewerbeerlaubnis vorlegt, bietet Business License Verification einen separaten Abgleich mit Unternehmensinformationen. Dies bestimmt nicht die steuerliche Behandlung der Rechnung und ersetzt nicht die Rechnungsprüfung.
Unser Rechnungstool unterstützt nicht jedes Dokument, das das Wort Fapiao trägt. Einzelhandelsquittungen, Mautrechnungen, Fahrzeugrechnungen sowie Flug- und Bahntickets liegen außerhalb des angegebenen Leistungsumfangs. Ein nicht unterstütztes Dokument benötigt den geeigneten Prüfweg; es sollte nicht als falsch bezeichnet werden, nur weil dieses spezifische Tool es nicht prüfen kann.
Für eine klare Übergabe halten Sie die Originaldatei, ihre chinesische Kategorie, Käufer und Verkäufer, die durchgeführte Prüfung sowie alle verbleibenden Fragen zusammen. Eine Kollegin oder ein Kollege sollte erkennen können, ob Sie den Typ identifiziert, die erfasste Rechnung abgeglichen oder das Unternehmen untersucht haben. Dann kann die nächste Anforderung adressieren, was tatsächlich fehlt.