
中国の発票:専用と普通
中国の増値税専用発票と普通発票の違いを、用途と電子形式から整理。発票の照合と発行企業の情報確認を使い分けるためのガイドです。
中国の普通発票は、増値税専用発票の簡易版というわけではありません。どちらも税務上の発票であり、主に仕入税額控除などの用途が異なります。ただし、普通や専用という言葉だけで、特定の書類が真正であるか、あるいは仕入先が信頼できるかどうかを示すものではありません。
仕入先から発票の種類を尋ねられたり、想定と違う発票が届いたりしたら、まず中国語の表題と必要な用途を確認しましょう。本記事では、海外の買い手に向けて中国本土の主な増値税発票を比較します。種類と経理上の要件を整理し、発票の照合や企業情報の確認につなげるためのガイドです。
1. 発票の種類を見分ける
認識すべき2つの表現は、增值税专用发票(増値税専用発票)と普通发票(普通発票)です。英語圏の仕入先ポータルでは、増値税普通発票はGeneral VAT Fapiaoと呼ばれることもあります。この訳語は、仕入先が一般納税者資格を持っていることを意味するものではありません。
記録には中国語の表題と英語の説明を併記してください。ある担当者が「General Invoice」、別の担当者が「Normal Invoice」と呼ぶと、ほかの人は別々の書類だと誤解することがあります。仕入先に再発行を依頼する前に、元の中国語の表題を見比べましょう。
| 探すべき表記 | 本ガイドでの意味 | 最初に確認すること |
|---|---|---|
| 增值税专用发票 | 増値税専用発票 | 分類を記録し、意図された受取人と使用目的を確認する。 |
| 普通发票 | 普通発票(しばしば一般発票と呼ばれる) | 元のタイトルを保持し、英語の「ordinary」という言葉のために拒否しない。 |
| 电子发票の後に括弧で分類が続く | タイトルで分類が特定される電子請求書 | 「電子請求書」だけでなく、括弧内の文言も読む。 |
国家検証プラットフォームの請求書分類は、増値税の普通および専用発票とその電子形式について説明しています。これらのラベルを使用して、受け取った書類を分類してください。「VAT invoice.pdf」という名前のファイルや営業担当者の英語による説明では、必要な区別が省略されている可能性があります。
見出しが切り取られたりぼやけている場合は、完全なオリジナルファイルをリクエストしてください。色、表示されている税額、または印鑑の有無から種類を推測しないでください。それらの視覚的な手がかりは、タイトルを読むことの代わりにはなりません。もしファイルが実際には商業請求書またはプロフォーマインボイスである場合は、まず発票と商業請求書の比較を使用してください。
2. 用途の違いを知る
主な違いは税務上の用途にあります。増値税専用発票は、適用される規則の下で仕入税額控除の書類として機能することができます。普通発票は一般的にその機能を果たしませんが、税法は特定の取引に対して例外を規定しています。税務当局の2つの分類の説明は、でも、例外があることを明記しています。
ただし、専用発票があれば必ず控除を受けられるわけではありません。受取人、取引、および適用される規則が依然として重要です。また、経費の精算とも異なります。従業員への経費精算を認めるかどうかと、仕入税額控除を受けられるかどうかは別の問題です。経理部門に、どの要件を満たそうとしているのかを確認してください。
| 質問 | 増値税専用発票 | 普通発票 |
|---|---|---|
| どの分類ですか? | 特定の増値税機能を持つ税務請求書。 | 取引を文書化するために使用される税務請求書。 |
| 仕入税額控除に対応しますか? | 適用条件を満たす場合、控除が認められることがあります。 | 原則として認められませんが、税法上の例外があります。 |
| そのタイトルは真正性を確立しますか? | いいえ。個別の請求書について依然として確認が必要です。 | いいえ。個別の請求書について依然として確認が必要です。 |
| それは信頼できる仕入先であることを証明しますか? | いいえ。企業の身元と取引の履行は別個のものです。 | いいえ。企業の身元と取引の履行は別個のものです。 |
海外の購買チームにとって、有用な問いは「どちらが優れているか」という抽象的な比較よりも、具体的であることがよくあります。誰が書類を受け取り、何のために必要なのかを特定してください。海外の本社、中国本土の子会社、経費精算を提出する従業員は異なる受取人です。ある受取人の要件を、確認なしに他の受取人に転用しないでください。
経理部門の同僚からの仮想的なリクエスト、「増値税専用発票を入手してください」を考えてみましょう。それを転送する前に、記載すべき正確な買主名と、なぜこのカテゴリが必要なのかを確認してください。購入が別の法人に属する場合、手続きを簡単にするために関連会社の情報で代用してはいけません。買主の情報と用途は、経理部門と発行元に確認してください。
同様に、書類が判読可能で請求書の記録と一致していても、内部の会計上の疑問には答えられない場合があります。正常に照合できたことを正確に記録し、未解決の疑問はその用途を担当する人物に回してください。真偽確認を繰り返しても、受領側の税務処理を判断できるわけではありません。
3. 種類と形式を分ける
「電子」は形式を表し、「専用」または「普通」はカテゴリを識別します。2024年12月に施行された国家税務総局の全国デジタル請求書に関する公告には、専用および普通の完全デジタル化請求書の両方が含まれており、デジタル請求書には紙の請求書と同等の法的効力が与えられています。
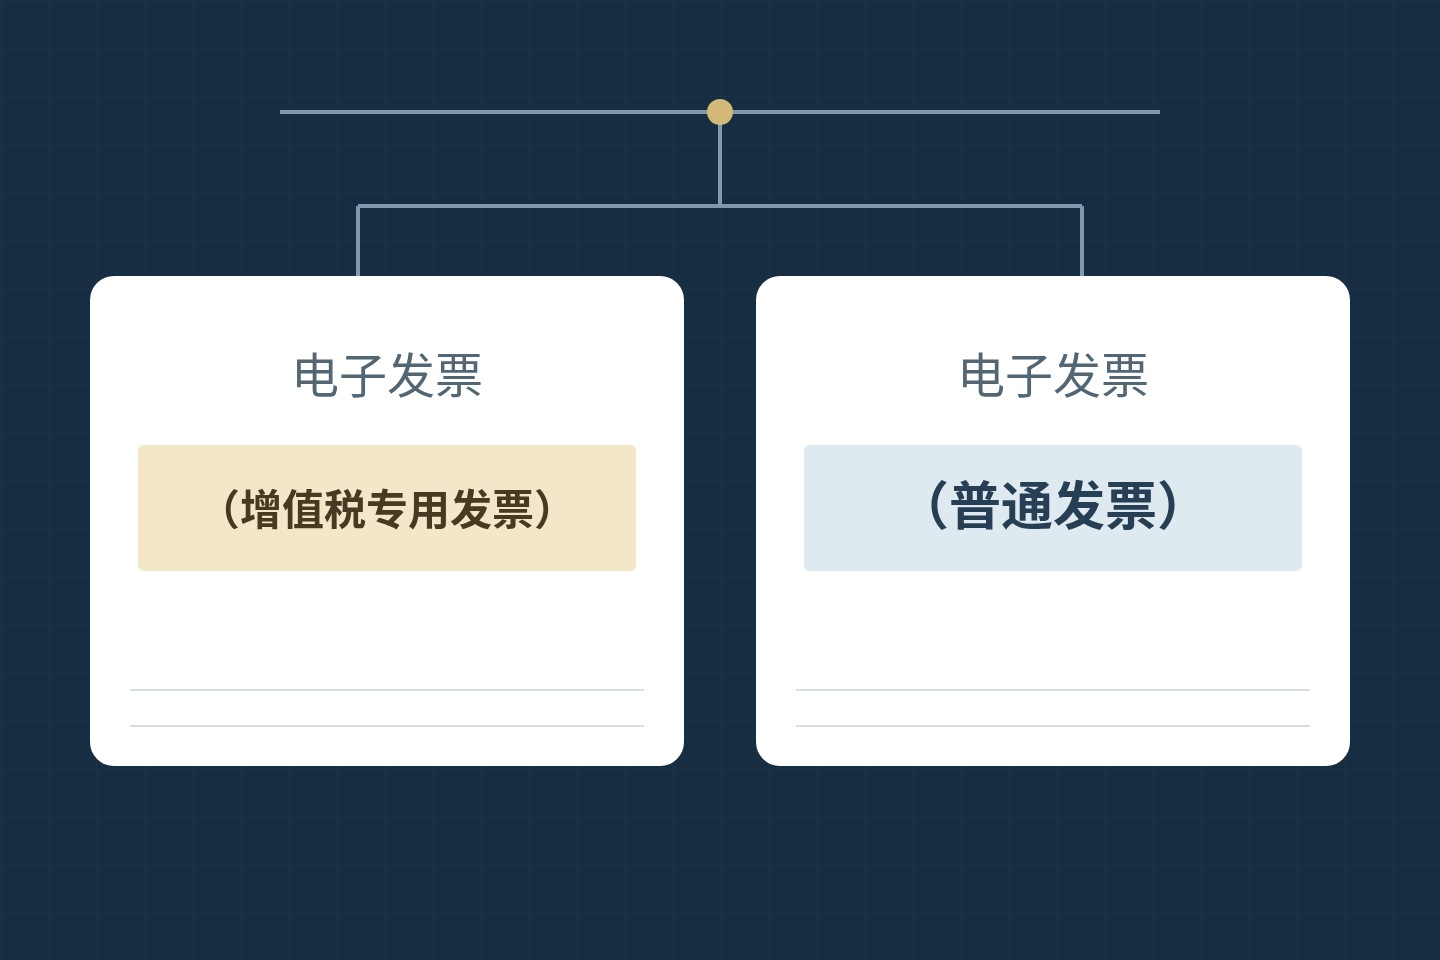
一般的な完全デジタル化請求書の2つのタイトルは、电子发票(增值税专用发票)および电子发票(普通发票)です。最初の4文字だけを読むと、カテゴリが見落とされます。逆に、「専用」と読んでも、その書類が従来の紙媒体でなければならないわけではありません。
| 次元 | 例 | 確立に役立つ内容 |
|---|---|---|
| 請求書のカテゴリ | 専用または普通 | 請求書のタイトルに記載されている種類。 |
| 発行形式またはシステム | 紙媒体、従来の電子媒体、完全デジタル化 | どの文書レイアウトおよび検証手順が適用されるか。 |
| 提供されたファイル | PDF添付ファイルまたは写真 | 情報の受け取り方法であり、税務カテゴリではありません。 |
実用的な例は、AWS Chinaの電子発票ガイドに記載されています。これによると、顧客は普通または専用の電子発票のいずれかを受領でき、XMLおよびPDFファイルの配信について説明しています。これは同社の運用例ですが、「PDF請求書」が単一のカテゴリを特定できない理由を示しています。
AWSはまた、デジタル化請求書では従来の紙媒体で使用されていた販売者の印鑑欄が省略されていることを説明しています。したがって、見慣れないレイアウトの場合は、判断を下す前に識別を行う必要があります。古い例に似せるためだけに、仕入先に電子ファイルへ印鑑画像を貼り付けるよう依頼しないでください。受信したままのファイルを保持し、実際の記録を確認してください。
2つの仮想的な添付ファイルを想像してみてください。どちらもPDFであり、電子請求書のタイトルを持っていますが、一方のタイトルは増値税専用を指定し、もう一方は普通を指定しています。ファイル形式は同じでも、発票の種類は異なります。ここで、そのうちの1つを印刷した場合、印刷物によって普通発票が専用発票に変わるわけではありません。
仕入先が原本ではなくスクリーンショットを送信してきた場合は、可能であれば原本の電子ファイルを依頼してください。これにより可読性が向上し、有用な詳細が保持されます。しかし、それによってカテゴリが決まるわけではありません。ファイルのアップロード方法については、請求書PDFガイドで、受信したファイルから検証に至る手順を説明しています。
4. 仕入先への確認事項
発票の差し替えを依頼する前に、何が未確認なのかを整理しましょう。以下は理解を助けるための仮定の例で、実際の顧客事例ではありません。海外からの購入すべてに同じ税務書類が必要だとするものでもありません。
予期せぬ普通発票
まず、何を依頼したかを確認してください。注文時のやり取りで単に「請求書」のみを求めていた場合、仕入先と買主の間で認識の相違が生じている可能性があります。書類の意図された用途、記載された買主、および合意されたカテゴリを確認してください。普通というタイトルだけでは、仕入先が虚偽の請求書を送付した証拠にはなりません。
経理部門が異なる書類を必要としている場合は、「より公式な」バージョンを求めるのではなく、その必要性を正確に記述してください。例えば、「当社の財務チームは、[買主および目的]のために[請求書カテゴリ]を要求しました。添付の請求書がその要求を満たしているか確認し、満たしていない場合は適切な修正手続きを説明してください。」修正書類は原本と一緒に保管してください。
専用発票と納税者資格
仕入先は、専用発票を発行することが一般納税者であることを証明すると主張するかもしれません。そう断定することはできません。税務当局の2026年の公告では、小規模納税者が規定の条件下で関連する減免措置を放棄し、増値税専用発票を発行することを許可しています。タイトルだけでは、発行者の納税者区分を判断することはできません。
そのステータスが仕入先記録にとって重要であれば、別途増値税の納税者資格ガイドをご利用ください。このガイドでは、企業の資格および関連する日付について説明しています。この回答は、単一の請求書を確認する作業とは区別し、いずれの回答も製造能力や納期の信頼性を評価する指標として扱わないでください。
「General」の意味
送信者が「普通発票」を意味しているのか、それとも「一般納税者資格」を意味しているのかを明確にしてください。英語ではこれらの用語が関連しているように聞こえますが、異なるものを指しています。「普通発票が必要ですか、それとも仕入先の増値税の納税者資格の証明が必要ですか?」といった短い返信で曖昧さを解消できます。必要に応じて、メッセージ中に中国語の対応用語を残しておくと役立ちます。
例えば、調達フォームには「VATステータス」とラベル付けされた欄がある一方で、メールでは「普通発票(General Invoice)」の提出が求められている場合があります。両方の欄に同じ発票をアップロードしても、フォームが資格証明を求めているかどうかは説明されません。馴染みのある英語の単語から独自に結論を下すのではなく、フォームの管理者に欄の定義を確認してください。
購入者および目的
変更を依頼する前に、実際に商品またはサービスを購入した主体を特定してください。文書があなたの注文に関するものなのか、それとも仕入先が別の企業から購入したものに関するものなのかを確認してください。仕入先が購入者として記載されている場合、その発票の販売者は別の企業である可能性があります。文書の種類だけでは、これらの取引上の役割を解決できません。
効果的なリクエストでは、次の3点を明記します。対象となる注文、購入者の正確な情報、および文書の使用目的。発行側に適用される要件の説明を委ねてください。海外顧客のために中国の税務識別番号を捏造したり、他の企業の番号を借用してフォームに入力したりしないでください。発票項目ガイドは、購入者欄と販売者欄の位置を確認できます。
5. 発票と発行元の確認
種類が明確になったら、残っている疑問に基づいて次の確認手順を選択してください。発票の詳細が記録済みの発票と一致するかどうかを確認する必要がある場合は、発票検証を使用してください。販売者が誰であるかを確認する必要がある場合は、企業情報の確認を使用してください。翻訳されたタイトルは参考にはなりますが、どちらのタスクも完了させるものではありません。
- 対応可能な発票を検証する。 ChinaValidateの発票照合ツールは、標準的な中国本土のVAT普通発票および専用発票(電子版および完全デジタル化版を含む)に対応しています。実際の種類に応じて要求される項目に従ってください。検証ガイドでは、詳細な入力項目と返される結果について説明しています。
- 発票発行企業を特定する。 販売者ブロックから販売者の中国語名称および納税者識別番号を取得してください。企業情報検索を使用して、該当する中国本土の企業情報を調べてください。発票番号を企業識別子として使用したり、購入者の情報で代用したりしないでください。
- 営業許可証があれば照合する。 仕入先が営業許可証を提供する場合、営業許可証の照合ツールにより、企業情報との個別の比較が可能です。これは発票の税務処理を決定するものではなく、発票チェックの代わりにもなりません。
当社の発票ツールは、「発票」という語が含まれるすべての文書に対応しているわけではありません。小売領収書、通行料発票、車両発票、航空券または鉄道チケットは、明示された対応範囲外です。対応外の文書には適切な経路が必要です。この特定のツールで確認できないからといって、偽造だと判断すべきではありません。
明確な引継ぎのため、元のファイル、その中国語での分類、購入者および販売者、実施した確認、および残っている疑問をまとめて保管してください。同僚が、あなたが種類を特定したか、記録済みの発票と比較したか、あるいは企業を調査したかを確認できるようにする必要があります。そうすれば、次のリクエストで実際に不足している事項に対処できます。