
中国公司税号怎么查?
通过公司中文名称、营业执照或发票查找中国大陆企业的税号,分清买卖双方的号码,并核对它是否属于目标公司。
查询中国大陆公司的税号,通常可以从当前营业执照或对应的企业登记记录中找到 18 位统一社会信用代码 。对已取得该代码的公司,它也用作纳税人识别号(TIN)。如果从中国税务发票上找号码,要把公司名称与旁边的税号一起看:购买方和销售方各有自己的信息栏。
手里有公司的中文全称、营业执照复印件或一张发票,就可以开始查找。最终需要的是属于目标企业的号码,以及以后能回查的来源。在供应商材料里看到一串 18 位字符,还不能直接确定它就是这家公司的税号。
国家税务总局关于纳税人识别号的规定 明确了已取得统一社会信用代码的法人和其他组织使用该代码的规则。 经合组织(OECD)公布的中国纳税人识别号说明 也指出,可以在营业执照上找到企业的识别号。本文讨论中国大陆公司;个人税号和特殊登记情形需按各自适用的规则确认。
只有公司名称时
供应商资料表上的“税号”一栏空着时,先确认要填哪家公司的号码。品牌、工厂和实际卖货的公司可能不是同一个名称。应以资料表要登记的企业主体为准,不能因为某家关联公司的代码更容易找到,就填入那家公司的号码。
从供应商资料、合同或营业执照中取得完整的中文登记名称,保留名称中的行政区划和公司后缀。英文商号可以作为向供应商询问的线索,但把它翻译回中文,未必能得到准确的登记名称。如果手里只有英文名称,可以先参阅 仅有英文名称时的公司查询指南 ,找到对应的中文登记名称。
在 国家企业信用信息公示系统中查询公司名称。北京市发布的 企业信息查询说明 确认,系统支持输入企业名称、统一社会信用代码或注册号。进入与目标公司匹配的企业记录,找到 统一社会信用代码字段。把完整代码与中文名称一起保存;仅在搜索结果标题中看到公司名称,还不算查到了号码。
还要核对返回记录是否确实属于目标企业。中文全称应与供应商材料一致,所在地等信息也应吻合。如果仍有多家名称相似的公司,请供应商补充营业执照或其他明确的识别信息,不要直接选第一个结果。关于官方入口和基本字段,可参阅 中国公司工商信息查询指南 中的说明。
全国组织机构统一社会信用代码数据服务中心的查询帮助 介绍了另一条按机构名称或 18 位代码查找的途径,使用时应遵循该服务的访问要求。帮助页面也说明,新增或变更信息可能尚未同步,登录要求或临时访问限制也会影响查询。因此,网页打不开与完成查询后没有匹配结果,是两种不同情况。
记录查询来源和查询日期。如果通过商业信息平台或翻译后的企业报告找到号码,也要保留平台名称。这类结果可以帮助定位代码,但不能把它当成政府网页,也不能悄悄用近似的英文名称替换原来的中文名称。
营业执照上的号码
供应商已经发来当前营业执照时,可以直接从执照入手。找到 统一社会信用代码 字段,完整读取旁边的代码。要找的是这张执照所载公司的代码,不是打印日期、注册资本、二维码,也不是文件名里的数字。税务部门的 中英文纳税人识别号说明 也将营业执照列为记载新企业识别号的文件。
复制为文本时,要保留所有字母和数字。“18 位税号”是常见说法,但统一社会信用代码可以包含字母。如果填表系统自动删掉字母,或限制的长度不够,应确认该栏要求的是中国企业的纳税人识别号,并检查所选国家是否正确。不要为了通过不明原因的格式检查而缩短号码、添加国家前缀或另编一个号码。
如果拿到的是照片或扫描件,放大原图核对看不清的字符。边角被裁掉、反光或聊天软件生成的缩略图,都可能让代码无法准确抄录。这时应索取清晰版本,或改用公司名称查询。OCR 可以辅助复制可读的内容,但原图看不清的字符,不能仅凭看似合理的识别结果就定下来。
随后用完整代码查询,将返回的公司名称与营业执照比对。这一步把供应商文件上印着的号码与企业登记记录联系起来。如果代码格式被拒绝,可参阅 统一社会信用代码校验指南 了解字符规则和校验码。这种技术检查可以帮助发现抄录错误,但不能证明企业税务合规,也不能据此认定营业执照图片真实。
发票上的几个号码
发票上可能有需要的税号,但应先确认文件类型。中国税务管理体系内的 发票有相应的税务管理字段;英文商业发票或形式发票则可能采用供应商自制的版式。应以实际字段名称为准,不要看到文件标题写着“Invoice”,就认为它们包含相同信息,或都能通过同一个服务查验。
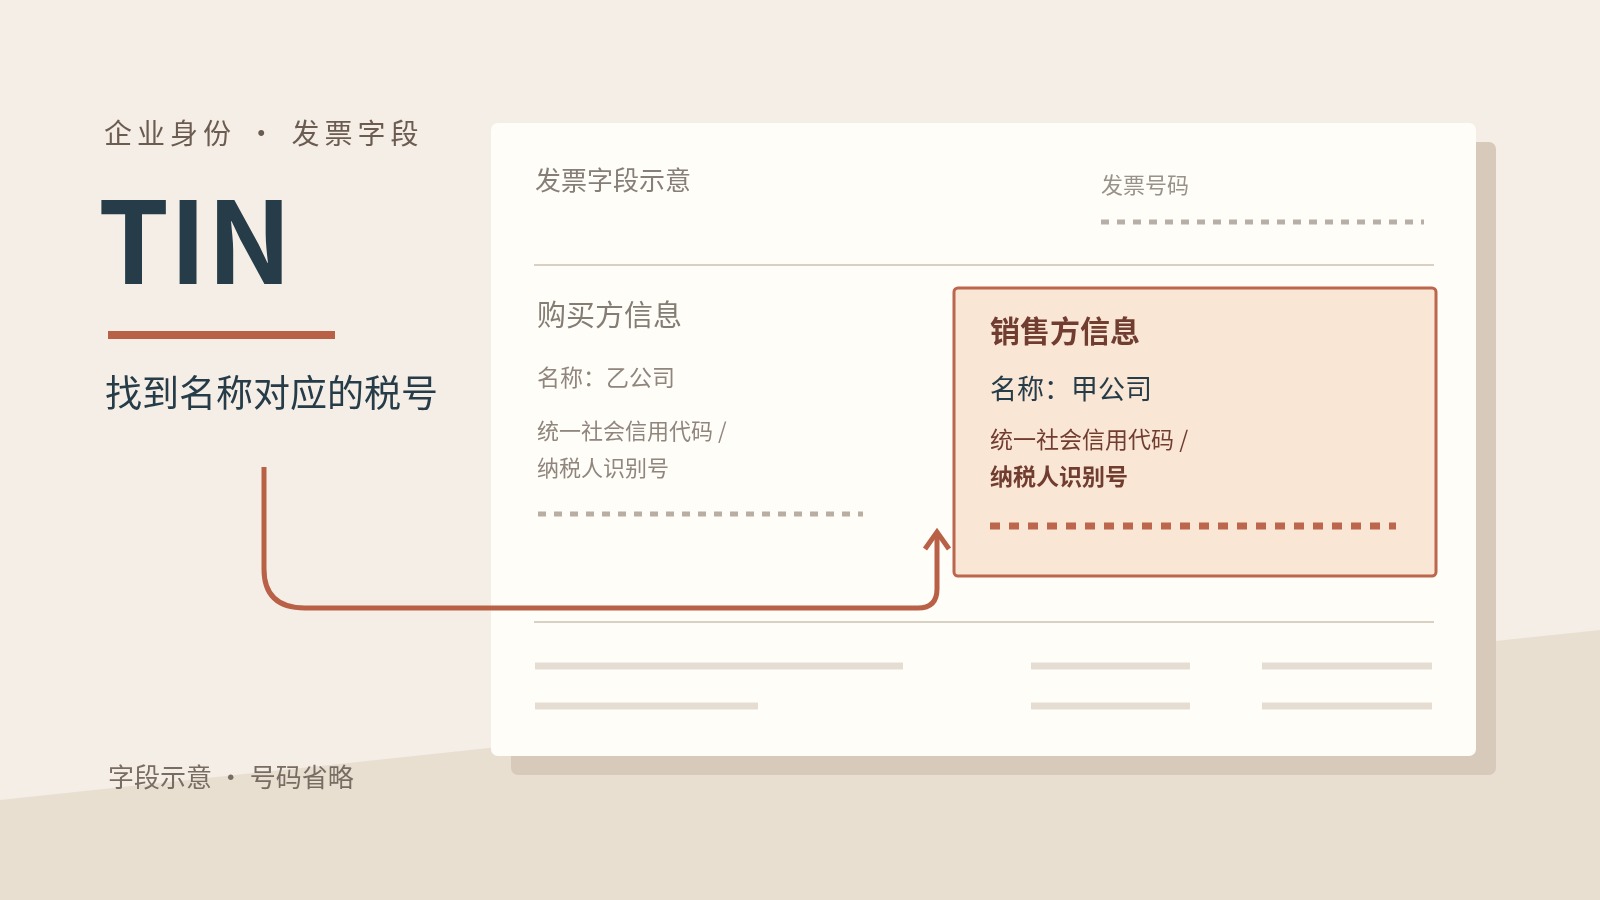
在税务发票上,先找到 销售方信息 和 购买方信息这两个区域,分别对应卖方和买方。税号一栏可能写作 纳税人识别号 或 统一社会信用代码/纳税人识别号。名称和号码要在同一方的信息区域内一起读取。上海税务部门公布的 数字化电子发票样票 展示了这些分开的信息栏。它是一份已公开的样式示例,实际查找时仍应看手头文件的字段标签,不要只记住某个固定的页面位置。
发票号码又是另一项。国家税务总局的 全面数字化电子发票公告 分别列出购买方信息、销售方信息和发票号码,并规定此类数电发票使用 20 位发票号码。这 20 位号码用来识别发票,不是销售方的 18 位公司代码。旧版发票有不同的编号安排,因此应先看清字段,再把长度作为辅助线索,不能仅靠位数判断所有号码的用途。
| 票面字段 | 它表示什么 |
|---|---|
| 销售方信息 ——销售方名称及税号 | 这张票据注明的销售或开票企业身份。 |
| 购买方信息 ——购买方名称及税号 | 这张票据注明的客户身份。 |
| 发票号码 ——发票号码 | 票据本身的编号,不是买卖任何一方公司的税号。 |
举一个假设的例子:供应商发来一张参考票据,销售方是甲公司(A 公司),购买方是乙公司(B 公司),这里省略所有号码。你需要为甲公司建立供应商档案,填入甲公司的税号。如果抄了购买方的税号,就会把乙公司的号码填到甲公司名下,即使两串代码都清晰可读、格式也都正确。用销售方代码查询,再核对返回的中文名称,就能在录入前发现这类错误。
再换一种情况:供应商发来的是它向别家企业购买材料时取得的发票。你的供应商在这张票上可能是购买方,销售方栏里则是它的上游供货商。因此,不能一律抄销售方税号,要选择写着你实际要查的那家公司名称的信息栏。如果无法弄清这张票据与供应商的关系,就回到营业执照或中文登记名称重新查找。
从发票上抄到的税号,仍只是票面上看到的号码,还要与公司的登记信息比对。如果还需要确认发票真伪,可另行参阅 中国增值税发票查验指南。查到正确一方的税号,并不等于已经完成发票真伪核验。
号码找不到或对不上时
旧资料上是 15 位号码。 保留字段名称和文件日期。它可能是历史税号,也可能是其他注册号码;同样都是 15 位,不代表可以互换。应查找当前营业执照,或用现有公司名称查询。不要自行把旧号码补成 18 位。可参阅 统一社会信用代码与税号的区别 ,了解历史号码的核对方法。
查出来的是另一家公司。 保留查询返回的公司名称。供应商可能发来了关联公司的营业执照、向上游采购的发票,或另一笔交易的文件。先询问这份材料对应谁,再索取你要登记的那家企业的资料。销售对接人相同,不能消除企业识别号不同的问题。
同一代码对应不同名称。 先排查抄录错误,核对资料日期,再寻找公司名称变更的记录。不要为了让表格对得上,就把当前名称改成熟悉的旧名称;也不能仅凭供应商说两个名称等同,就认定两个主体相同。在相关记录核实清楚前,把这一差异保留为待确认事项。
没有查到可用结果。 先区分是遇到验证码等访问验证、服务暂不可用、名称过于宽泛,还是完成查询后确实没有匹配结果。缺少识别号时,重新核对中文原名,并索取清晰的当前营业执照。仍未查明的字段应留空或标注待补,同时写清缺什么信息,不要靠猜测填写。
填入供应商资料
确认目标公司后,把中文公司全称与完整的现行代码一起保存。团队需要英文显示名称时,可以单独保留供应商的英文名称。同时记下所依据的文件或来源网址,以及核查日期。这样就能解释号码从何而来,无需把整张发票、银行指示或无关个人信息都搬进供应商资料表。
可以这样记录:“税号:[完整现行代码];登记名称:[完整中文名称];来源:[营业执照或公共查询服务];匹配方式:[名称与代码比对];核查日期:[日期]。”方括号中应填写你实际核实的信息。如果旧号码仍有参考价值,可单独放在注明“历史号码”的栏位,不要混入当前号码。
如果表格写的是“增值税号”,先确认接收方具体要什么。企业身份识别号与特定税务身份的证明,是两种不同的信息。仅凭代码,无法确认一般纳税人资格、纳税记录,或某笔交易是否符合抵扣条件。要求超出公司身份核对范围时,应另行索取相应证明。
如果阅读企业查询结果有困难, ChinaValidate 企业查询 支持按公司名称或统一社会信用代码查找中国大陆企业,并以支持的语言查看可获取的企业信息。阅读翻译说明时,也应保留原始中文名称等身份信息。号码、公司主体和来源能对应起来,才算完成这次查找;如果仍指向一家关系不明的其他公司,应先问清楚再填写。