
Перевірка статусу платника ПДВ китайської компанії
Визначте кваліфікацію материкової китайської компанії як загального платника ПДВ через офіційні податкові запити, зіставте суб’єкта та дати й відокремте цю процедуру від перевірки автентичності рахунків-фактур.
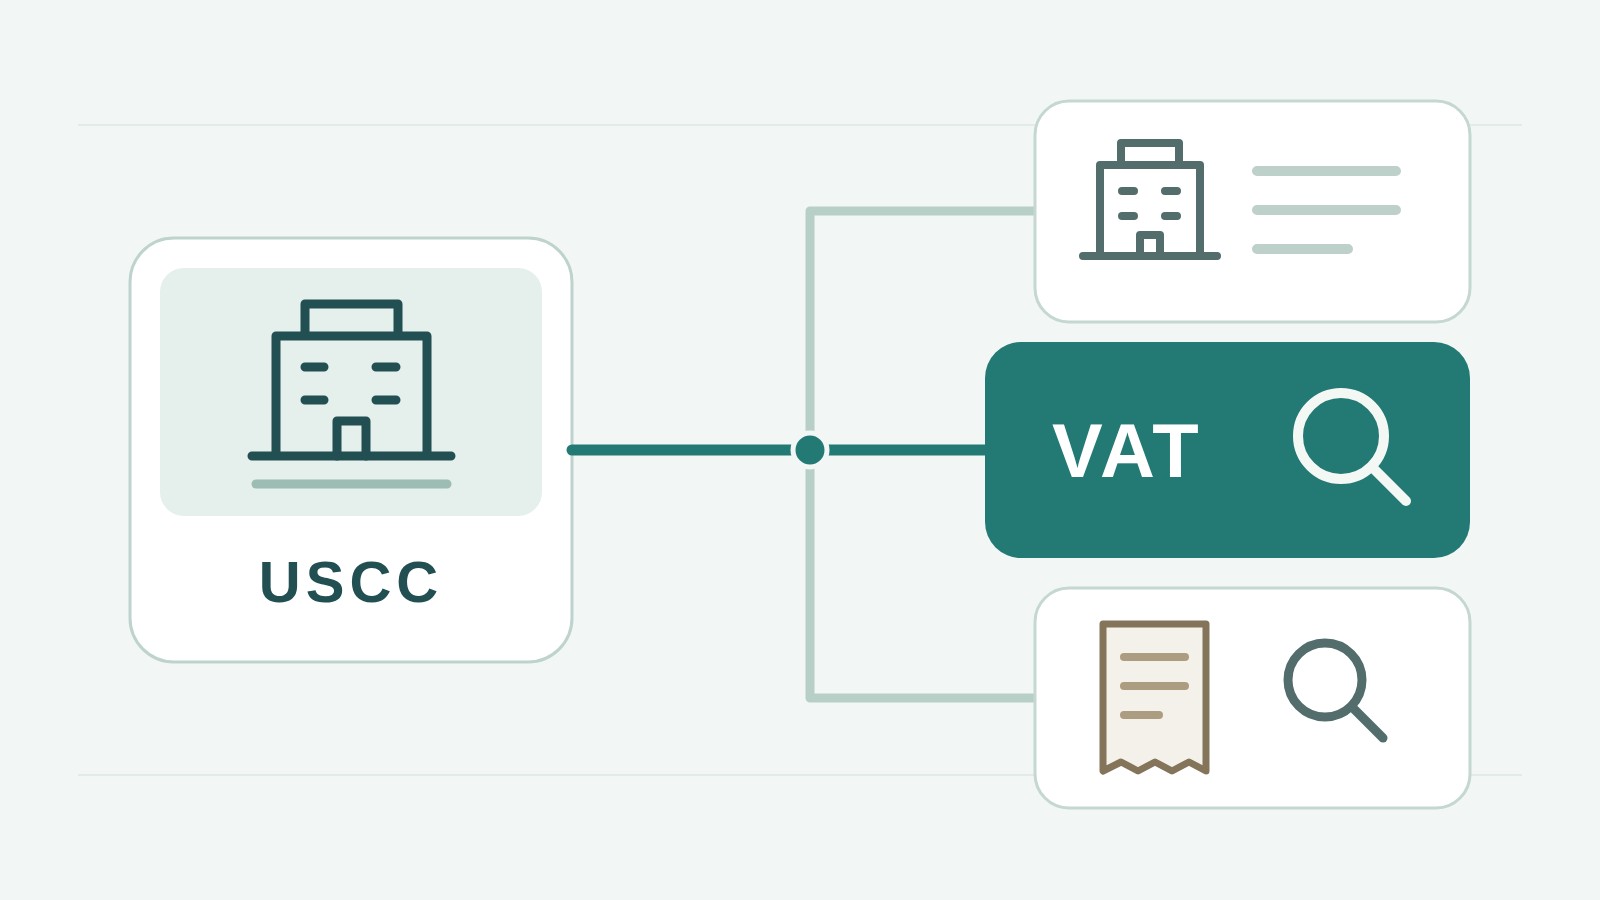
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Щоб перевірити, чи є материкова китайська компанія загальним платником ПДВ, спочатку встановіть її зареєстровану назву китайською мовою та Єдиний код соціального кредиту (USCC), а потім скористайтеся запитом щодо кваліфікації платника на сайті відповідного податкового органу. Знайдіть компанію в результатах і зверніть увагу на дату набрання чинності статусом. Наявність бізнес-ліцензії, податкового номера або успішно верифікованого спеціального рахунка-фактури з ПДВ сама по собі не дає відповіді на питання про цей статус компанії.
Це важливо, коли постачальник стверджує, що він є загальним платником, або ваша форма для контрагентів вимагає підтвердження статусу ПДВ. У вас уже може бути дійсний рахунок-фактура та правильний ідентифікатор компанії. Те, чого бракує, — це інформація податкового органу про кваліфікацію цієї компанії. Тримайте оригінальну назву китайською мовою поруч із будь-яким перекладеним поясненням, щоб відповідь не змістилася до афілійованої особи або компанії зі схожою назвою.
Два шляхи отримання інформації про кваліфікацію
Покупець, який перевіряє іншу компанію, і уповноважений співробітник, який перевіряє власну компанію, не обов’язково користуються одним і тим самим інтерфейсом. В офіційних інструкціях електронного податкового бюро провінції Чжецзян описано обидва шляхи. Для перевірки іншого підприємства вони вказують на розділи «Публічні послуги», «Публічні запити» та «Запит щодо кваліфікації загального платника». Для отримання власної інформації підприємства описано запит даних платника після входу в систему, який містить відомості про кваліфікацію.
Використовуйте офіційний вебсайт податкового органу за місцем реєстрації постачальника, щоб знайти його електронне податкове бюро або опублікований сервіс запитів. Меню провінції Чжецзян наведено як приклад; це не гарантує, що в кожному регіоні будуть ідентичні назви розділів, умови публічного доступу або вимоги до введення даних. Дотримуйтесь актуальних інструкцій того сервісу, який ви фактично відкриваєте. Якщо сервіс запитує ідентифікатор платника, використовуйте код тієї компанії, кваліфікацію якої вам потрібно перевірити.
Встановіть особу суб’єкта перед пошуком. Скопіюйте повну назву китайською мовою та код із зіставленого запису про компанію або чинної бізнес-ліцензії. У довіднику OECD щодо китайських податкових номерів пояснюється, що USCC у бізнес-ліцензії компанії також слугує її податковим ідентифікатором у рамках нової системи ідентифікації. Якщо у вас є лише документ із заголовком «Рахунок-фактура», визначте сторону, яку ви перевіряєте: і покупець, і продавець можуть мати власні ідентифікатори. У посібнику з пошуку податкового номера пояснено, як знайти номер правильної компанії; запит щодо кваліфікації є наступним завданням, а не іншою назвою цього пошуку ідентифікаційних даних.
Якщо публічний маршрут недоступний, вимагає доступу, якого у вас немає, або повертає інформацію, яку ви не можете інтерпретувати, запросіть у постачальника дані про його кваліфікацію з його власного облікового запису в електронному податковому бюро. Запитайте назву компанії, ідентифікатор, тип кваліфікації та застосовні дати разом із зазначенням джерела. Вам не потрібен пароль постачальника або несуміжні податкові декларації. У разі суттєвої невирішеної розбіжності зверніться до компетентного податкового органу з питанням, як можна підтвердити статус.
Приклад публічного запиту
Сторінка перевірки кваліфікації загального платника в Тяньцзіні ілюструє те, з чим може зіткнутися покупець. Її форма містить поля для ідентифікатора платника, назви платника та CAPTCHA. Наявність цієї сторінки не означає, що ви можете отримати статус кожної китайської компанії через Тяньцзінь. Перед тим як вважати її місцем для відповіді на питання про кваліфікацію, переконайтеся, що це відповідний регіональний сервіс для вашої компанії.
Почніть із повного ідентифікатора, якщо ви його вже встановили. Сторінка також дозволяє здійснювати пошук за неповним ідентифікатором, але широкий пошук може повернути кілька компаній. Це корисно для пошуку кандидата, але не для висновку, що перший результат обов’язково є вашим постачальником. Порівняйте повний повернутий ідентифікатор і назву китайською мовою із записом про компанію, з якого ви починали. Якщо результат вказує на споріднену компанію, відокремте її та виконайте пошук для потрібного суб’єкта.
Введіть CAPTCHA, показану вебсайтом, якщо сервіс цього вимагає. Це випробування не є кодом перевірки рахунка-фактури, податковим номером або доказом щодо компанії. Якщо вона не завантажується або відхиляється, запит щодо кваліфікації ще не було успішно виконано. Вирішіть проблему доступу до сторінки, перш ніж характеризувати компанію як підтверджену або відсутню в реєстрах.
На головній сторінці запитів у Тяньцзіні зазначено, що дані про кваліфікацію та статус оновлюються після щомісячного періоду подання звітності. Тому нещодавно завершена реєстрація може вимагати більш актуального підтверджувального запису, ніж той, який надає ця публічна сторінка. Зафіксуйте повідомлення сервісу про оновлення разом із результатом і запросіть у постачальника актуальну інформацію з облікового запису, якщо час має вирішальне значення. Цей шаблон оновлення властивий цьому сервісу; інші податкові органи можуть публікувати інші умови.
Припустімо, як вигаданий приклад, що ваш пошук компанії виявив продавця за контрактом, але пошук кваліфікації за неповним кодом показав кілька назв. Жодна з них ще не обрана. Правильним наступним кроком є порівняння повних ідентифікаторів або звернення до постачальника за чіткішим записом. Вибір назви, яка виглядає знайомою, і збереження позначки «загальний платник підтверджено» призведе до втрати перевірки ідентичності, яка робить результат корисним.
У цьому посібнику публічну форму та інструкції до неї було перевірено без подання запиту щодо реального підприємства. Опис є прикладом точки входу, а не звітом про те, що постачальник пройшов верифікацію. Коли ви виконуєте власний запит, зберігайте повернуте формулювання та його джерело, а не висновок, запозичений із цього прикладу.
Компанія та дата набрання чинності статусом
Сприймайте повернуту інформацію як запис про конкретного платника податків. Чи збігаються китайська назва та ідентифікатор із компанією за контрактом або продавцем у рахунку-фактурі, якого ви мали намір перевірити? Чи кваліфікація дійсно вказує на статус загального платника ПДВ? Не мовчки приймайте результат для материнської компанії як результат для дочірньої та не підміняйте зареєстровану суб’єкт господарювання англійською торговою маркою.
Тримайте дату набрання чинності статусом окремо від дати завершення процедури реєстрації та дати, коли ви шукали інформацію. Чинне оголошення про реєстрацію, що діє з січня 2026 року, встановлює правила визначення моменту набрання чинності статусом загального платника. Воно розрізняє платників, які перевищили встановлений стандарт обсягу продажів, і тих, хто реєструється добровільно без такого перевищення, а також містить перехідні положення. Сама по собі дата завершення не може визначити статус, застосовний до раніше виписаного рахунку-фактури.
Для поточного запису про постачальника зберігайте поточний результат і дату перевірки. Для старішого рахунку-фактури визначте дату або період, який вам потрібно зрозуміти, і отримайте інформацію, що охоплює цей час. Якщо результат містить лише дату реєстрації, точно запишіть це позначення та зверніться за роз’ясненням, перш ніж трактувати його як дату набрання чинності статусом. Не реконструюйте історичний статус постачальника на основі його поточної заяви про оборот або скріншота без пояснень.
Стаття 6 пояснює цю відмінність. Для платника, чиї продажі перевищують встановлений стандарт, статус загального платника ПДВ набирає чинності з першого дня податкового періоду, в якому було перевищено стандарт, з урахуванням перехідних положень оголошення. Для платника, чиї продажі не перевищили стандарт і який реєструється добровільно, статус набирає чинності з першого дня податкового періоду реєстрації. Покупець має використовувати це, щоб розуміти, чому дати можуть відрізнятися, а не намагатися обчислити статус компанії на основі показників продажів, які вона не може підтвердити.
Постачальник може показувати дату завершення реєстрації всередині періоду та дату набрання чинності статусом на початку цього періоду. Ці два позначення можуть співіснувати, і жодне з них не є друкарською помилкою. Запитайте, яку саме дату фактично підтверджує доказ постачальника, особливо якщо рахунок-фактура, що перевіряється, був виписаний близько до моменту зміни статусу. Залишайте будь-який непідтверджений історичний період відкритим для уточнення постачальником або компетентним органом. Поточний результат і статус на дату попередньої транзакції є пов’язаними питаннями, але вони не автоматично мають однакову відповідь.
Порожній результат також потребує контексту. Перевірте введену назву або код, регіон, заявлене покриття сервісу та те, чи сторінка завершила запит. Невдала сторінка або пошук у неправильній юрисдикції не доводять, що компанія є платником малого масштабу. Якщо офіційний сервіс надає конкретне тлумачення результату «збігів не знайдено» після успішного виконання запиту, зберігайте ці умови, а не перетворюйте їх на правило для кожного вебсайту.
Спеціальні рахунки-фактури та статус платника податків
Постачальник може надіслати спеціальний рахунок-фактуру ПДВ як доказ того, що він є загальним платником. Перевірте рахунок-фактуру, якщо вам потрібно встановити зафіксовані в ній деталі, але не дозволяйте назві рахунка-фактури замінити результат перевірки кваліфікації. Роз’яснення Державної адміністрації оподаткування щодо правил виставлення рахунків-фактур та звільнення від сплати податків 2026 року прямо дозволяє платникам малого масштабу за зазначених умов відмовитися від звільнення або знижки для операцій і виставляти спеціальні рахунки-фактури ПДВ. Отже, виставлення цього документа не є винятковою прерогативою загальних платників.
Корисною є відмінність між тим, на яке питання відповідає кожен запис. Перевірка рахунка-фактури дозволяє зіставити цей рахунок-фактуру з повернутою про нього інформацією. Запит щодо кваліфікації стосується статусу платника податків. Жоден із них автоматично не визначає, чи має ваше конкретне придбання право на податковий кредит з ПДВ, чи сплачено всі податки та чи доставить постачальник товар. Для перевірки документа скористайтеся посібником із перевірки рахунків-фактур ПДВ.
Так само «загальний платник» не є рейтингом податкового кредиту. Твердження на кшталт «платник рівня А» належить до іншої системи оцінювання зі своїм роком та доказами. Це твердження розглядається в поясненні щодо рейтингів податкової доброчесності. Кваліфікація загального платника не повинна ставати універсальним описом кредитоспроможності компанії.
Зберігайте придатний для використання запис про постачальника
Зберігайте зіставлену китайську назву та код, кваліфікацію точно так, як вона була повернута, її позначені дати, офіційне джерело або наданий постачальником запис облікового запису, а також дату вашого запиту. Розрізняйте незалежно переглянутий офіційний результат і матеріали, надані компанією. Якщо поле відсутнє, зазначте, що залишається непідтвердженим, замість того щоб заповнювати його запевненнями менеджера з продажу.
Корисна примітка може бути лаконічною: «Ідентифікація компанії: [китайська назва та повний код]. Джерело: [офіційний сервіс або запис облікового запису постачальника]. Наявна кваліфікація: [точний опис]. Поле дати: [мітка та значення]. Перевірено: [дата]. Ще потребує підтвердження: [конкретний відсутній елемент]». Це шаблонні місця для вашої власної інформації. Якщо на публічній сторінці не вказано дату набрання чинності, збережіть це обмеження; акуратно заповнена форма постачальника не повинна створювати враження, що непідтверджене поле є верифікованим.
Якщо форма від закордонної команди має заголовок «Номер реєстрації ПДВ», уточніть, чи запитувачу потрібен ідентифікатор компанії чи доказ її категорії платника податків. Копіювання Єдиного коду соціальної кредитоспроможності (USCC) може задовольнити поле ідентифікації, але залишить без відповіді запит щодо кваліфікації. Поясніть цю відмінність особі, яка веде форму, і додайте відповідні докази. Не вигадуйте окремий номер і не перекладайте статус у схему реєстрації ПДВ іншої країни лише тому, що форма використовує знайомі іноземні терміни.
Наприклад, умовний покупець виявляє, що рахунок-фактура його постачальника збігається із зареєстрованим рахунком-фактурою, але документи про кваліфікацію вказують на іншу компанію групи. Перевірка рахунка-фактури може залишатися документально зафіксованим результатом для цього конкретного рахунка-фактури; твердження постачальника про кваліфікацію все ще залишається невирішеним. Наступним кроком є запит інформації про кваліфікацію компанії, яка уклала контракт, а не повторний успішний пошук того самого рахунка-фактури.
Пошук компаній ChinaValidate допомагає встановити зареєстровану ідентичність материкової китайської компанії та переглянути доступну інформацію про неї. Для вирішення питання податкового статусу скористайтеся маршрутом перевірки кваліфікації через податкові органи. Якщо також потрібно перевірити конкретний рахунок-фактуру, продовжте з Перевіркою рахунків-фактур ChinaValidate. Зберігайте обидва результати прив’язаними до правильної компанії, не описуючи жоден із них як повне схвалення постачальника.