
Verificar o status de contribuinte do IVA de uma empresa chinesa
Encontre a qualificação de contribuinte geral do IVA de uma empresa da China Continental por meio de consultas fiscais oficiais, faça a correspondência da entidade e das datas e mantenha esse processo separado da verificação de faturas.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
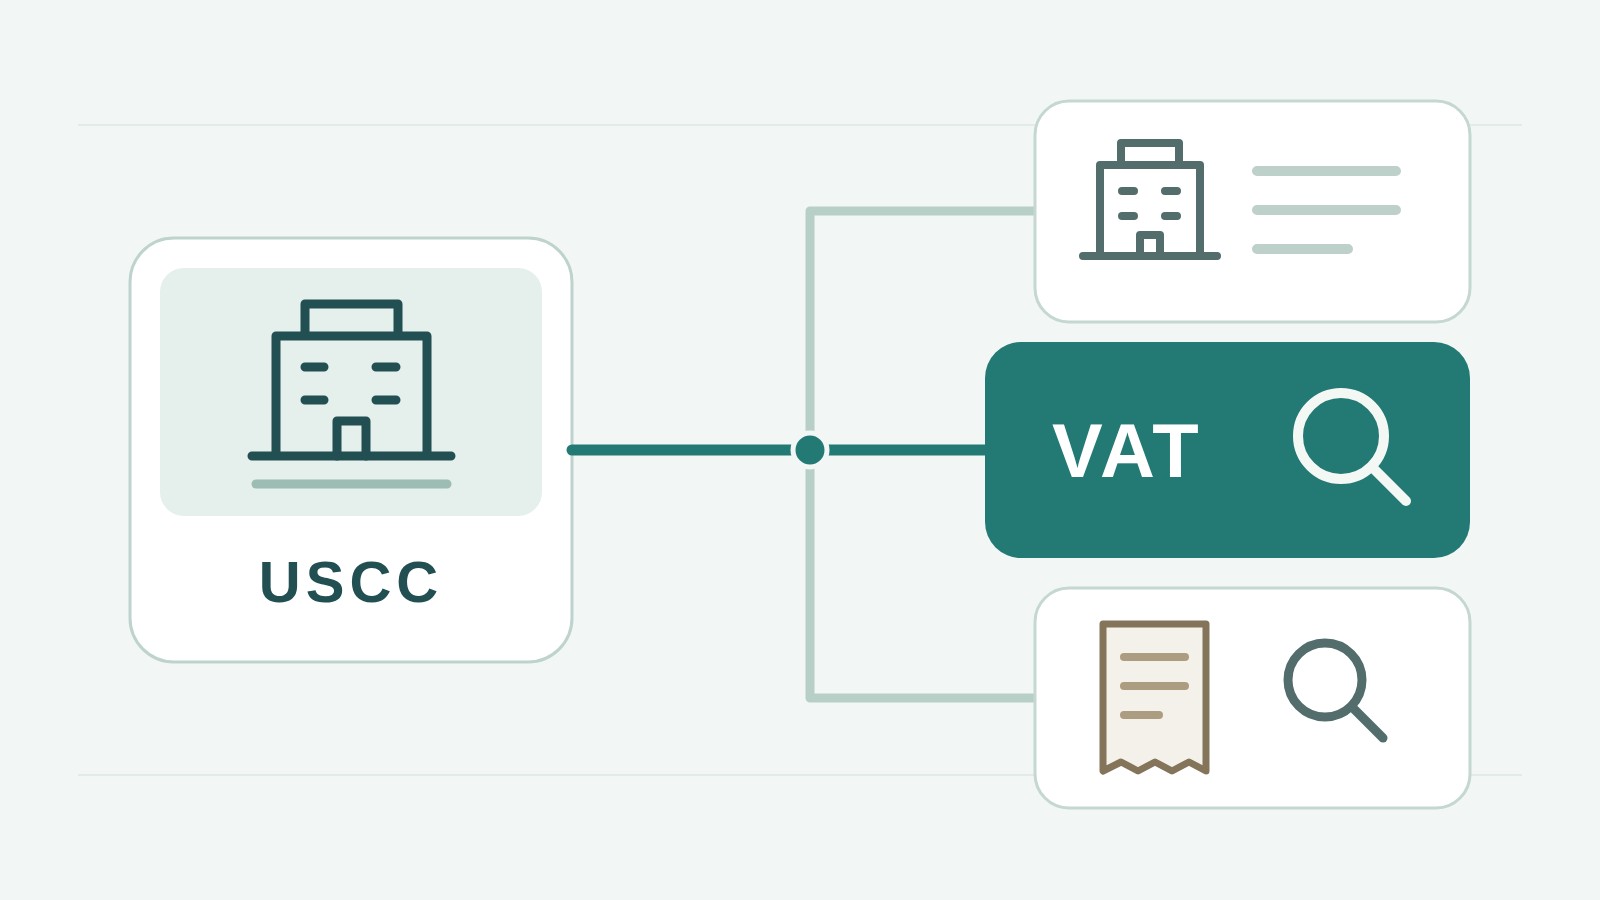
Para verificar se uma empresa da China Continental é um contribuinte geral do IVA, primeiro estabeleça seu nome registrado em chinês e seu Código Unificado de Crédito Social (USCC) e, em seguida, use a consulta de qualificação de contribuinte da autoridade fiscal relevante. Identifique a empresa no resultado e leia a data de vigência. Uma licença comercial, um número fiscal ou uma fatura especial do IVA verificada com sucesso não respondem, por si sós, a essa questão sobre o status da empresa.
Isso é importante quando um fornecedor afirma ser um contribuinte geral ou quando seu formulário de cadastro de fornecedores solicita evidências do status do IVA. Você já pode ter uma fatura genuína e o identificador correto da empresa. O que ainda falta é a informação da autoridade fiscal sobre a qualificação dessa empresa. Mantenha a identidade original em chinês ao lado de qualquer explicação traduzida para que a resposta não seja desviada para uma afiliada ou para uma empresa com nome semelhante.
Duas vias para obter informações sobre qualificação
Um comprador que verifica outra empresa e um funcionário autorizado que verifica sua própria empresa não necessariamente usam a mesma tela. A orientação oficial do bureau eletrônico de impostos da autoridade fiscal de Zhejiang descreve ambas as vias. Para outra empresa, ela aponta para Serviços Públicos, Consultas Públicas e Consulta de Qualificação de Contribuinte Geral. Para as informações da própria empresa, ela descreve uma consulta de informações do contribuinte, acessível mediante login, que contém dados de qualificação.
Use o site oficial da autoridade fiscal da localização do fornecedor para encontrar seu bureau eletrônico de impostos ou serviço de consulta publicado. O menu de Zhejiang é um exemplo, não uma garantia de que todas as regiões tenham rótulos idênticos, acesso público ou requisitos de entrada. Siga as instruções atuais do serviço que você realmente abrir. Se o serviço solicitar um identificador de contribuinte, use o código da empresa cuja qualificação você precisa verificar.
Estabeleça essa identidade antes de pesquisar. Copie o nome completo em chinês e o código de um registro de empresa correspondente ou de uma licença comercial atual. A referência do TIN da China hospedada pela OCDE explica que o USCC na licença comercial de uma empresa também serve como seu identificador de contribuinte sob o novo sistema de identificadores. Se você tiver apenas um documento intitulado “Fatura”, identifique a parte que está verificando: o comprador e o vendedor podem ter cada um um identificador. O guia de consulta de número fiscal explica como localizar o número da empresa correta; a consulta de qualificação é a próxima tarefa, não outro nome para essa busca de identidade.
Se a via pública estiver indisponível, exigir acesso que você não possui ou retornar informações que você não consegue interpretar, solicite ao fornecedor suas informações de qualificação obtidas diretamente de sua conta no bureau eletrônico de impostos. Solicite o nome da empresa, o identificador, o tipo de qualificação e as datas aplicáveis, juntamente com a fonte. Você não precisa da senha do fornecedor nem de declarações fiscais não relacionadas. Em caso de divergência material não resolvida, pergunte à autoridade fiscal competente como o status pode ser confirmado.
Um exemplo de consulta pública
A página de qualificação de contribuinte geral de Tianjin ilustra o que um comprador pode encontrar. Seu formulário exibe um identificador de contribuinte, o nome do contribuinte e um CAPTCHA. Sua existência não significa que você possa recuperar o status de todas as empresas chinesas por meio de Tianjin. Estabeleça que este é o serviço regional relevante para sua empresa antes de tratá-lo como o local para responder à questão da qualificação.
Comece com o identificador completo, se você já o tiver estabelecido. A página também permite uma consulta por identificador parcial, mas uma busca ampla pode retornar várias empresas. Isso é útil para encontrar um candidato, não para decidir que o primeiro resultado deve ser o seu fornecedor. Compare o identificador completo retornado e o nome em chinês com o registro da empresa do qual você partiu. Se o resultado nomear uma empresa relacionada, mantenha-a separada e pesquise a entidade pretendida.
Insira o CAPTCHA exibido pelo site quando o serviço o exigir. Este desafio não é um código de verificação de fatura, um número fiscal ou uma evidência sobre a empresa. Se ele não carregar ou for rejeitado, a qualificação ainda não foi consultada com sucesso. Resolva o problema de acesso à página antes de descrever a empresa como confirmada ou ausente dos registros.
A página inicial da consulta de Tianjin informa que os dados de qualificação e status são atualizados após o período mensal de declaração. Portanto, um registro recentemente concluído pode exigir um comprovante mais atualizado do que o fornecido por esta página pública. Registre o aviso de atualização do serviço junto com o resultado e solicite ao fornecedor informações atuais da conta quando o timing for relevante. Esse padrão de atualização pertence a este serviço; outras autoridades fiscais podem publicar condições diferentes.
Suponha, como exemplo fictício, que sua pesquisa de empresa identifique o vendedor contratual, mas uma pesquisa de qualificação por código parcial mostre vários nomes. Nenhum deles foi selecionado ainda. A próxima etapa correta é comparar os identificadores completos ou retornar ao fornecedor para obter um registro mais claro. Escolher o nome que parece familiar e salvar “contribuinte geral confirmado” perderia a verificação de identidade que torna o resultado útil.
Para este guia, o formulário público e suas instruções foram examinados sem submeter uma consulta real de empresa. A descrição é um exemplo de ponto de entrada, não um relatório de que um fornecedor passou pela verificação. Ao realizar sua própria consulta, preserve a redação retornada e sua fonte, em vez de adotar uma conclusão emprestada deste exemplo.
A empresa e a data de vigência
Interprete as informações retornadas como um registro sobre um contribuinte identificado pelo nome. O nome em chinês e o identificador correspondem à empresa contratante ou ao vendedor da nota fiscal que você pretendia verificar? A qualificação declara efetivamente o status de contribuinte geral do IVA? Não aceite silenciosamente o resultado de uma matriz para uma subsidiária, nem substitua uma marca em inglês pela entidade registrada.
Mantenha a data de vigência distinta da data em que um procedimento de registro foi concluído e da data em que você consultou as informações. O anúncio de registro vigente, com efeitos a partir de janeiro de 2026, estabelece regras para quando o status de contribuinte geral entra em vigor. Ele distingue os contribuintes que excedem o padrão de vendas prescrito daqueles que se registram voluntariamente sem excedê-lo, e também contém disposições transitórias. Apenas a data de conclusão não pode definir o status aplicável a uma nota fiscal anterior.
Para um registro atual de fornecedor, mantenha o resultado atual e a data da verificação. Para uma nota fiscal mais antiga, identifique a data ou o período que você precisa compreender e obtenha informações que o cubram. Se um resultado apresentar apenas uma data de registro, registre esse rótulo com precisão e busque esclarecimentos antes de tratá-lo como a data de vigência. Não reconstrua o histórico de status de um fornecedor com base em sua alegação atual de faturamento ou em uma captura de tela sem explicação.
O Artigo 6 explica a distinção. Para um contribuinte cujas vendas excedem o padrão prescrito, o status de contribuinte geral entra em vigor no primeiro dia do período tributário em que o padrão foi excedido, sujeito às disposições transitórias do anúncio. Para um contribuinte cujas vendas não excederam o padrão e que se registra voluntariamente, entra em vigor no primeiro dia do período tributário do registro. Um comprador deve usar isso para entender por que as datas podem diferir, em vez de tentar calcular o status de uma empresa a partir de cifras de vendas que não pode comprovar.
Um fornecedor pode mostrar uma data de conclusão do registro no meio de um período e uma data de vigência do status no seu início. Esses dois rótulos podem coexistir sem que nenhum deles seja um erro de digitação. Pergunte qual data a evidência do fornecedor realmente estabelece, especialmente se a nota fiscal em análise foi emitida por volta da mudança. Deixe qualquer período histórico não confirmado em aberto para que o fornecedor ou a autoridade competente esclareça. O resultado atual e o status em uma data de transação anterior são questões relacionadas, mas não são automaticamente a mesma resposta.
Um resultado vazio também precisa de contexto. Verifique o nome ou código inserido, a região, a cobertura declarada do serviço e se a página concluiu a consulta. Uma página com falha ou uma busca na jurisdição errada não estabelecem que a empresa é um contribuinte de pequena escala. Onde o serviço oficial oferece uma interpretação específica de um resultado concluído sem correspondência, preserve essas condições em vez de transformá-las em uma regra para todos os sites.
Notas fiscais especiais e status do contribuinte
Um fornecedor pode enviar uma nota fiscal especial do IVA como evidência de que é um contribuinte geral. Verifique a nota fiscal se precisar estabelecer os detalhes nela registrados, mas não permita que o título da nota fiscal substitua o resultado da qualificação. A explicação de 2026 da Administração Estatal de Tributação sobre regras de notas fiscais e isenção permite expressamente que contribuintes de pequena escala, sob as condições estabelecidas, renunciem à isenção ou redução para transações e emitam notas fiscais especiais do IVA. Portanto, a emissão deste documento não é exclusiva dos contribuintes gerais.
A distinção útil está entre o que cada registro responde. Uma consulta de nota fiscal permite comparar essa nota fiscal com as informações retornadas sobre ela. Uma consulta de qualificação concerne ao status do contribuinte. Nenhuma das duas determina automaticamente se sua compra específica se qualifica para crédito de IVA, se todos os impostos foram pagos ou se o fornecedor entregará as mercadorias. Use o guia de verificação de nota fiscal do IVA para a checagem do documento.
Da mesma forma, “contribuinte geral” não é uma classificação de crédito tributário. Uma afirmação como contribuinte nível A pertence a um sistema de avaliação diferente, com seu próprio ano e evidências. A explicação sobre classificações de crédito tributário aborda essa afirmação. Uma qualificação de contribuinte geral não deve se tornar uma descrição genérica da solvência da empresa.
Mantenha um registro útil do fornecedor
Armazene o nome em chinês e o código correspondentes, a qualificação exatamente como retornada, suas datas rotuladas, a fonte oficial ou o registro de conta fornecido pelo fornecedor, e a data da sua consulta. Distingua um resultado oficial visualizado independentemente do material fornecido pela empresa. Se um campo estiver faltando, declare o que permanece não confirmado em vez de preenchê-lo com a garantia de um vendedor.
Uma nota útil pode ser breve: “Identidade da empresa: [nome em chinês e código completo]. Fonte: [serviço oficial ou registro da conta do fornecedor]. Qualificação exibida: [descrição exata]. Campo de data exibido: [rótulo e valor]. Verificado em: [data]. Ainda a confirmar: [item específico ausente].” Esses são marcadores para as suas próprias informações. Se a página pública não mostrar uma data de vigência, mantenha essa limitação; um formulário de fornecedor organizado não deve fazer parecer que um campo sem suporte foi verificado.
Para um formulário de equipe no exterior intitulado “Número de registro de IVA”, esclareça se o solicitante precisa do identificador da empresa ou da comprovação de sua categoria de contribuinte. Copiar o Código Unificado de Crédito Social (USCC) pode satisfazer o campo de identidade, mas deixa sem resposta o pedido de qualificação. Explique a distinção à pessoa responsável pelo formulário e anexe a evidência adequada. Não invente um número separado nem traduza o status para o esquema de registro de IVA de outro país apenas porque o formulário usa terminologia estrangeira familiar.
Por exemplo, um comprador fictício descobre que a fatura do seu fornecedor corresponde à fatura registrada, mas o material de qualificação nomea outra empresa do grupo. A verificação da fatura pode permanecer como um resultado documentado para aquela fatura; a alegação de qualificação do fornecedor ainda não está resolvida. A próxima solicitação é pelas informações de qualificação da empresa contratante, e não por outra consulta bem-sucedida da mesma fatura.
A Pesquisa de Empresas ChinaValidate pode ajudar a estabelecer a identidade registrada da empresa na China Continental e revisar as informações disponíveis sobre a empresa. Utilize o canal de qualificação da autoridade tributária para esta questão de status fiscal. Se uma fatura específica também precisar ser verificada, prossiga com a Verificação de Faturas ChinaValidate. Mantenha os dois resultados vinculados à empresa correta, sem descrever nenhum deles como uma aprovação completa do fornecedor.