
Faktur Tiongkok Setelah Perusahaan Dihapus dari Daftar
Periksa faktur Tiongkok lama terhadap catatan perusahaan penerbit, bandingkan tanggal, dan identifikasi bukti yang diperlukan jika pengganti tidak dapat diperoleh.
Cari dengan nama resmi berbahasa Mandarin atau USCC, lalu pilih perusahaan yang sesuai dengan mitra Anda.
Sebuah perusahaan pemasok di Tiongkok telah dihapus dari daftar perusahaan, tetapi Anda masih memegang faktur yang diterbitkannya. Mulailah dengan memeriksa faktur dan perusahaan secara terpisah, lalu bandingkan tanggal-tanggalnya. Status perusahaan saat ini saja tidak dapat memberitahu Anda apa yang terjadi pada faktur sebelumnya. Demikian pula, catatan faktur yang cocok tidak membuktikan bahwa penerbit masih beroperasi atau bahwa suatu biaya memenuhi syarat untuk perlakuan pajak tertentu.
Situasi ini sering muncul jauh setelah pengiriman: tim akuntansi meninjau pembelian lama, meminta faktur yang dikoreksi, atau menemukan bahwa kontak pemasoknya telah menghilang. Pertanyaan yang berguna bersifat spesifik: perusahaan mana yang menerbitkan dokumen ini, apa hasil pemeriksaan faktur saat ini, dan apakah peristiwa terkait terjadi sebelum atau setelah penghapusan registrasi perusahaannya?
Identifikasi Penjual
Mulailah dengan nama resmi penjual dalam bahasa Mandarin dan nomor identifikasi wajib pajak yang tercantum pada faktur. Detail pembeli mengidentifikasi penerima; nama pribadi di bidang penerbitan faktur mengidentifikasi operator, bukan selalu perusahaan penerbit. Jika Anda hanya memiliki nama dagang dalam bahasa asing, gunakan data penjual dalam bahasa Mandarin untuk menetapkan badan hukum sebelum menafsirkan statusnya.
Bandingkan nama dan pengenal dengan catatan perusahaan. Nama perusahaan yang mirip, alamat bersama, atau kontak penjualan yang dikenal tidak cukup. Jika faktur lama menunjukkan nama sebelumnya, cari perubahan nama yang terdokumentasi yang terkait dengan entitas yang sama. Jangan berasumsi bahwa perusahaan yang baru didirikan dengan nama serupa telah mewarisi faktur-faktur perusahaan lama.
Anda dapat memulai dengan alat verifikasi faktur ChinaValidate, menggunakan PDF asli atau detail faktur yang diminta. Kemudian gunakan informasi penjual untuk pencarian perusahaan yang terpisah. Biarkan bidang yang hilang tetap ditandai sebagai tidak diketahui. Kedua pemeriksaan tersebut memberikan catatan yang berbeda; keduanya tidak boleh secara diam-diam mengisi kekosongan satu sama lain.
Artikel ini berkaitan dengan faktur pajak Tiongkok Daratan, yang sering disebut fapiao. Faktur komersial atau faktur pro forma dari pemasok mungkin melayani tujuan yang berbeda dan mungkin tidak memenuhi syarat untuk pencarian faktur pajak yang sama. Jika jenis dokumen tidak pasti, identifikasikan terlebih dahulu sebelum menganggap pencarian yang gagal sebagai bukti melawan pemasok.
Baca Kedua Status Secara Terpisah
Pencarian faktur mungkin mencocokkan detail yang Anda kirimkan dan juga mengembalikan status untuk faktur tersebut. Baca keduanya. Hasil yang menunjukkan bahwa detail cocok bukanlah konfirmasi bahwa faktur asli tetap tidak terpengaruh oleh koreksi berikutnya. Sebaliknya, pencarian yang gagal atau tidak tersedia tidak membuktikan bahwa faktur tersebut palsu.
Di sisi perusahaan, bedakan antara penghapusan registrasi perusahaan yang telah selesai dengan pemberitahuan niat penghapusan registrasi perusahaan, likuidasi, atau pencabutan izin usaha. Panduan penghapusan registrasi perusahaan perusahaan 2025 Tiongkok memperlakukan penyelesaian pajak dan pembatalan registrasi sebagai bagian yang berbeda dari proses tersebut. Jangan menggunakan tanggal pengumuman sebagai pengganti tanggal penghapusan registrasi yang telah selesai. Penjelasan status perusahaan kami mencakup label registrasi utama.
Catat kata-kata aktual yang Anda lihat. Untuk faktur, "dibatalkan", "dikoreksi melalui faktur penyesuaian bernilai negatif", dan "dikoreksi sebagian melalui faktur penyesuaian bernilai negatif" menggambarkan hasil yang berbeda. Untuk perusahaan, "dihapus dari daftar perusahaan" menggambarkan peristiwa registrasi. Menerjemahkan semua ini sebagai "dibatalkan" dapat menghapus perbedaan yang justru perlu Anda selidiki.
Jika faktur asli memiliki koreksi melalui faktur penyesuaian bernilai negatif, tentukan faktur asli mana yang terkait dan apakah ada pengganti yang diterbitkan. PDF asli yang disimpan tidak menunjukkan setiap peristiwa berikutnya. Ikuti dokumen yang terhubung daripada berasumsi bahwa penutupan penerbit menyebabkan koreksi; artikel faktur penyesuaian bernilai negatif di Tiongkok yang terpisah menjelaskan hubungan tersebut.
Susun Tanggal dalam Satu Linimasa
Tuliskan tanggal transaksi atau pengiriman, tanggal penerbitan faktur, tanggal penghapusan registrasi perusahaan yang dikonfirmasi, dan tanggal pemeriksaan Anda. Gunakan tanggal penerbitan faktur, bukan tanggal seseorang mengirimkan PDF-nya. Gunakan tanggal penghapusan registrasi yang didukung bukti, bukan hari ketika Anda kebetulan menyadari bahwa situs web pemasok tidak tersedia.
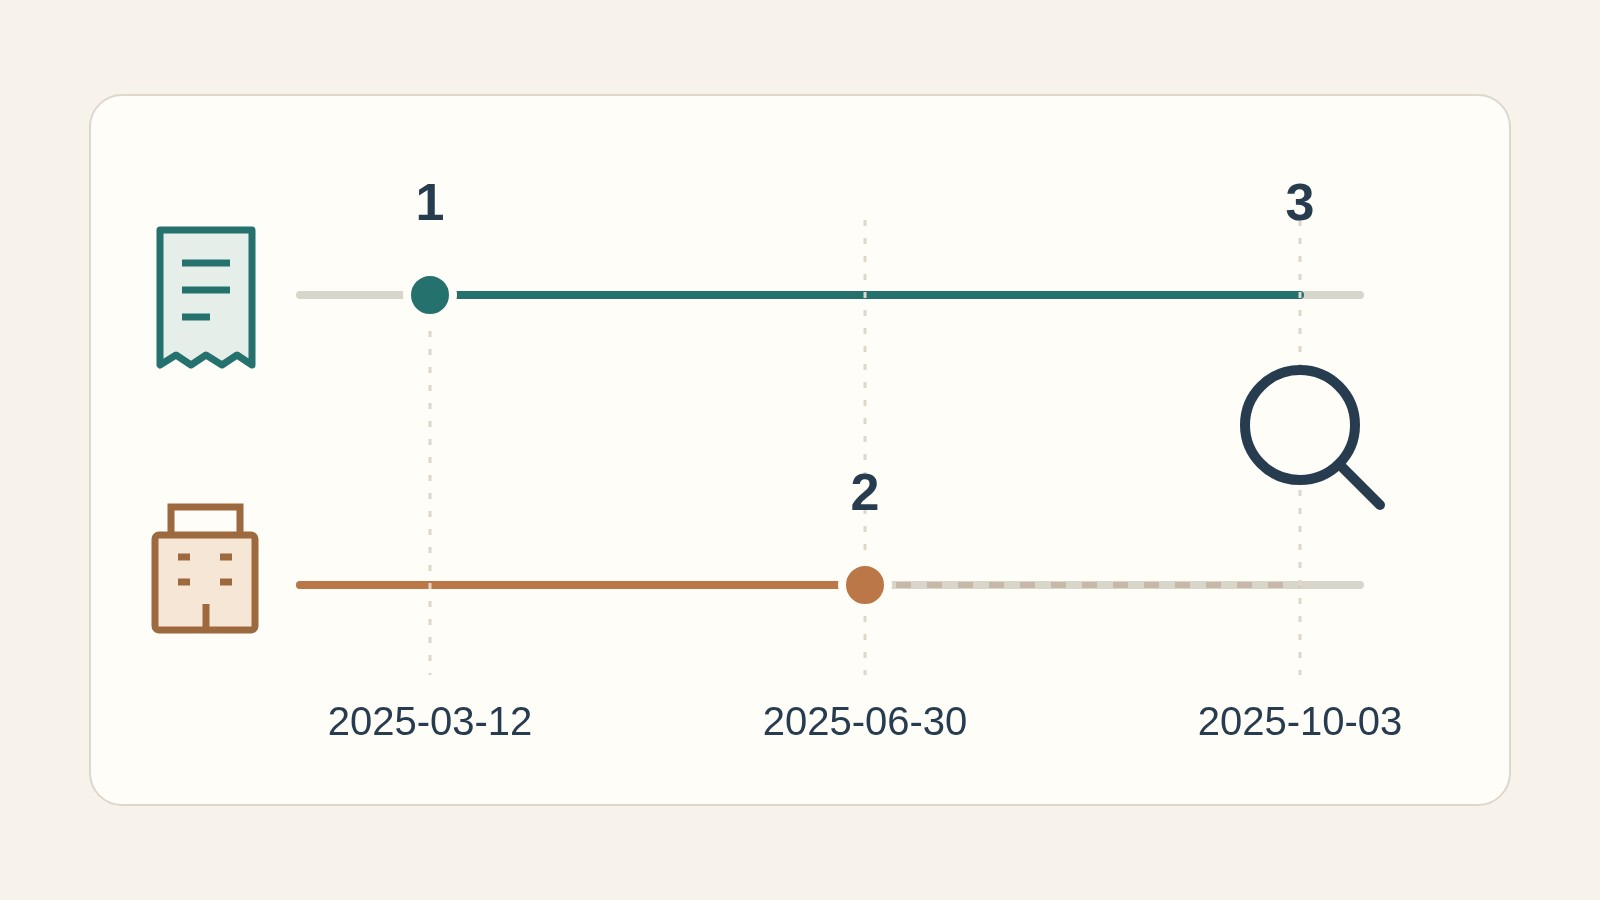
Dalam contoh ini, faktur mendahului penghapusan registrasi perusahaan perusahaan. Urutan tersebut menjelaskan mengapa faktur lama dan perusahaan yang saat ini dihapus dari daftar perusahaan dapat muncul dalam tinjauan yang sama. Hal ini tidak membuktikan bahwa transaksi terjadi, bahwa setiap bidang faktur benar, atau bahwa tidak ada koreksi berikutnya. Periksa poin-poin tersebut menggunakan catatan transaksi dan hasil pemeriksaan faktur.
Sekarang ubah satu fakta: misalkan faktur membawa tanggal setelah tanggal penghapusan registrasi perusahaan yang dikonfirmasi. Pertama, periksa kembali pengenal entitas, label tanggal, dan dokumen asli. Jika ketidaksesuaian tetap ada, biarkan tidak terselesaikan dan minta penjelasan yang terdokumentasi. Jangan mengubah tanggal dalam catatan Anda hanya agar urutannya terlihat konsisten.
Jika Anda hanya memiliki pemberitahuan penghapusan registrasi perusahaan, linimasa tersebut tidak lengkap. Catat sebagai pemberitahuan dan dapatkan status pendaftaran akhir jika tersedia. Demikian pula, jika laporan perusahaan memberikan status saat ini tetapi tanpa tanggal penghapusan registrasi perusahaan, hal itu tidak menetapkan apakah faktur diterbitkan sebelum atau setelah peristiwa tersebut. Pertahankan ketidakpastian tersebut bagi siapa pun yang membuat keputusan akuntansi atau perpajakan.
Catatan kasus praktis dapat berbunyi: “Identitas penjual cocok dengan catatan perusahaan. Faktur bertanggal 12 Maret 2025. Catatan pendaftaran mencantumkan 30 Juni 2025 sebagai tanggal penghapusan registrasi perusahaan. Faktur diperiksa pada 3 Oktober 2025; hasil yang terlampir menunjukkan status yang dikembalikan.” Tambahkan hasil nyata, sumber, dan informasi yang hilang daripada mengganti catatan ini dengan label tunggal “valid”.
Jika pemasok tidak dapat mengganti faktur
Masalah berbeda muncul ketika pembelian bersifat nyata tetapi faktur yang diperlukan hilang atau tidak sesuai, dan mantan pemasok tidak dapat menerbitkan atau menggantinya. Ini adalah masalah dokumentasi dan perlakuan pajak, bukan sesuatu yang dapat diselesaikan oleh pencarian faktur.
Untuk pajak penghasilan badan Tiongkok, jawaban Administrasi Perpajakan Negara pada Januari 2026 mengenai pemasok yang telah dihapus dari daftar perusahaan mengarah pada cara pembuktian yang berlaku dengan syarat tertentu di bawah Pasal 14 dari aturan dokumen pendukung pengurangan biaya. Hal ini berkaitan dengan pembuktian pengeluaran ketika keadaan tertentu mencegah perolehan atau penggantian dokumen yang diperlukan. Ini bukan izin untuk memperlakukan setiap pembayaran tanpa dukungan sebagai pengeluaran yang dapat dikurangkan.
Bukti yang ditentukan meliputi:
- Bukti mengapa faktur atau dokumen bukti eksternal lainnya tidak dapat diperoleh atau diganti, seperti bukti penghapusan registrasi perusahaan pemasok.
- Kontrak atau perjanjian untuk aktivitas bisnis yang relevan.
- Bukti pembayaran melalui metode non-tunai.
- Bukti transportasi barang, catatan penerimaan atau pengiriman barang internal, catatan akuntansi, dan materi pendukung lainnya, sebagaimana berlaku.
Tiga kategori pertama adalah wajib menurut aturan tersebut; sisa bukti harus mendukung transaksi aktual. Kontrak dan transfer bank saja mengabaikan penjelasan yang diperlukan tentang mengapa dokumen tidak dapat diperoleh.
Minta tim keuangan memeriksa waktu yang berlaku juga. Pasal 13–17 dari aturan dokumen pendukung pengurangan biaya membedakan koreksi sebelum batas waktu penyelesaian tahunan, tanggapan setelah notifikasi oleh otoritas pajak, dan kasus tahun sebelumnya tertentu. Jalur yang tepat bergantung pada keadaan; penemuan penutupan pemasok tidak menciptakan batas waktu yang tidak terbatas.
Aturan ini berkaitan dengan pengurangan pengeluaran untuk pajak penghasilan badan Tiongkok. Aturan ini sendiri tidak menetapkan hak atas kredit pajak masukan PPN. Pembeli luar negeri juga perlu menerapkan aturan yang relevan dengan posisi akuntansi dan pajaknya sendiri. Pisahkan pertanyaan-pertanyaan ini saat merujuk berkas untuk nasihat.
Menindaklanjuti bukti yang hilang
Tindakan selanjutnya harus mengikuti poin yang belum terselesaikan. Jika identitas penjual tidak pasti, selesaikan identitas tersebut terlebih dahulu. Jika identitas perusahaan telah ditetapkan tetapi detail faktur tidak cocok, periksa bidang asli dan jenis dokumen. Jika hasil tidak tersedia, pertahankan hasil tersebut dan cari jalur verifikasi yang sesuai daripada menandai faktur sebagai palsu atau disetujui.
Jika keaslian masih diperdebatkan, Pasal 38 dari peraturan pelaksanaan faktur mengatur pengajuan permohonan verifikasi kepada otoritas pajak. Teks bahasa Inggris resmi adalah terjemahan referensi; teks bahasa Mandarin menjadi acuan jika terdapat perbedaan. Pencarian komersial adalah bukti yang berguna, tetapi tidak menggantikan pemeriksaan otoritas terhadap faktur yang diperdebatkan.
Buat permintaan mudah dijawab. Identifikasi nomor faktur dan tanggal penerbitan, berikan nama penjual dan identitas pajak, serta jelaskan ketidaksesuaian yang tepat. Misalnya, tanyakan apakah status faktur yang dikembalikan berkaitan dengan dokumen asli ini, atau bukti apa yang diperlukan untuk pengganti yang tidak dapat diperoleh. Ini adalah permintaan berbeda dan mungkin memerlukan catatan pendukung berbeda. Mengirim hanya tangkapan layar perusahaan yang ditandai sebagai dihapus dari daftar perusahaan meninggalkan penerima tanpa detail faktur yang diperlukan untuk investigasi.
Simpan file asli, hasil pemeriksaan faktur bertanggal, catatan perusahaan bertanggal, dan dokumen transaksi yang relevan bersama-sama. Jika seseorang mengirimkan pengganti, simpan versi sebelumnya dan tetapkan bagaimana dokumen-dokumen tersebut berhubungan. Hindari mengedit nama penjual, identitas, atau tanggal di dalam faktur hanya untuk menyelaraskannya dengan catatan lain.
Untuk tinjauan khusus ini, serah terima yang berguna menyatakan apa yang telah ditetapkan dan apa yang masih hilang: penerbit yang diidentifikasi, hasil pemeriksaan faktur, status dan tanggal perusahaan yang didukung, serta pertanyaan tepat yang perlu ditindaklanjuti. Itu memberikan akuntan atau penasihat pajak sesuatu yang dapat mereka nilai. Baik “perusahaan tutup” maupun “faktur cocok” bukanlah jawaban lengkap dengan sendirinya.