
Китайські рахунки-фактури після ліквідації емітента
Перевірте старий китайський рахунок-фактуру за даними компанії-емітента, зіставте дати та визначте необхідні докази, якщо отримати замінний документ неможливо.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Китайського постачальника ліквідовано, але у вас залишився виданий ним рахунок-фактура. Почніть з окремої перевірки рахунка-фактури та компанії, а потім зіставте їхні дати. Поточний статус компанії сам по собі не може пояснити, що сталося з раніше виписаним рахунком-фактурою. Так само й збіг записів у реєстрі рахунків-фактур не підтверджує, що емітент досі провадить діяльність або що витрати підлягають певному податковому режиму.
Ця ситуація часто виявляється значно пізніше за доставку: бухгалтерія переглядає давню закупівлю, запитує виправлений рахунок-фактуру або виявляє, що контактна особа постачальника зникла. Корисне питання є конкретним: яка компанія видала цей документ, який результат повертає перевірка рахунка-фактури зараз і чи відбулися відповідні події до або після її ліквідації?
Ідентифікація продавця
Почніть із китайської юридичної назви продавця та його ідентифікаційного номера платника податків, зазначених у рахунку-фактурі. Дані покупця ідентифікують одержувача; особисте ім’я в полі виставлення рахунка ідентифікує оператора, а не обов’язково компанію-емітента. Якщо у вас є лише торговельна назва іноземною мовою, скористайтеся китайськими даними продавця, щоб встановити юридичну особу перед тим, як тлумачити її статус.
Зіставте як назву, так і ідентифікатор із записом про компанію. Схожа назва компанії, спільна адреса чи знайомий менеджер із продажу не є достатнім підтвердженням. Якщо у старому рахунку-фактурі вказано колишню назву, шукайте документально підтверджену зміну назви, прив’язану до тієї ж самої юридичної особи. Не припускайте, що новостворена компанія зі схожою назвою успадкувала рахунки-фактури старої компанії.
Ви можете почати з інструменту перевірки рахунків-фактур ChinaValidate, використовуючи оригінальний PDF-файл або запитані дані рахунка-фактури. Потім використайте інформацію про продавця для окремого пошуку даних компанії. Залишайте будь-яке відсутнє поле позначеним як невідоме. Дві перевірки надають різні записи; жодна з них не повинна автоматично заповнювати прогалини в іншій.
Ця стаття стосується материкових китайських податкових рахунків-фактур, які часто називають фапяо. Комерційний рахунок або проформа-рахунок постачальника можуть служити іншій меті й можуть не підходити для такої ж перевірки податкового рахунка-фактури. Якщо тип документа невизначений, ідентифікуйте його, перш ніж розглядати невдалий пошук як доказ проти постачальника.
Читайте два статуси окремо
Пошук рахунка-фактури може підтвердити збіг із наданими вами даними, а також повернути статус цього рахунка-фактури. Аналізуйте обидва результати. Результат, що показує збіг даних, не є підтвердженням того, що оригінальний рахунок-фактура залишається незмінним після пізнішого виправлення. І навпаки, невдалий або недоступний пошук не означає, що рахунок-фактура є підробкою.
Щодо компанії, відрізняйте завершене виключення з реєстру від оголошення про намір припинити діяльність, процедури ліквідації та анулювання ліцензії на ведення бізнесу. У посібнику з ліквідації підприємств Китаю 2025 року врегулювання податкових зобов’язань та скасування реєстрації розглядаються як окремі етапи процесу. Дату публічного повідомлення не слід підміняти датою завершення ліквідації. Наше пояснення статусів компаній охоплює основні реєстраційні позначки.
Фіксуйте фактичне формулювання, яке ви бачите. Для рахунка-фактури «анульовано», «коригування через китайський рахунок-фактуру з від’ємною сумою» та «часткова коригування через китайський рахунок-фактуру з від’ємною сумою» описують різні результати. Для компанії «ліквідовано» описує реєстраційну подію. Переклад усіх цих термінів як «скасовано» може стерти саме ту відмінність, яку вам потрібно дослідити.
Якщо оригінальний рахунок-фактура має коригування через китайський рахунок-фактуру з від’ємною сумою, встановіть, до якого оригіналу вона належить і чи було видано замінний документ. Збережений оригінальний PDF-файл не відображає всі наступні події. Керуйтеся пов’язаними документами, а не припускайте, що закриття емітента спричинило корекцію; окрема стаття про коригувальні китайські рахунки-фактури з від’ємною сумою пояснює цей зв’язок.
Розмістіть дати на одній часовій шкалі
Запишіть дату транзакції або доставки, дату виписки рахунка-фактури, підтверджену дату ліквідації та дату ваших перевірок. Використовуйте дату виписки рахунка-фактури, а не дату, коли хтось надіслав вам його PDF-файл. Використовуйте підтверджену дату реєстрації, а не день, коли ви випадково помітили, що сайт постачальника був недоступний.
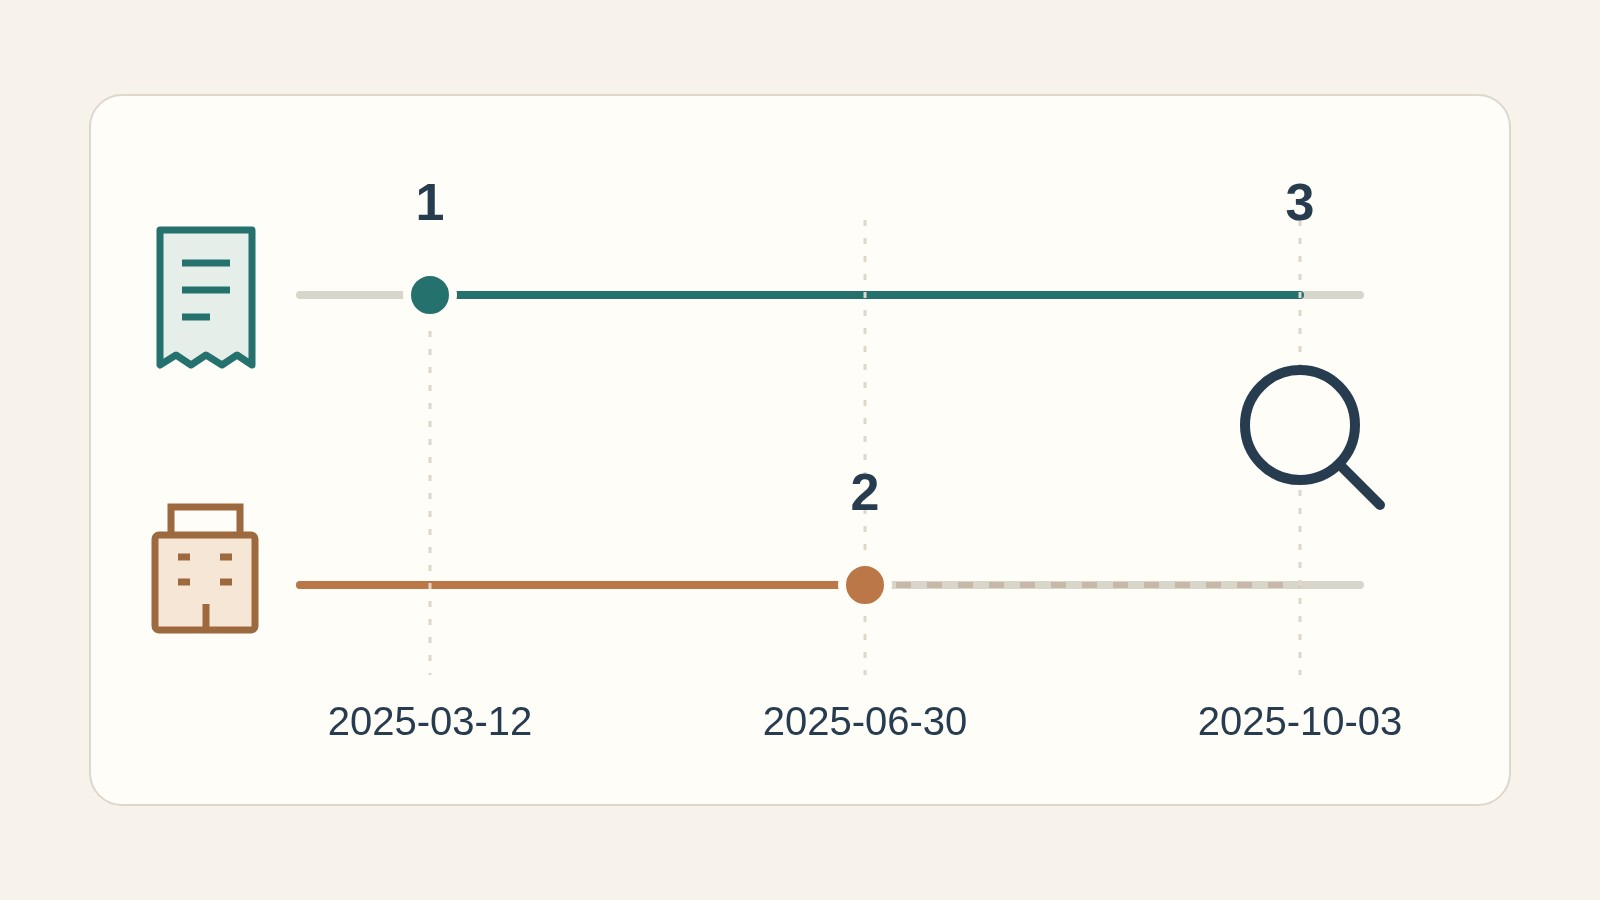
У цьому прикладі рахунок-фактура передусідує ліквідації компанії. Така послідовність пояснює, чому старий рахунок-фактура та нині ліквідована компанія можуть фігурувати в одному огляді. Це не підтверджує, що транзакція відбулася, що кожне поле рахунка-фактури є правильним або що пізніших виправлень не існує. Перевірте ці пункти, використовуючи документи транзакції та результат перевірки рахунка-фактури.
Тепер змініть один факт: припустімо, що рахунок-фактура має дату після підтвердженої дати ліквідації. Спочатку повторно перевірте ідентифікатор юридичної особи, мітки дат та оригінальний документ. Якщо розбіжність залишається, залиште її невирішеною та запросіть документальне пояснення. Не змінюйте дату у своїх записах лише для того, щоб послідовність виглядала узгодженою.
Якщо у вас є лише повідомлення про ліквідацію, хронологія є неповною. Зафіксуйте це як повідомлення та отримайте остаточний реєстраційний статус, якщо він доступний. Аналогічно, якщо звіт компанії містить поточний статус, але не вказує дату ліквідації, це не дозволяє визначити, чи був рахунок-фактура виставлений до чи після цієї події. Збережіть цю невизначеність для особи, яка приймає рішення щодо бухгалтерського обліку чи оподаткування.
Практична примітка до справи може звучати так: «Ідентифікатор продавця збігається з даними компанії. Рахунок-фактура датований 12 березня 2025 року. Реєстраційний запис указує 30 червня 2025 року як дату ліквідації. Перевірку рахунка-фактури проведено 3 жовтня 2025 року; долучений результат відображає повернутий статус». Додайте фактичний результат, джерело та відсутню інформацію, а не замінюйте цей запис однослівним ярликом «дійсний».
Якщо постачальник не може замінити рахунок-фактуру
Інша проблема виникає, коли покупка є реальною, але необхідний рахунок-фактура відсутній або не відповідає вимогам, а колишній постачальник не може його виставити або замінити. Це питання документації та податкового режиму, яке не можна вирішити за допомогою перевірки рахунка-фактури.
Щодо податку на прибуток підприємств у Китаї, відповідь Державної податкової адміністрації за січень 2026 року щодо постачальника, який пройшов ліквідацію, вказує на процедуру підтвердження витрат за певних умов згідно зі статтею 14 Правил щодо документів, що підтверджують витрати. Вона стосується обґрунтування витрат, коли певні обставини унеможливлюють отримання або заміну необхідного документа. Це не є дозволом розглядати будь-які непідтверджені платежі як такі, що підлягають відрахуванню.
Визначені докази включають:
- Докази того, чому рахунок-фактура або інший зовнішній первинний документ не можуть бути отримані або замінені, наприклад, докази ліквідації постачальника.
- Договір або угода щодо відповідної господарської діяльності.
- Докази оплати безготівковим способом.
- Докази транспортування товарів, внутрішні записи про отримання або відправлення товарів, бухгалтерські записи та інші підтверджувальні матеріали, де це доречно.
Перші три категорії є обов’язковими згідно з цим правилом; решта доказів має підтверджувати фактичну транзакцію. Самі лише договір і банківський переказ не містять необхідного пояснення причини неможливості отримання документа.
Доручіть фінансовій команді також перевірити відповідні строки. Статті 13–17 Правил щодо документів, що підтверджують витрати розрізняють виправлення до крайнього терміну річного врегулювання, реакцію після повідомлення податкового органу та певні випадки попередніх років. Відповідний шлях залежить від обставин; виявлення закриття постачальника не створює необмеженого строку.
Це правило стосується відрахування витрат для цілей податку на прибуток підприємств у Китаї. Воно саме по собі не встановлює права на зарахування вхідного ПДВ. Іноземному покупцю також необхідно застосовувати правила, актуальні для його власного бухгалтерського обліку та податкового статусу. Тримайте ці питання окремо, передаючи справу для консультації.
Подальші дії щодо відсутніх доказів
Наступний крок має залежати від невирішеного питання. Якщо особа продавця викликає сумнів, спочатку з’ясуйте її ідентичність. Якщо ідентичність компанії встановлено, але деталі рахунка-фактури не збігаються, перевірте оригінальні поля та тип документа. Якщо результат недоступний, зафіксуйте цей стан і шукайте відповідний шлях верифікації, а не позначайте рахунок-фактуру як хибний або схвалений.
У разі, якщо достовірність залишається спірною, стаття 38 Правил впровадження рахунків-фактур передбачає можливість звернення до податкового органу для перевірки. Офіційний англомовний текст є довідковим перекладом; перевагу має китайський текст. Комерційна перевірка є корисним доказом, але вона не замінює експертизу спірного рахунка-фактури органом влади.
Сформулюйте конкретний запит. Укажіть номер рахунка-фактури та дату його виставлення, надайте назву продавця та його податковий ідентифікатор, опишіть точну невідповідність. Наприклад, запитайте, чи пов’язаний повернутий статус рахунка-фактури з цим оригінальним документом, або які докази потрібні для випадку, коли заміна є недосяжною. Це різні запити, які можуть вимагати різних підтверджувальних записів. Надсилання лише скріншота компанії з позначкою «ліквідована» залишає одержувача без деталей рахунка-фактури, необхідних для розслідування.
Зберігайте разом оригінальний файл, результати перевірки рахунка-фактури з датою, запис про компанію з датою та відповідні документи щодо транзакції. Якщо хтось надсилає заміну, збережіть попередню версію та встановіть зв’язок між документами. Уникайте редагування назви продавця, ідентифікатора або дати всередині рахунка-фактури лише для того, щоб узгодити їх з іншим записом.
Для цього конкретного огляду корисне передавання справи має містити інформацію про те, що встановлено, а що все ще відсутнє: ідентифікованого емітента, результат перевірки рахунка-фактури, підтверджений статус компанії та дату, а також точне питання, яке потребує подальшого опрацювання. Це дає бухгалтеру або податковому консультанту матеріал для оцінки. Ні твердження «компанія закрита», ні «рахунок-фактура збігається» самі по собі не є повною відповіддю.