
発行会社の登記抹消後に発票を確認する
過去に受け取った中国の発票を、発行会社の登記情報と照合する方法を解説。発行日と登記抹消日の確認、再発行や差し替えができない場合の資料を整理します。
中国の仕入先が登記抹消されているにもかかわらず、その仕入先が発行したインボイスを依然として保有している場合があります。まずはインボイスと企業を個別に確認し、その後で日付を比較してください。現在の企業ステータスだけでは、過去のインボイスに何が起こったかを判断することはできません。同様に、インボイスの記録が一致しているからといって、発行者が現在も営業していることや、費用が特定の税務処理の対象となることを証明するものではありません。
この状況は、納品からかなり時間が経過してから表面化することがよくあります。経理チームが過去の購入案件を精査したり、修正インボイスを請求したり、あるいは仕入先の担当者が連絡不通になっていることに気づいたりします。ここで問うべき具体的な疑問は、どの企業がこの書類を発行したのか、現在のインボイス照会結果はどうなっているのか、そして関連する事象はその企業の登記抹消前か後か、ということです。
販売者の特定
インボイスに記載されている販売者の中国語での正式名称と納税者識別番号から始めてください。購買者の詳細は受取人を示すものであり、請求欄に記載されている個人名は発行作業を行った担当者を示すものであって、必ずしも発行企業そのものを示すわけではありません。外国語の取引名しか入手できない場合は、登記状況を判断する前に、中国語の販売者詳細を用いて法人を特定してください。
名称と識別番号の両方を企業記録と照合してください。類似した会社名、共有された住所、または見覚えのある営業担当者であるというだけでは不十分です。古いインボイスに旧社名が表示されている場合は、同一の法人に紐づく公式な社名変更記録を探してください。類似した名称を持つ新規設立企業が、旧企業のインボイスを継承していると推定しないでください。
ChinaValidateのインボイス検証ツールを使用して、元のPDFまたは要求されたインボイス詳細から開始できます。その後、販売者の情報を用いて別途企業照会を実施してください。欠落している項目は不明としてマークしたままにしてください。これら2つのチェックは異なる記録を提供するものであり、一方が他方の欠落部分を暗黙的に補完することはありません。
本記事は、しばしば「ファピャオ」と呼ばれる中国本土の税務インボイスに関するものです。仕入先の商業インボイスやプロフォーマインボイスは異なる目的で使用される場合があり、同じ税務インボイスの照会対象とならない可能性があります。書類の種類が不明確な場合は、検索失敗を仕入先に対する否定的な証拠とする前に、その種類を特定してください。
2つのステータスを個別に読み取る
インボイスの照会は、提出した詳細と一致する場合があり、さらにそのインボイスのステータスを返すこともあります。両方を読み取ってください。詳細が一致するという結果は、後の修正によって元のインボイスが影響を受けていないことの確認と同じではありません。逆に、照会が失敗したか利用できないからといって、そのインボイスが偽物であると断定するものではありません。
企業側では、完了した登記抹消と、登記抹消予告、清算、または営業許可証の取り消しを区別してください。中国の2025年企業登記抹消ガイドでは、税務清算と登録の抹消をプロセスの別個の部分として扱っています。公告日をもって登記抹消完了日と置き換えてはいけません。当社の企業ステータスの説明では、主な登記上の状態について解説しています。
目にした実際の文言を記録してください。インボイスの場合、「無効化」「赤票修正」「部分的な赤票修正」は異なる結果を表します。企業の場合、「登記抹消」は登記上の手続きの結果を表します。これらすべてを「取消」と訳してしまうと、調査に必要な区別自体が消えてしまいます。
元のインボイスに赤票修正がある場合は、それがどの元のインボイスに関連するものか、および代替書類が発行されたかどうかを特定してください。保存された元のPDFには、その後のすべての事象が表示されるわけではありません。発行者の閉鎖が修正の原因であると推定するのではなく、リンクされた文書を追跡してください。別の赤票インボイスに関する記事で、この関係について説明しています。
日付を時系列で整理する
取引日または納品日、インボイス発行日、確認済みの登記抹消日、および確認実施日を記載してください。誰かがPDFを転送した日ではなく、インボイスの発行日を使用してください。仕入先のウェブサイトが利用できないことに偶然気づいた日ではなく、裏付けのある登録日を使用してください。
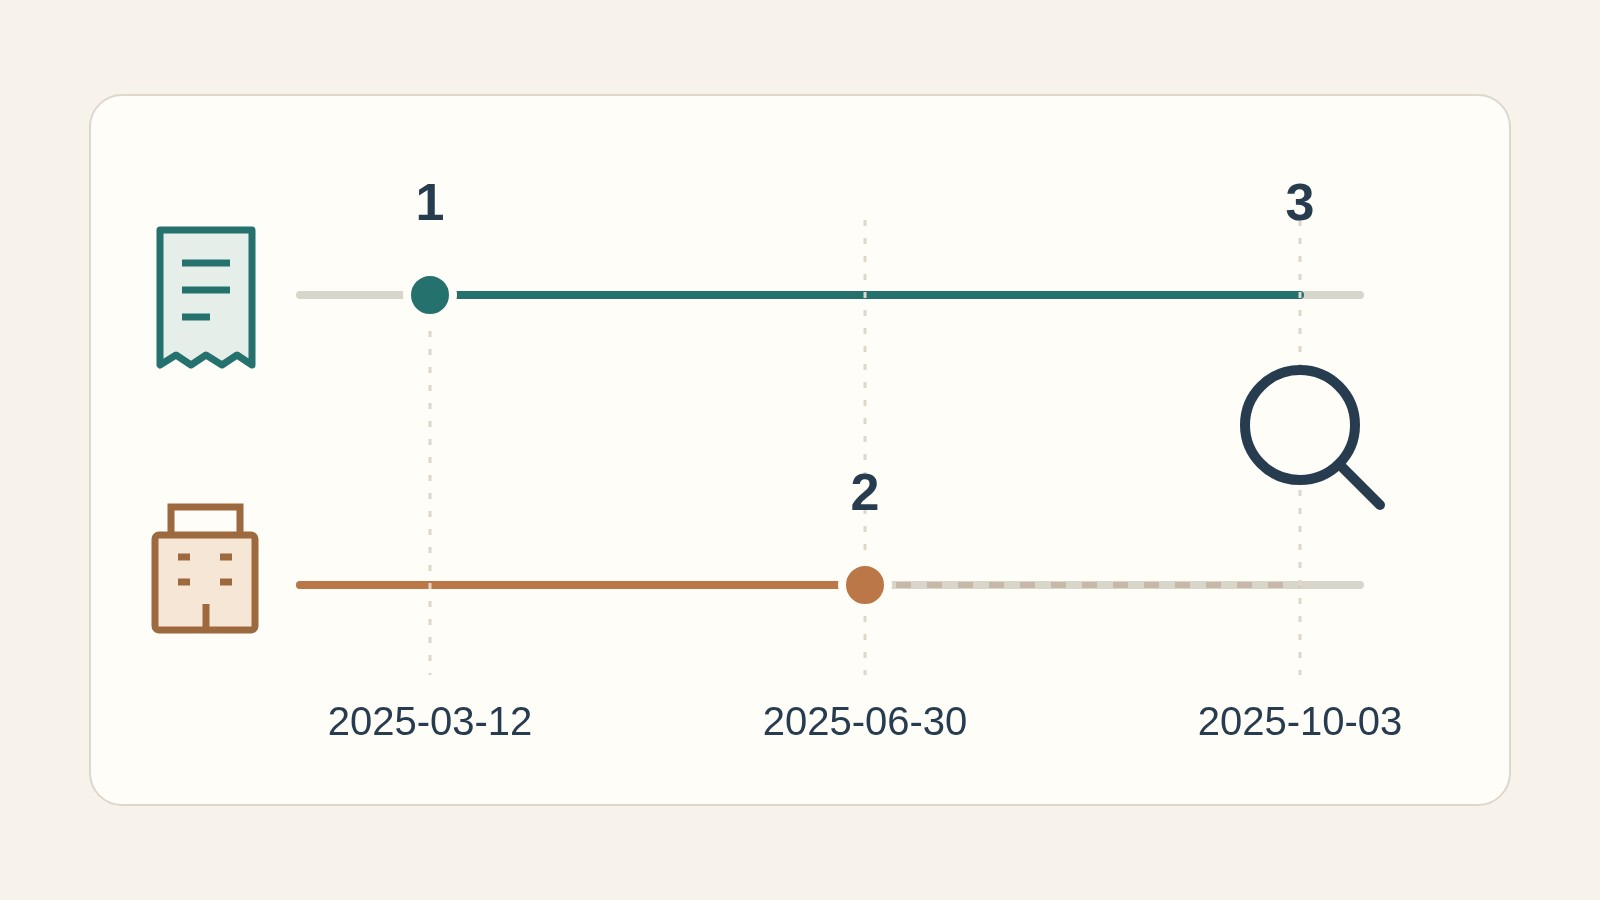
この例では、インボイスの日付は企業の登記抹消日より前です。この時系列は、なぜ古いインボイスと現在登記抹消された企業が同じレビューに現れる可能性があるのかを説明するものです。しかし、取引が発生したこと、すべてのインボイス項目が正確であること、または後の修正が存在しないことを証明するものではありません。これらの点は、取引記録とインボイスの結果を用いて確認してください。
ここで事実を一つ変えてみましょう。インボイスの日付が確認済みの登記抹消日より後であると仮定します。まず、法人識別子、日付ラベル、および元の書類を再確認してください。不一致が残る場合は、それを未解決のままにし、文書化された説明を求めてください。時系列を一貫させて見せるためだけに、記録内の日付を変更しないでください。
登記抹消の公告しか手元にない場合、時系列は不完全です。これを公告として記録し、入手可能な範囲で最終的な登記状況を取得してください。同様に、企業報告書に現在の状況は記載されているものの登記抹消日が明記されていない場合、その事象の前後にインボイスが発行されたかどうかを確定することはできません。会計または税務上の判断を下す担当者がこの不確実性を考慮できるよう、その状態を保持してください。
実務的なケースノートには、次のように記載するとよいでしょう。「販売者識別子は企業記録と一致します。インボイスの日付は2025年3月12日です。登記記録には、登記抹消日が2025年6月30日と記載されています。インボイスの確認は2025年10月3日に実施され、添付された結果には照会で得られたステータスが表示されています。」この記録を単一の「有効」というラベルで置き換えるのではなく、実際の結果、情報源、および欠落している情報を追加してください。
仕入先が再発行・差し替えに応じられない場合
取引は実在するものの、必要なインボイスが欠落しているか不適合であり、かつ元の仕入先がそれを発行または差し替えできない場合には、異なる問題が生じます。これは書類整備および税務処理に関する問題であり、インボイス照会によって解決できるものではありません。
中国の法人所得税において、国家税務総局による登記抹消した仕入先に関する2026年1月の回答は、控除証憑規則第14条に基づく一定の条件の下で支出を証明する方法を示しています。これは、特定の事情により必要な書類の取得または差し替えが不可能な場合に支出を立証することに関わるものです。これは、裏付けのないすべての支払いを控除対象として扱うことを許可するものではありません。
指定された証拠には以下が含まれます。
- 仕入先の登記抹消などの証拠を含め、インボイスまたはその他の外部証憑を取得または差し替えできない理由の証明。
- 関連する事業活動に係る契約書または合意書。
- 現金以外の方法による支払いの証明。
- 該当する場合、貨物輸送の証拠、社内での貨物受領または発送の記録、会計記録、およびその他の裏付け資料。
当該規則の下では最初の3つのカテゴリが必須であり、残りの証拠は実際の取引を裏付けるものでなければなりません。契約書と銀行振込のみでは、書類を取得できない理由に関する必要な説明が欠落しています。
経理担当者に、適用される期限も確認してもらってください。控除証憑規則第13条から第17条は、年間決算申告期限前の修正、税務当局からの通知後の対応、および特定の前年度案件を区別しています。適切な手続きは状況に応じて異なります。仕入先の閉鎖を発見したからといって、無制限の期限が設けられるわけではありません。
この規則は、中国の法人所得税における支出の控除に関するものです。これ自体によって、付加価値税(VAT)の仕入税額控除を受ける権利が確立されるわけではありません。海外の購入者は、自社の会計および税務上の立場に関連する規則を適用する必要があります。資料を添えて専門家に相談する際は、これらの問題を区別して扱ってください。
不足している資料を確認する
次のアクションは、未解決の点に従うべきです。販売者の身元が不明確な場合は、まずその身元を特定してください。企業の身元が確立されているもののインボイスの詳細が一致しない場合は、元の項目と文書タイプを確認してください。結果が利用できない場合は、その結果を保持し、インボイスを虚偽または承認済みとしてマークするのではなく、適切な検証ルートを模索してください。
真正性が依然として争われている場合、インボイス実施規則第38条は、税務当局への検証申請を規定しています。公式な英語訳は参考訳であり、中国語原文が優先されます。商用の照会は有用な証拠となりますが、争われているインボイスに関する当局の審査に代わるものではありません。
問い合わせでは、確認したい点を具体的に伝えてください。インボイス番号と発行日、販売者名および納税者識別子を明示し、正確な不一致内容を説明してください。例えば、照会で得られたインボイスのステータスがこの原本文書に関連するものかどうか、または取得不可能な差し替えのインボイスのためにどの証拠が必要かを問います。これらは異なる要請であり、それぞれ異なる裏付け資料を必要とする場合があります。登記抹消と表示された企業のスクリーンショットのみを送信すると、受信者は調査に必要なインボイス詳細を持たないことになります。
原本ファイル、日付付きのインボイス結果、日付付きの企業記録、および関連する取引書類を一緒に保管してください。誰かが差し替えのインボイスを送付してきた場合は、以前のバージョンを保持し、各文書の関連性を明確にしてください。他の記録と整合させるためだけに、インボイス内の販売者名、識別子、または日付を編集しないでください。
今回の特定のレビューにおいて、有用な引継ぎ情報は、確立された事項と依然として欠落している事項を明記します。具体的には、特定された発行者、インボイスの結果、裏付けられた企業の状況と日付、およびフォローアップが必要な正確な質問です。これにより、会計士または税務アドバイザーは評価を行うことができます。「会社が閉鎖した」または「インボイスが一致した」という事実だけでは、それ自体で完全な回答にはなりません。