
ใบกำกับภาษีจีนหลังจากผู้ออกถูกเพิกถอนทะเบียน
ตรวจสอบใบกำกับภาษีจีนเก่าเทียบกับบันทึกข้อมูลบริษัทของผู้ขาย เปรียบเทียบวันที่ และระบุหลักฐานที่จำเป็นเมื่อไม่สามารถขอเอกสารแทนที่ได้
ค้นหาด้วยชื่อจดทะเบียนภาษาจีนหรือ USCC แล้วเลือกบริษัทที่ตรงกับคู่ค้าของคุณ
ซัพพลายเออร์จีนรายหนึ่งถูกเพิกถอนทะเบียน แต่คุณยังคงถือใบกำกับภาษีที่พวกเขาออกไว้ เริ่มต้นด้วยการตรวจสอบใบกำกับภาษีและข้อมูลบริษัทแยกจากกัน จากนั้นเปรียบเทียบวันที่ สถานะปัจจุบันของบริษัทเพียงอย่างเดียวไม่สามารถบอกได้ว่าเกิดอะไรขึ้นกับใบกำกับภาษีก่อนหน้า ในทำนองเดียวกัน การพบระเบียนใบกำกับภาษีที่ตรงกันไม่ได้ยืนยันว่าผู้ออกยังดำเนินธุรกิจอยู่ หรือค่าใช้จ่ายนั้นมีสิทธิ์ได้รับการปฏิบัติทางภาษีแบบใดแบบหนึ่ง
สถานการณ์นี้มักปรากฏขึ้นนานหลังจากการส่งมอบสินค้า: ทีมบัญชีทบทวนรายการซื้อเก่า ขอใบกำกับภาษีที่แก้ไขแล้ว หรือพบว่าผู้ติดต่อของซัพพลายเออร์หายไป คำถามที่มีประโยชน์คือคำถามที่เฉพาะเจาะจง: บริษัทใดเป็นผู้ออกเอกสารนี้ ผลการตรวจสอบใบกำกับภาษีในปัจจุบันเป็นอย่างไร และเหตุการณ์ที่เกี่ยวข้องเกิดขึ้นก่อนหรือหลังการเพิกถอนทะเบียน
ระบุตัวตนผู้ขาย
เริ่มต้นด้วยชื่อตามกฎหมายภาษาจีนและเลขประจำตัวผู้เสียภาษีของผู้ขายที่ปรากฏบนใบกำกับภาษี รายละเอียดของผู้ซื้อระบุถึงผู้รับ ส่วนชื่อส่วนบุคคลในช่องผู้ออกใบกำกับภาษีระบุถึงผู้ดำเนินการ ซึ่งไม่จำเป็นต้องเป็นบริษัทผู้ออกเสมอไป หากคุณมีเพียงชื่อทางการค้าที่เป็นภาษาต่างประเทศ ให้ใช้รายละเอียดผู้ขายภาษาจีนเพื่อระบุตัวตนนิติบุคคลก่อนตีความสถานะ
เปรียบเทียบทั้งชื่อและรหัสระบุตัวตนกับบันทึกข้อมูลบริษัท ชื่อบริษัทที่คล้ายกัน ที่อยู่ร่วมกัน หรือพนักงานขายที่เคยติดต่อไม่ใช่หลักฐานที่เพียงพอ หากใบกำกับภาษีเก่าแสดงชื่อเดิม ให้ค้นหาการเปลี่ยนชื่อที่มีการบันทึกไว้ซึ่งเชื่อมโยงกับนิติบุคคลเดียวกัน อย่าสันนิษฐานว่าบริษัทที่จัดตั้งใหม่ซึ่งมีชื่อคล้ายกันได้รับโอนใบกำกับภาษีของบริษัทเก่ามาโดยอัตโนมัติ
คุณสามารถเริ่มต้นด้วยเครื่องมือตรวจสอบใบกำกับภาษีของ ChinaValidate โดยใช้ไฟล์ PDF ต้นฉบับหรือรายละเอียดใบกำกับภาษีที่ต้องการ จากนั้นใช้ข้อมูลผู้ขายเพื่อทำการค้นหาข้อมูลบริษัท แยกต่างหาก คงช่องข้อมูลที่ขาดหายไว้เป็น "ไม่ทราบ" การตรวจสอบทั้งสองประเภทให้ระเบียนที่แตกต่างกัน และไม่ควรมีฝ่ายใดเติมช่องว่างของอีกฝ่ายโดยปริยาย
บทความนี้เกี่ยวข้องกับใบกำกับภาษีจีนแผ่นดินใหญ่ ซึ่งมักเรียกว่า "ฟาเพียว" ใบแจ้งหนี้เชิงพาณิชย์หรือใบแจ้งหนี้ล่วงหน้าของซัพพลายเออร์อาจมีวัตถุประสงค์ต่างกัน และอาจไม่มีสิทธิ์เข้ารับการตรวจสอบผ่านระบบใบกำกับภาษีเช่นเดียวกัน หากไม่แน่ใจในประเภทเอกสาร ให้ระบุประเภทให้ชัดเจนก่อนตีความว่าการค้นหาไม่พบเป็นหลักฐานต่อต้านซัพพลายเออร์
อ่านสถานะทั้งสองแยกจากกัน
การค้นหาข้อมูลใบกำกับภาษีอาจตรงกับรายละเอียดที่คุณส่งเข้ามา และยังแสดงสถานะของใบกำกับภาษีนั้นด้วย โปรดอ่านทั้งสองส่วน ผลลัพธ์ที่แสดงว่ารายละเอียดตรงกัน ไม่เท่ากับการยืนยันว่าใบกำกับภาษีต้นฉบับยังคงสมบูรณ์และไม่ได้รับผลกระทบจากการแก้ไขในภายหลัง ในทางกลับกัน การค้นหาที่ไม่สำเร็จหรือไม่มีข้อมูล ไม่ได้ยืนยันว่าใบกำกับภาษีนั้นเป็นของปลอม
ในส่วนของบริษัท ต้องแยกแยะระหว่างการเพิกถอนทะเบียนที่เสร็จสิ้นแล้ว กับประกาศเจตนาจะเพิกถอนทะเบียน การชำระบัญชี หรือการเพิกถอนใบอนุญาตประกอบธุรกิจ คู่มือการเพิกถอนทะเบียนกิจการปี 2025 ของจีน ถือว่าการดำเนินการด้านภาษีให้เสร็จสิ้นและการเพิกถอนทะเบียนเป็นขั้นตอนที่แยกจากกันในกระบวนการ วันที่ประกาศสาธารณะไม่ควรนำมาใช้แทนวันที่การเพิกถอนทะเบียนเสร็จสิ้น คำอธิบายของเราเกี่ยวกับสถานะบริษัท ครอบคลุมป้ายกำกับหลักๆ ทางทะเบียน
บันทึกถ้อยคำจริงที่คุณเห็น สำหรับใบกำกับภาษี คำว่า "เป็นโมฆะ" "ปรับปรุงด้วยใบกำกับภาษีจีนที่มียอดติดลบ" และ "ปรับปรุงบางส่วนด้วยใบกำกับภาษีจีนที่มียอดติดลบ" บรรยายผลลัพธ์ที่แตกต่างกัน สำหรับบริษัท คำว่า "ถูกเพิกถอนทะเบียน" อธิบายถึงเหตุการณ์ทางทะเบียน การแปลคำทั้งหมดนี้ว่า "ยกเลิก" เพียงคำเดียว อาจลบเลือนความแตกต่างที่สำคัญซึ่งคุณจำเป็นต้องใช้ในการสืบสวน
หากใบกำกับภาษีต้นฉบับมีการปรับปรุงด้วยใบกำกับภาษีจีนที่มียอดติดลบ ให้ระบุว่าเกี่ยวข้องกับการออกใบเดิมฉบับใด และมีการออกเอกสารแทนที่หรือไม่ ไฟล์ PDF ต้นฉบับที่บันทึกไว้ไม่ได้แสดงเหตุการณ์ทั้งหมดที่เกิดขึ้นในภายหลัง ให้ติดตามเอกสารที่เชื่อมโยงกัน แทนที่จะสันนิษฐานว่าการปิดกิจการของผู้ออกเป็นสาเหตุของการแก้ไข บทความเกี่ยวกับสถานะใบกำกับภาษีจีนที่มียอดติดลบ ได้อธิบายความสัมพันธ์ดังกล่าวไว้
นำวันที่มาวางบนไทม์ไลน์เดียวกัน
จดบันทึกวันที่ทำธุรกรรมหรือวันที่ส่งมอบ วันที่ออกใบกำกับภาษี วันที่ที่ยืนยันการเพิกถอนทะเบียน และวันที่ที่คุณทำการตรวจสอบ ใช้วันที่ออกใบกำกับภาษี ไม่ใช่วันที่มีคนส่งต่อไฟล์ PDF มาให้ ใช้วันที่จดทะเบียนที่มีหลักฐานสนับสนุน ไม่ใช่วันที่คุณสังเกตเห็นว่าเว็บไซต์ของผู้ขายใช้งานไม่ได้
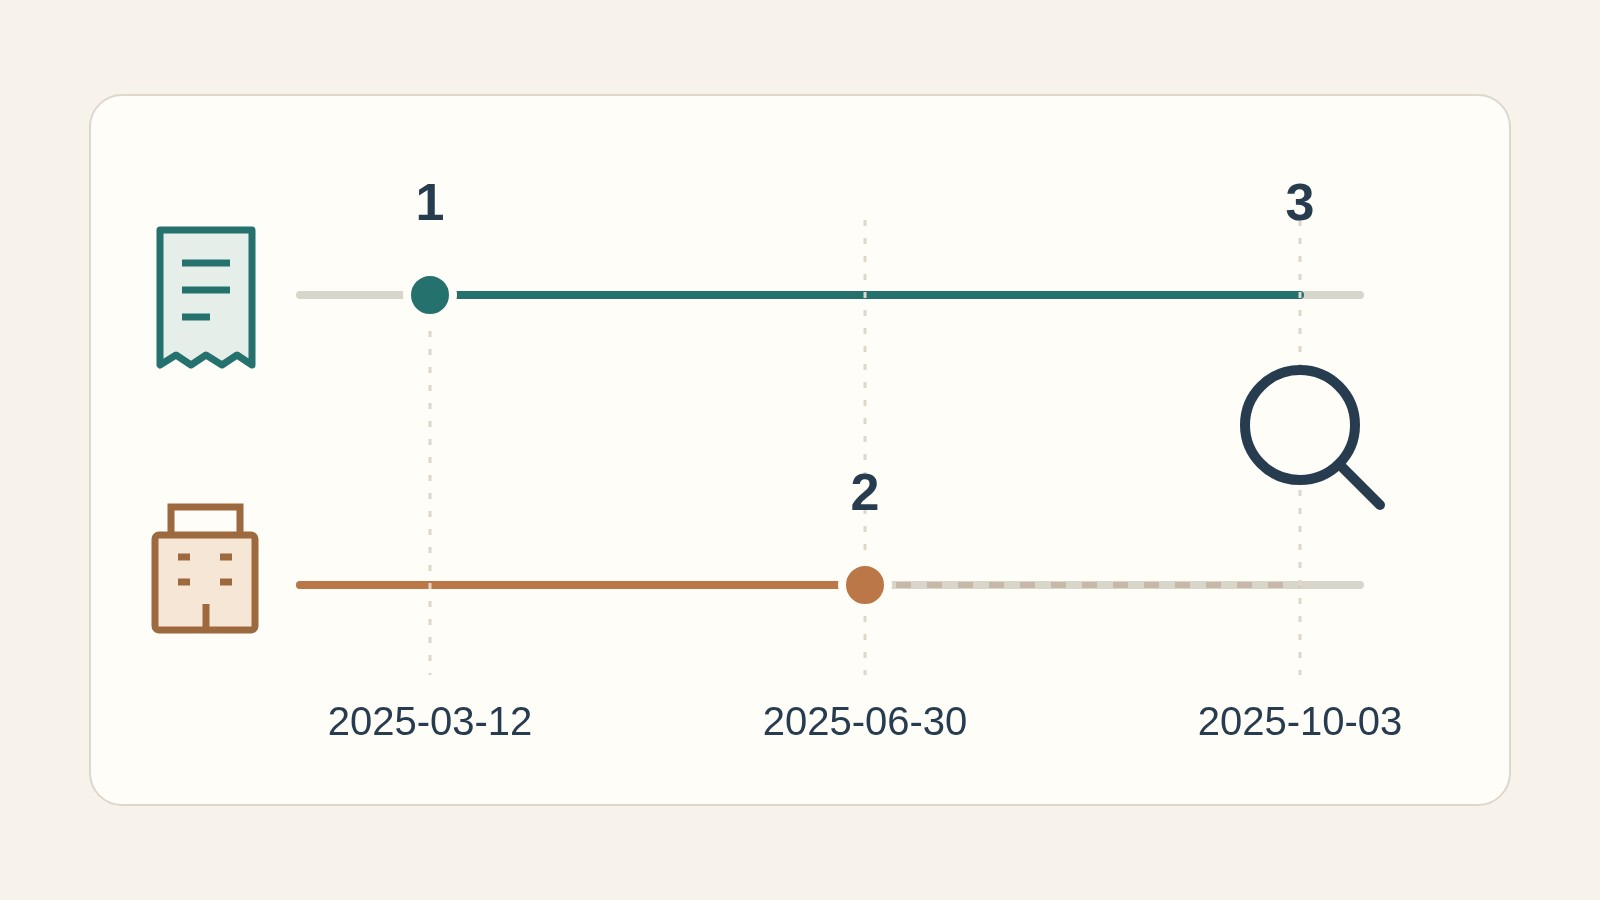
ในตัวอย่างนี้ ใบกำกับภาษีก่อนหน้าวันที่บริษัทถูกเพิกถอนทะเบียน ลำดับเหตุการณ์นี้อธิบายได้ว่าทำไมใบกำกับภาษีเก่าและบริษัทที่ถูกเพิกถอนทะเบียนในปัจจุบันจึงปรากฏในการทบทวนเดียวกันได้ อย่างไรก็ตาม สิ่งนี้ไม่ได้ยืนยันว่าธุรกรรมเกิดขึ้นจริง ว่าทุกช่องข้อมูลในใบกำกับภาษีถูกต้อง หรือว่าไม่มีการแก้ไขในภายหลัง โปรดตรวจสอบประเด็นเหล่านั้นโดยใช้บันทึกธุรกรรมและผลการตรวจสอบใบกำกับภาษี
ตอนนี้เปลี่ยนข้อเท็จจริงหนึ่งประการ: สมมติว่าใบกำกับภาษีมีวันที่หลังจากวันที่ยืนยันการเพิกถอนทะเบียน ก่อนอื่นให้ตรวจสอบรหัสระบุตัวตนของนิติบุคคล ป้ายกำกับวันที่ และเอกสารต้นฉบับอีกครั้ง หากความคลาดเคลื่อนยังคงอยู่ ให้คงสถานะนั้นว่ายังไม่คลี่คลายและขอคำอธิบายที่มีเอกสารรองรับ อย่าปรับแก้วันที่ในบันทึกของคุณเพียงเพื่อให้ลำดับเหตุการณ์ดูสอดคล้องกัน
หากคุณมีเพียงประกาศเลิกกิจการ เส้นเวลาจะยังไม่สมบูรณ์ ให้บันทึกว่าเป็นประกาศและค้นหาสถานะการจดทะเบียนขั้นสุดท้ายหากมีข้อมูล เช่นเดียวกับกรณีที่รายงานของบริษัทระบุสถานะปัจจุบันแต่ไม่มีวันที่เลิกกิจการ ซึ่งไม่สามารถยืนยันได้ว่าใบกำกับภาษีออกก่อนหรือหลังเหตุการณ์ดังกล่าว ให้คงความไม่แน่นอนนี้ไว้สำหรับผู้ที่มีอำนาจตัดสินใจทางบัญชีหรือภาษี
บันทึกกรณีศึกษาในทางปฏิบัติอาจระบุว่า: “รหัสผู้ขายตรงกับบันทึกของบริษัท ใบกำกับภาษีลงวันที่ 12 มีนาคม 2025 บันทึกการจดทะเบียนระบุวันที่ 30 มิถุนายน 2025 เป็นวันที่เลิกกิจการ ได้ตรวจสอบใบกำกับภาษีเมื่อวันที่ 3 ตุลาคม 2025; ผลลัพธ์ที่แนบมาแสดงสถานะที่ได้จากการสืบค้น” ควรเพิ่มผลลัพธ์จริง แหล่งที่มา และข้อมูลที่ขาดหายไป แทนที่จะแทนที่บันทึกนี้ด้วยป้ายกำกับว่า “ถูกต้อง” เพียงอย่างเดียว
หากผู้จำหน่ายไม่สามารถออกใบกำกับภาษีแทนฉบับเดิมได้
ปัญหาอีกประการหนึ่งเกิดขึ้นเมื่อมีการซื้อสินค้าหรือบริการจริง แต่ขาดใบกำกับภาษีที่จำเป็นหรือไม่เป็นไปตามข้อกำหนด และอดีตผู้จำหน่ายไม่สามารถออกหรือออกใบแทนให้ได้ นี่เป็นประเด็นด้านเอกสารและการปฏิบัติทางภาษี ไม่ใช่สิ่งที่การสืบค้นใบกำกับภาษีจะแก้ไขได้
สำหรับภาษีเงินได้นิติบุคคลของจีน คำตอบของสำนักงานบริหารภาษีรัฐในเดือนมกราคม 2026 เกี่ยวกับผู้จำหน่ายที่เลิกกิจการแล้ว ชี้ถึงแนวทางการใช้หลักฐานภายใต้เงื่อนไขตามมาตรา 14 ของกฎระเบียบว่าด้วยเอกสารหักลดหย่อน กรณีนี้เกี่ยวข้องกับการพิสูจน์รายจ่ายเมื่อสถานการณ์เฉพาะขัดขวางไม่ให้ได้รับหรือแทนที่เอกสารที่จำเป็น ไม่ได้เป็นการอนุญาตให้ถือว่าการชำระเงินทุกครั้งที่ไม่มีเอกสารสนับสนุนสามารถหักลดหย่อนได้
หลักฐานที่ระบุไว้รวมถึง:
- หลักฐานแสดงเหตุผลที่ไม่สามารถได้รับหรือแทนที่ใบกำกับภาษีหรือเอกสารภายนอกอื่น ๆ ได้ เช่น หลักฐานการเลิกกิจการของผู้จำหน่าย
- สัญญาหรือข้อตกลงสำหรับกิจกรรมทางธุรกิจที่เกี่ยวข้อง
- หลักฐานการชำระเงินโดยวิธีที่ไม่ใช่เงินสด
- หลักฐานการขนส่งสินค้า บันทึกการรับหรือส่งสินค้าภายใน บันทึกทางบัญชี และเอกสารสนับสนุนอื่น ๆ ตามความเหมาะสม
สามหมวดหมู่แรกเป็นข้อบังคับตามกฎดังกล่าว ส่วนหลักฐานที่เหลือควรสนับสนุนธุรกรรมที่เกิดขึ้นจริง การมีเพียงสัญญาและการโอนเงินผ่านธนาคารนั้นละเว้นคำอธิบายที่จำเป็นว่าทำไมจึงไม่สามารถได้รับเอกสารได้
ให้ทีมการเงินตรวจสอบกรอบเวลาที่ใช้บังคับด้วย มาตรา 13–17 ของกฎระเบียบว่าด้วยเอกสารหักลดหย่อน แยกแยะระหว่างการแก้ไขก่อนกำหนดสิ้นสุดการยื่นแบบชำระภาษีประจำปี การตอบสนองหลังจากได้รับการแจ้งจากหน่วยงานภาษี และกรณีบางประการของปีก่อนหน้า แนวทางที่เหมาะสมขึ้นอยู่กับสถานการณ์ การค้นพบว่าผู้จำหน่ายปิดกิจการไม่ได้สร้างกำหนดเวลาที่ไม่จำกัด
กฎนี้เกี่ยวข้องกับการหักรายจ่ายสำหรับภาษีเงินได้นิติบุคคลของจีน โดยตัวมันเองไม่ได้สร้างสิทธิในการขอเครดิตภาษีมูลค่าเพิ่มขาเข้า ผู้ซื้อจากต่างประเทศยังจำเป็นต้องประยุกต์ใช้กฎที่เกี่ยวข้องกับสถานะทางบัญชีและภาษีของตนเอง แยกคำถามเหล่านี้ออกจากกันเมื่อส่งไฟล์เพื่อขอคำแนะนำ
ติดตามหลักฐานที่ขาดหาย
ขั้นตอนถัดไปควรดำเนินการตามประเด็นที่ยังไม่คลี่คลาย หากไม่แน่ใจในตัวตนของผู้ขาย ให้แก้ไขเรื่องตัวตนก่อน หากรู้จักตัวตนของบริษัทแล้วแต่รายละเอียดใบกำกับภาษีไม่ตรงกัน ให้ตรวจสอบฟิลด์ต้นฉบับและประเภทเอกสาร หากไม่มีผลลัพธ์การสืบค้น ให้คงผลลัพธ์นั้นไว้และหาเส้นทางการยืนยันที่เหมาะสม แทนที่จะตีตราว่าใบกำกับภาษีเป็นเท็จหรืออนุมัติ
ในกรณีที่ยังมีข้อโต้แย้งว่าใบกำกับภาษีเป็นของแท้หรือไม่ มาตรา 38 ของ กฎระเบียบการปฏิบัติเกี่ยวกับใบกำกับภาษี เปิดช่องให้ยื่นคำร้องต่อหน่วยงานภาษีเพื่อทำการตรวจสอบ ข้อความภาษาอังกฤษอย่างเป็นทางการเป็นเพียงการแปลอ้างอิง โดยข้อความภาษาจีนมีผลเหนือกว่า การสืบค้นเชิงพาณิชย์เป็นหลักฐานที่มีประโยชน์ แต่ไม่สามารถแทนที่การตรวจสอบใบกำกับภาษีที่เป็นข้อโต้แย้งโดยหน่วยงานได้
ทำให้การสอบถามตอบได้ง่าย ระบุเลขที่ใบกำกับภาษีและวันที่ออก ชื่อผู้ขายและรหัสประจำตัวผู้เสียภาษี และบรรยายความคลาดเคลื่อนที่ชัดเจน ตัวอย่างเช่น ถามว่าสถานะใบกำกับภาษีที่ได้จากการสืบค้นเกี่ยวข้องกับเอกสารต้นฉบับนี้หรือไม่ หรือต้องการหลักฐานใดสำหรับการออกใบแทนที่ไม่สามารถกระทำได้ คำขอเหล่านี้แตกต่างกันและอาจต้องการบันทึกสนับสนุนที่แตกต่างกัน การส่งเพียงภาพหน้าจอของบริษัทที่ระบุว่าเลิกกิจการแล้ว ทำให้ผู้รับขาดรายละเอียดใบกำกับภาษีที่จำเป็นสำหรับการสอบสวน
เก็บไฟล์ต้นฉบับ ผลการสืบค้นใบกำกับภาษีพร้อมวันที่ บันทึกบริษัทพร้อมวันที่ และเอกสารธุรกรรมที่เกี่ยวข้องไว้ด้วยกัน หากมีผู้ส่งใบแทนมาให้ เก็บเวอร์ชันก่อนหน้าไว้และสร้างความสัมพันธ์ระหว่างเอกสาร หลีกเลี่ยงการแก้ไขชื่อผู้ขาย รหัส หรือวันที่ภายในใบกำกับภาษีเพียงเพื่อให้สอดคล้องกับบันทึกอื่น
สำหรับการทบทวนครั้งนี้ การส่งต่องานที่มีประโยชน์ควรระบุว่าสิ่งใดที่ได้รับการยืนยันแล้วและสิ่งใดที่ยังขาดหาย ได้แก่ ผู้ออกที่ระบุ ผลลัพธ์ของใบกำกับภาษี สถานะและวันที่ของบริษัทที่สนับสนุนได้ และคำถามที่ชัดเจนที่ต้องการการติดตาม ซึ่งช่วยให้ผู้ทำบัญชีหรือที่ปรึกษาภาษีสามารถประเมินได้ ทั้งคำว่า “บริษัทปิดกิจการ” และ “ใบกำกับภาษีตรงกัน” ไม่ใช่คำตอบที่สมบูรณ์ในตัวเอง