
कंपनी का पंजीकरण रद्द होने के बाद चीनी चालान
पुराने चीनी चालान और उसे जारी करने वाली कंपनी के रिकॉर्ड की अलग-अलग जाँच करें। तारीखें मिलाएँ और नया चालान न मिल पाने पर ज़रूरी दस्तावेज़ जुटाएँ।
चीनी कानूनी नाम या USCC से शुरू करें। अपनी प्रोफ़ाइल खोलने से पहले मिलान वाली कंपनी की पुष्टि करें।
एक चीनी आपूर्तिकर्ता कंपनी का पंजीकरण रद्द हो चुका है, लेकिन आपके पास अभी भी उसके द्वारा जारी किया गया चालान मौजूद है। सबसे पहले चालान और कंपनी की अलग-अलग जाँच करें, फिर उनकी तिथियों की तुलना करें। वर्तमान कंपनी स्थिति स्वयं यह नहीं बता सकती कि किसी पिछले चालान का क्या हुआ। इसी प्रकार, मिलान वाला चालान रिकॉर्ड यह स्थापित नहीं करता कि जारीकर्ता अभी भी संचालित है या कोई व्यय विशेष कर उपचार के लिए पात्र है।
यह स्थिति अक्सर डिलीवरी के बहुत बाद सामने आती है: एक लेखा टीम किसी पुरानी खरीदारी की समीक्षा करती है, संशोधित चालान का अनुरोध करती है, या पाती है कि उसका आपूर्तिकर्ता संपर्क गायब हो गया है। उपयोगी प्रश्न विशिष्ट है: इस दस्तावेज़ को किस कंपनी ने जारी किया, चालान जाँच अब क्या परिणाम देती है, और क्या प्रासंगिक घटनाएँ इसके निरस्तीकरण से पहले हुईं या बाद में?
विक्रेता की पहचान करें
चालान पर विक्रेता के चीनी कानूनी नाम और करदाता पहचान संख्या से शुरू करें। खरीदार का विवरण प्राप्तकर्ता की पहचान करता है; बिलिंग फ़ील्ड में व्यक्तिगत नाम एक ऑपरेटर की पहचान करता है, न कि जरूरी तौर पर जारी करने वाली कंपनी की। यदि आपके पास केवल विदेशी भाषा का व्यापारिक नाम है, तो उसकी स्थिति की व्याख्या करने से पहले कानूनी इकाई को स्थापित करने के लिए चीनी विक्रेता विवरण का उपयोग करें।
नाम और पहचानकर्ता दोनों की तुलना कंपनी रिकॉर्ड से करें। समान कंपनी नाम, साझा पता या परिचित बिक्री संपर्क पर्याप्त नहीं है। यदि कोई पुराना चालान पूर्व नाम दिखाता है, तो उसी इकाई से जुड़े दस्तावेज़ीकृत नाम परिवर्तन की खोज करें। यह न मानें कि समान नाम वाली नव स्थापित कंपनी ने पुरानी कंपनी के चालानों को विरासत में प्राप्त किया है।
आप ChinaValidate के चालान सत्यापन टूल से शुरुआत कर सकते हैं, जिसमें मूल PDF या अनुरोधित चालान विवरण का उपयोग करें। फिर विक्रेता जानकारी का उपयोग करके एक अलग कंपनी लुकअप करें। किसी भी अनुपलब्ध फ़ील्ड को अज्ञात के रूप में चिह्नित रखें। दोनों जाँचें अलग-अलग रिकॉर्ड प्रदान करती हैं; एक जाँच में जानकारी न मिलने पर उसे दूसरी जाँच के आधार पर अपने-आप पूरा न मानें।
यह लेख मुख्यभूमि चीनी कर चालानों से संबंधित है, जिन्हें अक्सर फापियाओ कहा जाता है। आपूर्तिकर्ता का वाणिज्यिक चालान या प्रोफॉर्मा चालान भिन्न उद्देश्य की सेवा कर सकता है और उसी कर-चालान लुकअप के लिए पात्र नहीं हो सकता है। यदि दस्तावेज़ प्रकार अनिश्चित है, तो असफल खोज को आपूर्तिकर्ता के खिलाफ साक्ष्य के रूप में मानने से पहले इसकी पहचान करें।
दोनों स्थितियों को अलग-अलग पढ़ें
चालान लुकअप आपके द्वारा सबमिट किए गए विवरण से मिल सकता है और उस चालान के लिए एक स्थिति भी वापस कर सकता है। दोनों को पढ़ें। विवरण मिलान दिखाने वाला परिणाम इस बात की पुष्टि के समान नहीं है कि मूल चालान बाद के संशोधन से अप्रभावित रहता है। इसके विपरीत, विफल या अनुपलब्ध लुकअप यह स्थापित नहीं करता कि चालान झूठा है।
कंपनी पक्ष पर, पूर्ण निरस्तीकरण को निरस्तीकरण के इरादे की सूचना, समापन या व्यापार लाइसेंस के निरसन से अलग करें। चीन का 2025 उद्यम निरस्तीकरण मार्गदर्शिका कर संबंधी औपचारिकताओं के निपटारे और पंजीकरण निरस्तीकरण को प्रक्रिया के विशिष्ट हिस्सों के रूप में मानती है। सार्वजनिक सूचना की तिथि को उस तिथि के स्थान पर नहीं रखा जाना चाहिए जब निरस्तीकरण पूरा हुआ था। हमारा कंपनी-स्थिति स्पष्टीकरण मुख्य पंजीकरण लेबल्स को कवर करता है।
आपको जो वास्तविक शब्दावली दिखाई दे उसे रिकॉर्ड करें। चालान के लिए, "रद्द", "ऋणात्मक राशि वाले चीनी चालान से संशोधित" और "ऋणात्मक राशि वाले चीनी चालान से आंशिक संशोधन" भिन्न परिणामों का वर्णन करते हैं। कंपनी के लिए, "निरस्त" एक पंजीकरण घटना का वर्णन करता है। इन सभी का अनुवाद "रद्द" के रूप में करने से वह विशिष्टता समाप्त हो सकती है जिसकी आपको जाँच करने की आवश्यकता है।
यदि मूल चालान में लाल-अक्षर संशोधन है, तो यह स्थापित करें कि यह किस मूल से संबंधित है और क्या कोई प्रतिस्थापन जारी किया गया था। सहेजा गया मूल PDF हर बाद की घटना को नहीं दिखाता है। लिंक किए गए दस्तावेज़ों का अनुसरण करें न कि यह मानें कि जारीकर्ता के बंद होने से संशोधन हुआ; अलग लाल-अक्षर चालान लेख उस संबंध की व्याख्या करता है।
तिथियों को एक समयरेखा पर रखें
लेनदेन या डिलीवरी तिथि, चालान जारी करने की तिथि, पुष्टि की गई निरस्तीकरण तिथि और अपनी जाँचों की तिथि लिखें। चालान की जारी करने की तिथि का उपयोग करें, न कि उस तिथि का जब किसी ने इसका PDF अग्रेषित किया। समर्थित पंजीकरण तिथि का उपयोग करें, न कि उस दिन का जब आपने संयोग से पाया कि आपूर्तिकर्ता की वेबसाइट अनुपलब्ध थी।
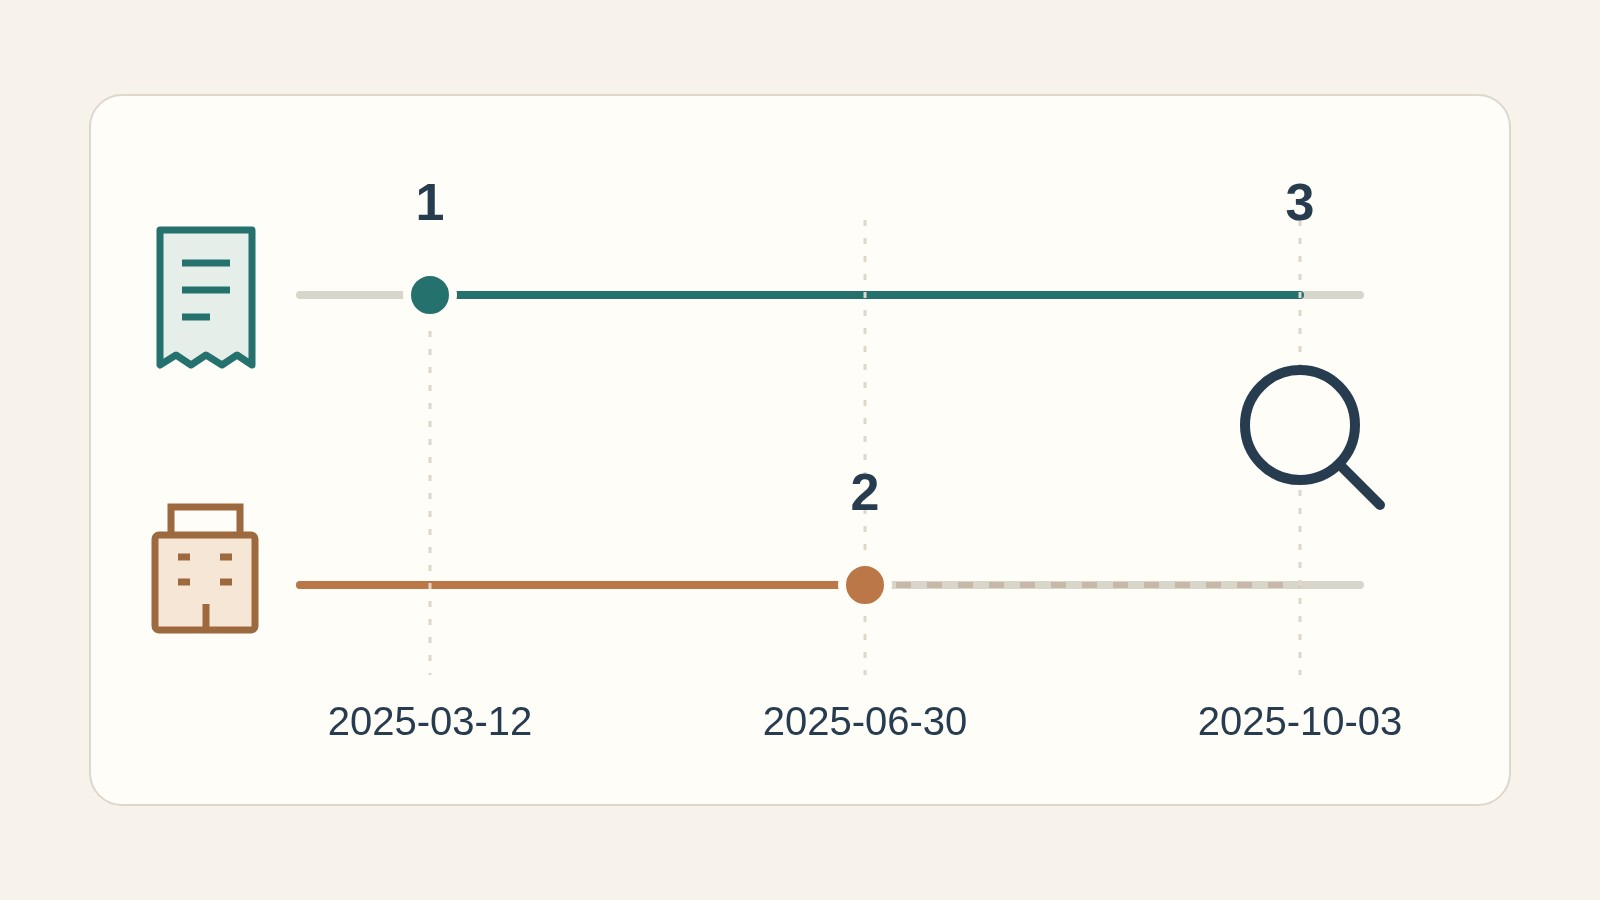
इस उदाहरण में, चालान कंपनी के निरस्तीकरण से पहले का है। यह क्रम बताता है कि एक पुराना चालान और वर्तमान में निरस्त कंपनी एक ही समीक्षा में क्यों दिखाई दे सकते हैं। यह स्थापित नहीं करता कि लेनदेन हुआ था, कि प्रत्येक चालान फ़ील्ड सही है, या कि कोई बाद का संशोधन मौजूद नहीं है। लेनदेन रिकॉर्ड और चालान परिणाम का उपयोग करके उन बिंदुओं की जाँच करें।
अब एक तथ्य बदलें: मान लीजिए कि चालान पर पुष्टि की गई निरस्तीकरण तिथि के बाद की तिथि अंकित है। सबसे पहले इकाई पहचानकर्ता, तिथि लेबल और मूल दस्तावेज़ की पुनः जाँच करें। यदि विसंगति बनी रहती है, तो इसे अनसुलझा रखें और दस्तावेज़ीकृत स्पष्टीकरण माँगें। केवल इसलिए कि क्रम सुसंगत दिखे, अपने रिकॉर्ड में तिथि को न बदलें।
यदि आपके पास केवल पंजीकरण रद्द करने का नोटिस है, तो समयरेखा अपूर्ण है। इसे एक नोटिस के रूप में दर्ज करें और जहाँ उपलब्ध हो, अंतिम पंजीकरण स्थिति प्राप्त करें। इसी प्रकार, यदि किसी कंपनी की रिपोर्ट वर्तमान स्थिति तो देती है लेकिन पंजीकरण रद्द होने की तारीख नहीं देती, तो यह स्थापित नहीं करता कि चालान उस घटना से पहले आया था या बाद में। लेखांकन या कर निर्णय लेने वाले व्यक्ति के लिए इस अनिश्चितता को बनाए रखें।
एक व्यावहारिक मामले का नोट इस प्रकार हो सकता है: “विक्रेता पहचानकर्ता कंपनी रिकॉर्ड से मेल खाता है। चालान की तारीख 12 मार्च 2025 है। पंजीकरण रिकॉर्ड 30 जून 2025 को पंजीकरण रद्द होने की तारीख बताता है। चालान की जाँच 3 अक्टूबर 2025 को की गई थी; संलग्न परिणाम लौटाई गई स्थिति दिखाता है।” इस रिकॉर्ड को केवल एक “वैध” लेबल से बदलने के बजाय वास्तविक परिणाम, स्रोत और अनुपलब्ध जानकारी जोड़ें।
यदि आपूर्तिकर्ता चालान को प्रतिस्थापित नहीं कर सकता
एक भिन्न समस्या तब उत्पन्न होती है जब खरीद वास्तविक है लेकिन आवश्यक चालान अनुपलब्ध या गैर-अनुपालनकारी है, और पूर्व आपूर्तिकर्ता इसे जारी या प्रतिस्थापित नहीं कर सकता। यह दस्तावेज़ीकरण और कर उपचार का प्रश्न है, न कि कोई ऐसी बात जिसे चालान खोज द्वारा हल किया जा सके।
चीनी कॉर्पोरेट आयकर के लिए, राज्य कराधान प्रशासन का पंजीकरण रद्द किए गए आपूर्तिकर्ता के बारे में जनवरी 2026 का उत्तर कटौती-वाउचर नियमों के अनुच्छेद 14 के तहत एक सशर्त साक्ष्य मार्ग की ओर इशारा करता है। यह उन विशिष्ट परिस्थितियों में व्यय को सिद्ध करने से संबंधित है जब आवश्यक दस्तावेज़ को प्राप्त करना या प्रतिस्थापित करना संभव नहीं होता। यह हर असमर्थित भुगतान को कटौती योग्य मानने की अनुमति नहीं है।
निर्दिष्ट साक्ष्य में शामिल हैं:
- इसका प्रमाण कि चालान या अन्य बाह्य वाउचर क्यों प्राप्त या प्रतिस्थापित नहीं किया जा सकता, जैसे कि आपूर्तिकर्ता के पंजीकरण रद्द होने का साक्ष्य।
- संबंधित व्यावसायिक गतिविधि के लिए अनुबंध या समझौता।
- गैर-नकद विधि द्वारा भुगतान का प्रमाण।
- लागू होने पर, माल-परिवहन साक्ष्य, आंतरिक माल-प्राप्ति या प्रेषण रिकॉर्ड, लेखांकन रिकॉर्ड और अन्य सहायक सामग्री।
उस नियम के तहत पहली तीन श्रेणियाँ अनिवार्य हैं; शेष साक्ष्य वास्तविक लेनदेन का समर्थन करने चाहिए। केवल अनुबंध और बैंक हस्तांतरण दस्तावेज़ प्राप्त न कर पाने के कारण की आवश्यक व्याख्या को छोड़ देते हैं।
वित्त टीम से लागू समयसीमा की भी जाँच करवाएं। कटौती-वाउचर नियमों के अनुच्छेद 13–17 वार्षिक निपटान की अंतिम तिथि से पहले सुधार, कर प्राधिकरण द्वारा सूचना मिलने के बाद की प्रतिक्रिया और कुछ पूर्व-वर्ष के मामलों के बीच अंतर करते हैं। उचित मार्ग परिस्थितियों पर निर्भर करता है; आपूर्तिकर्ता के बंद होने की खोज एक अबाधित समयसीमा पैदा नहीं करती है।
यह नियम चीनी कॉर्पोरेट आयकर के लिए व्यय की कटौती से संबंधित है। यह अपने आप में वैट इनपुट क्रेडिट के अधिकार को स्थापित नहीं करता है। एक विदेशी खरीदार को अपनी स्वयं की लेखांकन और कर स्थिति से संबंधित नियमों को भी लागू करने की आवश्यकता होती है। सलाह के लिए फ़ाइल भेजते समय इन प्रश्नों को अलग रखें।
अनुपलब्ध साक्ष्य पर अनुवर्ती कार्रवाई
अगली कार्रवाई अनसुलझे बिंदु का अनुसरण करनी चाहिए। यदि विक्रेता की पहचान अनिश्चित है, तो पहले उस पहचान को स्पष्ट करें। यदि कंपनी की पहचान स्थापित है लेकिन चालान विवरण मेल नहीं खाते, तो मूल फ़ील्ड और दस्तावेज़ प्रकार की जाँच करें। यदि परिणाम अनुपलब्ध है, तो चालान को असत्य या अनुमोदित चिह्नित करने के बजाय उस परिणाम को बनाए रखें और एक उचित सत्यापन मार्ग की तलाश करें।
जहाँ प्रामाणिकता विवादित बनी रहती है, चालान कार्यान्वयन नियमों के अनुच्छेद 38 के तहत सत्यापन के लिए कर प्राधिकरण से आवेदन करने का प्रावधान है। आधिकारिक अंग्रेजी पाठ एक संदर्भ अनुवाद है; चीनी पाठ ही प्रभावी होगा। एक वाणिज्यिक खोज उपयोगी साक्ष्य है, लेकिन यह विवादित चालान की प्राधिकारी द्वारा की जाने वाली जाँच का स्थान नहीं लेती है।
जाँच का उत्तर देना सरल बनाएं। चालान संख्या और जारी करने की तारीख की पहचान करें, विक्रेता का नाम और कर पहचानकर्ता दें, और सटीक विसंगति का वर्णन करें। उदाहरण के लिए, पूछें कि क्या लौटाई गई चालान स्थिति इस मूल दस्तावेज़ से संबंधित है, या अप्राप्य प्रतिस्थापन के लिए किस साक्ष्य की आवश्यकता है। ये भिन्न अनुरोध हैं और इनके लिए भिन्न सहायक रिकॉर्ड की आवश्यकता हो सकती है। केवल पंजीकरण रद्द के रूप में चिह्नित कंपनी का स्क्रीनशॉट भेजने से प्राप्तकर्ता के पास जाँच के लिए आवश्यक चालान विवरण नहीं होते हैं।
मूल फ़ाइल, दिनांकित चालान परिणाम, दिनांकित कंपनी रिकॉर्ड और संबंधित लेनदेन दस्तावेज़ों को एक साथ रखें। यदि कोई प्रतिस्थापन भेजता है, तो पहले के संस्करण को बनाए रखें और स्थापित करें कि दस्तावेज़ कैसे संबंधित हैं। केवल किसी अन्य रिकॉर्ड के साथ संरेखित करने के लिए चालान के भीतर विक्रेता के नाम, पहचानकर्ता या तारीख को संपादित करने से बचें।
इस विशेष समीक्षा के लिए, एक उपयोगी हैंडओवर यह बताता है कि क्या स्थापित है और क्या अभी भी अनुपलब्ध है: पहचाना गया जारीकर्ता, चालान परिणाम, समर्थित कंपनी स्थिति और तारीख, और वह सटीक प्रश्न जिसके लिए अनुवर्ती कार्रवाई की आवश्यकता है। इससे एक लेखाकार या कर सलाहकार को कुछ ऐसा मिलता है जिसका वे आकलन कर सकते हैं। न तो “कंपनी बंद हो गई” और न ही “चालान मेल खाया” अपने आप में एक पूर्ण उत्तर है।