
Faturas chinesas após a baixa da empresa
Verifique uma nota fiscal chinesa antiga confrontando-a com o registro da empresa emissora, compare as datas e identifique as evidências necessárias quando não for possível obter um documento substituto.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Um fornecedor chinês teve seu registro cancelado, mas você ainda possui uma nota fiscal por ele emitida. Comece verificando a nota fiscal e a empresa separadamente e, em seguida, compare suas datas. O status atual da empresa não pode, por si só, indicar o que ocorreu com uma nota fiscal anterior. Da mesma forma, um registro de nota fiscal correspondente não estabelece que o emissor ainda esteja em atividade nem que uma despesa se qualifique para um determinado tratamento tributário.
Essa situação frequentemente surge muito tempo após a entrega: uma equipe contábil revisa uma compra antiga, solicita uma nota fiscal retificada ou descobre que o contato do fornecedor desapareceu. A pergunta útil é específica: qual empresa emitiu esse documento, qual é o resultado da verificação da nota fiscal agora e os eventos relevantes ocorreram antes ou depois do cancelamento do registro?
Identifique o vendedor
Comece pelo nome jurídico chinês do vendedor e pelo número de identificação do contribuinte constantes na nota fiscal. Os dados do comprador identificam o destinatário; o nome pessoal no campo de emissão identifica um operador, não necessariamente a empresa emissora. Se você tiver apenas um nome comercial em idioma estrangeiro, utilize os dados do vendedor em chinês para estabelecer a entidade jurídica antes de interpretar seu status.
Compare tanto o nome quanto o identificador com o registro da empresa. Um nome de empresa semelhante, endereço compartilhado ou contato de vendas familiar não é suficiente. Se uma nota fiscal antiga exibir um nome anterior, procure uma mudança de nome documentada vinculada à mesma entidade. Não presuma que uma empresa recém-constituída com nome semelhante tenha herdado as notas fiscais da empresa anterior.
Você pode começar com a ferramenta de verificação de notas fiscais da ChinaValidate, utilizando o PDF original ou os detalhes da nota fiscal solicitados. Em seguida, use as informações do vendedor para realizar uma consulta empresarial separada. Mantenha qualquer campo ausente marcado como desconhecido. As duas verificações fornecem registros diferentes; nenhuma delas deve preencher silenciosamente lacunas da outra.
Este artigo trata de notas fiscais tributárias da China Continental, frequentemente chamadas de fapiao. Uma fatura comercial ou fatura pro forma de um fornecedor pode ter finalidade diferente e pode não ser elegível para a mesma consulta de nota fiscal tributária. Se o tipo de documento for incerto, identifique-o antes de tratar uma pesquisa sem resultados como evidência contra o fornecedor.
Leia os dois status separadamente
Uma consulta de nota fiscal pode corresponder aos detalhes enviados e também retornar um status para essa nota fiscal. Leia ambos. Um resultado que mostra correspondência dos detalhes não é o mesmo que a confirmação de que uma nota fiscal original permanece inalterada por uma correção posterior. Por outro lado, uma consulta falha ou indisponível não estabelece que a nota fiscal seja falsa.
No âmbito da empresa, distingua o cancelamento do registro concluído de um aviso de intenção de cancelamento, liquidação ou revogação da licença comercial. O guia de cancelamento do registro empresarial de 2025 da China trata a quitação tributária e o cancelamento do registro como partes distintas do processo. A data de um aviso público não deve ser substituída pela data em que o cancelamento do registro foi concluído. Nossa explicação sobre o status da empresa abrange os principais rótulos de registro.
Registre a redação exata que você vê. Para uma nota fiscal, “anulada”, “corrigida por fatura chinesa de ajuste a crédito (red-letter)” e “parcialmente corrigida por fatura chinesa de ajuste a crédito (red-letter)” descrevem resultados diferentes. Para uma empresa, “registrada como cancelada” descreve um evento registral. Traduzir todos esses termos como “cancelado” pode apagar justamente a distinção que você precisa investigar.
Se a nota fiscal original tiver uma correção por fatura chinesa de ajuste a crédito (red-letter), estabeleça a qual original ela se refere e se algum documento substituto foi emitido. Um PDF original salvo não mostra todos os eventos subsequentes. Siga os documentos vinculados em vez de presumir que o encerramento do emissor causou a correção; o artigo separado sobre notas fiscais red-letter explica essa relação.
Compare as datas
Anote a data da transação ou entrega, a data de emissão da nota fiscal, a data confirmada do cancelamento do registro e a data das suas consultas. Use a data de emissão da nota fiscal, não a data em que alguém encaminhou seu PDF. Use uma data de registro comprovada, não o dia em que você percebeu que o site do fornecedor estava indisponível.
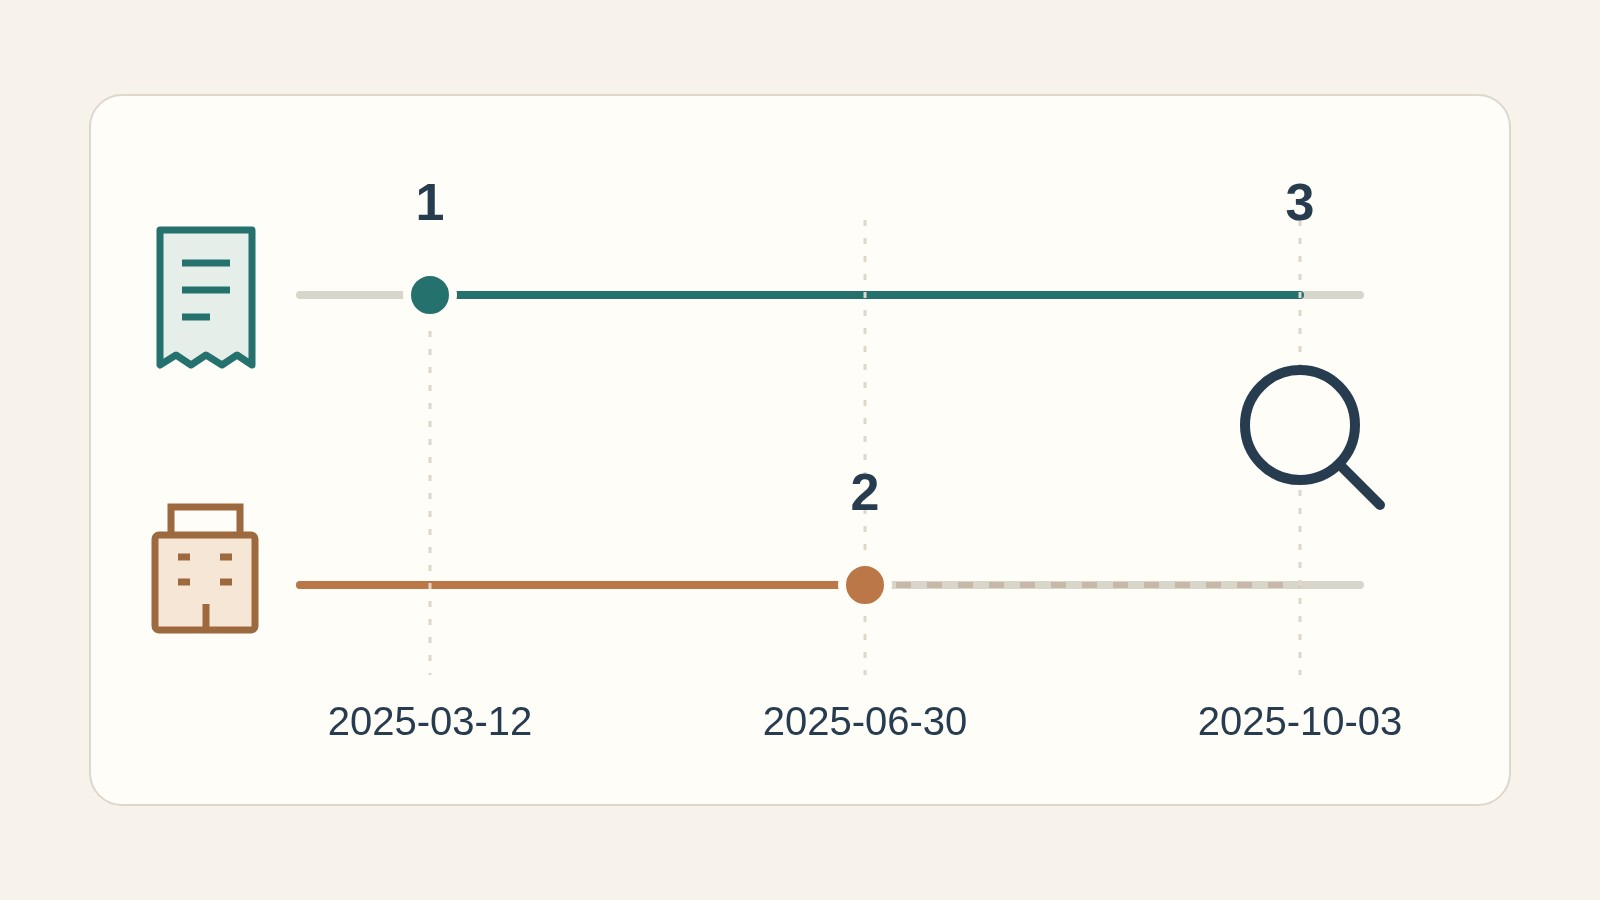
Neste exemplo, a nota fiscal é anterior ao cancelamento do registro da empresa. Essa sequência explica por que uma nota fiscal antiga e uma empresa atualmente com registro cancelado podem aparecer na mesma revisão. Isso não estabelece que a transação ocorreu, que todos os campos da nota fiscal estão corretos ou que não existe correção posterior. Verifique esses pontos usando os registros da transação e o resultado da verificação da nota fiscal.
Agora altere um fato: suponha que a nota fiscal apresente uma data posterior à data confirmada do cancelamento do registro. Primeiro, reconfirme o identificador da entidade, os rótulos de data e o documento original. Se a discrepância persistir, mantenha-a como não resolvida e solicite uma explicação documentada. Não altere a data em seus registros apenas para fazer a sequência parecer consistente.
Se você dispõe apenas de um aviso de cancelamento do registro, a cronologia está incompleta. Registre-o como um aviso e obtenha o status final do registro, quando disponível. Da mesma forma, se um relatório da empresa indicar o status atual, mas não informar a data do cancelamento do registro, não é possível determinar se a nota fiscal foi emitida antes ou depois desse evento. Mantenha essa incerteza para quem tomará as decisões contábeis ou tributárias.
Uma nota prática de caso poderia dizer: “O identificador do vendedor corresponde ao registro da empresa. A nota fiscal tem data de 12 de março de 2025. O registro indica 30 de junho de 2025 como data do cancelamento do registro. A nota fiscal foi consultada em 3 de outubro de 2025; o resultado anexado mostra o status retornado.” Adicione o resultado real, a fonte e as informações faltantes, em vez de substituir esse registro por um único rótulo de “válida”.
Sem possibilidade de substituir a nota fiscal
Surge um problema diferente quando a compra é real, mas a nota fiscal exigida está ausente ou não está em conformidade, e o antigo fornecedor não pode emitir ou substituí-la. Trata-se de uma questão de documentação e de tratamento tributário, não de algo que uma consulta de nota fiscal possa resolver.
Para o imposto de renda das empresas na China, a resposta de janeiro de 2026 da Administração Estatal de Tributação sobre um fornecedor com registro cancelado aponta para uma via condicional de comprovação nos termos do Artigo 14 das regras sobre comprovantes de dedução. Ela trata da comprovação de despesas quando circunstâncias específicas impedem a obtenção ou substituição do documento exigido. Não se trata de permissão para tratar todo pagamento sem suporte documental como dedutível.
As comprovações especificadas incluem:
- Comprovação do motivo pelo qual a nota fiscal ou outro comprovante externo não pode ser obtido ou substituído, como evidência do cancelamento do registro do fornecedor.
- O contrato ou acordo relativo à atividade comercial pertinente.
- Comprovação do pagamento por meio não monetário.
- Comprovantes de transporte de mercadorias, registros internos de recebimento ou expedição de mercadorias, registros contábeis e outros materiais de suporte, conforme aplicável.
As três primeiras categorias são obrigatórias sob essa regra; as demais comprovações devem apoiar a transação real. Um contrato e uma transferência bancária, por si sós, omitem a explicação exigida sobre o motivo da impossibilidade de obter o documento.
Solicite também que a equipe financeira verifique os prazos aplicáveis. Os Artigos 13–17 das regras sobre comprovantes de dedução distinguem a correção antes do prazo de apuração anual, a resposta após notificação pela autoridade tributária e certos casos de exercícios anteriores. A via adequada depende das circunstâncias; descobrir o encerramento do fornecedor não cria um prazo ilimitado.
Essa regra trata da dedução de despesas para fins do imposto de renda das empresas na China. Por si só, ela não estabelece o direito a crédito de imposto sobre valor agregado (IVA) na entrada. Um comprador no exterior também precisa aplicar as normas pertinentes à sua própria posição contábil e tributária. Mantenha essas questões separadas ao encaminhar o processo para orientação.
Acompanhe as comprovações faltantes
A próxima ação deve seguir o ponto não resolvido. Se a identidade do vendedor for incerta, resolva primeiro essa identidade. Se a identidade da empresa estiver estabelecida, mas os detalhes da nota fiscal não coincidirem, verifique os campos originais e o tipo de documento. Se o resultado não estiver disponível, mantenha esse resultado e busque uma via de verificação adequada, em vez de marcar a nota fiscal como falsa ou aprovada.
Quando a autenticidade permanecer contestada, o Artigo 38 das regras de implementação de notas fiscais prevê a solicitação à autoridade tributária para verificação. O texto oficial em inglês é uma tradução de referência; prevalece o texto em chinês. Uma consulta comercial é uma evidência útil, mas não substitui o exame da autoridade sobre uma nota fiscal contestada.
Facilite a resposta à solicitação. Identifique o número da nota fiscal e a data de emissão, informe o nome e o identificador tributário do vendedor e descreva a discrepância precisa. Por exemplo, pergunte se o status retornado da nota fiscal se refere a este documento original ou quais comprovações são necessárias para uma substituição impossível de obter. São solicitações diferentes e podem exigir registros de suporte distintos. Enviar apenas uma captura de tela de uma empresa marcada como com registro cancelado deixa o destinatário sem os detalhes da nota fiscal necessários para a investigação.
Mantenha juntos o arquivo original, o resultado datado da consulta da nota fiscal, o registro datado da empresa e os documentos relevantes da transação. Se alguém enviar uma substituição, conserve a versão anterior e estabeleça como os documentos se relacionam. Evite editar o nome do vendedor, o identificador ou a data dentro da nota fiscal apenas para alinhá-los a outro registro.
Para esta revisão específica, um handover útil informa o que está estabelecido e o que ainda falta: o emissor identificado, o resultado da nota fiscal, o status e a data da empresa suportados por documentos, e a questão precisa que necessita de acompanhamento. Isso fornece ao contador ou consultor tributário algo que ele possa avaliar. Nem “a empresa encerrou atividades” nem “a nota fiscal conferiu” constituem, por si sós, uma resposta completa.