
Chinesische Rechnungen nach Löschung des Ausstellers
Prüfen Sie eine alte chinesische Rechnung anhand der Unternehmensdaten des Ausstellers, vergleichen Sie die Daten und ermitteln Sie die erforderlichen Nachweise, wenn keine Ersatzrechnung beschafft werden kann.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Ein chinesischer Lieferant wurde aus dem Unternehmensregister gelöscht, aber Sie besitzen noch eine von ihm ausgestellte Rechnung. Beginnen Sie damit, die Rechnung und das Unternehmen separat zu prüfen und vergleichen Sie anschließend die jeweiligen Daten. Der aktuelle Unternehmensstatus allein gibt keine Auskunft darüber, was mit einer früheren Rechnung geschehen ist. Ebenso belegt ein übereinstimmender Rechnungseintrag nicht, dass der Aussteller weiterhin tätig ist oder dass eine Ausgabe für eine bestimmte steuerliche Behandlung qualifiziert.
Diese Situation tritt oft lange nach der Lieferung zutage: Ein Buchhaltungsteam prüft einen alten Einkauf, fordert eine korrigierte Rechnung an oder stellt fest, dass der Ansprechpartner beim Lieferanten nicht mehr erreichbar ist. Die entscheidende Frage ist spezifisch: Welches Unternehmen hat dieses Dokument ausgestellt, welches Ergebnis liefert die Rechnungsprüfung aktuell und fanden die relevanten Ereignisse vor oder nach der Löschung statt?
Verkäufer identifizieren
Beginnen Sie mit dem chinesischen Firmennamen und der Steueridentifikationsnummer des Verkäufers auf der Rechnung. Die Angaben des Käufers identifizieren den Empfänger; der persönliche Name im Feld „Aussteller“ kennzeichnet einen Bearbeiter, nicht notwendigerweise das ausstellende Unternehmen. Wenn Ihnen nur ein fremdsprachiger Handelsname vorliegt, nutzen Sie die chinesischen Verkäuferangaben, um die juristische Person zu bestimmen, bevor Sie ihren Status interpretieren.
Vergleichen Sie sowohl den Namen als auch die Kennung mit dem Unternehmensregister. Ein ähnlicher Firmenname, eine gemeinsame Adresse oder ein bekannter Vertriebsansprechpartner reichen nicht aus. Wenn eine alte Rechnung einen früheren Namen ausweist, suchen Sie nach einer dokumentierten Namensänderung, die derselben juristischen Person zugeordnet ist. Gehen Sie nicht davon aus, dass ein neu gegründetes Unternehmen mit einem ähnlichen Namen die Rechnungen des alten Unternehmens übernommen hat.
Sie können mit dem Rechnungsprüfungstool von ChinaValidate beginnen, indem Sie das ursprüngliche PDF oder die angeforderten Rechnungsdaten verwenden. Nutzen Sie anschließend die Verkäuferinformationen für eine separate Unternehmensabfrage. Lassen Sie alle fehlenden Felder als unbekannt markiert. Die beiden Prüfungen liefern unterschiedliche Datensätze; keine von ihnen sollte Lücken in der anderen stillschweigend füllen.
Dieser Artikel betrifft steuerliche Rechnungen aus Festlandchina, oft als Fapiao bezeichnet. Eine kommerzielle Rechnung oder Pro-forma-Rechnung eines Lieferanten kann einem anderen Zweck dienen und ist möglicherweise nicht für dieselbe steuerliche Rechnungsabfrage geeignet. Wenn der Dokumententyp unsicher ist, identifizieren Sie ihn, bevor Sie eine fehlgeschlagene Suche als Beweis gegen den Lieferanten werten.
Die beiden Status separat lesen
Eine Rechnungsabfrage kann die von Ihnen eingegebenen Details bestätigen und zudem einen Status für diese Rechnung zurückgeben. Lesen Sie beides. Ein Ergebnis, das eine Übereinstimmung der Details zeigt, ist nicht gleichbedeutend mit der Bestätigung, dass eine Originalrechnung von einer späteren Korrektur unberührt bleibt. Umgekehrt beweist eine fehlgeschlagene oder nicht verfügbare Abfrage nicht, dass die Rechnung falsch ist.
Unterscheiden Sie auf Unternehmensebene die abgeschlossene Löschung von einer Ankündigung der beabsichtigten Löschung, der Liquidation oder dem Entzug der Geschäftslizenz. Chinas Leitfaden zur Unternehmenslöschung 2025 behandelt die steuerliche Abwicklung und die Löschung der Registrierung als separate Teile des Prozesses. Das Datum einer öffentlichen Bekanntmachung sollte nicht durch das Datum ersetzt werden, an dem die Löschung abgeschlossen wurde. Unsere Erläuterung zum Unternehmensstatus deckt die wichtigsten Registrierungskennzeichnungen ab.
Notieren Sie die tatsächliche Formulierung, die Sie sehen. Bei einer Rechnung beschreiben „entwertet“, „durch eine chinesische Korrekturrechnung mit negativem Betrag berichtigt“ und „teilweise durch eine solche Korrekturrechnung berichtigt“ unterschiedliche Ergebnisse. Bei einem Unternehmen beschreibt „gelöscht“ einen Registrierungsvorgang. Wenn all diese Begriffe einheitlich mit „storniert“ übersetzt werden, geht genau die Unterscheidung verloren, die Sie für Ihre Untersuchung benötigen.
Wenn die Originalrechnung durch eine solche Korrekturrechnung berichtigt wurde, stellen Sie fest, auf welche Originalrechnung sie sich bezieht und ob eine Ersatzrechnung ausgestellt wurde. Ein gespeichertes Original-PDF bildet nicht jede nachfolgende Änderung ab. Folgen Sie den verknüpften Dokumenten, statt anzunehmen, dass die Schließung des Ausstellers die Korrektur verursacht hat; der separate Artikel zu chinesischen Korrekturrechnungen mit negativem Betrag erläutert diesen Zusammenhang.
Die Daten auf einer Zeitleiste zusammenführen
Notieren Sie das Transaktions- oder Lieferdatum, das Ausstellungsdatum der Rechnung, das bestätigte Löschungsdatum und das Datum Ihrer Prüfungen. Verwenden Sie das Ausstellungsdatum der Rechnung, nicht das Datum, an dem jemand das PDF weitergeleitet hat. Verwenden Sie ein belegtes Registrierungsdatum, nicht den Tag, an dem Sie zufällig bemerkt haben, dass die Website des Lieferanten nicht verfügbar war.
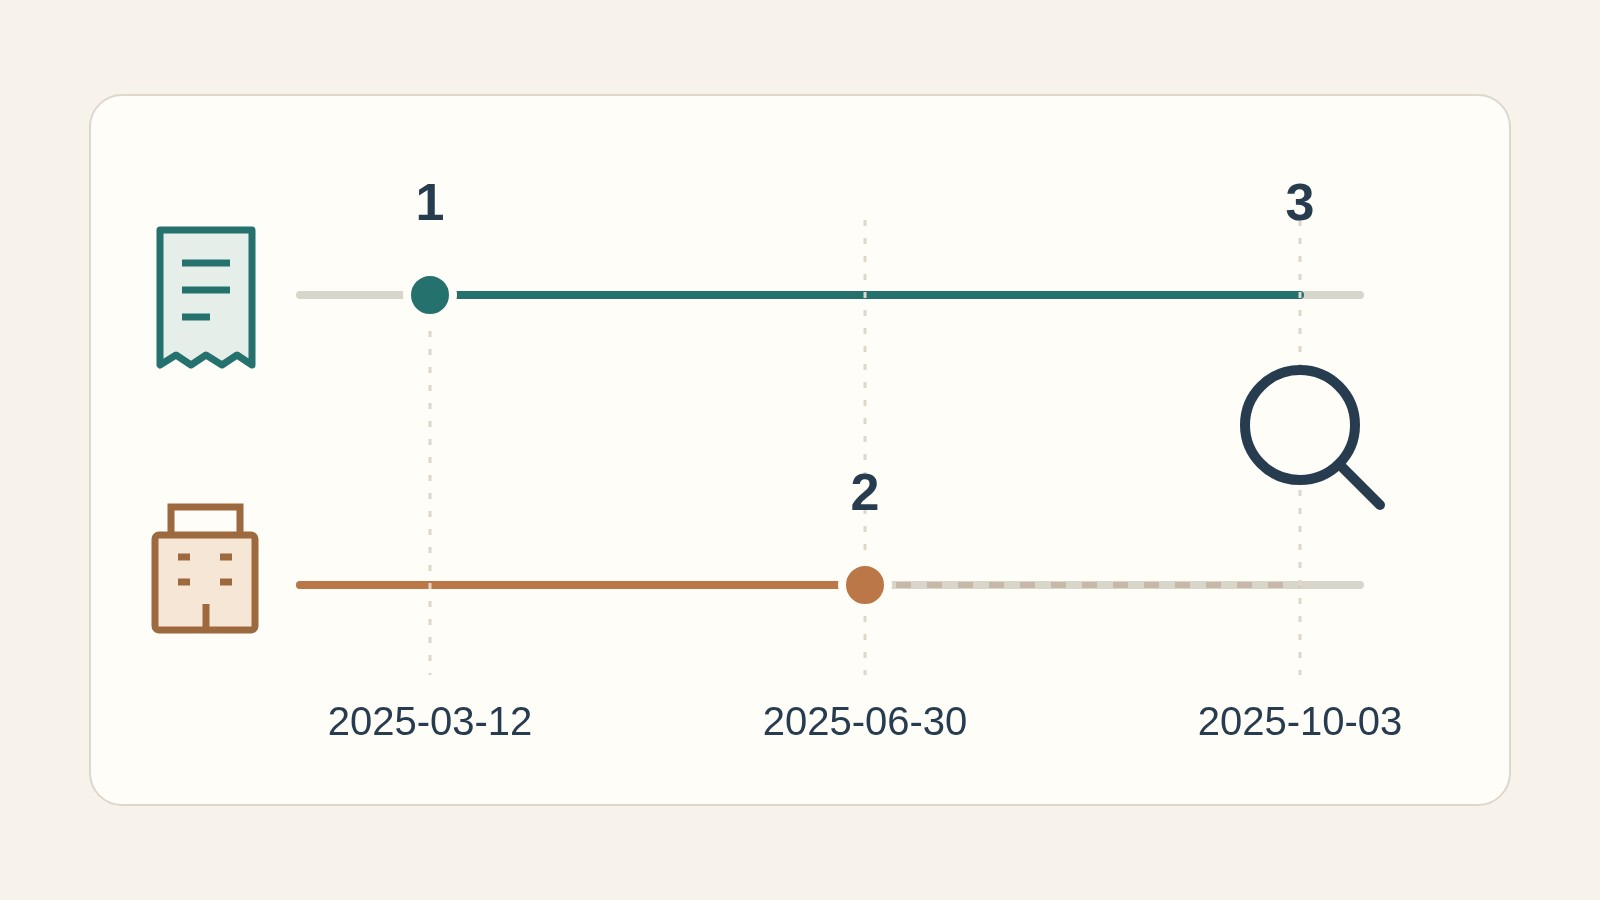
In diesem Beispiel liegt die Rechnung vor der Löschung des Unternehmens. Diese Abfolge erklärt, warum eine alte Rechnung und ein aktuell gelöschtes Unternehmen in derselben Prüfung erscheinen können. Sie beweist jedoch nicht, dass die Transaktion stattfand, dass alle Rechnungsfelder korrekt sind oder dass keine spätere Korrektur existiert. Prüfen Sie diese Punkte anhand der Transaktionsunterlagen und des Ergebnisses der Rechnungsabfrage.
Ändern wir nun eine Tatsache: Angenommen, die Rechnung trägt ein Datum nach dem bestätigten Löschungsdatum. Prüfen Sie zunächst erneut die Kennung der juristischen Person, die Datumsbezeichnungen und das Originaldokument. Wenn die Diskrepanz bestehen bleibt, lassen Sie sie ungeklärt und fordern Sie eine dokumentierte Erklärung an. Ändern Sie das Datum in Ihren Unterlagen nicht einfach, damit die Abfolge konsistent erscheint.
Wenn nur eine Abmeldungsmitteilung vorliegt, ist die Zeitleiste unvollständig. Erfassen Sie diese als Mitteilung und ermitteln Sie den endgültigen Registrierungsstatus, soweit verfügbar. Ebenso lässt sich aus einem Unternehmensbericht, der den aktuellen Status, aber kein Abmeldedatum enthält, nicht ableiten, ob die Rechnung vor oder nach diesem Ereignis ausgestellt wurde. Bewahren Sie diese Unsicherheit für die Personen auf, die die buchhalterische oder steuerliche Entscheidung treffen.
Ein praxisnaher Fallvermerk könnte lauten: „Die Verkäuferkennung stimmt mit dem Unternehmensregister überein. Die Rechnung ist auf den 12. März 2025 datiert. Das Unternehmensregister nennt den 30. Juni 2025 als Abmeldedatum. Die Rechnung wurde am 3. Oktober 2025 geprüft; das beigefügte Ergebnis zeigt den zurückgemeldeten Status.“ Fügen Sie das tatsächliche Ergebnis, die Quelle und fehlende Informationen hinzu, anstatt diesen Datensatz durch ein einzelnes Label „gültig“ zu ersetzen.
Wenn der Lieferant die Rechnung nicht ersetzen kann
Ein anderes Problem entsteht, wenn der Einkauf real ist, die erforderliche Rechnung jedoch fehlt oder nicht konform ist und der frühere Lieferant sie nicht ausstellen oder ersetzen kann. Dies ist eine Frage der Dokumentation und der steuerlichen Behandlung, die sich nicht durch eine Rechnungsprüfung klären lässt.
Für die chinesische Körperschaftsteuer verweist die Antwort der Staatlichen Steuerverwaltung vom Januar 2026 zu einem abgemeldeten Lieferanten auf eine unter bestimmten Voraussetzungen mögliche Nachweisführung gemäß Artikel 14 der Vorschriften über Abzugsbelege. Es geht um die Belegung tatsächlich entstandener Aufwendungen, wenn bestimmte Umstände die Beschaffung oder den Ersatz des erforderlichen Belegs verhindern. Dies ist keine Erlaubnis, jede nicht belegte Zahlung als abzugsfähig zu behandeln.
Die spezifizierten Nachweise umfassen:
- Nachweis dafür, warum die Rechnung oder ein anderer externer Beleg nicht beschafft oder ersetzt werden kann, beispielsweise Nachweis der Abmeldung des Lieferanten.
- Der Vertrag oder die Vereinbarung für die relevante Geschäftstätigkeit.
- Nachweis der Zahlung mittels eines nicht-baren Zahlungsmittels.
- Nachweise zum Warentransport, interne Wareneingangs- oder Warenausgangsunterlagen, Buchhaltungsunterlagen und weiteres unterstützendes Material, soweit zutreffend.
Die ersten drei Kategorien sind nach dieser Vorschrift zwingend erforderlich; die übrigen Nachweise sollen die tatsächliche Transaktion untermauern. Ein Vertrag und eine Banküberweisung allein lassen die erforderliche Erläuterung, warum der Beleg nicht beschafft werden kann, außer Acht.
Lassen Sie auch die Finanzabteilung die maßgeblichen Fristen prüfen. Artikel 13–17 der Vorschriften über Abzugsbelege unterscheiden zwischen einer Berichtigung vor der Frist für die jährliche Steuererklärung, der Reaktion nach einer Aufforderung durch die Steuerbehörde und bestimmten Fällen früherer Jahre. Der geeignete Weg hängt von den Umständen ab; die Feststellung der Schließung des Lieferanten begründet keine unbegrenzte Frist.
Diese Regelung betrifft den Abzug von Aufwendungen für die chinesische Körperschaftsteuer. Sie begründet für sich genommen keinen Anspruch auf Vorsteuerabzug bei der Mehrwertsteuer. Ein ausländischer Käufer muss zudem die für seine eigene bilanzielle und steuerliche Position relevanten Regeln anwenden. Halten Sie diese Fragen bei der Weitergabe der Akte zur Beratung strikt getrennt.
Fehlende Nachweise klären
Die nächste Maßnahme sollte sich am ungeklärten Punkt orientieren. Wenn die Identität des Verkäufers unsicher ist, klären Sie zunächst diese Identität. Wenn die Unternehmensidentität feststeht, die Rechnungsdetails jedoch nicht übereinstimmen, prüfen Sie die ursprünglichen Felder und den Belegtyp. Wenn kein Ergebnis verfügbar ist, dokumentieren Sie dieses Ergebnis und suchen Sie stattdessen einen geeigneten Verifikationsweg, anstatt die Rechnung als falsch oder genehmigt zu kennzeichnen.
Bleibt die Echtheit strittig, sieht Artikel 38 der Durchführungsbestimmungen zu Rechnungen die Möglichkeit vor, bei der Steuerbehörde eine Überprüfung zu beantragen. Der offizielle englische Text dient als Referenzübersetzung; der chinesische Text ist maßgeblich. Eine kommerzielle Prüfung ist ein nützlicher Nachweis, ersetzt jedoch nicht die behördliche Prüfung einer strittigen Rechnung.
Gestalten Sie die Anfrage so, dass sie leicht beantwortet werden kann. Nennen Sie die Rechnungsnummer und das Ausstellungsdatum, geben Sie den Namen und die Steuernummer des Verkäufers an und beschreiben Sie die genaue Diskrepanz. Fragen Sie beispielsweise, ob der zurückgemeldete Rechnungsstatus sich auf dieses Originaldokument bezieht oder welche Nachweise für einen nicht beschaffbaren Ersatz erforderlich sind. Dies sind unterschiedliche Anfragen, die unterschiedliche unterstützende Unterlagen erfordern können. Wenn Sie nur einen Screenshot eines als abgemeldet gekennzeichneten Unternehmens senden, fehlen dem Empfänger die für die Untersuchung notwendigen Rechnungsdetails.
Bewahren Sie die Originaldatei, das datierte Rechnungsergebnis, den datierten Unternehmensnachweis und die relevanten Transaktionsdokumente gemeinsam auf. Wenn jemand einen Ersatz sendet, bewahren Sie die frühere Version auf und klären Sie, wie die Dokumente zusammenhängen. Vermeiden Sie es, Verkäufername, Kennung oder Datum in der Rechnung lediglich anzupassen, um sie mit einem anderen Datensatz in Einklang zu bringen.
Für diese spezifische Prüfung sollte eine hilfreiche Übergabe darlegen, was festgestellt wurde und was noch fehlt: der identifizierte Aussteller, das Rechnungsergebnis, der nachgewiesene Unternehmensstatus und das zugehörige Datum sowie die präzise Frage, die weiterer Klärung bedarf. Damit erhalten Buchhalter oder Steuerberater eine Grundlage für ihre Beurteilung. Weder „das Unternehmen wurde geschlossen“ noch „die Rechnung stimmte überein“ ist für sich genommen eine vollständige Antwort.