
Fatture cinesi dopo la cancellazione della società
Verifica una vecchia fattura cinese confrontandola con i dati societari dell’emittente, confronta le date e individua le prove necessarie quando non è possibile ottenere un sostituto.
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Un fornitore cinese è stato cancellato dal registro, ma tu conservi ancora una fattura da esso emessa. Inizia verificando separatamente la fattura e la società, quindi confronta le relative date. Lo stato attuale della società non può, di per sé, indicare cosa sia accaduto a una fattura precedente. Allo stesso modo, la corrispondenza dei dati della fattura non dimostra che l’emittente sia ancora operativo né che una spesa rientri in un determinato trattamento fiscale.
Questa situazione emerge spesso molto tempo dopo la consegna: il team contabile esamina un acquisto passato, richiede una fattura corretta o scopre che il referente del fornitore non è più reperibile. La domanda utile è specifica: quale società ha emesso questo documento, quale risultato restituisce oggi la verifica della fattura e gli eventi rilevanti sono avvenuti prima o dopo la sua cancellazione dal registro?
Identificare il venditore
Inizia dalla denominazione sociale cinese e dal numero di identificazione fiscale del venditore riportati sulla fattura. I dati dell’acquirente identificano il destinatario; il nome personale nel campo di fatturazione identifica un operatore, non necessariamente la società emittente. Se disponi solo di una denominazione commerciale in lingua straniera, utilizza i dati del venditore cinese per individuare l’entità giuridica prima di interpretarne lo stato.
Confronta sia la denominazione sia l’identificativo con i dati societari. Una denominazione sociale simile, un indirizzo condiviso o un contatto commerciale familiare non sono sufficienti. Se una vecchia fattura riporta una denominazione precedente, cerca una variazione di denominazione documentata riferita alla stessa entità. Non dare per scontato che una società di nuova costituzione con denominazione simile abbia ereditato le fatture della società precedente.
Puoi iniziare con lo strumento di verifica delle fatture di ChinaValidate, utilizzando il PDF originale o i dettagli della fattura richiesti. Quindi utilizza le informazioni del venditore per effettuare una ricerca societaria separata. Lascia eventuali campi mancanti contrassegnati come sconosciuti. Le due verifiche forniscono record diversi; nessuna delle due dovrebbe colmare silenziosamente le lacune dell’altra.
Questo articolo riguarda le fatture fiscali della Cina continentale, spesso chiamate fapiao. Una fattura commerciale o una fattura pro forma di un fornitore può avere uno scopo diverso e potrebbe non essere idonea alla stessa ricerca tramite sistema di fatture fiscali. Se il tipo di documento è incerto, identificalo prima di considerare un esito negativo della ricerca come prova a sfavore del fornitore.
Leggere separatamente i due stati
Una verifica della fattura può confermare la corrispondenza dei dati inseriti e restituire anche uno stato per quella fattura. Leggi entrambi. La corrispondenza dei dati non conferma che la fattura originale non sia stata oggetto di rettifiche successive. Al contrario, una verifica fallita o non disponibile non stabilisce che la fattura sia falsa.
Sul versante societario, distingui la cancellazione dal registro completata da un avviso di intenzione di cancellazione, dalla liquidazione o dalla revoca della licenza commerciale. La guida alla cancellazione delle imprese del 2025 della Cina tratta la regolarizzazione fiscale e la cancellazione dal registro come fasi distinte del processo. La data di un avviso pubblico non deve essere sostituita alla data in cui la cancellazione dal registro è stata completata. La nostra spiegazione dello stato societario copre le principali etichette registrative.
Registra la dicitura effettiva che vedi. Per una fattura, “annullata”, “rettificata con nota di credito (red-letter)” e “parzialmente rettificata con nota di credito (red-letter)” descrivono esiti diversi. Per una società, “cancellata dal registro” descrive un evento registrale. Tradurre tutte queste voci come “annullata” può cancellare proprio la distinzione necessaria per l’indagine.
Se la fattura originale presenta una rettifica con nota di credito (red-letter), stabilisci a quale originale si riferisce e se sia stato emesso un sostituto. Un PDF originale salvato non mostra tutti gli eventi successivi. Segui i documenti collegati invece di presumere che la cessazione dell’emittente abbia causato la rettifica; il separato articolo sulle fatture red-letter spiega tale relazione.
Allineare le date su un’unica cronologia
Annota la data della transazione o della consegna, la data di emissione della fattura, la data confermata della cancellazione dal registro e la data delle tue verifiche. Utilizza la data di emissione della fattura, non la data in cui qualcuno ti ha inoltrato il suo PDF. Utilizza una data registrale supportata da documentazione, non il giorno in cui hai notato che il sito web del fornitore non era disponibile.
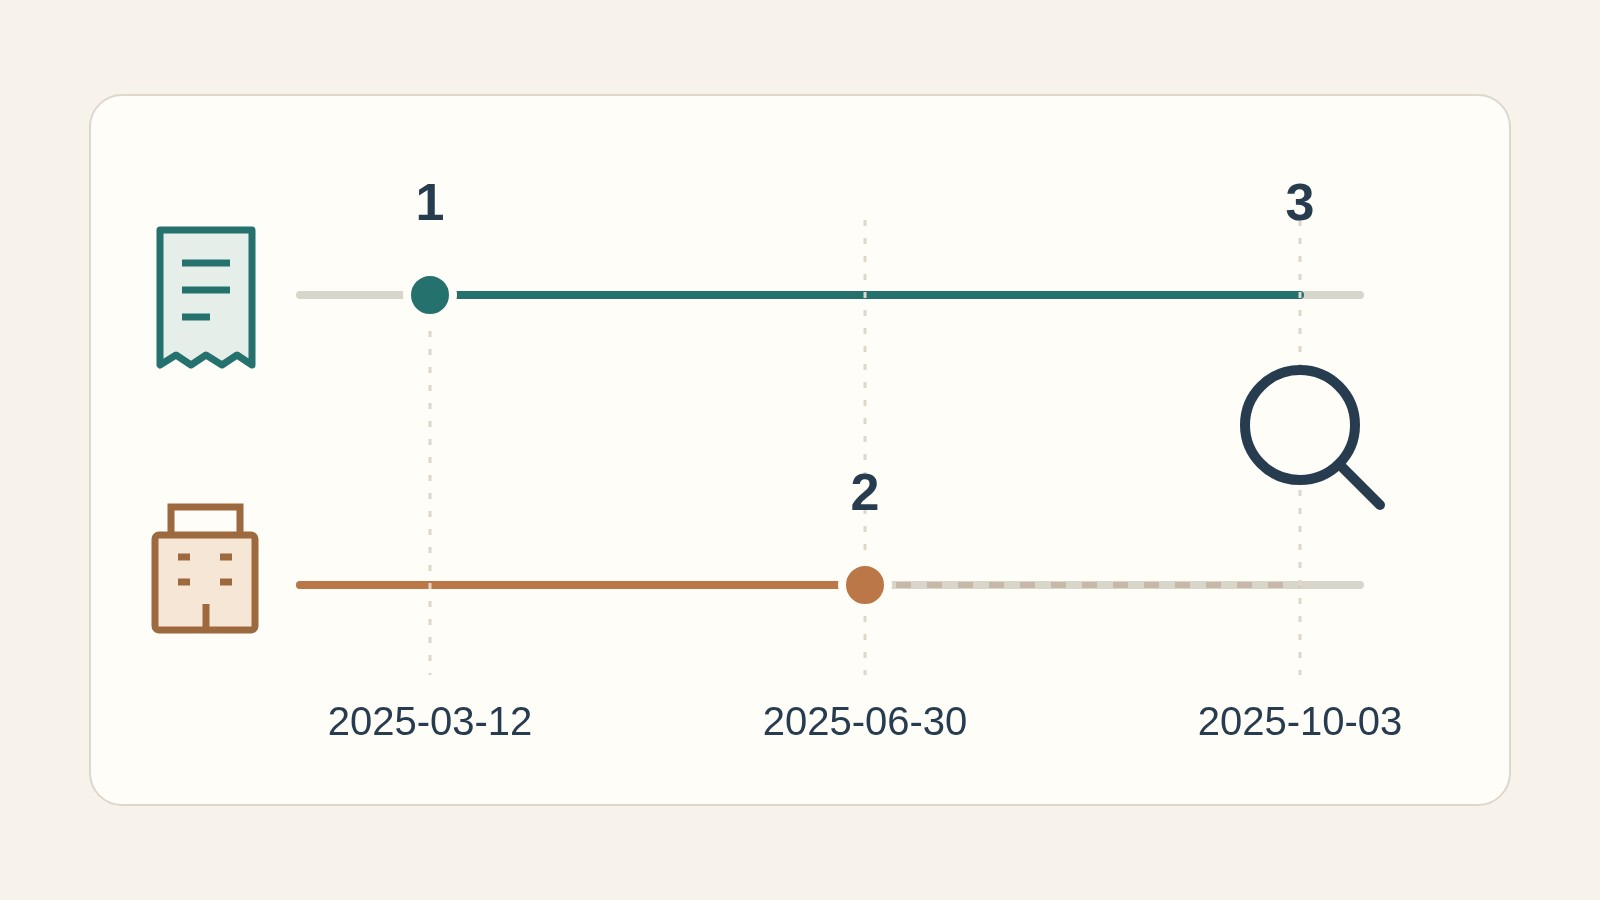
In questo esempio, la fattura è antecedente alla cancellazione dal registro della società. Questa sequenza spiega perché una vecchia fattura e una società attualmente cancellata dal registro possano apparire nella stessa revisione. Ciò non stabilisce che la transazione sia avvenuta, che ogni campo della fattura sia corretto o che non esistano rettifiche successive. Verifica questi punti utilizzando i registri della transazione e l’esito della verifica della fattura.
Ora modifica un dato: supponi che la fattura rechi una data successiva alla data confermata di cancellazione dal registro. Prima di tutto, ricontrolla l’identificativo dell’entità, le etichette delle date e il documento originale. Se la discrepanza persiste, lasciala irrisolta e richiedi una spiegazione documentata. Non modificare la data nei tuoi record soltanto per far sembrare coerente la sequenza.
Se disponi solo di un avviso di cancellazione, la cronologia è incompleta. Registra l'evento come un avviso e ottieni lo stato finale della registrazione, ove disponibile. Analogamente, se un report aziendale indica lo stato corrente ma non fornisce la data di cancellazione, non è possibile stabilire se la fattura sia stata emessa prima o dopo tale evento. Mantieni questa incertezza a beneficio di chi deve prendere decisioni contabili o fiscali.
Una nota pratica potrebbe recitare: «L'identificativo del venditore corrisponde al registro societario. La fattura è datata 12 marzo 2025. Il registro delle imprese indica il 30 giugno 2025 come data di cancellazione. La fattura è stata verificata il 3 ottobre 2025; il risultato allegato mostra lo stato restituito». Aggiungi l'esito reale, la fonte e le informazioni mancanti, invece di sostituire questo record con una singola etichetta «valida».
Se il fornitore non può sostituire la fattura
Si presenta un problema diverso quando l'acquisto è reale, ma la fattura richiesta è assente o non conforme, e l'ex fornitore non può emetterla o sostituirla. Si tratta di una questione documentale e di trattamento fiscale, non di qualcosa che una verifica della fattura possa risolvere.
Per l'imposta sul reddito delle imprese cinese, la risposta di gennaio 2026 dell'Amministrazione Statale della Tassazione riguardante un fornitore cancellato indica un percorso probatorio condizionato ai sensi dell'articolo 14 delle norme sui documenti giustificativi della deduzione. Riguarda la giustificazione della spesa quando circostanze specifiche impediscono di ottenere o sostituire il documento richiesto. Non costituisce un'autorizzazione a considerare deducibili tutti i pagamenti privi di supporto documentale.
La documentazione specificata include:
- Prova del motivo per cui la fattura o altro documento esterno non può essere ottenuto o sostituito, ad esempio evidenza della cancellazione del fornitore.
- Il contratto o accordo relativo all'attività commerciale pertinente.
- Prova del pagamento effettuato con metodo non in contanti.
- Documentazione relativa al trasporto delle merci, registri interni di ricevimento o spedizione delle merci, registrazioni contabili e altro materiale di supporto, se applicabile.
Le prime tre categorie sono obbligatorie ai sensi di tale norma; la restante documentazione dovrebbe supportare la transazione effettiva. Un contratto e un bonifico bancario da soli omettono la spiegazione richiesta sul perché il documento non possa essere ottenuto.
Fai verificare al team finanziario anche le tempistiche applicabili. Gli articoli 13–17 delle norme sui documenti giustificativi della deduzione distinguono la rettifica prima della scadenza per la liquidazione annuale, la risposta successiva alla notifica da parte di un'autorità fiscale e taluni casi relativi ad anni precedenti. L'approccio appropriato dipende dalle circostanze; la scoperta della chiusura del fornitore non crea una scadenza illimitata.
Questa norma riguarda la deduzione delle spese per l'imposta sul reddito delle imprese cinese. Di per sé, non stabilisce il diritto a una detrazione dell'IVA sugli acquisti. Un acquirente estero deve inoltre applicare le norme pertinenti alla propria posizione contabile e fiscale. Mantieni separate queste questioni quando inoltri il fascicolo per una consulenza.
Approfondisci la documentazione mancante
L'azione successiva dovrebbe seguire il punto irrisolto. Se l'identità del venditore è incerta, risolvi prima tale identità. Se l'identità societaria è accertata ma i dettagli della fattura non corrispondono, verifica i campi originali e il tipo di documento. Se il risultato non è disponibile, conserva tale esito e cerca un percorso di verifica appropriato, invece di contrassegnare la fattura come falsa o approvata.
Laddove l'autenticità rimanga contestata, l'articolo 38 delle norme di attuazione sulle fatture prevede la possibilità di presentare domanda all'autorità fiscale per la verifica. Il testo ufficiale in inglese è una traduzione di riferimento; prevale il testo cinese. Una verifica commerciale costituisce un elemento probatorio utile, ma non sostituisce l'esame dell'autorità su una fattura contestata.
Rendi la richiesta facile da evadere. Identifica il numero di fattura e la data di emissione, fornisci il nome del venditore e il suo identificativo fiscale e descrivi la discrepanza precisa. Ad esempio, chiedi se lo stato restituito della fattura si riferisca a questo documento originale o quale documentazione sia necessaria per una sostituzione non ottenibile. Si tratta di richieste diverse che potrebbero richiedere registrazioni di supporto differenti. Inviare solo uno screenshot di un'azienda contrassegnata come cancellata lascia il destinatario senza i dettagli della fattura necessari per l'indagine.
Conserva insieme il file originale, il risultato della verifica della fattura con data, il registro societario con data e i documenti di transazione pertinenti. Se qualcuno invia una sostituzione, conserva la versione precedente e stabilisci come i documenti siano correlati. Evita di modificare il nome del venditore, l'identificativo o la data all'interno della fattura semplicemente per allinearli a un altro record.
Per questa specifica revisione, un passaggio di consegne utile indica ciò che è accertato e ciò che manca ancora: l'emittente identificato, l'esito della fattura, lo stato e la data societari supportati e la domanda precisa che richiede follow-up. Ciò fornisce al contabile o al consulente fiscale elementi valutabili. Né «l'azienda ha chiuso» né «la fattura corrispondeva» costituiscono di per sé una risposta completa.